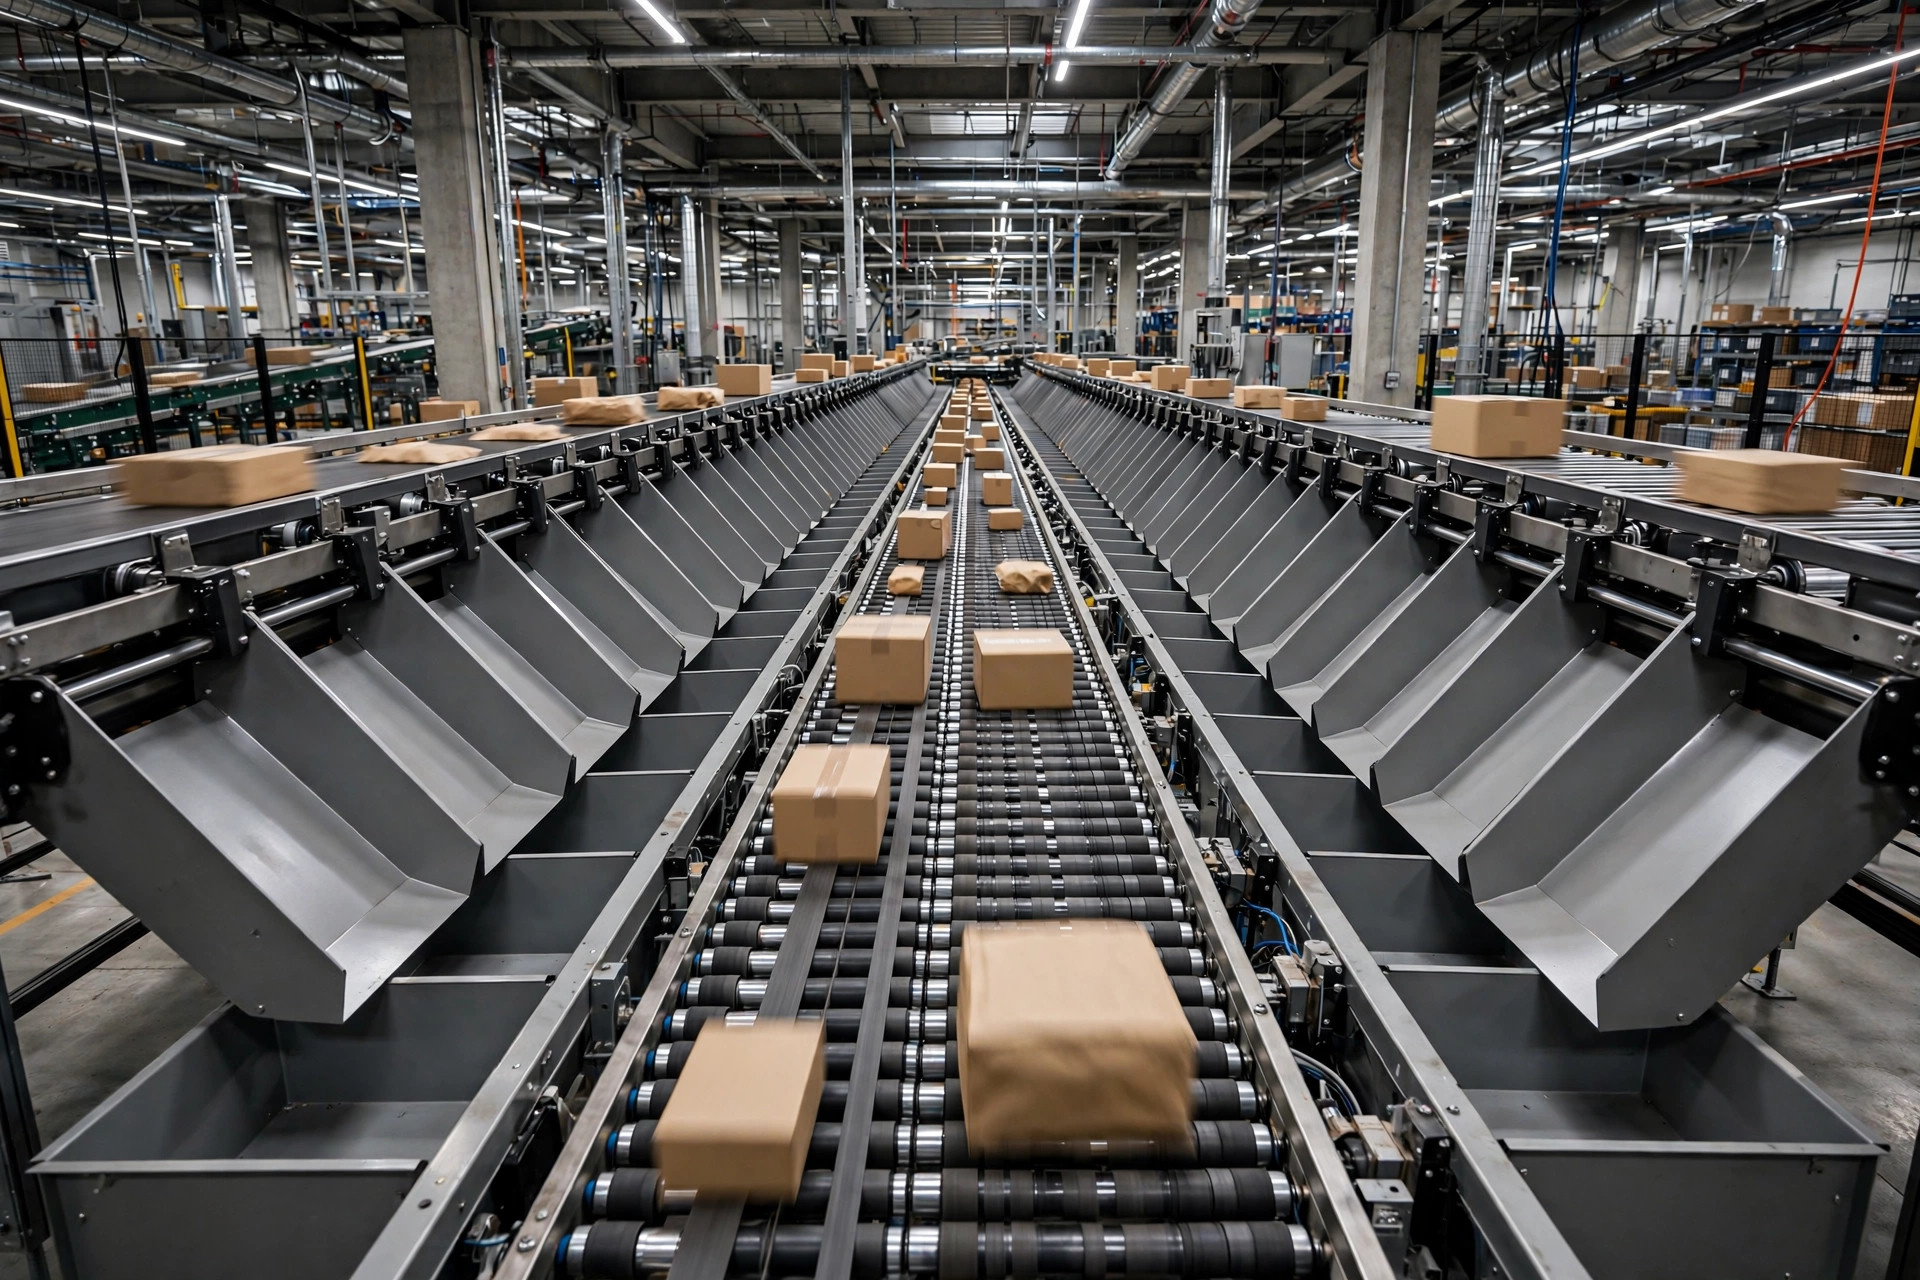
同じ仕分けライン。A 社は 5 年で償却してゼロにし、廃棄する。B 社は 4 年使い、ボルトを外して売却し、支払った金額のほぼ 5 分の 1 を回収する。2 つの ROI 表を並べると 15 ポイント違う——B の表には一行余分にあるからだ:推定残存価値。
私は米国の倉庫業界で 20 年過ごしてきた——オペレーション、システム選定、そして高くついた失敗の数々。自動化の ROI シートは 100 件以上レビューしてきた。CapEx、人件費削減、メンテナンス——すべての項目が小数点まで列挙されている。それなのに、5 年目に設備自体がいくらの価値を持つかを問うシートは一つもなかった。暗黙の前提は、すべての機械が引退する日にはきっちりゼロの価値になる、というものだ。その前提は間違っている。そして、高い授業料を払う間違いだ。
価値を保つ機械もあれば、生まれながらのスクラップもある
私のルールはこうだ:残存価値は、あなたが支払った金額とは何の関係もない。関係があるのは、中古で買いたい人が何人いるか、だ。
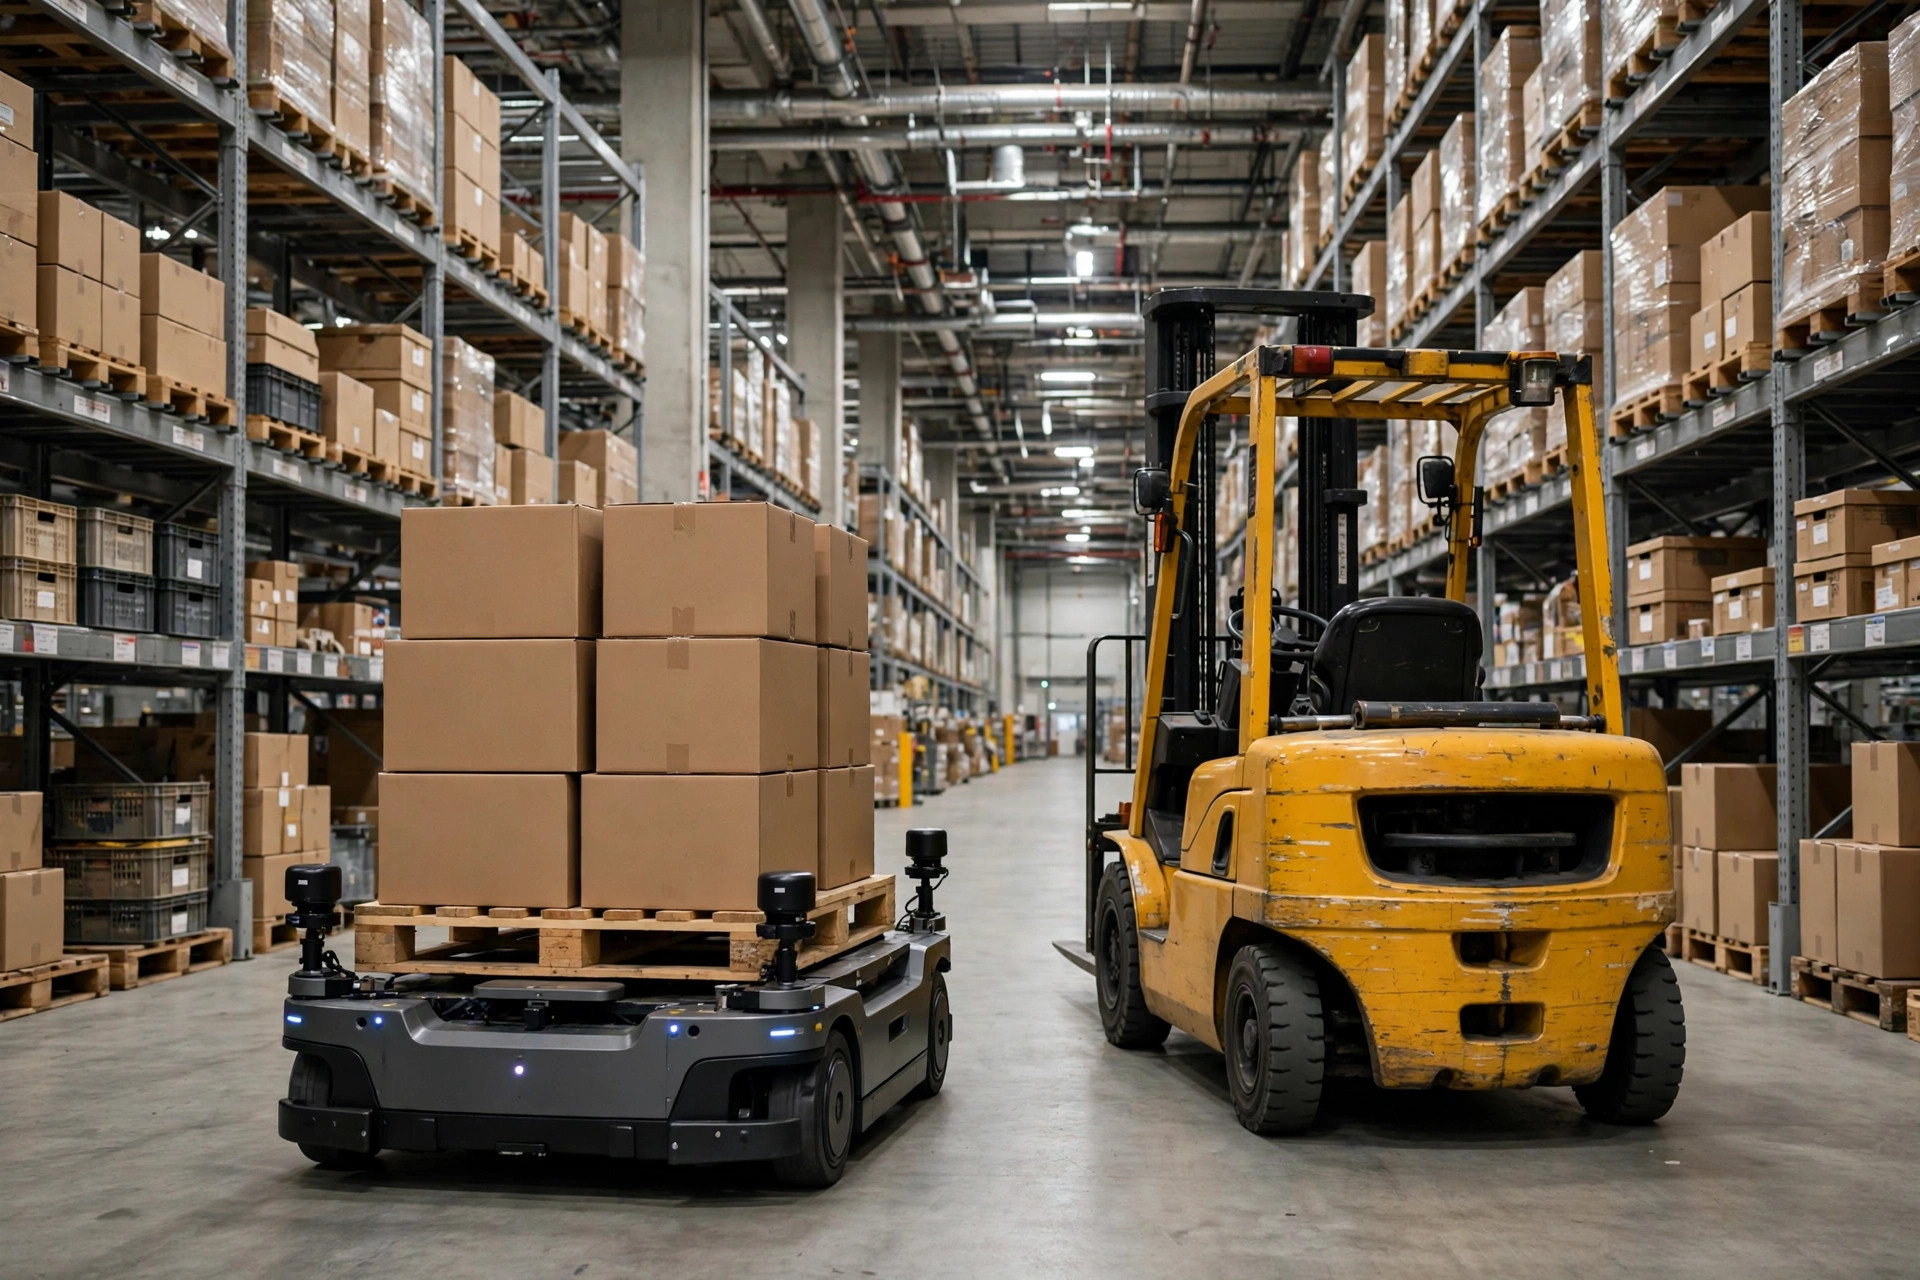
価値を保つ設備には共通点が一つある——隣の倉庫に移してもそのまま稼働できることだ。標準的な電動フォークリフトが典型例だ。Toyota 8 シリーズ、導入台数が多く、稼働 5 年、バッテリーを新調していれば、買い手が列をなす。深さ 48 インチ、ユニバーサルな穴ピッチのパレットラックのビームは、誰の支柱にも合う。大手メーカーの標準ベルトコンベアの区間は、長さ調整ができ、市販モーターで、取り外しも転売も簡単だ。大手の AMR も同じ——導入台数が多く、ソフトウェアはまだアップグレード可能で、中古の買い手が気にするのはただ一つ:まだ動くかどうか。
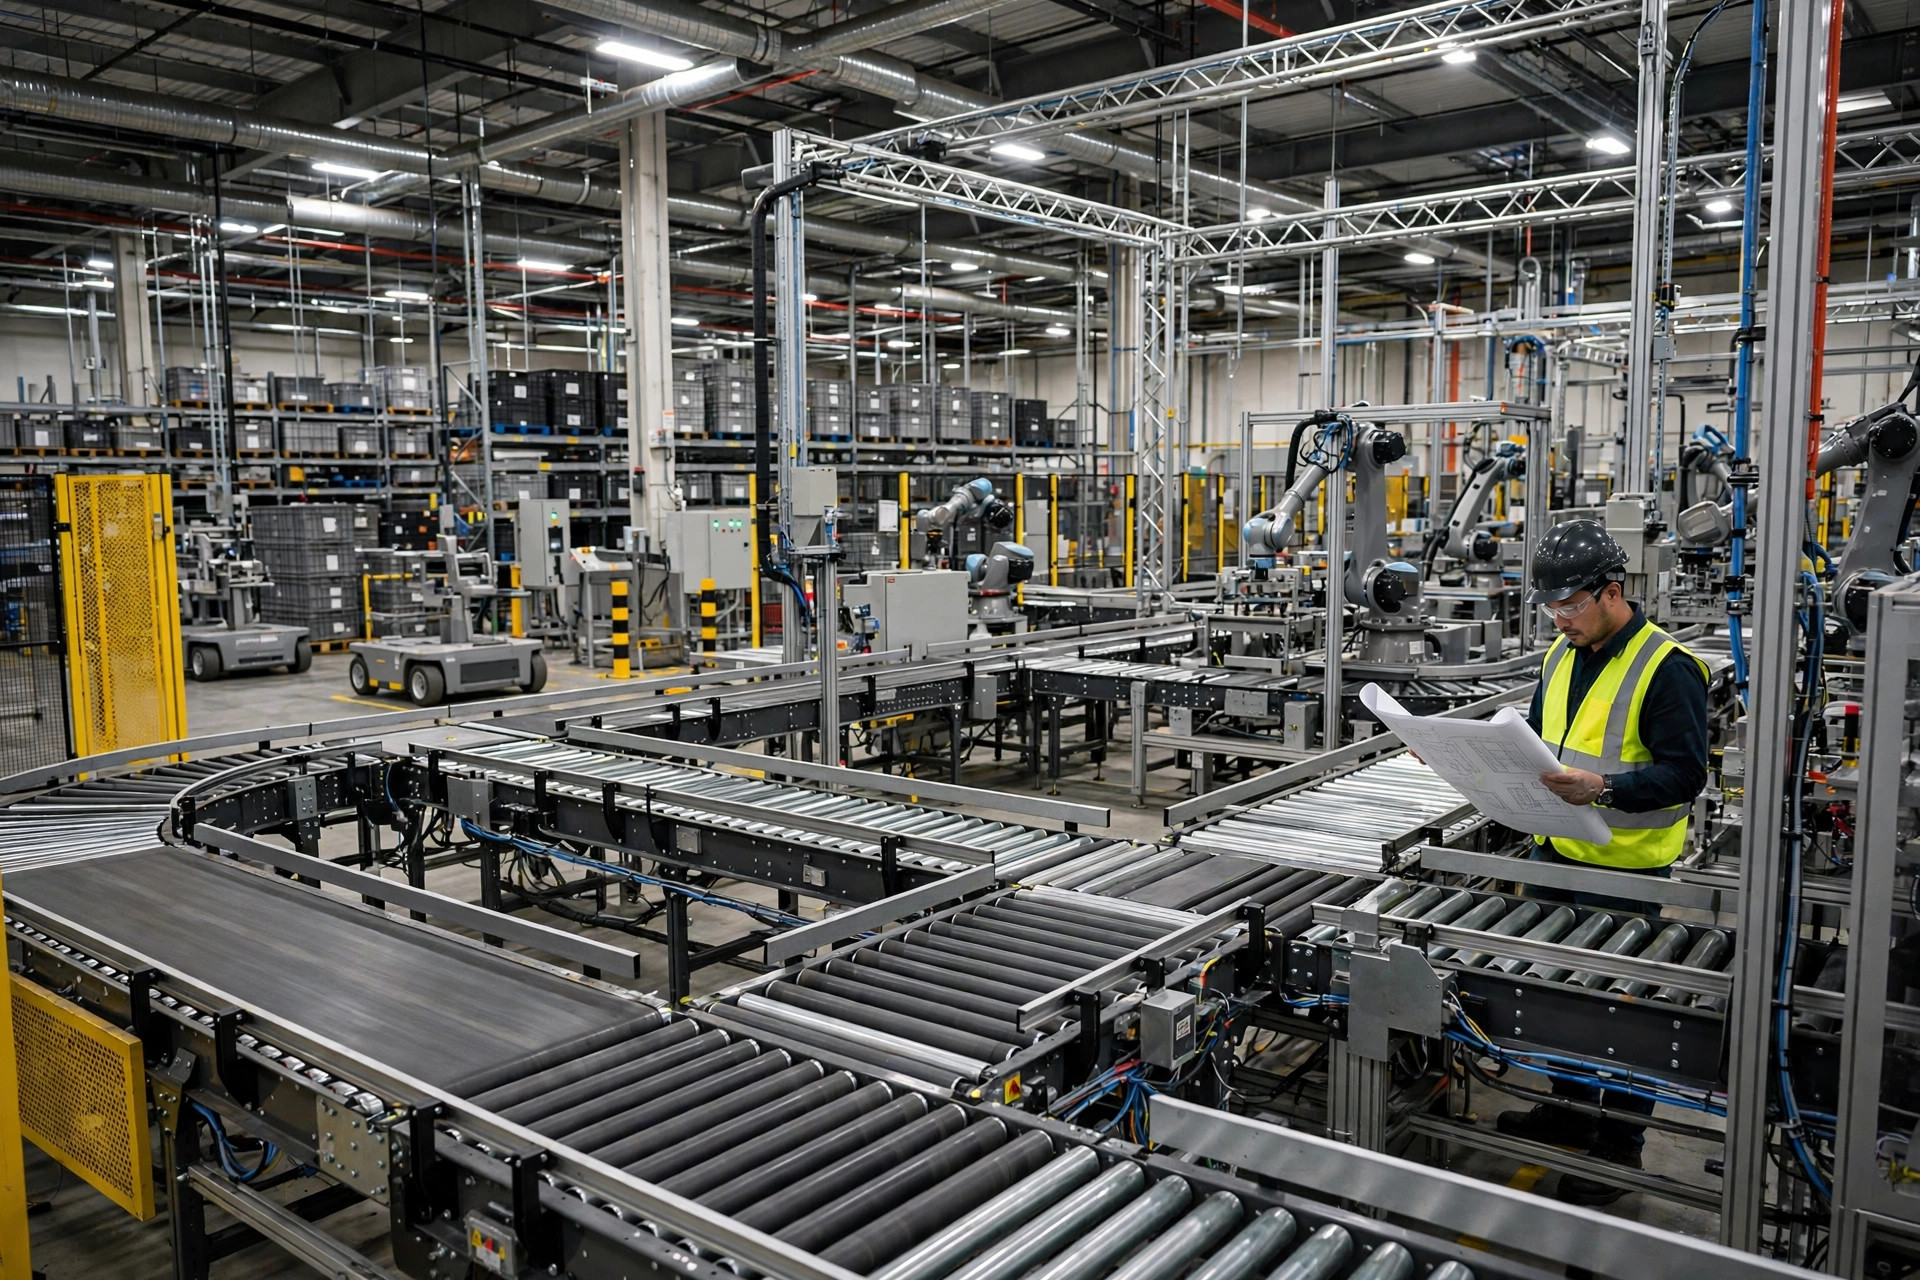
スクラップ価格でしか売れないのは、建物に合わせて作られたものだ。通路幅や荷重仕様を自社の SKU に合わせて調整したシャトル式 AS/RS は、向かいの倉庫には何の役にも立たない。旋回半径やシュート数を自社の注文プロファイルに合わせた特注の仕分けループは、他社のプロファイルには合わない。構造と一体化したものが最悪だ——スラブにボルト止めした中二階、床に打ち込んだコンベアピット。撤去費の方が価値より高い。正直、ただであげた方がましだ。
一文テスト:この機械は隣の倉庫に移して、そのまま動かせるか?Yes なら残存価値あり。No ならスクラップだ。
ここには本物のトレードオフがあって、正直に言っておきたい。2023 年、私はカリフォルニア州オンタリオの 3PL の建物仕様を支援した——80,000 平方フィート、小物、高 SKU 数、ピーク時は 1 日あたり約 20,000 件の注文。彼らは最大スループットのためにフル特注のティルトトレイ仕分けシステムを望んだ。私は反対した:コンベアの基幹部分は標準モジュールと標準インターフェースで作り、特注はシュートだけにせよ、と。ピークスループットはフル特注設計より数ポイント低かった。見返り:ライン全体を 4 年後にボルトを外して転売できる。フル特注版は同じ時点でスクラップになっていた。
残存価値を守るために標準品を買うか、ピーク効率のために特注にするか——万能の答えはない。設備を何年使うか、注文プロファイルがどれだけ速く変わるかで決まる。私のバイアス:e コマースや 3PL のような変化の速いビジネスでは、残存価値を重めに見る。注文プロファイルが 10 年変わっていないなら、フル特注で振り返るな。間違いは両方を欲しがること——最大限のカスタマイズと流動的な転売市場。その取引は存在しない。
数字をでっち上げずに値を付ける方法
残存価値の問題は、推定できないことではない。誰も聞こうとしないことだ。数字を得る方法は 3 つ、信頼性の高い順に。
第一:中古設備のディーラーに聞く。電話して、モデル、年式、稼働時間を伝え、いくらで買い取るか聞く。それは買い手の提示だ——当然保守的だが、実際に振り込まれる本物のお金だ。下限として使え。誰かが振り込もうとしている数字なら間違いようがない。
第二:類似の売却実績を見る。聞き回れ——去年、同業他社は似たラインをいくらで売ったか?設備オークションで中古フォークリフトやラックが実際にいくらで落札されたか調べる。流動性の高い設備カテゴリーなら、2〜3 件の話で実務的なレンジが掴める。実数が掴めないところは、でっち上げずに中古市場から実際の見積もりを取る。推測でセルを埋めて分析と呼ぶな。
第三:減価償却から逆算する。N 年目の定額法の簿価を取り、下限として扱う——実際の売却価格は通常それを上回る。中古市場が値付けするのは「残りの耐用年数」であって、あなたの残存簿価ではないからだ。経理は減価償却する。買い手は評価する。
3 つのうち最も保守的なものを取り、表に入れる。それが方法のすべてだ。一行、3 つのソース、一番低いものを選ぶ。
数字で回してみよう。以下の数字はすべて計算を示すための仮想の例であり、市場データではない。
仕分けラインが $1 million、5 年で償却、年間 $300,000 の人件費を削減するとしよう。メンテナンスは別として。残存価値なし:5 年間で $1.5 million の削減から $1 million の投資を引いて、純 $500,000——ROI 50%。ここに行を足す:5 年目にディーラーの見積もり(仮想の数字)で $150,000 で売れるとする。総リターンは $1.65 million、純 $650,000、ROI 65%。同じ設備、同じ投資——一行足しただけで 15 ポイント違う。その行が表に属さないと言えるか。
残存価値の考え方は購入 vs リースの判断も変える。ここが面白いところだ。リース料にはすでに誰かの残存価値ベットが織り込まれている——設備が 5 年目にまだ価値を持つと確信できなければ、レッサーはあの安い月額を提示できない。逆に考えろ:残存価値がほぼゼロの高度特注設備を買うなら、リースの方がお得かもしれない。ゼロ残存のリスクをレッサーに渡したことになるからだ。シンプルなルール:残存価値の高い標準設備は買って、残存価値を自分のものにせよ。残存価値の低い特注設備は、発注書にサインする前にリースの計算を真剣にやれ。
だから次に ROI 表を作るときは、残存価値の行を空けるな。足して、年、見積もりのソース、3 つのうちどの数字を使ったかを記録せよ。その一行で、あなたの表は私がレビューした 10 件中 9 件より正直になる——3 年目に数字を問われたときにプロジェクトの資金を守るのは、ROI 表の正直さだ。
英語版からの翻訳。内容に相違がある場合は英語版を優先します。