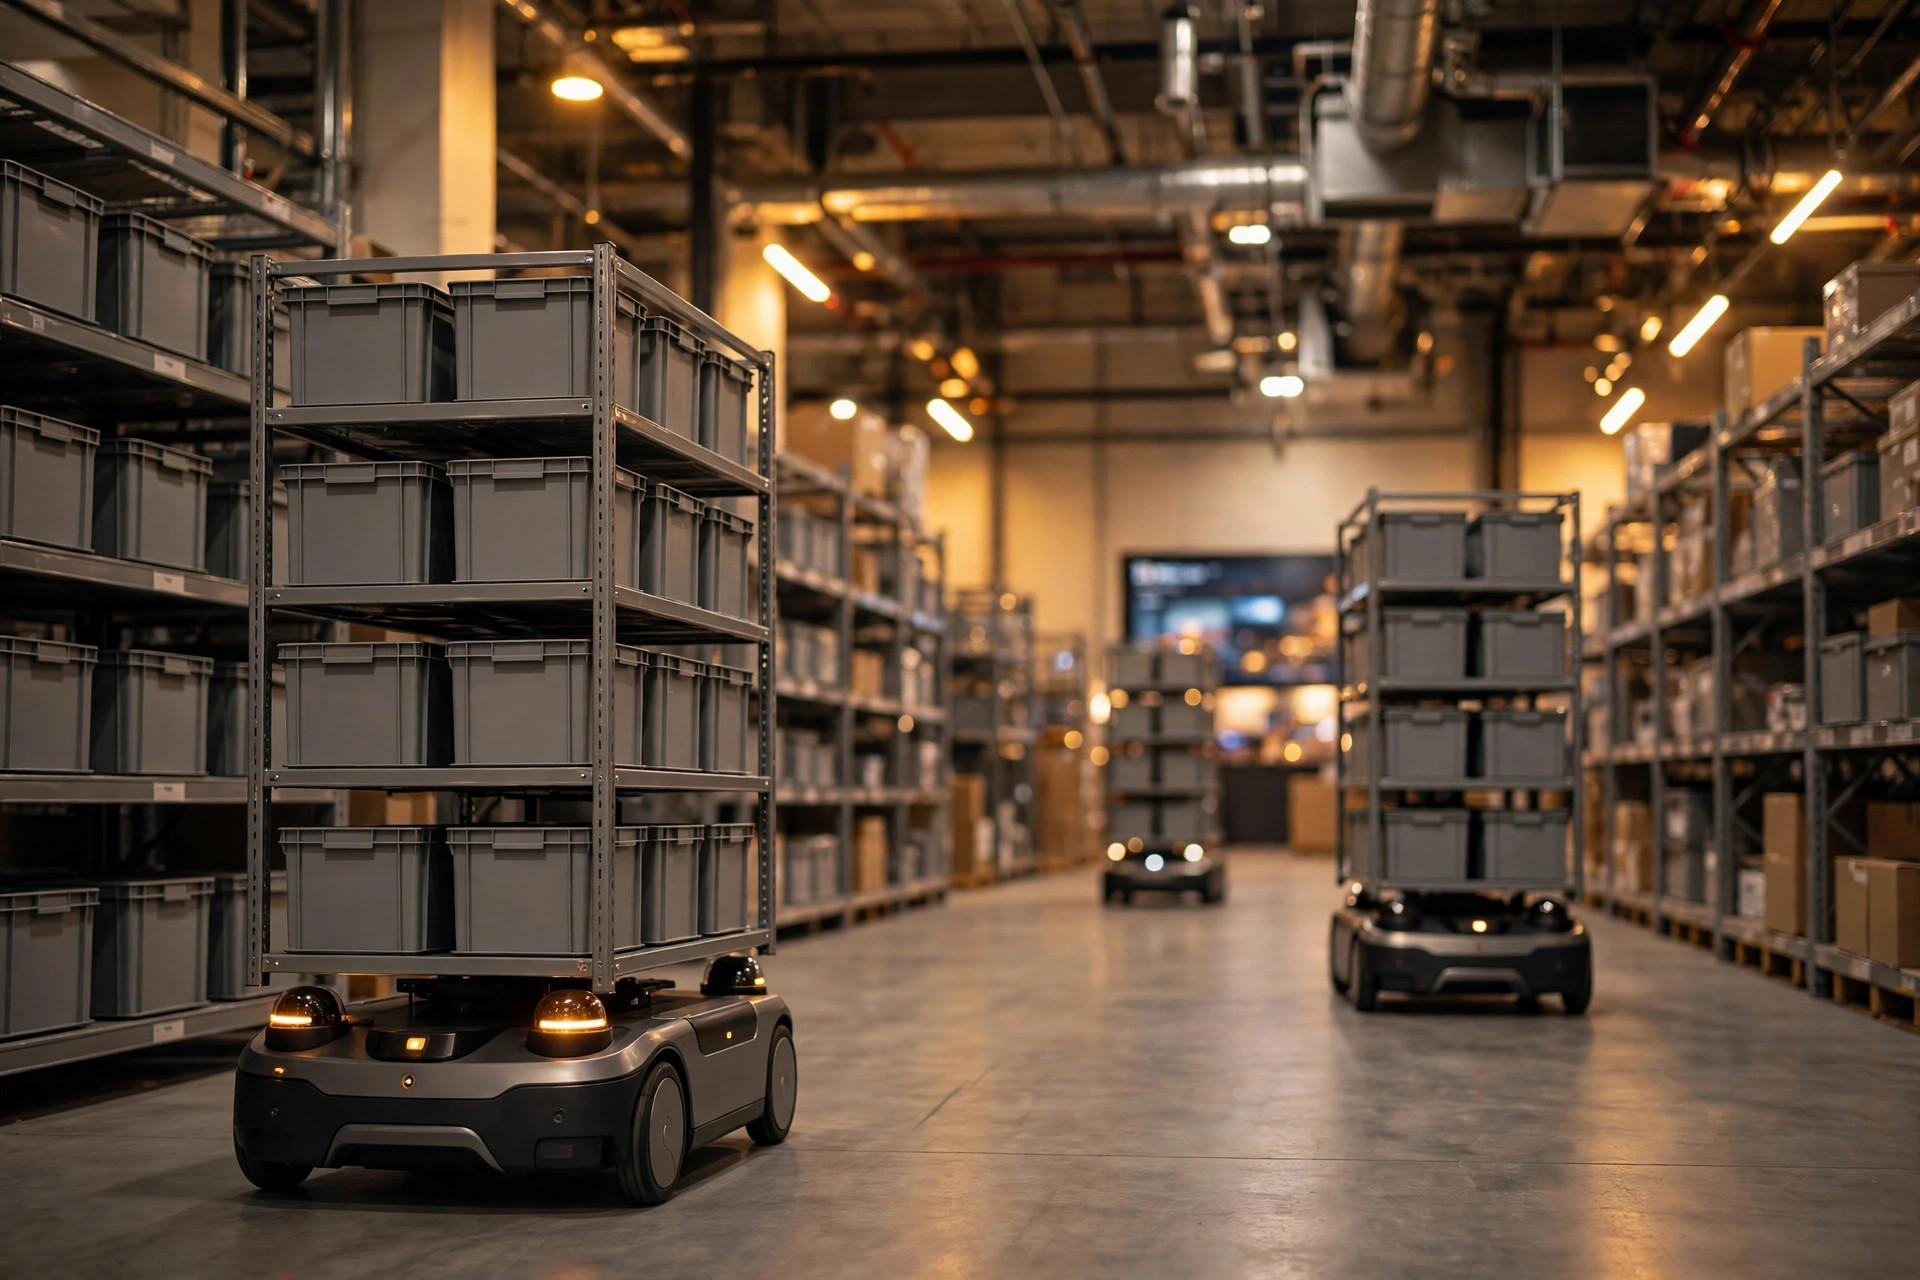
2025年後半のある時点から3PLの入札書類に新しい一文が現れ始めた。「人員シフトと需要予測におけるAI活用について記述せよ」。3年前、同じRFPはWMSを持っているか、ロケーション精度はどのくらいか、と問うていた。問い自体がシグナルである。荷主は技術力を「あればいいもの」ではなく、参加資格の基準として扱い始めている。
構図:大手3PLの投資は3つの方向に集中している
この2年間、大手3PLの技術投資は3つの領域に集中しており、その手順は驚くほど一致している。第一に、スケジューリング・インテリジェンス。スーパーバイザー主導のシフト計画やウェーブ構築をアルゴリズムが置き換え、注文プロファイルに基づいて注文をグループ化し、ピック経路を自動で割り当てるシステムである。第二に、需要予測。過去の出荷実績、販促カレンダー、季節要因をモデルに投入し、SKU別に2~4週間先の出荷量を予測する。在庫補充と人員計画の両方に情報を与える。第三に、AIカスタマーサービス。大規模言語モデルが高頻度で繰り返される問い合わせ層——「貨物はどこにあるのか」「この請求書はどう計算されたのか」——に対応する。
上場3PL数社の開示資料と投資家向けコミュニケーションを精査した。開示の定義がまちまちで企業間の直接比較は誤解を招くが、方向性は一様だ。市場上位における技術・デジタル投資は、売上よりもはるかに速く伸びている。平たく言えば、リーダー企業は今日の利益を削って明日の技術的モート(堀)を築いている。
数字:その投資は実際に何を買うのか?
決定的な問いは、この投資が価格設定力に転換するかどうかだ。事業者自身の公表によると、AI支援スケジューリングにより倉庫あたりのピック生産性は約15~30%向上したという。この幅は控えめに聞こえるが、コスト構造の中に置くと違って見える。
人件費は長らく倉庫運営の支配的コストであり、よく使われるおおまかな目安では運営コストの50~60%を占める。100,000平方フィート、1日8,000件出荷の施設をざっくり試算してみよう。ピック人件費が年間約$2.4 millionだとすると、生産性20%向上で年間約$480,000が浮く。一方、AIスケジューリングモジュール——ソフトウェアのサブスクリプションと償却済みの導入費——は年間$150,000~$250,000程度だ。投資回収は12か月以内に収まる。だからリーダー企業は節約の一部を入札価格に反映し、残りを再投資できる。技術投資と価格競争力の自己強化ループである。
重要な注意点がある。上記の計算は、注文プロファイルが安定し、SKUが集中した倉庫でのみ成り立つ。SKUが極端に分散し、日次出荷量が激しく変動する施設では、ロングテール注文がアルゴリズムの利得の大部分を食いつぶし、実際の生産性向上は1桁に落ち込むことがある。大手企業がAIをネットワーク全体ではなく、まず主力の大規模拠点に導入する理由はここにある。
2025年秋、中国南部の3PL入札に立ち会い、この変化を象徴する場面を見た。荷主は年間約3 million件を出荷するホームファニシングのEC企業で、3社がショートリストに残った。技術集約度が最も高い入札者は、最安値より約8%高い提示で——勝利した。調達責任者は私にこう語った。落札者の確約したピック速度と例外対応SLAを、カスタマーサービスの人員数と回避できたクレームに換算すると、その8%のプレミアムは1年で回収できるというのだ。技術投資は入札の決まり方を変えている。「誰が一番安いか」から「誰の総所有コストが一番低いか」へだ。荷主がこの論理を内面化すれば、技術の物語を持たない事業者は、価格で競争する権利すら徐々に失っていく。
帰属:AIが実際にコストを削るのはどこか
投資を分解すると、AIは3PL運営の3つの特定リンクで実質的な節約を生み出している。
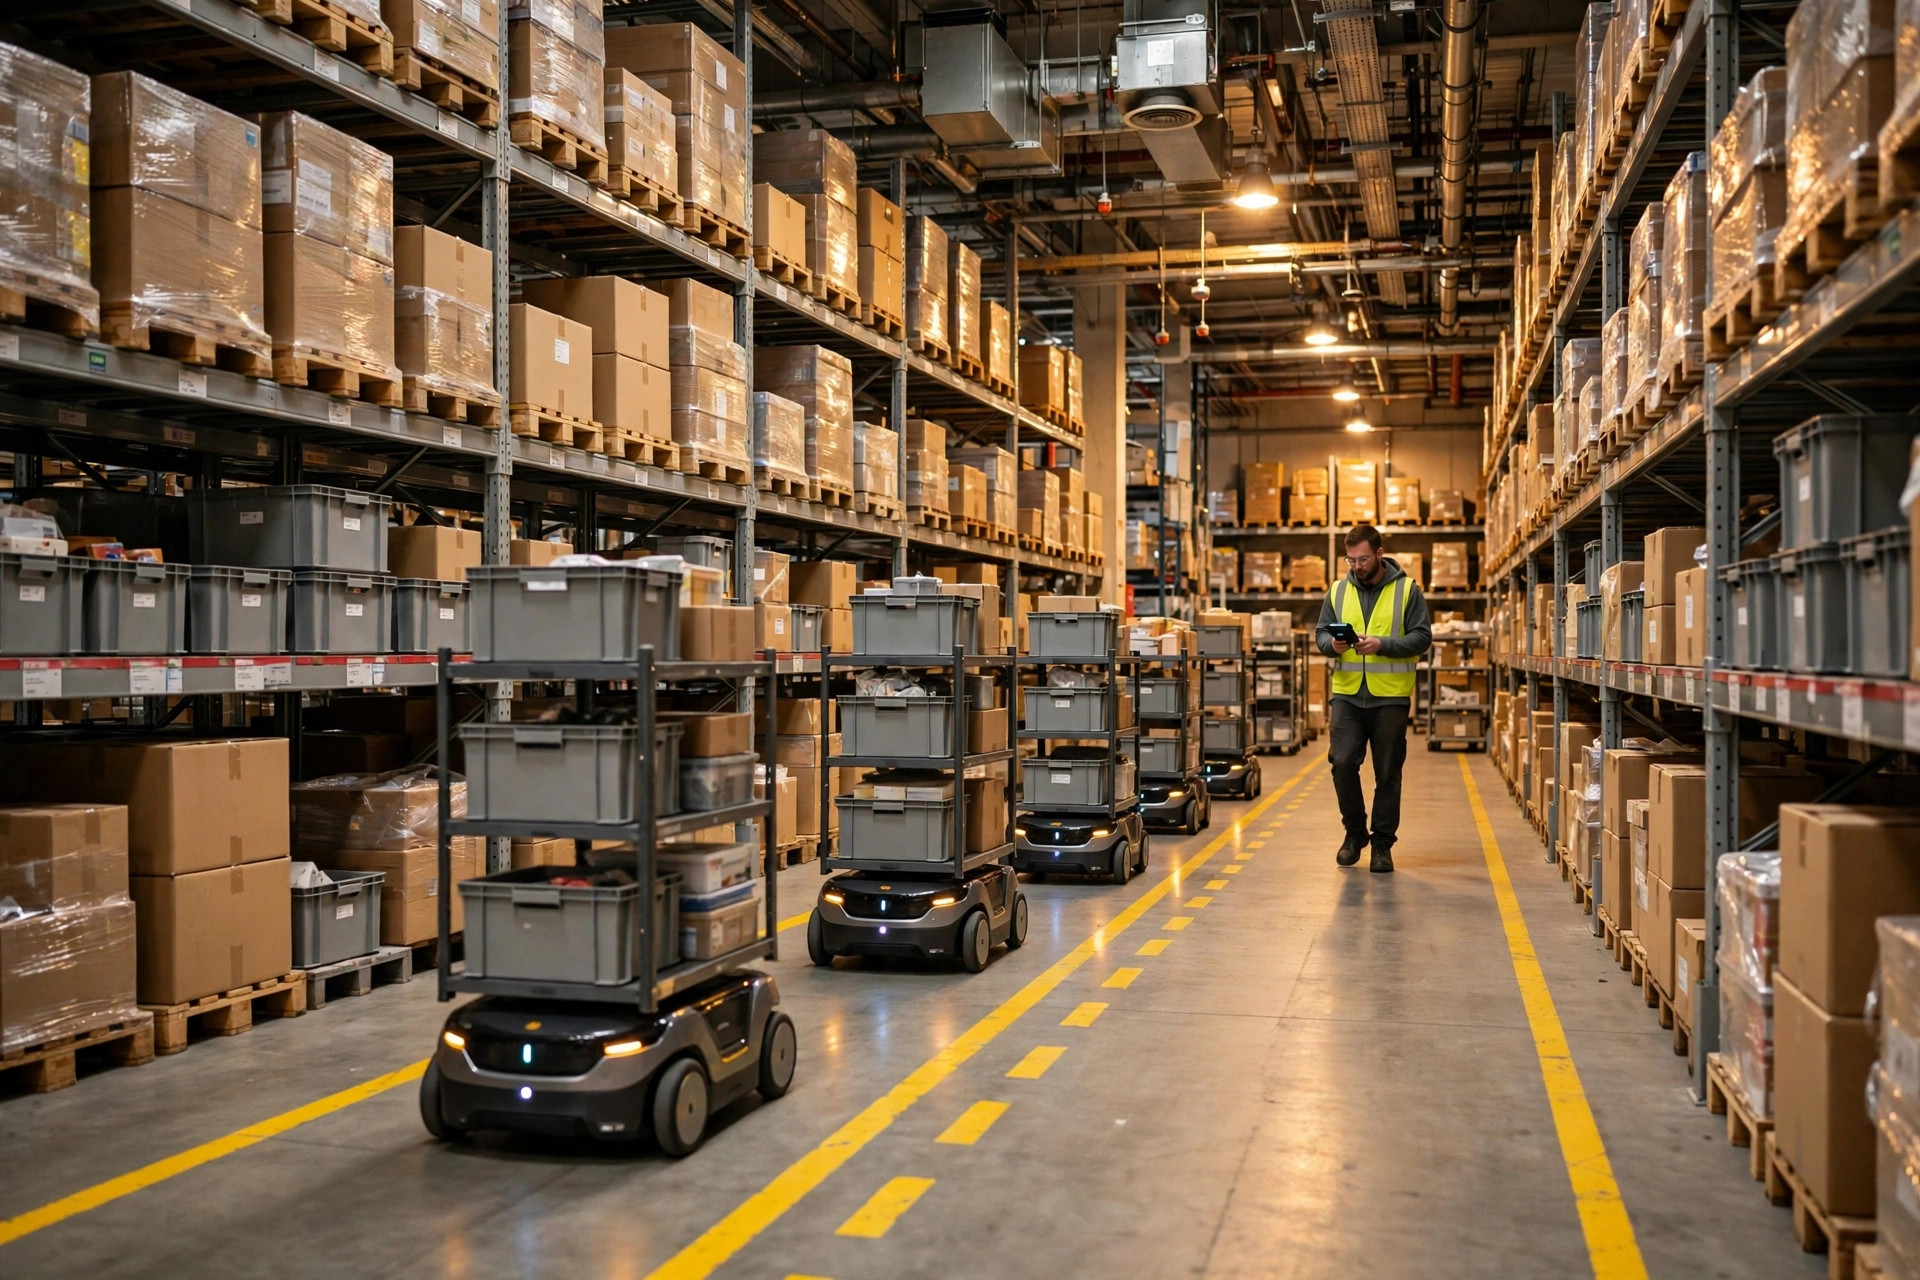
第一は人員シフトのスケジューリングだ。従来の倉庫はスーパーバイザーの勘で組む。明日の注文はだいたいこのくらい、人はだいたいこのくらい。アルゴリズムスケジューリングの価値は、神秘的な意味で正確だからではなく、反復が速いことにある。システムが予測出荷量に基づいて日々の必要人員を提案し、スーパーバイザーは微調整するだけだ。中国東部の3PLの運営責任者は、2025年のピークシーズンに予測ベースのスケジューリングを導入したところ、臨時労働の利用が約20%減ったと語った。臨時労働の時給は正社員より20~30%高い。だからこそ、そこが一番節約に効く。
第二はスロッティング(棚割り)最適化だ。ABC分析は教科書の助言だが、手作業のABC見直しは年1~2回にすぎないのに対し、SKUの速度プロファイルは絶えず変わる。アルゴリズムなら毎週スロッティングのヒートマップを再計算し、売れ筋をゴールデンピックゾーンに引き上げられる。節約は勘定科目には現れない。歩かなかった歩数として現れる。80,000平方フィートの倉庫で、ピック経路が10%短くなれば、1年で相当数の人件費時間が浮く。
第三はカスタマーサービスだ。中堅3PLのサービスチームは毎日数百件の繰り返しチケット——「貨物を追跡してほしい」「この請求書を説明してほしい」——をさばく。LLMベースのサービスにより、定型問い合わせの自動解決率は70%を超えた。中国東部のアパレルフルフィルメント3PLでは、2025年の年中商戦で問い合わせ量が4倍に膨れた。例年なら臨時オペレーターを6人雇うところ、今年はモデルが定型問い合わせの80%以上を吸収し、追加は2人にとどめた。浮いたのは賃金だけではない。ピーク時に人が雇えないリスクそのものだった。置き換えられたオペレーターは解雇されず、例外対応とカスタマーサクセスに移った。この変わったコスト構造こそ、リーダー企業が入札で利益を譲れる理由の一部である。
トレンド予測:統合ではなく層化が起きる
証拠と時系列つきの私の見立てはこうだ。層化は起きるが、「大が小を食う」形にはならない。2026~2027年にかけて、AIスケジューリングは大規模入札の標準項目になる。それを持たない事業者はショートリスト入りが難しくなる。2027~2028年には投資が価格に反映され、リーダー企業は定型の大口契約で5~10ポイントの見積もり優位を築く。同時に、中堅・地域3PLは消えない。巨人が争おうとしない3つのポジションに退くだろう。
第一は垂直方向の深さだ。コールドチェーン医薬品、危険物、高額電子機器。ノウハウはアルゴリズムではなく、コンプライアンスの細部と取り扱いの職人技に宿る。第二は地域密度だ。同一都市圏内に3~4か所の小規模拠点を構え、当日配送を担う。全国ネットワークより、地域の関係と対応速度がものを言う。第三は専門性・非定型業務だ。設置付きのホワイトグローブ配送、展示会物流、返品物流。業務が非定型であるほど、AIの標準化メリットは小さく、人の経験の価値は大きくなる。
逆張りの見方を言えば、中堅3PLにとっての最大リスクは「AIを買う余裕がない」ではなく「間違ったAIを買う」ことだ。年商$20 million未満の地域3PLが需要予測システムに大金をつぎ込み、注文の70%が3つの大口顧客からの突発的な追加注文だったと気づいた例を見たことがある。パルス状の需要にはモデルは無力で、システムは放置されている。AIは増幅器だ。注文プロファイルがすでに持つ構造的優位を増幅するだけである。優位が規模と標準化になかったのなら、増幅器は何もしてくれない。
業界への3つの問い
第一に、技術軍拡競争は業界全体の固定費ベースを押し上げ、3PLの利益率をさらに薄めるのか。WMSの普及でこの映画は見たことがある。システムは業界全体の収益性を引き上げないまま、参加資格の必須条件になった。入場料が上がっただけだ。
第二に、大手3PLのスケジューリング、予測、サービスが似たクラスのアルゴリズムで動くようになったとき、差別化は消えるのか。みんなのAIが同じ基盤モデルからファインチューンされたら、競争は価格戦争に逆戻りするのか。
第三に、荷主が今まさに問うべき問いだ。3PLが中核の運営知能をアルゴリズムにアウトソースしたとき、事業者の切り替えは容易になるのか、困難になるのか。蓄積されたデータとモデルを持つ者が、次の交渉のテーブルでレバレッジを握る。
技術の分断は、地平線の先ではなく、すでに動き始めている。しかし歴史のパターンは一貫している。どの技術の波においても、勝者は単に最も先進的な者ではなく、「何で勝つ必要がないか」を最も明確に分かっている者である。
Dr. Chen(サプライチェーン研究者)著
英語版からの翻訳。内容に相違がある場合は英語版を優先します。