2026年第四四半期を迎え、多くの企業が2027年度の予算サイクルを締めくくっている。サプライチェーンと倉庫ITのリーダーたちは、同じ問いに答えようとしている。来年のAI予算は実際にどこへ向かうべきなのか。直感に頼るのではなく、公表された二つの業界調査を出発点として、データから答えを導き出す価値がある。
2027年の倉庫AI予算環境について二つの調査が語ること
MHIとDeloitteが2025年3月に共同発表した「2025 MHI Annual Industry Report」(サプライチェーン実務家への調査に基づく)によると、回答者の28%がすでにサプライチェーン業務でAIを利用していると回答し、さらに54%が五年以内に利用する予定だった。これにより、2029年までの五年累計の導入率は約82%となる。AI適用意向が最も高かった三つの領域は、在庫・ネットワーク最適化(92%)、クラウドコンピューティングとストレージ(91%)、センサーと自動識別(88%)だった。一方、回答者の45%が今後三年以内にAMR、自動倉庫(自動収納検索システム)、ロボットなどの自動化機器を購入する予定で、リスキリング・再教育の取り組みを強化する予定の組織の割合は2024年の25%から2025年の38%へ上昇した。
二つ目のデータポイントは、Modern Materials Handlingの「2026 Outlook Survey」によるものだ。それによると、回答者の28%が2026年にマテリアルハンドリングソリューションへの支出が増加すると予想し、平均増加率は27%だった。投資を継続している企業のうち、59%がWMSなどのテクノロジー情報システムに支出し、自動化技術への支出は41%だった。二~三年先を見据えると、42%が支出の増加を予想し、前年の35%から上昇した。
まとめると、慎重な予算でありながら方向性は明確だ。多くの企業は様子見または横ばいを維持しているが、支出されている資金はソフトウェア——WMS、WCS、データプラットフォーム——と自動化機器へ決定的に傾いている。これこそが、来年の倉庫AI予算がどこへ流れるかを問うための正しい出発点だ。問いはもはやAIに資金を出すかどうかではなく、どのプロジェクトが最初に資金を得るかである。
2027年の倉庫AI予算を吸収しそうな三つのプロジェクトタイプ
帰属のロジックはこうだ。2023–2025年は倉庫AIのパイロット時代であり、概念実証(PoC)プロジェクトが中心だった。2027年の予算サイクルは、複製と収益化への転換を示している。この背景と、上記の二つの調査との整合性から、資本が最も流入しそうなのは三つのカテゴリである。
一つ目は、ROIが実証済みのプロジェクトのスケール複製——AI画像検査、需要予測に基づく補充だ。MHI調査では、在庫・ネットワーク最適化がAI意向で92%と首位である。これらのプロジェクトに共通するのは、すでに一~二拠点で実証され、効果が測定可能であり、追加拠点への展開の限界コストが低いことだ。2027年予算におけるこれらへの姿勢は、再び実験を繰り返すのではなく、拡大となるだろう。
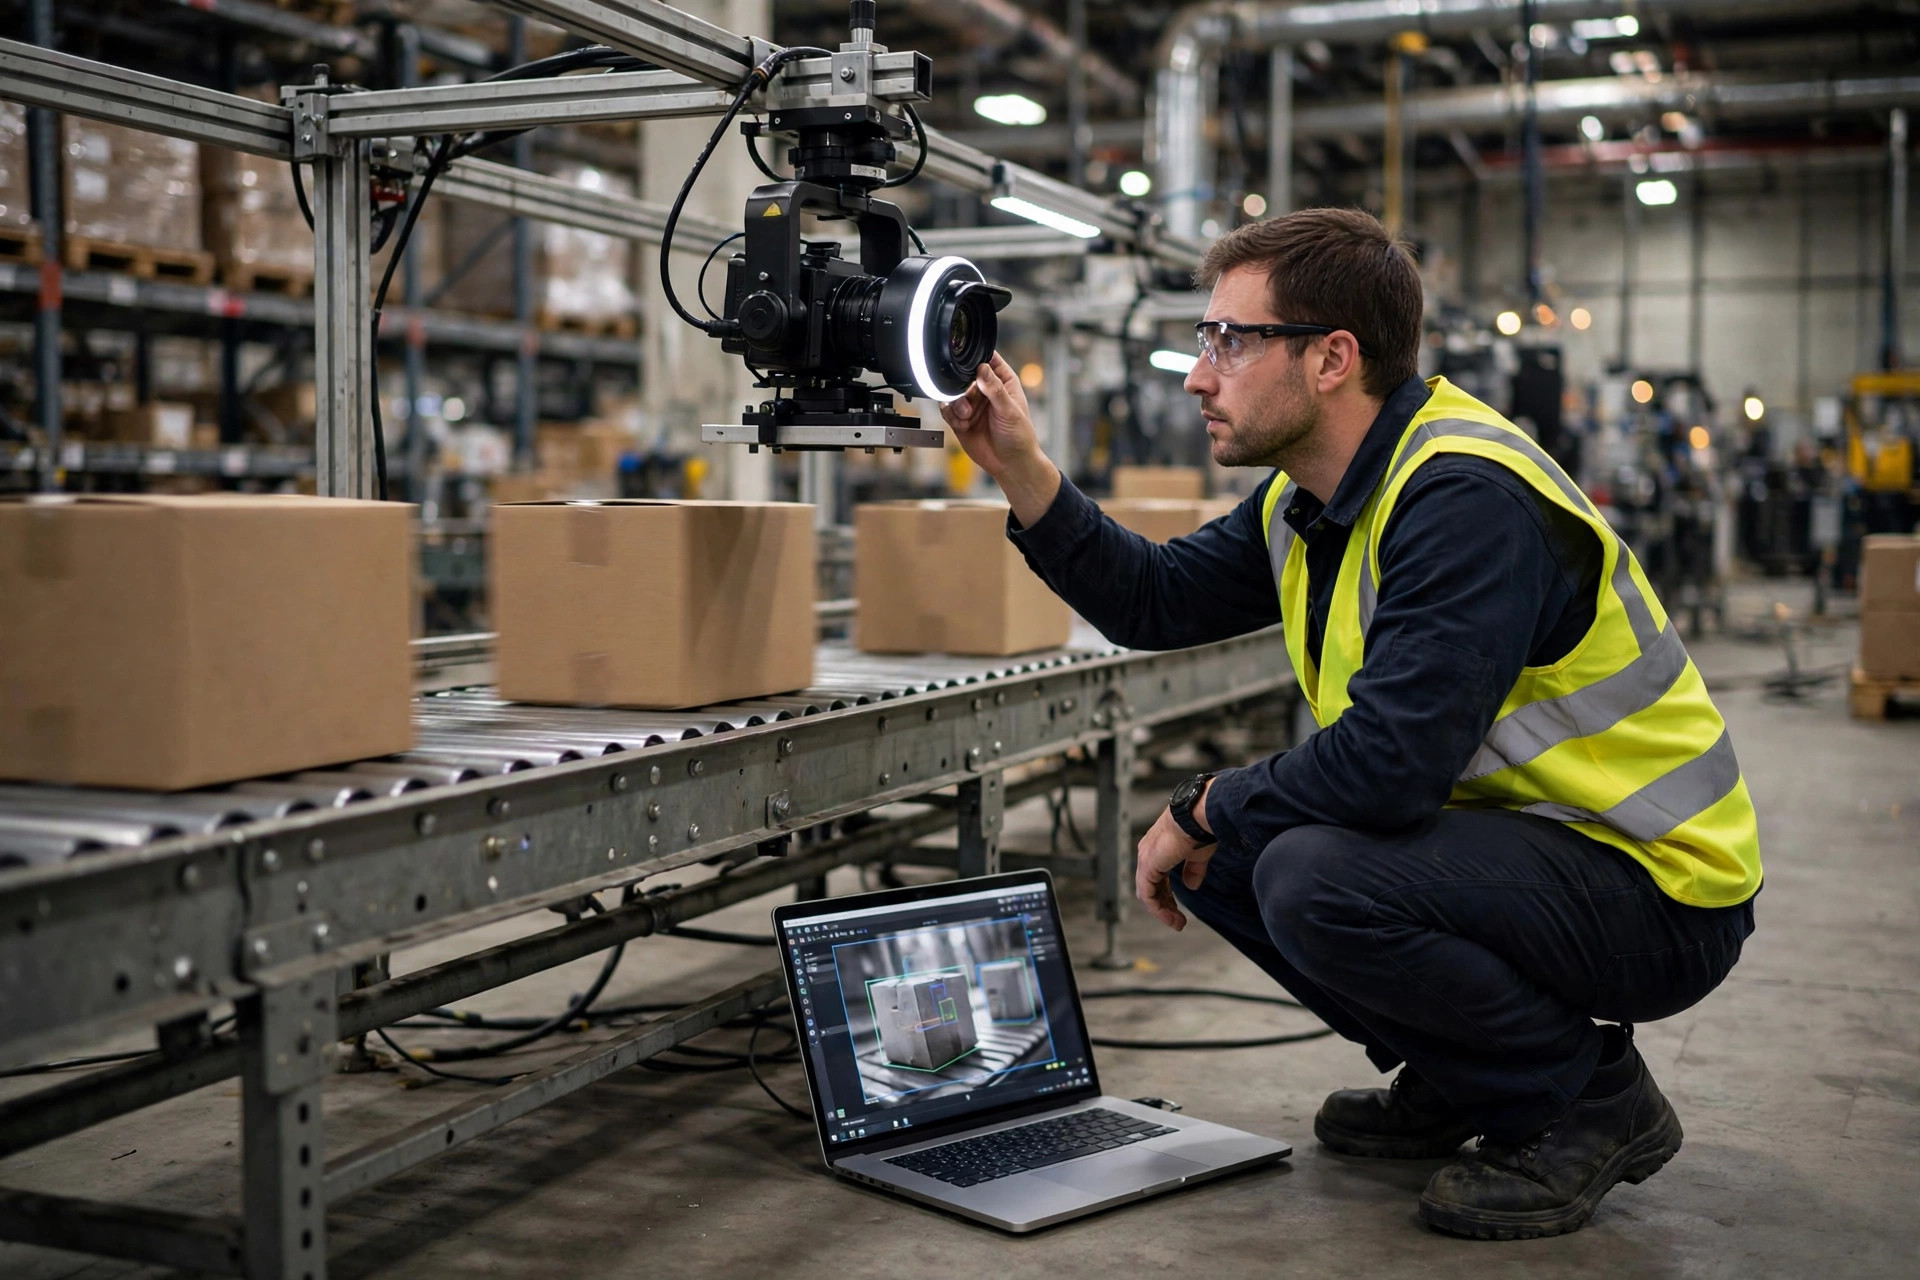
二つ目は、即時かつ計算可能な回収が見込めるプロセス自動化——AMRフリートのスケジューリング最適化、入荷ドキュメントのインテリジェント認識だ。これらのプロジェクトは大げさな主張をしない。計算はシンプルだ。削減された労働時間、削減された空走行マイル、高速化された文書処理はすべて、十二か月の期間内にドルに換算される。MMH調査の「労働要件の低減」に関する投資意向の高まりという結果も、同じ方向を指している。ここで一つ明確にしておくべきなのは、これは自動化とアルゴリズム最適化の組み合わせであり、機器購入単独ではないということだ。ハードウェアには独自の設備投資予算枠がある。AI予算は、機器をより賢くするための費用である。
三つ目は、データインフラである。マスタデータガバナンス、データレイク、システム横断のデータ可観測性だ。最も地味で削減されやすいが、2027年のAI予算で最も硬直的な費目になる可能性がある。その根拠は、MHIレポートの驚くべき告白にある。多くの企業がすでに高度なデータ収集システムやポイントソリューションに多額の投資をしているにもかかわらず、データの分析、より大きな文脈への配置、真に使える洞察の抽出に苦戦しているのだ。同レポートの提言は「統一された正確なデータ」から始まる。この基盤なしに、最初の二つのカテゴリを複製することは停滞する。
注目すべき二つの観察
観察その一は、2025年3月に発表されたMHI/Deloitte調査(米国のサプライチェーン実務家サンプル)からのものだ。企業の45%が三年以内にAMR、AS/RS、ロボットを購入する予定だった。これは「パイロットから調達へ」のシグナルだ。2023–2024年の倉庫AIが主にソフトウェアの概念実証にあったとすれば、2027年の予算サイクルでは、機器側の資金が追いつきつつある。実務上の示唆は、AI予算計画がソフトウェアの費目だけを単独で見ることはできず、自動化の設備投資と足並みをそろえて動かなければならないということだ。画像品質検査用の検査カメラ、AMRフリート用のスケジューリングアルゴリズム、AS/RS用のデジタルツイン——ソフトウェアとハードウェアは一つの帳簿である。
観察その二は、2026年初めのModern Materials Handling調査からのものだ。投資を継続している企業のうち、59%の支出がWMSのような情報システムに向かい、自動化技術への41%を大きく上回った。ソフトウェア投資がハードウェアを先行しており、その順序が物語っている——資金はまず目に見えないデータ作業、すなわちシステムのアップグレード、インターフェース統合、KPIデータ取得へ流れている。同じ調査は、「自動化による主要業績評価指標(KPI)のためのデータ取得。データから価値を得るうえで人工知能が役割を果たす可能性が高い」という新たなパターンを指摘している。言い換えれば、データインフラ支出はすでに起きている。多くの企業がまだそれに独自の予算枠を与えていないだけだ。2027年には正式に議題に上るだろう。
2027年AI予算配分の参照フレームワーク
上記の推論に基づき、実用的な出発点となるフレームワークは、実証済みプロジェクトのスケーリングに約50%(リスク最低、リターン最確実)、回収重視のプロセス自動化に30%(十二か月の回収期間基準で選別)、データインフラに20%(マスタデータガバナンス、データレイク、インターフェース標準化)を配分する。
明示しておくと、この5:3:2の配分はヒューリスティックなフレームワークであり、公表された調査の統計的知見ではない。現実の比率は各社のデジタル基盤に従うべきだ。WMSのデータ品質が低い企業はデータインフラの割合を高くすべきであり、すでに二つ以上のAI活用事例を実証している企業は複製により重みを置く余裕がある。このフレームワークの価値は、議論の出発点としてであり、標準的な答えとしてではない。
意外な予測
資金の流れだけを純粋に判断すれば、意外な結論が浮かぶ。来年の倉庫AI予算サイクルの最大の勝者は、アルゴリズムベンダーではなく、倉庫のデータを整える手助けをするサービスプロバイダーかもしれない。
ロジックの連鎖は成り立っている。MHI調査は、サプライチェーンAIの導入が28%から五年で82%へ上昇することを示している——資金は流入してくる。しかし同じレポートは、ボトルネックがアルゴリズムの不足ではなく、断片化し、汚く、つながっていないデータであることを認めている。アルゴリズムベンダーは能力を売る。データガバナンス、システム統合、マスタデータサービスプロバイダーは、AIが機能するための前提条件を売る。予算承認の言葉で言えば、前提条件のほうが能力よりも委員会を通りやすいことが多い。なぜなら、一方はすでに感じている痛みに対処し、もう一方はまだ先の利益を約束するからだ。
この予測には時間的境界がある。パイロットから複製への移行期である2027年のウィンドウに当てはまる。2028–2029年にかけて大多数の企業がデータインフラのキャッチアップを終えれば、予算の重心は自然にアルゴリズムとエージェントへ戻るだろう。
2027年末に再訪すべき三つの問い
結論の代わりに、2027年末に再訪する価値のある三つの問いを挙げる。第一に、MHI調査の82%という五年導入率は早期に達成されるのか、それとも現実によって割り引かれるのか。第二に、業界はデータインフラ支出のROIを算出する信頼できる方法に合意できるのか。第三に、AMRのスケジューリングと補充判断がアルゴリズムに委ねられたとき、倉庫の人々は一体何を管理しているのか。
その答えが、2028年の予算の行き先を決める。そして2027年については、データが示唆するのは、資金はまず複製可能なもの、数えられるもの、そして他のすべてが機能するのに十分なほどデータをきれいにするものへ流れるということだ。
Dr. Chen(サプライチェーン研究者)著
英語版からの翻訳。内容に相違がある場合は英語版を優先します。