À l'automne dernier, mon courtier m'a transféré un e-mail. Formulation polie, message brutal : après examen de notre entrepôt, l'assureur avait décidé de ne pas renouveler.
Ma première réaction : c'est forcément une erreur. Plus de dix ans, zéro sinistre, des primes payées à temps chaque année — et ils s'en vont comme ça ?
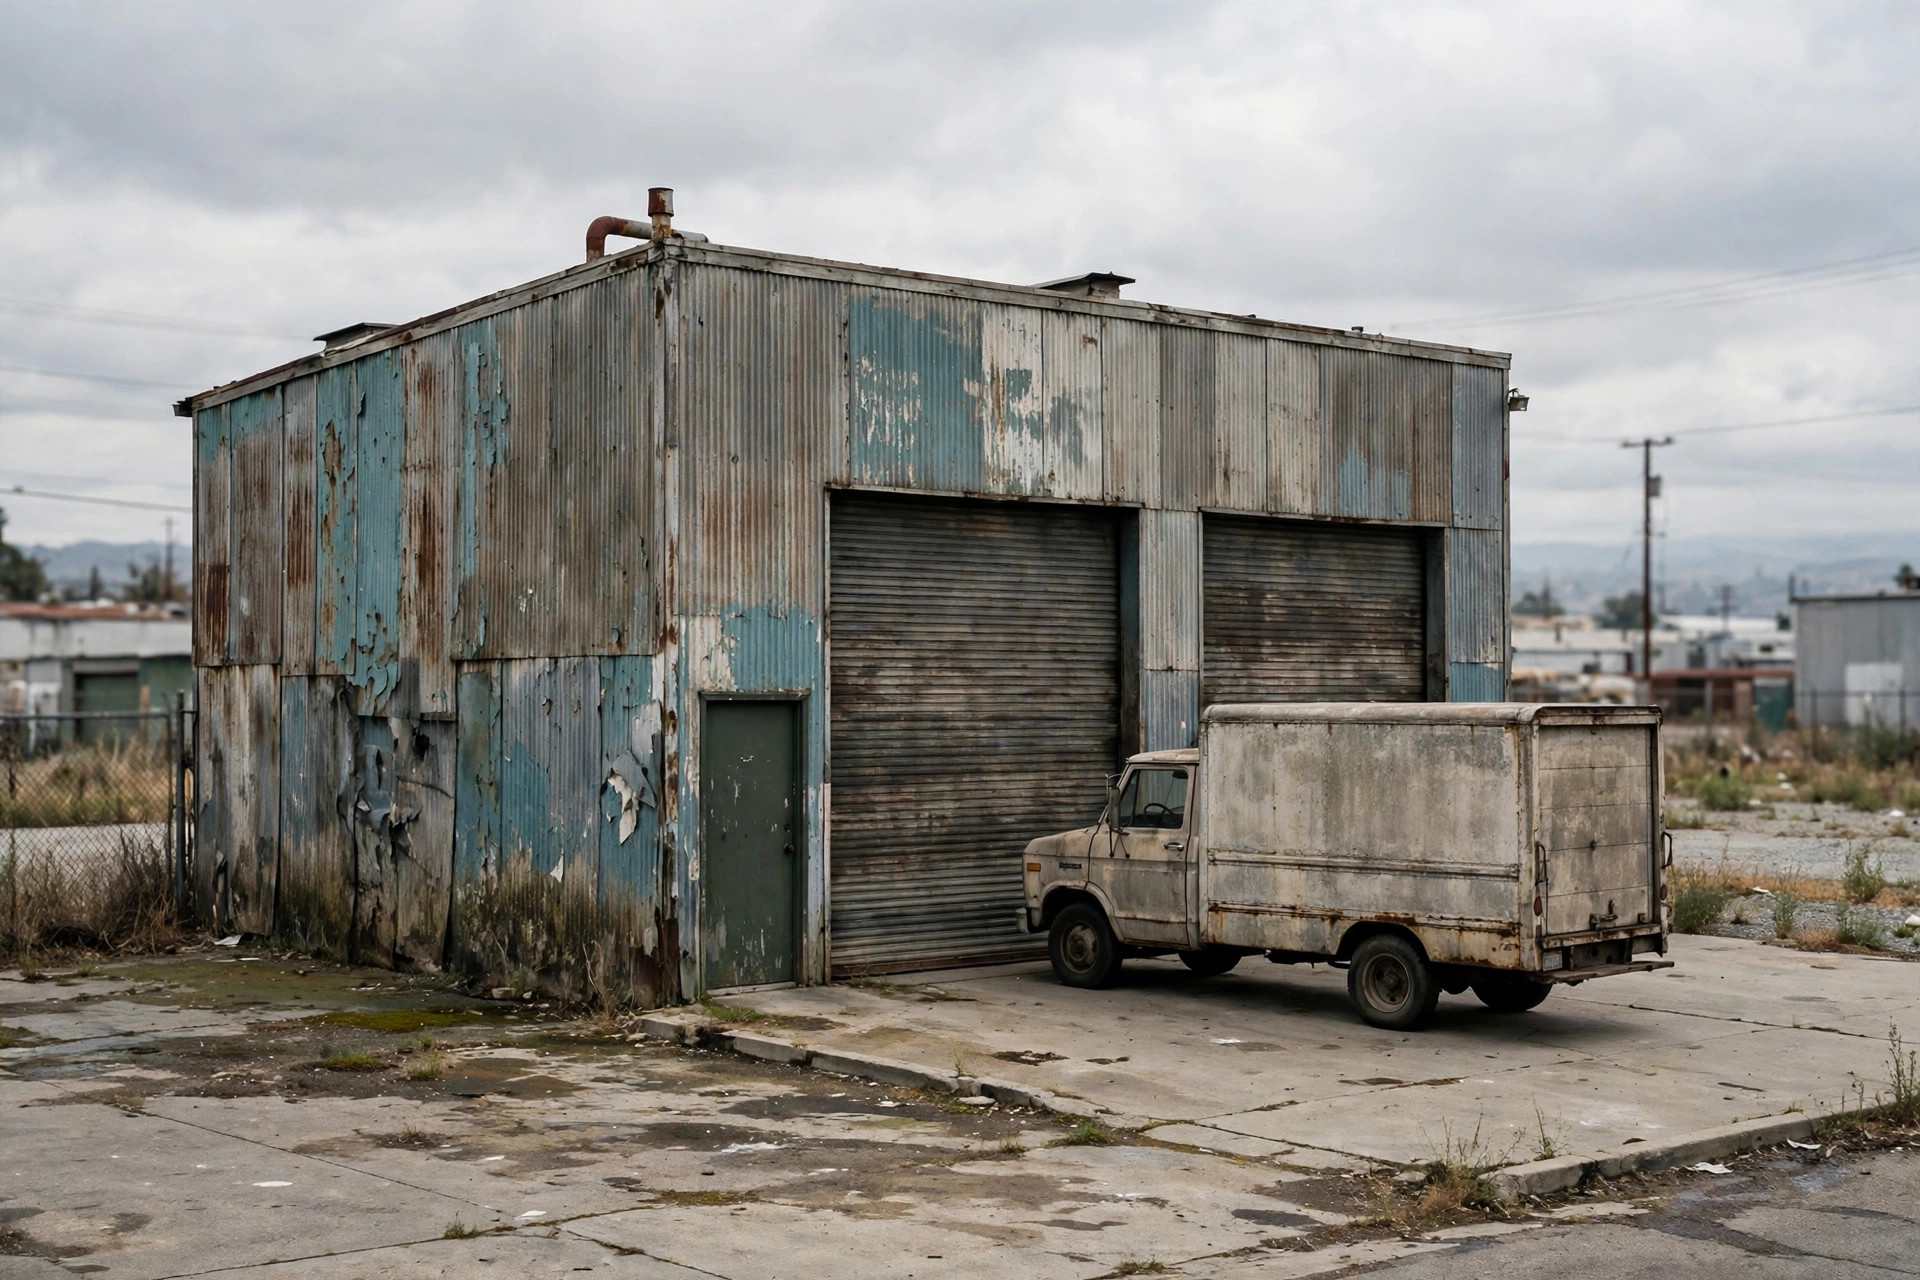
Il s'est avéré que ce n'était pas personnel. C'était le modèle. Notre entrepôt est situé en dehors d'Ontario, en Californie — un bâtiment des années 1970, un peu plus de 20,000 pieds carrés, pas de système de sprinklers. Les compagnies se retirent discrètement exactement de ce profil : vieux bâtiment plus pas de sprinklers. Pas moi en particulier. Toute la catégorie. Je suis retourné voir mon courtier, puis un autre recommandé par un ami. Les deux ont secoué la tête : sur le marché standard, personne ne touchera un bâtiment comme le vôtre.
C'est là que j'ai appris le seuil caché du propriétaire de petit entrepôt. Ce n'est pas de savoir si vous pouvez payer la prime. C'est de savoir si quelqu'un acceptera votre argent.
Surplus lines : le marché pour les risques que personne ne veut
Coincé, mon courtier a dit deux mots : surplus lines.
Voici la version simple. Aux États-Unis, les assureurs se déclinent en deux types : les assureurs admis (admitted carriers), dont les tarifs sont déposés et approuvés par l'État, et les assureurs non admis (non-admitted carriers), qui opèrent légalement mais en dehors de ce système d'approbation des tarifs. Le marché admis écrème les bons risques. Tout ce qui est vieux, étrange ou épineux tombe sur le marché du surplus lines. Ce n'est pas un marché noir — beaucoup de ces compagnies sont grandes et bien capitalisées. Elles ne jouent simplement pas selon les règles étatiques de dépôt des tarifs.
Il y a un hic pour entrer. En Californie, votre courtier doit montrer qu'il a fait un réel effort pour vous placer d'abord sur le marché admis — en général, cela signifie collecter des lettres de refus d'au moins trois assureurs standard. Ces deux e-mails de rejet qui ont ruiné ma semaine ? Ils sont devenus mon ticket d'entrée. N'ayez pas honte d'une lettre de refus. Collectionnez-les.
Le courtier compte aussi. Tous les agents ne peuvent pas placer des affaires en surplus lines — il faut une licence spéciale surplus lines. Demandez carrément : « Avez-vous une licence surplus lines ? » Si non, demandez une présentation à un courtier grossiste (wholesale broker) qui l'a. Dans le cercle des petits entrepôts, la rumeur va vite. Découvrez qui vient d'être placé et copiez son travail.
Ce que ça coûte : calibrez vos attentes
La vérité brute d'abord : le surplus lines coûte plus cher que le marché admis. Comptez quelque chose comme 30% à 50% de plus en ordre de grandeur approximatif — pour un petit entrepôt, cela représente plusieurs dizaines de milliers de dollars par an. Les chiffres exacts varient selon l'assureur et le bâtiment ; demandez un devis actuel plutôt que de faire confiance aux vieux chiffres de qui que ce soit, y compris les miens.
Mais c'est le mauvais calcul. Voici le bon :
| Option | Disponible pour les vieux entrepôts ? | Coût | Couverture | Pour qui |
|---|---|---|---|---|
| Marché admis | Essentiellement non | Le moins cher | La plus complète, adossée au fonds de garantie de l'État | Bâtiments neufs avec sprinklers |
| Surplus lines | Oui, avec des refus | ~30–50% de plus | Solide, attention aux exclusions | Vieux petits entrepôts comme le nôtre |
| Rouler sans assurance | — | Zéro | Zéro — un incendie et c'est fini | Joueurs |
Un petit entrepôt comme le mien ne peut pas se permettre de brûler de l'argent — mais rouler sans assurance ne brûle pas la prime, ça brûle toute l'entreprise. À côté de ça, 30% de plus n'est pas cher du tout.
La réparation bon marché qui a fait baisser la prime
C'est la partie la plus précieuse de toute cette histoire.
Mon voisin Lao Chen exploite un entrepôt de plus de 10,000 pieds carrés près de Rancho Cucamonga, où il stocke des granulés de plastique et des matériaux d'emballage. Il n'a pas été renouvelé en 2024 et était furieux. Son courtier lui a donné un conseil qui sonnait à l'envers : n'achetez pas encore — réparez d'abord, puis redemandez un devis.
Lao Chen a dépensé quelques milliers de dollars et a fait ceci :
- Installé assez d'extincteurs pour répondre aux exigences des pompiers, avec des étiquettes d'inspection à jour, en remplaçant chaque extincteur périmé
- Dégagé tout le stock qui bloquait les voies d'incendie et les portes, gardé les allées libres
- Installé des détecteurs de fumée surveillés qui alertent son téléphone
- Rangé le câblage douteux et dégagé l'espace autour des panneaux électriques
- Baissé les hauteurs de gerbage pour garder un dégagement suffisant en haut
Puis il a tout photographié et envoyé les photos à son courtier. Le nouveau devis est revenu environ 30% plus bas. Quelques milliers de dollars de réparations, remboursés en un an avec de la monnaie.
Les pièges cachés dans la police
Ne signez pas dès que la police arrive. Voici les clauses qui mordent les propriétaires de petits entrepôts :
Exclusions. L'inondation et le tremblement de terre ne sont quasiment jamais dans le forfait par défaut. En Californie, ce sont des polices séparées avec des primes séparées. Ne découvrez pas l'exclusion une fois que l'eau est déjà entrée.
Coassurance. Sous-assurez et l'assureur réduit votre sinistre proportionnellement. Assurez $600k d'un stock de $1M et vous pourriez ne toucher que 60 cents par dollar. Réduire la couverture pour économiser de l'argent, c'est creuser votre propre tombe.
Comment le bâtiment est évalué. Pour un vieux bâtiment, il est énormément important que les sinistres paient le coût de remplacement ou la valeur réelle dépréciée. Demandez avant de signer.
Pas de fonds de garantie de l'État. C'est la grande différence structurelle avec le marché admis : si un assureur surplus lines fait faillite, le fonds de garantie de l'État ne vous couvre pas. Alors ne magasinez pas seulement au prix — vérifiez la solidité financière et les notations de la compagnie.
La partie contre-intuitive
Mon courtier m'a dit : augmentez volontairement votre franchise, et la prime baisse sensiblement.
J'ai d'abord détesté l'idée — une franchise plus élevée signifie que les petits sinistres sortent de ma poche. Puis ça a fait tilt. Ce qui empêche un propriétaire de petit entrepôt de dormir la nuit, ce n'est pas un sinistre pénible de $5,000 ; c'est l'incendie qui emporte la moitié du bâtiment. Franchise élevée plus prime plus basse, c'est exactement la bonne combinaison pour nous : transférer la catastrophe, auto-assurer la nuisance. Nous, les petits entrepôts, ne pouvons pas nous permettre de brûler de l'argent — mais nous pouvons nous permettre d'assumer les petites choses.
Conseils pour les entrepôts comme le mien
- N'attendez pas deux semaines avant le renouvellement. Commencez deux ou trois mois à l'avance pour qu'un refus vous laisse encore du temps.
- Ne jetez pas les lettres de refus. Collectez-en au moins trois — c'est votre ticket d'entrée.
- Réparez d'abord, demandez un devis ensuite. Quelques milliers de dollars d'améliorations peuvent rogner une bonne partie de la prime.
- Augmentez volontairement la franchise. La prime réagit immédiatement.
- Trouvez un courtier avec une licence surplus lines. Demandez dans le cercle qui a été placé récemment.
- Lisez les exclusions et la clause de coassurance, pas seulement le prix.
Être rejeté par le marché standard n'est pas la fin du monde. Le chemin du surplus lines existe précisément pour des risques comme le nôtre — ceux que personne ne veut. La route est ouverte. Il faut juste quelques étapes supplémentaires et un peu plus d'argent. Comparé à rouler sans assurance, c'est de l'argent bien dépensé.
Par Xiao Ma, Propriétaire de petit entrepôt
Traduit de l'anglais. En cas de divergence, la version anglaise fait foi.