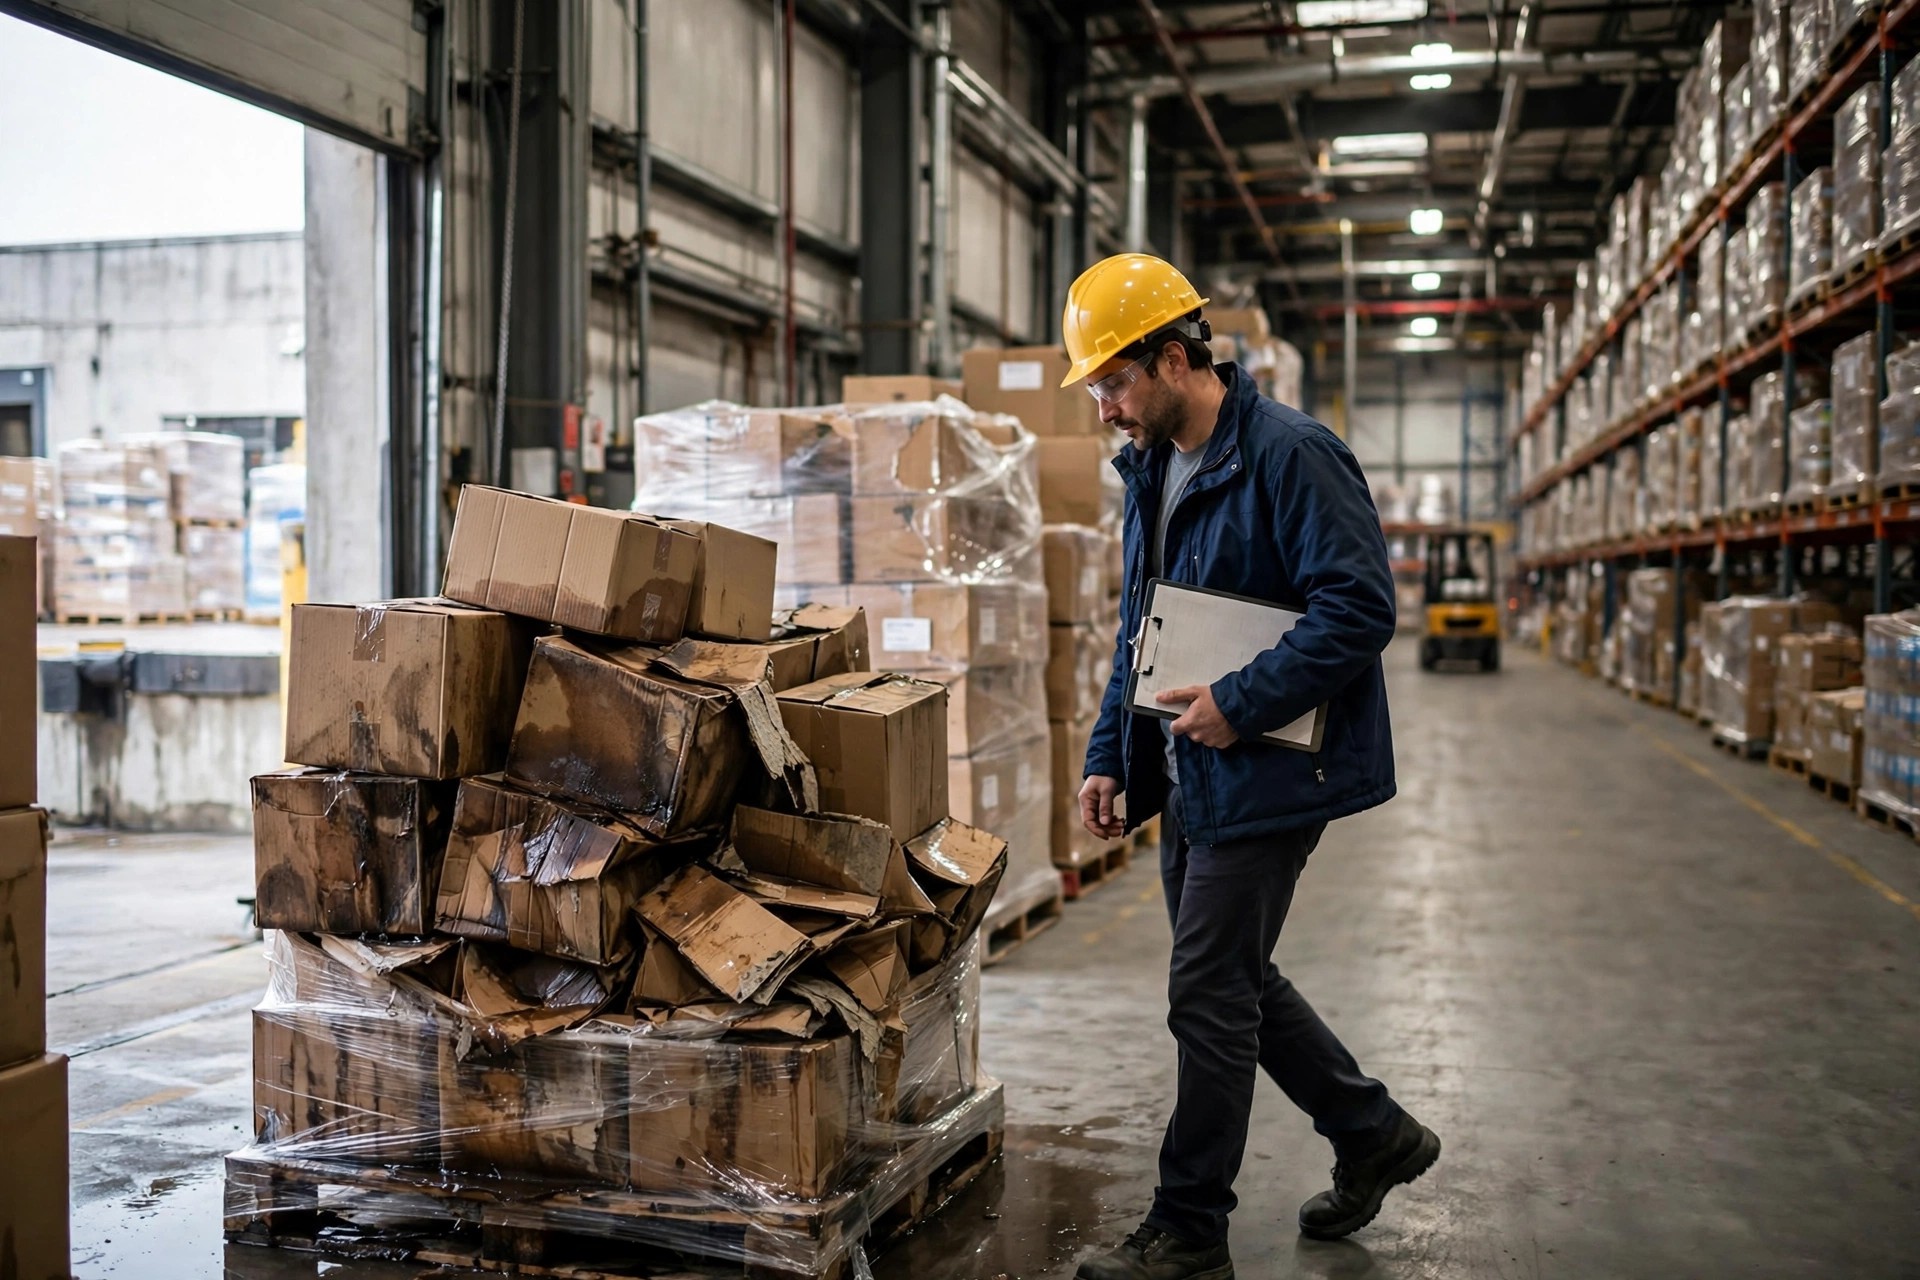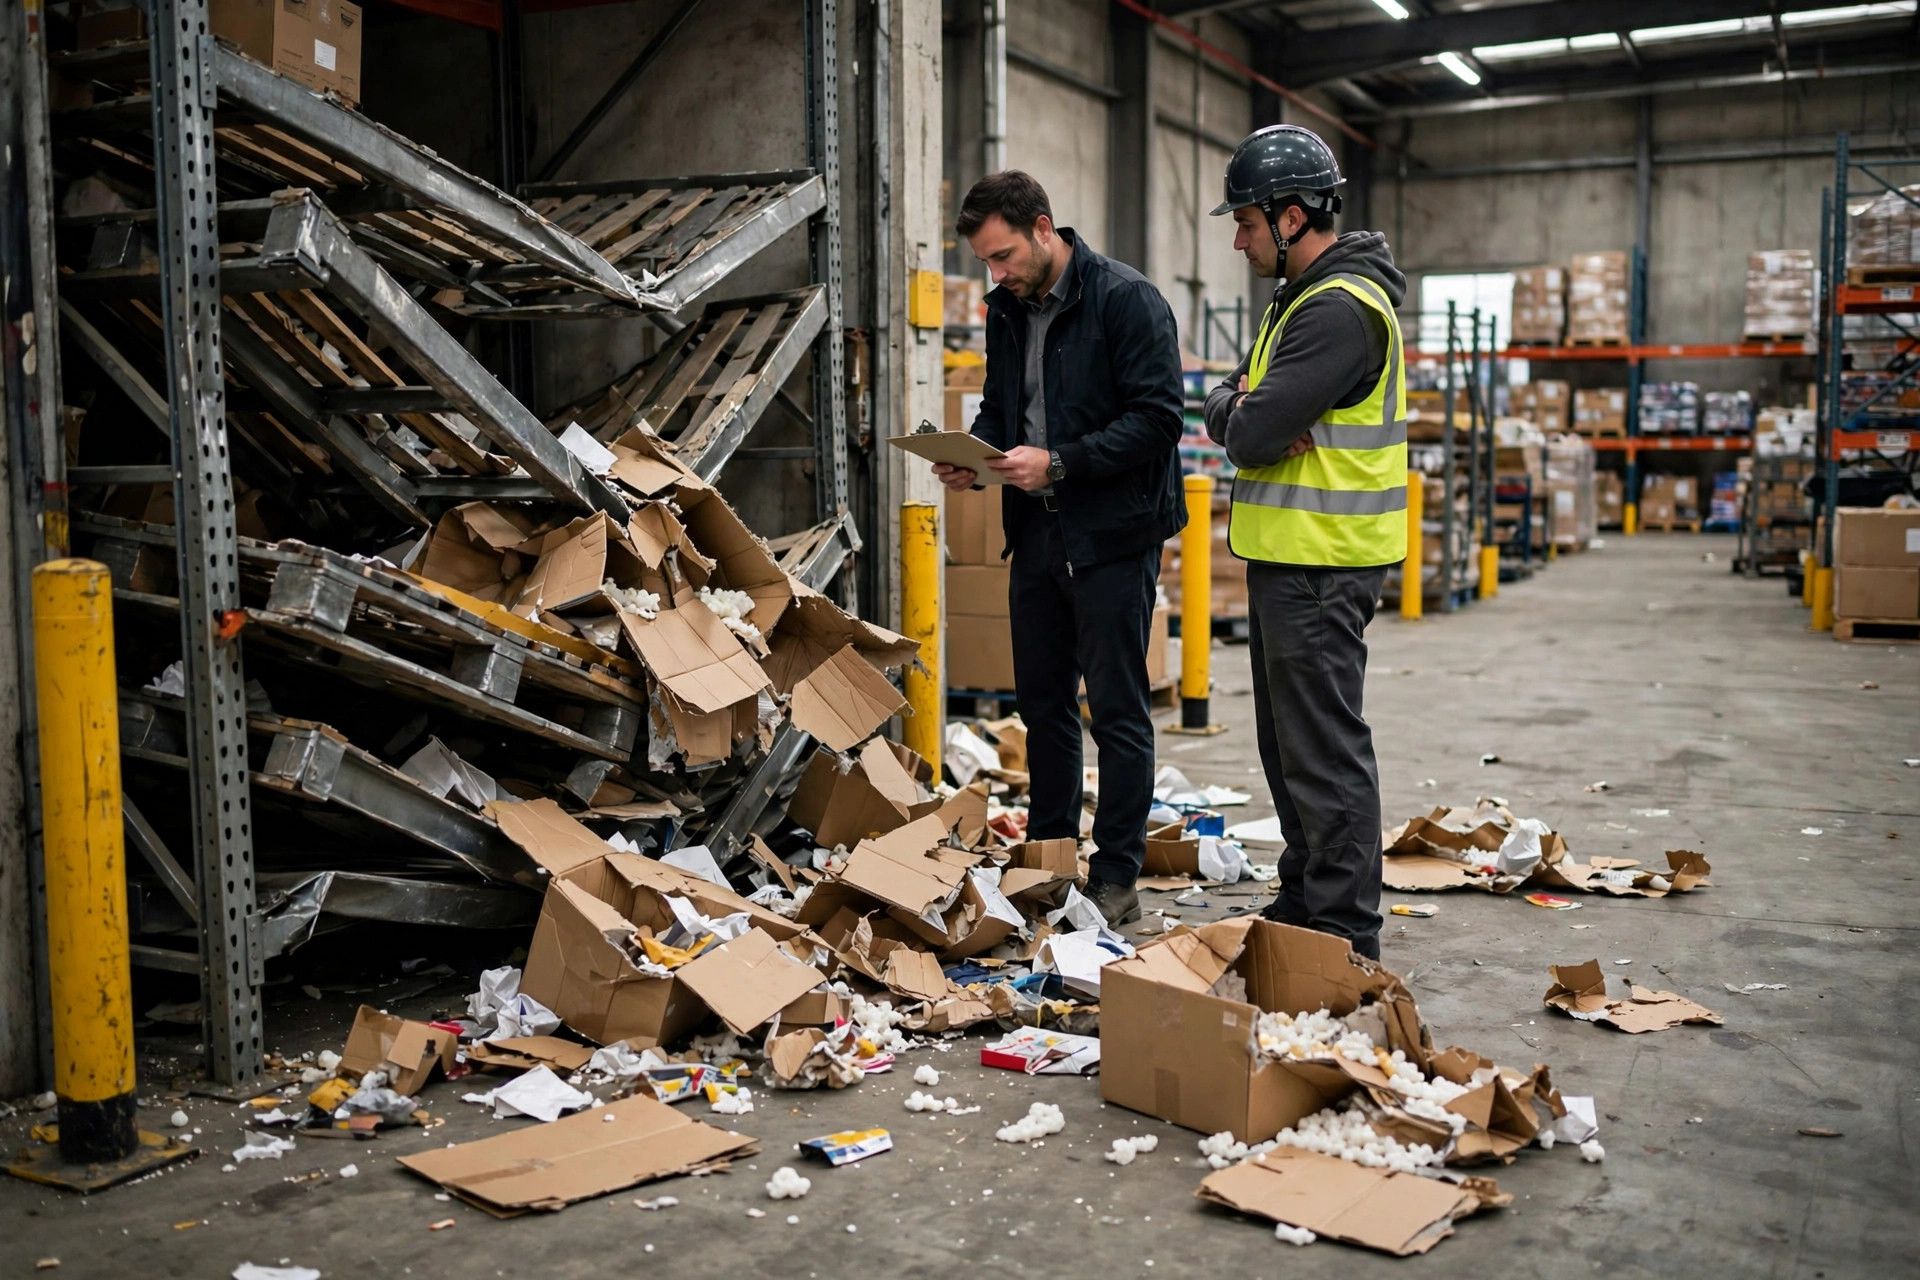
Nous avons un client — septembre 2023, un entrepôt de 180,000 pieds carrés dans la banlieue sud-ouest de Chicago. Un incendie s'est déclaré au-dessus d'une porte de quai vers minuit et a brûlé les matériaux d'emballage et les cartons sur une moitié de niveau de rack. Peu de produits ont brûlé, mais la fumée s'est infiltrée partout.
Le client a appelé le lendemain matin : « Susan, l'assureur envoie un expert. Que dois-je préparer ? » Je lui ai dit : « Préparez vos documents. Tout est en place, il valide vite. Il manque quelque chose, il peut vous faire traîner trois mois. »
Il est arrivé avec une copie de la police et le récépissé de la déclaration. L'expert lui a remis une liste de sept documents, et il a passé quatre mois à rattraper son retard — récupérant près de 40% de moins qu'un autre client dont le dossier était complet. Pas de mauvaise foi — il avait lui-même abandonné son levier.
Voici ces 7 documents : ce qu'il vous faut, où le trouver et ce que ça vous coûte s'il manque. Et rappelez-vous — la première chose après un sinistre n'est pas d'appeler votre courtier. C'est de sécuriser les lieux, tout photographier et commencer un brouillon du document numéro un.
1. La police et tous ses avenants
Quoi : Le texte complet de la police plus chaque avenant. Pas le résumé de deux pages que vous avez survolé à la signature — les conditions intégrales.
Où : Votre courtier a toujours un jeu complet ; la finance et le responsable interne de l'assurance devraient aussi en avoir un. Envoyez le PDF par e-mail aux responsables des opérations et de l'entrepôt dès le premier jour de la police — à 3 h du matin après un sinistre, vous voulez l'avoir sur votre téléphone.
S'il manque : La première question de l'expert sera toujours « veuillez fournir la police ». Sans elle, il évalue votre sinistre selon la lecture la plus conservatrice des conditions. Pire, vous ne saurez pas si votre police comporte une clause d'augmentation automatique ou une clause de stock en transit. Les valeurs des stocks d'entrepôt fluctuent — le stock de haute saison peut valoir le double du niveau de basse saison. Sans la bonne disposition, votre perte est calculée sur la moyenne de basse saison, et vous n'avez rien à dire.
Voici le point contre-intuitif : la plupart des gens pensent que le premier appel après un sinistre va au courtier. Ce n'est pas le cas. D'abord, sécurisez les lieux, photographiez tout avant qu'on y touche, puis vérifiez la police pour votre franchise et votre délai de déclaration. De nombreuses polices disent « dès que raisonnablement possible » ou « dans les 48 heures ». Déclarez un jour trop tard, et l'expert peut se demander si les lieux ont été altérés. Un client a passé trois jours à apaiser ses clients d'abord — compréhensible — puis a déclaré. Le rapport contenait une ligne : « notification tardive ». L'assureur a réduit l'indemnité de 15% sur ces deux mots.
2. Les inventaires avant et après le sinistre
Quoi : Le grand livre des stocks juste avant le sinistre (une exportation du WMS ou votre dernière feuille d'inventaire tournant) plus un inventaire des dommages dressé immédiatement après. Les deux côte à côte rendent la perte calculable.
Où : Exportez l'instantané de la veille depuis votre WMS, puis parcourez la zone sinistrée et constituez une liste de marchandises endommagées — SKU, description, quantité, valeur unitaire, étendue des dommages, ligne par ligne.
S'il manque : Sans le grand livre d'avant-sinistre, la question devient : « Comment prouvez-vous que ce produit était seulement dans le bâtiment ? » Le client réclame 5,000 cartons, vous pouvez justifier 4,200 — l'assureur ne paiera pas un centime sur l'écart de 800 cartons, et le client vous tombera dessus. C'est exactement pour cela que les clauses de « valeur déclarée » et de « réconciliation des stocks » existent dans votre contrat 3PL. Vérifiez si le vôtre les énonce vraiment.
Un autre client — février 2024, un entrepôt en Pennsylvanie avec une fuite de toit qui a trempé des composants électroniques. Il a exporté l'instantané WMS le jour du sinistre et a terminé la liste des dommages au troisième jour. Inspection faite en deux semaines, argent versé en un mois. Les documents ont répondu à chaque question avant qu'il la pose.
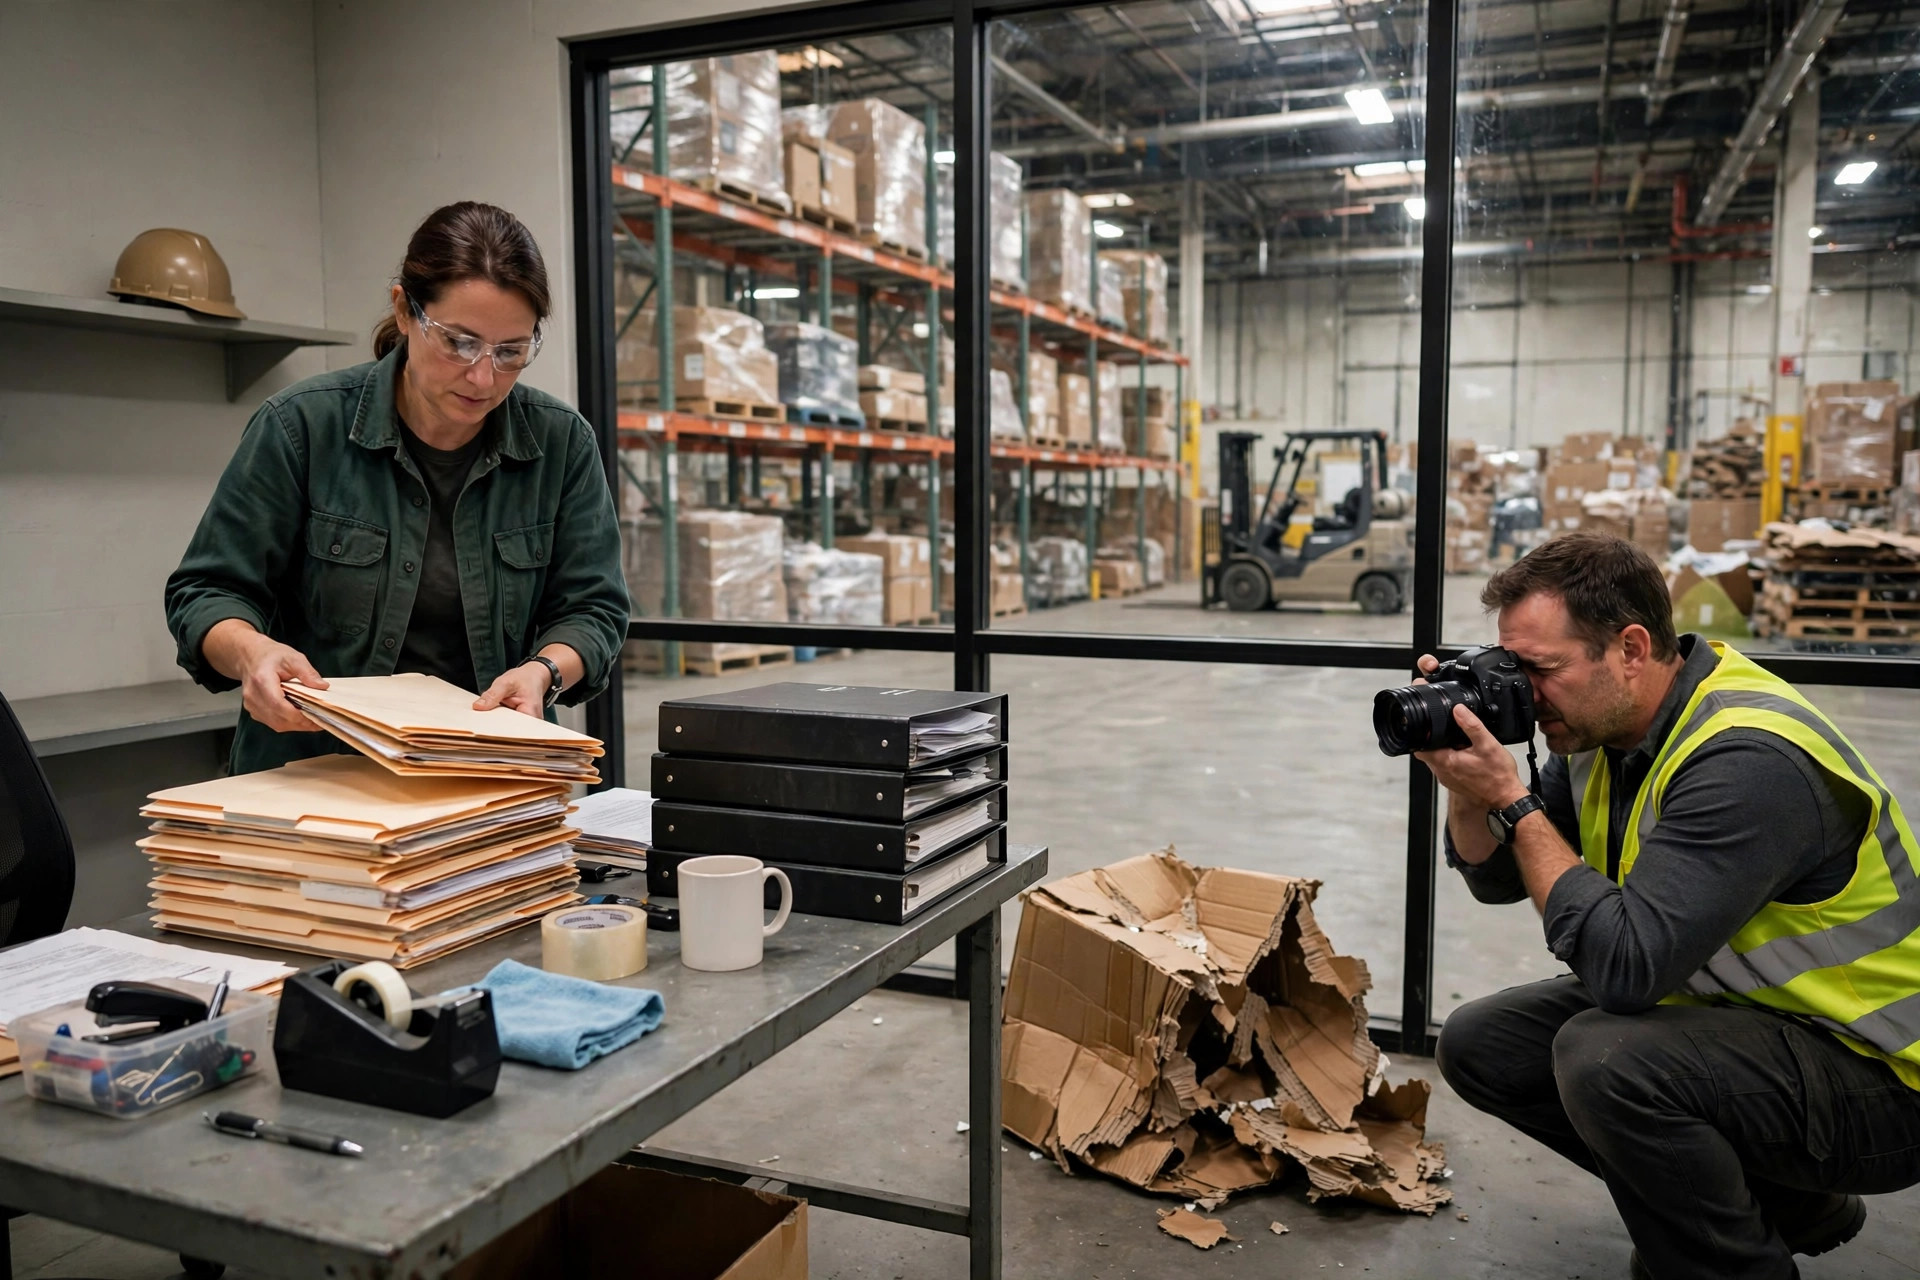
3. Documentation de la scène : photos et vidéo
Quoi : Couverture complète de la scène plus des détails en gros plan, des photos horodatées, une vidéo continue non montée. Première série avant que quoi que ce soit soit déplacé, deuxième série pendant le nettoyage.
Où : Le téléphone du responsable d'entrepôt et les exports de la vidéosurveillance — récupérez-les maintenant ; les enregistrements sont généralement écrasés tous les 30 à 90 jours.
S'il manque : Les photos sont la preuve principale de l'expert pour la cause du sinistre. Sans elles, il travaille à partir de votre description, et là où la description et la scène divergent, le rapport penche du côté défavorable. Nettoyez avant de photographier, et l'assureur peut se demander si ce que vous avez jeté était vraiment endommagé.
4. Preuve de la valeur
Quoi : Les factures d'achat des marchandises endommagées, les enregistrements de réception, la valeur déclarée par l'expéditeur, les contrats de vente récents — tout ce qui établit ce que valaient les marchandises.
Où : Les factures d'achat de la finance, les enregistrements de réception du WMS, l'annexe de valeur déclarée de votre contrat 3PL.
S'il manque : Si vous ne pouvez pas établir la valeur, vos marchandises sont tarifées au prix de marché le plus bas défendable. Un produit acheté 12 $ l'unité est valorisé 8 $ en gros, et vous absorbez la différence. Une dure leçon 3PL : les clients qui sous-déclarent la valeur à la réception pour économiser sur les primes finissent en larmes au moment du sinistre. Un client d'un client de l'habillement a déclaré 60% de la valeur pendant des années, puis a tenté de réclamer 100% après un sinistre. Le dossier montrait trois ans de déclarations : « Nous réglerons sur la base déclarée. » L'argument du client-roi n'a pas survécu à cette réunion.
5. Registres de protection incendie et de sécurité
Quoi : Les registres de maintenance des systèmes incendie (rapports d'inspection des sprinklers et des détecteurs de fumée), les registres d'exercices, les registres de rondes de sécurité, les journaux d'alarme. Pour un incendie, aussi le rapport d'incident des pompiers.
Où : La gestion des installations et votre fournisseur de systèmes incendie. Le rapport d'incident vient du service d'incendie local — généralement disponible en 15 à 30 jours.
S'il manque : Votre police exige presque certainement des systèmes incendie en état de marche. Deux détecteurs de fumée avec des piles mortes et des registres d'inspection vierges ? C'est le langage du « défaut d'entretien » que l'assureur peut utiliser pour refuser ou réduire. Notre client de Chicago a payé exactement ce prix : deux détecteurs morts, une note dans le rapport, et le taux d'indemnisation a été comprimé.
6. Reçus des dépenses de sauvegarde
Quoi : Chaque dollar dépensé pour empêcher l'aggravation du sinistre — nettoyage d'urgence, stockage temporaire, renforcement, déroutage. Gardez chaque facture.
Où : Les registres de paiement des achats et de l'administration.
S'il manque : Ces coûts sont récupérables séparément — sue and labor — puisque les polices exigent des mesures raisonnables pour prévenir l'aggravation. Sans documentation, personne ne les calcule pour vous. Un client avec une conduite d'eau principale éclatée a dépensé 28,000 $ en pompage nocturne et déménagement d'urgence, entièrement documenté — récupéré jusqu'au dernier dollar. La plupart des gens ne savent même pas que cet argent est réclamable.
7. Correspondance avec les clients et les tiers
Quoi : Chaque e-mail, fil de messages et note de réunion entre vous et vos clients, votre courtier et les prestataires de réparation après le sinistre — en particulier les mises en demeure des clients.
Où : Les e-mails archivés, votre système de tickets.
S'il manque : Les sinistres 3PL sont souvent des guerres sur deux fronts : réclamer contre l'assureur d'un côté, se défendre contre les réclamations des clients de l'autre. La mise en demeure d'un client est la corroboration la plus forte que vous puissiez joindre au dossier. Et inversement — si un client a écrit par e-mail que « ce lot était déjà endommagé par l'humidité » et que vous l'avez quand même déclaré à l'assureur, c'est du territoire de la fraude.
La liste de contrôle des 7 documents
| # | Document | Où le trouver | Coût s'il manque |
|---|---|---|---|
| 1 | Police complète + avenants | Courtier / finance | Conditions lues contre vous, de façon conservatrice |
| 2 | Inventaires avant et après sinistre | Export WMS + liste des dommages | Impossible de prouver que les marchandises étaient là ; vous absorbez l'écart |
| 3 | Photos/vidéo de la scène + vidéosurveillance | Téléphone du responsable / vidéosurveillance | Cause du sinistre rédigée du côté défavorable |
| 4 | Preuve de la valeur | Factures / valeur déclarée | Marchandises tarifées au plancher du marché |
| 5 | Registres de maintenance incendie et sécurité | Installations / pompiers | Le « défaut d'entretien » réduit votre indemnité |
| 6 | Reçus des dépenses de sauvegarde | Registres de paiement / factures | De l'argent récupérable sort de votre poche |
| 7 | Trace de la correspondance | Archive e-mails / tickets | Sinistre sur deux fronts sans corroboration |
L'expert est humain — vous écrivez son rapport pour lui
Vérité d'initié : le rapport de l'expert doit survivre à la revue interne de l'assureur, et chaque chiffre a besoin d'une base. Dossier complet, et il écrit librement — le rapport passe du premier coup. Documents incomplets, et il se protège : tout ce qui est incertain devient « discutable » ou « en attente de vérification », le rapport est renvoyé, et voilà deux mois de plus qui s'envolent. Vous ne vous battez pas contre l'expert. Vous l'aidez à écrire un rapport capable de passer la revue.
Alors faites ceci maintenant, pendant que rien n'est arrivé : notez le chemin « comment l'obtenir » pour chacun de ces 7 documents dans votre plan d'urgence. Qui reçoit le PDF de la police, qui exporte l'instantané WMS, combien de temps la vidéosurveillance est conservée — écrivez-le, affichez-le au mur. À 3 h du matin le jour du sinistre, personne ne résout cela à partir de zéro.
La prochaine fois que vous négociez une police d'assurance d'entrepôt, posez ces trois questions : un, quel est exactement le délai de déclaration en jours, et que se passe-t-il si vous le manquez ; deux, y a-t-il une clause de fluctuation des stocks, et la couverture suit-elle quand la valeur des stocks de haute saison double ; trois, quel est le plafond de récupération des dépenses de sauvegarde, et faut-il un préavis. Posez ces trois questions, et le courtier saura qu'il a affaire à un initié.
Par Susan, Directrice commerciale 3PL Traduit de l'anglais. En cas de divergence, la version anglaise fait foi.