Tout exploitant d'entrepôt a sa version de cette histoire. La mienne se résume ainsi : automne 2021, un 3PL près de Columbus, dans l'Ohio, fait son inventaire physique annuel et accuse un manque de bien plus de cent mille dollars dans la cage des produits de valeur — surtout des écouteurs et du petit électroménager. Après trois mois de vidéos de surveillance, de relevés d'heures et d'entretiens individuels gênants, on épingle deux préparateurs de l'équipe de nuit. La marchandise a disparu depuis longtemps, écoulée au marché noir ou mise au rebut. Le premier appel du propriétaire va à son courtier d'assurance.
La réponse tient en deux mots : preuves insuffisantes.
Je ne vous raconte pas ça pour vous faire peur. Le vol interne dans l'entreposage est tellement banal que les assureurs ont bâti toute une gamme de produits autour. Le côté gênant ? La plupart des exploitants achètent la mauvaise couverture — ou achètent la bonne couverture et n'arrivent quand même pas à se faire indemniser. J'ai vu les deux.
Pourquoi les entrepôts sont des cibles si faciles
Avant de parler assurance, soyez honnête sur l'exposition. Un entrepôt est un bâtiment rempli de petits objets de valeur qui ne sont pas suivis en temps réel, avec du personnel en équipes et des saisonniers intérimaires qui tournent à chaque pic d'activité. Les registres de stock sont toujours légèrement faux — c'est normal — ce qui signifie qu'un voleur malin se cache dans la variance normale. Personne ne remarque deux écouteurs manquants par équipe. Sur un an, c'est un deuxième salaire.
La première ligne de défense n'est pas une police. C'est d'admettre que le bâtiment est une cible.
Ce que l'assurance criminalité couvre vraiment — lisez les exclusions deux fois
L'assurance criminalité commerciale, parfois vendue sous le nom de caution de fidélité, tourne autour de la couverture vol interne des employés : les pertes causées directement par un acte malhonnête d'un employé. Ça semble sur mesure. Les exclusions sont là où les demandes meurent.
Les preuves sont tout. Un assureur ne paie pas sur une intuition. Un vrai dossier de demande ressemble à ceci : un rapport de police, une preuve de perte assermentée listant chaque SKU avec quantité et coût, les registres de stock et de comptages cycliques, les relevés d'heures et l'historique des tâches de l'employé, et quelque chose — des images, un témoin, des aveux — reliant une personne à la perte. Vous assemblez ça avant l'arrivée de l'expert, pas après.
La clause qui tue la plupart des demandes d'entrepôt est l'exclusion des manquants d'inventaire. Si la perte ne peut être montrée que par un calcul d'inventaire — le système dit X, le comptage dit Y — et que vous ne pouvez pas prouver que quelqu'un a volé des marchandises précises, la police ne paie pas. Relisez ça, car c'est exactement ainsi que se présentent la plupart des affaires de vol interne : les livres ne concordent pas, et personne ne peut dire ce qui a franchi la porte ni quand.
Quelques autres choses qu'on apprend trop tard. Les franchises par sinistre s'appliquent, donc une lente saignée de petits vols peut ne jamais franchir une seule franchise. Le délai de découverte compte : un vol découvert des mois après le départ de quelqu'un n'est couvert que dans la fenêtre définie par votre police. Et la liste des exclusions standard se lit comme un best-of de la réalité d'entrepôt : disparition mystérieuse sans preuve de vol, freinte normale, erreurs de comptabilité — et les pertes causées par les propriétaires ou les associés, car la police couvre les employés, pas vous.
Deux gestes pratiques. Programmez la zone de valeur séparément et fixez la limite sur son coût de stock au pic, pas sur la moyenne — les pertes arrivent toujours au pic. Et quand quelque chose arrive, l'ordre est : rapport de police, conservation des images, gel des registres de comptage — puis appel à l'assureur. Si vous vous trompez d'ordre, la chaîne de preuves casse avant d'avoir commencé.
Un dernier point sur les délais. Les polices criminalité fixent des délais de notification et de preuve de perte assermentée — les jours exacts sont dans votre police, mais le principe est la rapidité : ouvrez un dossier interne le jour où vous repérez l'anomalie, déposez le rapport de police et prévenez votre courtier dans la semaine, et soumettez la preuve de perte selon le calendrier de la police. Attendez trois mois et la première question de l'assureur sera de savoir ce que vous faisiez pendant tout ce temps — pendant que les preuves se refroidissaient. Et revoyez la limite chaque année : si le mix de SKU ou le stock au pic de la cage de valeur a changé et que la limite n'a pas suivi, vous avez acheté une tranquillité d'esprit qui n'existe pas.
Prévention : les trucs ingrats qui marchent vraiment
L'assurance, c'est l'autopsie ; ceci, c'est le remède.
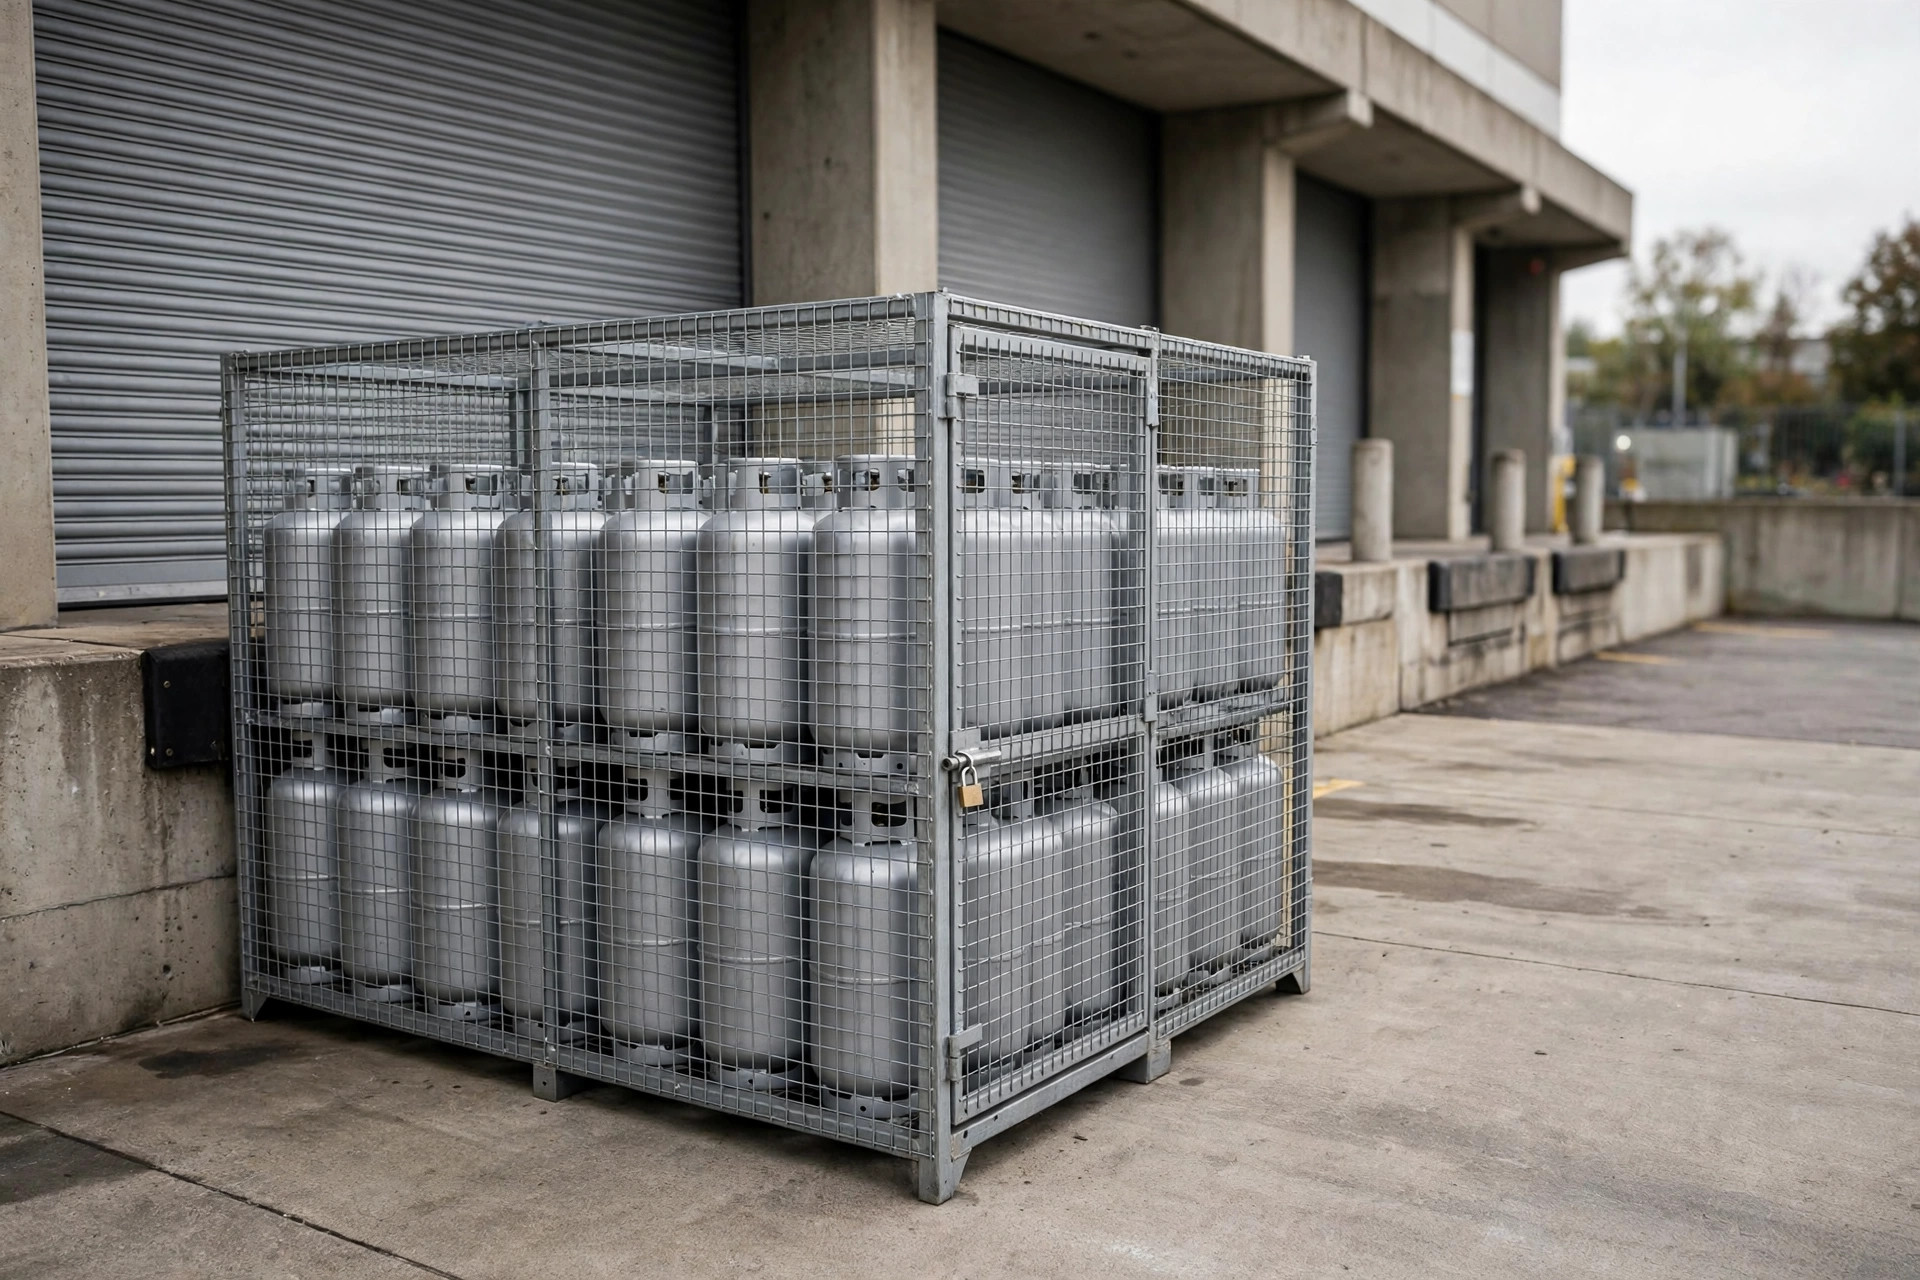
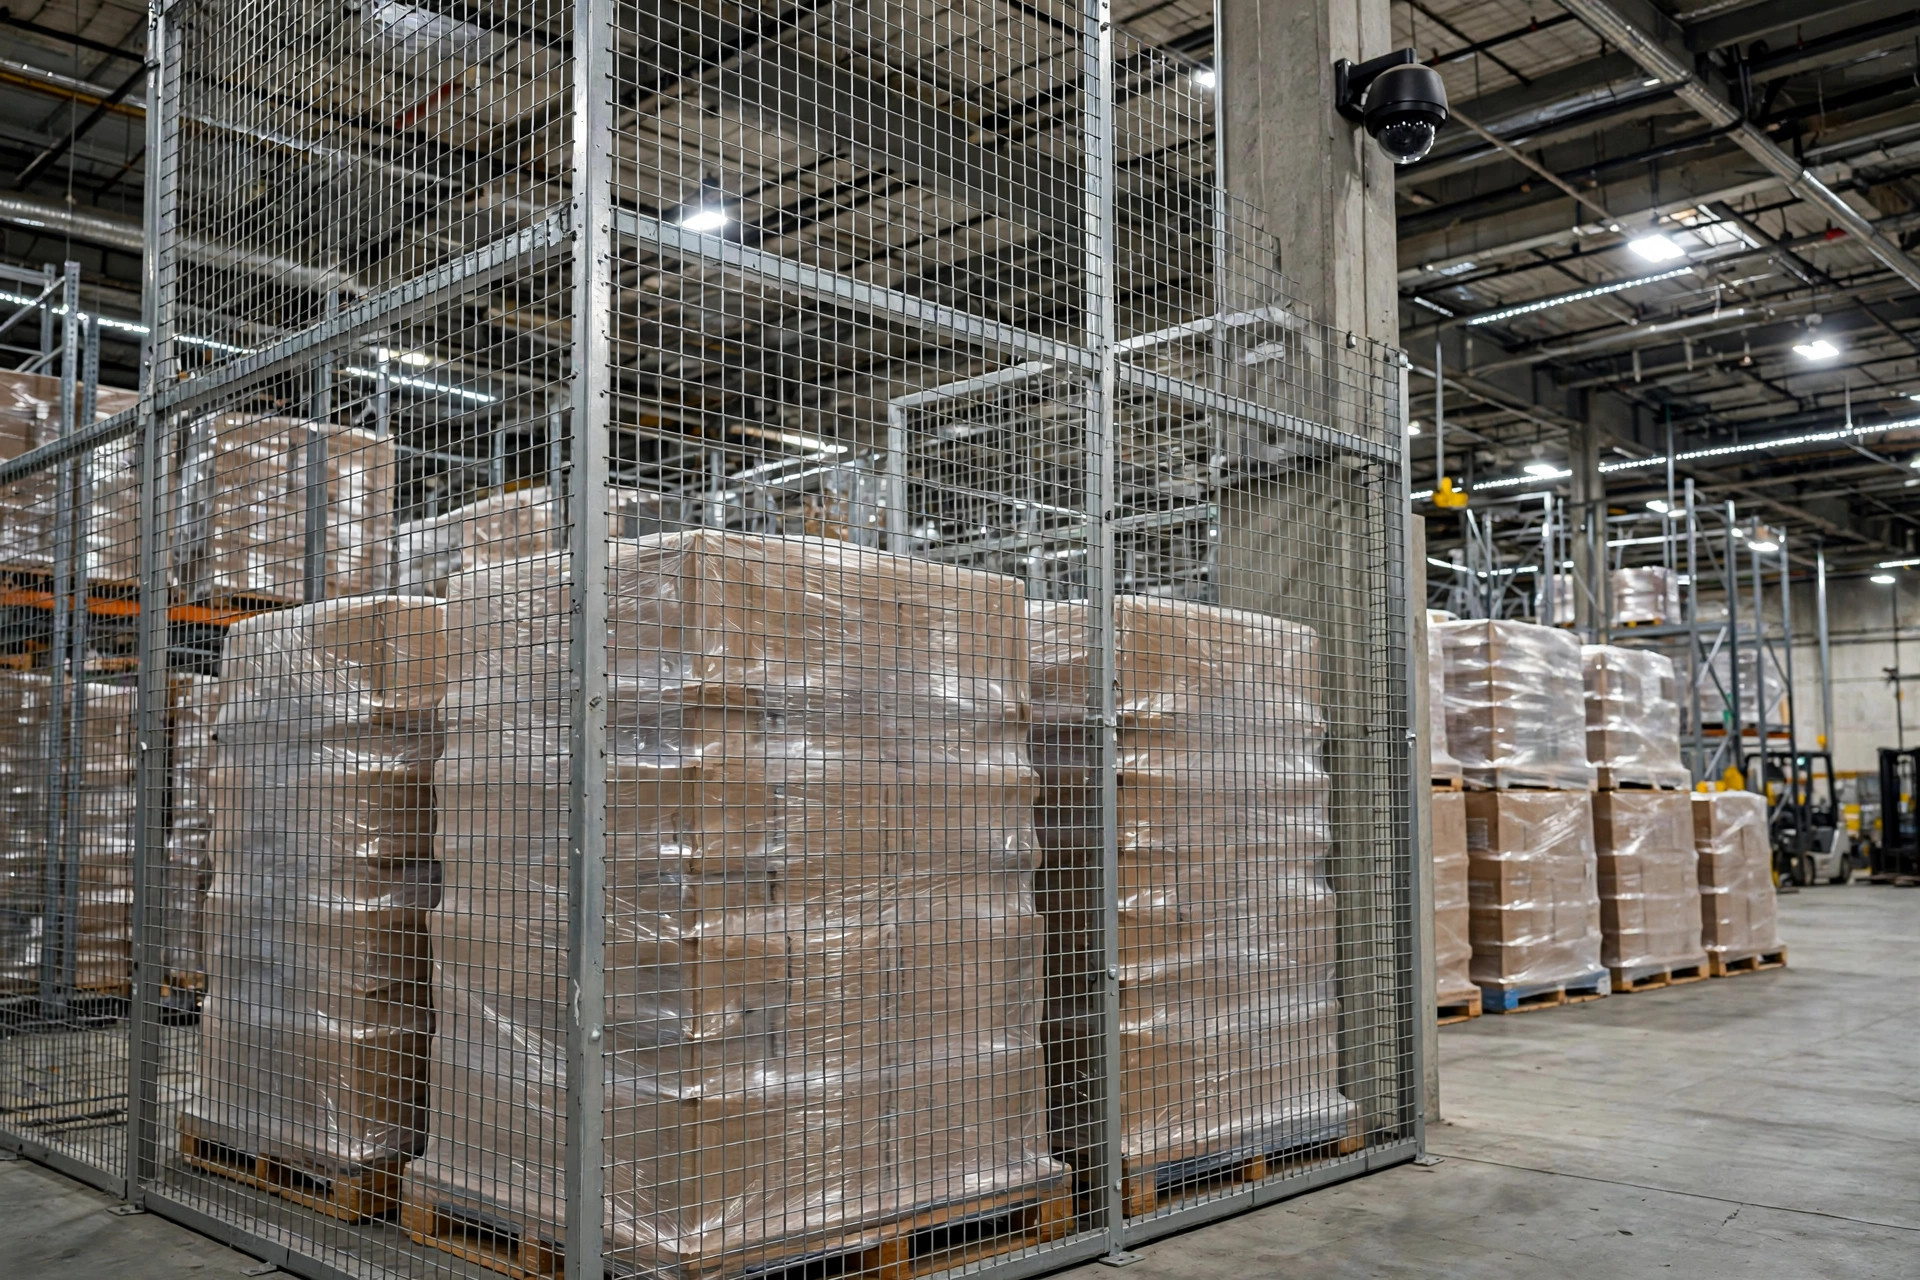
Mettez les valeurs en cage. Une zone de valeur clôturée avec accès par badge, un journal des entrées et la règle des deux personnes la nuit. Si n'importe qui peut entrer sans être enregistré, quelqu'un sortira avec du produit. La cage se rentabilise la première fois qu'elle dissuade — ou attrape — quelqu'un.
Comptez les SKU chers chaque semaine. Comptages cycliques des articles de valeur, écarts enquêtés le jour même, pas de « on regardera la semaine prochaine ». Et ne laissez jamais la personne qui tient les livres faire les comptages. La séparation des fonctions n'est pas de la bureaucratie ; c'est la différence entre un écart qui fait l'objet d'une enquête et un écart qu'on ajuste discrètement.
Coupez les accès le jour zéro. Le badge et les accès système meurent le jour où quelqu'un part, pas le lundi suivant. Une part inconfortable des vols a lieu dans les deux semaines qui précèdent une démission et dans la période de grâce après la date où le badge aurait dû être récupéré. La check-list de départ se signe le dernier jour, avant la conversation du dernier salaire — pas après.
Filtrez à l'embauche, mais légalement. Aux États-Unis, les vérifications d'antécédents passent par les règles fédérales FCRA et un patchwork de lois d'État dites ban-the-box. Faites-vous conseiller avant de bâtir la politique de filtrage, car une procédure bâclée crée le procès que le vol n'a jamais créé.
Donnez aux gens un moyen de signaler anonymement. Une ligne d'alerte ou une boîte dédiée, avec une récompense modeste. Les enquêtes sur la prévention des pertes retrouvent la même chose année après année : les signalements des collègues découvrent plus de fraude interne que les audits ou les caméras. Mettez-le dans le livret d'accueil. Mentionnez-le dans les briefings de pic d'activité. Un canal que personne ne connaît, c'est de la décoration.
Rien de tout cela n'est palpitant. Rien n'exige de nouveau logiciel. Ce sont des clôtures, des comptages, des check-lists et un numéro de téléphone. Ennuyeux — jusqu'à l'année où ça vous fait économiser six chiffres.
La version pour l'affiche au mur
- Votre zone de valeur a-t-elle un accès par badge avec journal des entrées ?
- Les SKU chers sont-ils comptés en cycle chaque semaine, les écarts chassés le jour même ?
- Les badges et identifiants des partants sont-ils désactivés le dernier jour ?
- Vos gens connaissent-ils vraiment la ligne d'alerte anonyme ?
- Votre limite vol interne couvre-t-elle une semaine de pic de stock de valeur ?
Cinq oui : dormez tranquille. Moins que ça : commencez par le haut et descendez. Le prochain inventaire arrive que vous soyez prêt ou non.
Traduit de l'anglais. En cas de divergence, la version anglaise fait foi.