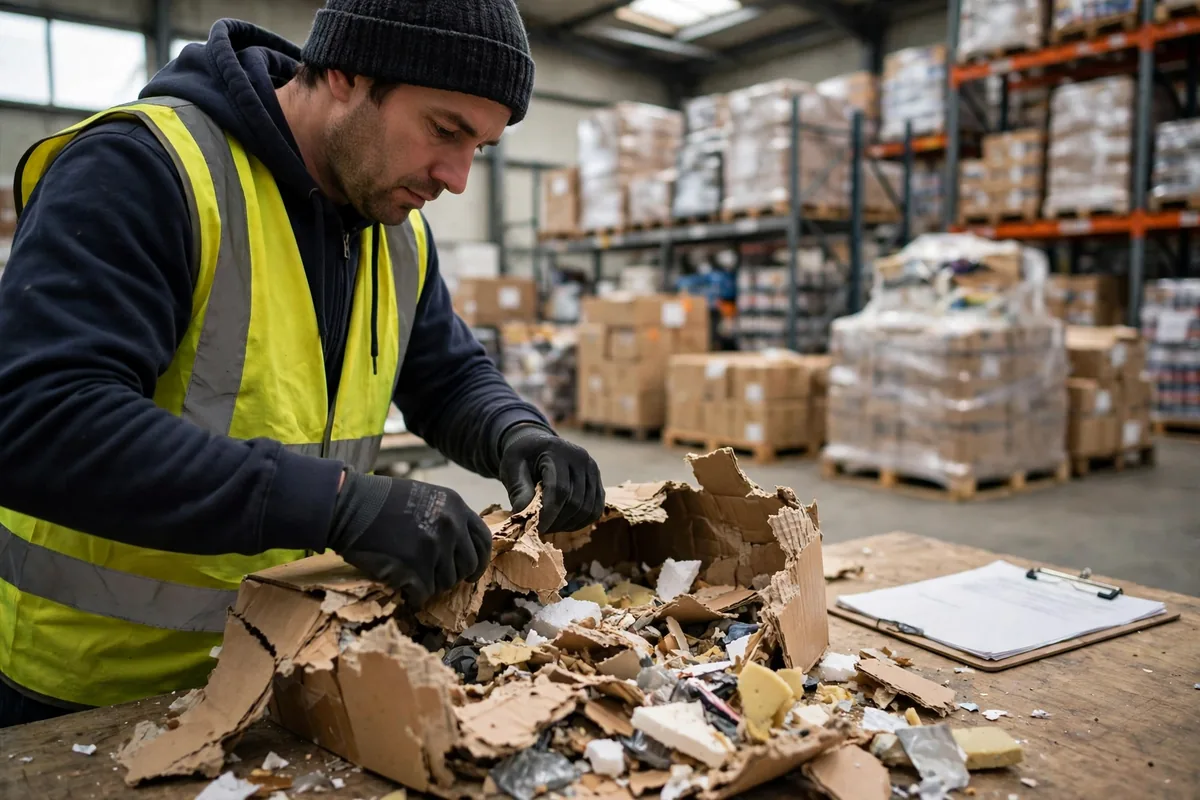
Commençons par les chiffres. Un envoi d'une valeur de 500,000 dollars quitte l'entrepôt, prend la pluie en transit et arrive chez le client avec des emballages écrasés et la moitié des marchandises endommagées par l'eau. Vous déposez une réclamation d'assurance fret d'entrepôt. L'assureur répond : refusée — une réclamation d'assurance fret refusée parce que la chaîne de preuves s'est rompue à l'intérieur de l'entrepôt. Vous avez payé des dizaines de milliers de dollars par an en primes et vous n'avez rien récupéré quand cela comptait. Le pire : le motif du refus était écrit dans la police depuis le début, et l'entrepôt avait une chance de l'empêcher — mais personne n'a conservé les preuves.
Je travaille depuis des années dans l'analyse des coûts logistiques et j'ai vu beaucoup de réclamations de fret refusées. Voici ma conclusion d'emblée : les assureurs refusent rarement les réclamations par mauvaise foi. La plupart du temps, la chaîne de preuves s'est rompue à l'intérieur de l'entrepôt. L'expert la remonte à rebours, trouve la faille, et le refus s'écrit tout seul.
| Motif du refus | La logique de l'assureur | Où l'entrepôt a échoué | Preuves à conserver à l'avance |
|---|---|---|---|
| Emballage inadapté | L'emballage ne répondait pas aux exigences de transport, donc la perte a été auto-infligée | Méthode d'emballage, calage, imperméabilisation | Photos d'emballage, relevés des matériaux d'emballage |
| Valeur sous-déclarée | La valeur assurée était inférieure à la valeur réelle, donc l'indemnité est réduite proportionnellement ou refusée | La valeur déclarée a été inscrite trop basse à la sortie | Formulaire de déclaration, facture, liste des valeurs |
| En dessous de la franchise | La perte n'a pas dépassé la franchise | Personne n'a calculé quelles petites pertes l'entrepôt absorbe | Liste des pertes, devis de réparation |
| Notification tardive | Déclarée après le délai, donc la cause ne peut pas être vérifiée | Personne n'a surveillé l'horloge après la sortie | Relevé de notification, journal de l'heure de découverte |
| Preuves manquantes | Aucune preuve de ce qui s'est passé à chaque étape | Ni photos ni signatures à l'entrée et à la sortie | Formulaire de réception à l'entrée, formulaire de remise à la sortie, photos |
Raison une : un emballage inadapté — le classique de la réclamation d'assurance fret refusée
C'est le refus le plus courant, et celui où l'entrepôt porte le blâme le plus souvent. La logique de la police est simple : l'assurance couvre les accidents en transit, pas les défauts de l'emballage lui-même. Si les marchandises arrivent avec des cartons effondrés, des boîtes déchirées ou des charges déplacées, la première question de l'expert est : cet emballage était-il adapté au transport ?
J'ai vu un cas réel. Un entrepôt expédiait de petits appareils électroménagers dans de vieux cartons réutilisés — sans protections d'angle, sans rembourrage à l'intérieur. Trois cartons sur dix sont arrivés écrasés. L'assureur a regardé les photos et refusé la réclamation : l'emballage ne répondait pas aux exigences normales de transport pour ce type de marchandises. L'entrepôt s'est senti lésé — nous avons toujours emballé comme ça. Mais « rien ne s'est jamais mal passé » ne signifie pas que l'emballage était adéquat. Un incident, et tout l'historique est réexaminé.
Que peut faire l'entrepôt ? Emballer selon une norme qui résisterait à un expert regardant les photos. Pour chaque envoi de grande valeur, prenez trois photos après l'emballage : les marchandises dans le carton, le carton scellé et le côté portant l'étiquette d'expédition. Conservez-les au moins trois mois. Disons qu'un envoi vaut 200,000 dollars (exemple hypothétique — tous les chiffres de cet article sont illustratifs). La prime est de quelques centaines de dollars. Omettez les photos, et un refus vous coûtera les 200,000 intégraux.
Raison deux : la valeur déclarée était trop basse, donc l'indemnité diminue avec elle
C'est celle dont on blâme les équipes financières. Certains entrepôts sous-déclarent la valeur pour économiser sur les primes, en pensant que rien ne tournera mal de toute façon. Puis quelque chose tourne mal, et ils découvrent que la valeur assurée n'était que la moitié de la valeur réelle. L'assureur paie proportionnellement — moins de la moitié. Certaines polices vont plus loin : sous-déclarez au-delà d'un seuil et la réclamation est refusée purement et simplement.
Supposons qu'un envoi vaille 1,000,000 dollars (exemple hypothétique) mais ait été déclaré à 500,000. La prime économisée est de quelques centaines de dollars. Une perte réelle de 400,000 est payée à la proportion assurée — seulement 200,000. L'entrepôt absorbe les autres 200,000. L'économie face à l'indemnité perdue n'est même pas comparable.
La solution tient en une phrase : déclarez la valeur réelle et faites correspondre la facture, la liste des valeurs et le formulaire de déclaration. Ajoutez un contrôle à la revue de sortie : si le montant déclaré ne correspond pas à la valeur du système, l'envoi ne part pas. Maintenez ce contrôle et personne ne pourra économiser discrètement sur les primes.
Raison trois : la perte n'a pas franchi la franchise d'assurance fret
Beaucoup d'entrepôts signent la police sans jamais lire la franchise. La clause dit « franchise de 5,000 dollars par incident » — les pertes en dessous ne sont pas du tout payées, et au-dessus seule la partie excédentaire est payée. Puis un envoi arrive avec deux cartons endommagés par l'eau, la perte s'élève à un peu plus de 3,000, et la réclamation est renvoyée avec une seule phrase.
Cet argent est-il gaspillé ? Pas exactement — la clause était là, noir sur blanc. L'échec est que personne n'a fait le calcul au préalable : quelles pertes tombent sous la franchise et relèvent de l'entrepôt, et lesquelles la dépassent et relèvent de l'assureur. Mon conseil : affichez le montant de la franchise sur le bureau de la personne qui gère les réclamations, et posez d'abord une question — cela franchit-il la franchise ? Sinon, sautez le processus d'assurance, enregistrez-la comme une perte interne et passez à autre chose.
Il y a un compromis qui vaut le calcul. Une franchise élevée signifie une prime moins chère ; une franchise basse, une prime plus chère. Supposons qu'un entrepôt ait trois petites pertes par an (exemple hypothétique), de 4,000 dollars chacune. Avec une franchise de 5,000, les trois — 12,000 au total — sortent de votre propre poche. Abaissez la franchise à 2,000, payez 3,000 de plus en prime annuelle, et vous récupérez 6,000 — un gain net de 3,000. Les chiffres de chaque entrepôt diffèrent, mais il faut faire le calcul. Ne signez jamais sur une impression.
Raison quatre : vous avez déclaré trop tard, et l'assureur ne peut rien vérifier
Les polices de fret fixent généralement un délai strict de notification — 48 heures pour certaines, 72 pour d'autres. Manquez-le et la réclamation peut être refusée. Les entrepôts trébuchent sur celle-ci non pas parce que personne ne s'en soucie, mais parce que personne ne traite « l'heure de découverte » comme une vraie donnée.
Le scénario classique : les marchandises arrivent chez le client, le client signe, et trois jours plus tard signale des dégâts d'eau découverts au déballage. L'assureur demande : quand les marchandises sont-elles arrivées ? Quand le dommage a-t-il été découvert ? Y a-t-il des photos de la signature ? Le bon de livraison mentionnait-il une exception ? Aucune réponse. Le refus est maintenu. Après autant de temps, personne ne peut prouver quand ni où les marchandises ont été mouillées.
L'entrepôt peut combler deux lacunes. D'abord, le formulaire de remise à la sortie doit enregistrer l'état des marchandises, avec le transporteur qui signe sur place ; toute exception est notée à ce moment-là, pas ajoutée plus tard. Ensuite, surveillez l'étape de la signature du client : demandez au client de noter « emballage extérieur intact » ou « emballage extérieur endommagé » à la signature, avec des photos prises sur place en cas de dommage. Ces deux documents établissent le point de départ de l'horloge de notification.
Raison cinq : preuves manquantes — une réclamation d'assurance fret refusée faute de preuves
Les quatre premières raisons se résument à celle-ci : la chaîne de preuves. Un expert travaille à rebours le long d'une chaîne : les marchandises étaient-elles en bon état à l'entrée ? Ont-elles été stockées correctement ? Dans quel état étaient-elles à la sortie ? Le transporteur a-t-il signé pour elles ? Tout maillon incapable de produire une documentation donne à l'assureur une raison de refuser.
Le cas le plus regrettable que j'aie vu : une valeur correcte, un emballage correct, une déclaration correcte, une notification à temps — et il est mort à cause des photos de sortie. En haute saison, le contrôleur était débordé et personne ne les a prises. L'expert a demandé : comment prouvez-vous que les marchandises étaient en bon état quand elles sont parties ? L'entrepôt n'avait rien. L'affaire a traîné pendant deux mois et s'est terminée par un paiement partiel. Cette leçon est restée gravée chez tout le monde.
Ma recommandation est donc précise. La chaîne de preuves de l'entrepôt comporte cinq éléments, et les cinq sont obligatoires : le formulaire de réception à l'entrée, les relevés de contrôle ponctuel en stockage, le formulaire de revue de sortie, les photos de sortie et le formulaire de remise signé par le transporteur. Avec les cinq, un assureur doit réfléchir à deux fois avant de refuser. S'il en manque un, l'expert a une prise de plus à saisir.
Terminons par le total. Supposons qu'un entrepôt expédie 2,000 commandes par an (exemple hypothétique), paie 50,000 par an en primes et subisse cinq pertes de fret par an d'une moyenne de 30,000 chacune — 150,000 au total. Si la moitié est refusée pour des problèmes de preuves, 75,000 s'évaporent — l'équivalent d'un an et demi de primes gaspillées. Retournez la situation : bien faire le travail de preuves coûte quelques milliers par an en main-d'œuvre supplémentaire. La prime est une petite somme. La chaîne de preuves est ce qui décide si vous êtes payé.
L'assurance fret donne l'impression de dépenser de l'argent quand on l'achète. On ne sait ce qu'on a acheté que quand on réclame. La police ne conservera pas les preuves pour vous. C'est à l'entrepôt de les conserver. Quand quelque chose tourne mal et que vous partez chercher des preuves, il est déjà trop tard.
Par Lao Zhou, Analyste des coûts logistiques Traduit de l'anglais. En cas de divergence, la version anglaise fait foi.