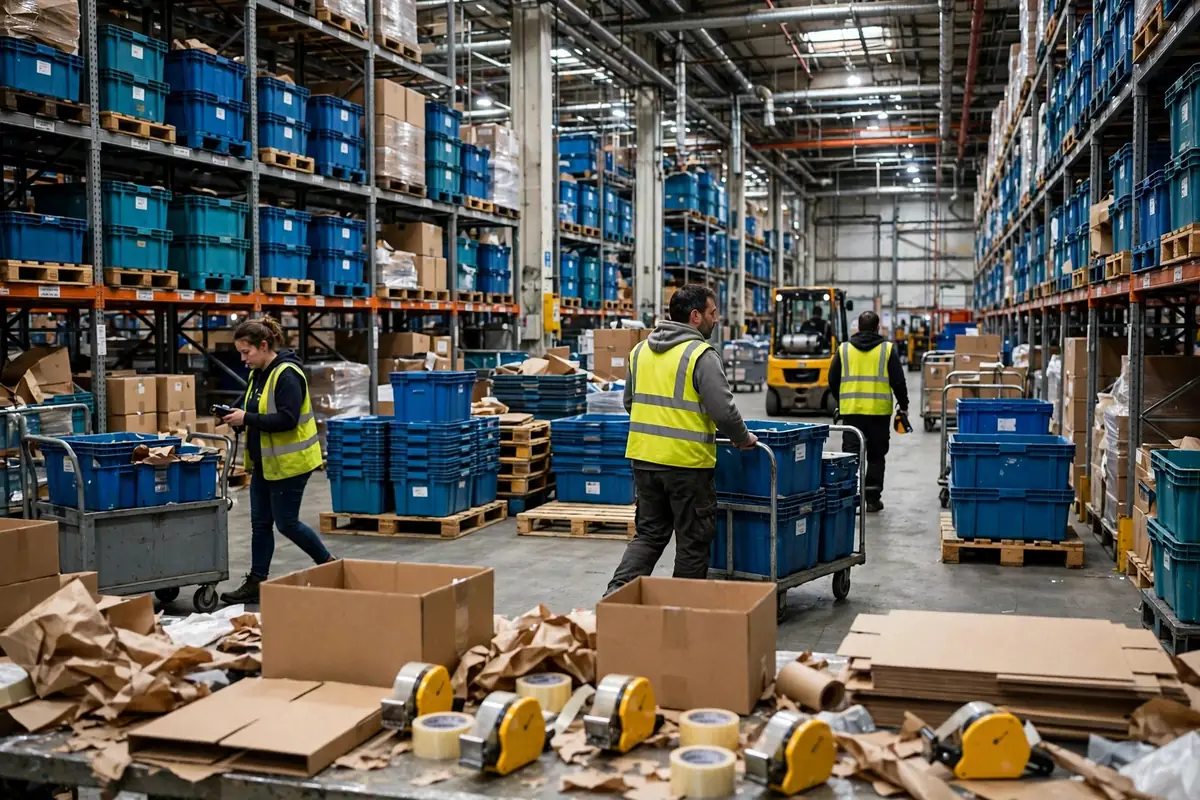
Ces dernières années, un nombre croissant d'exploitants d'entrepôts se sont vu poser la même question dans les dossiers d'appel d'offres et les questionnaires annuels aux fournisseurs : quelles sont les émissions de carbone de cet entrepôt ? La façon dont la question arrive mérite qu'on s'y attarde. Elle apparaît rarement comme un sujet isolé. Le plus souvent, elle est intégrée à l'intégration des fournisseurs, aux négociations de renouvellement de contrat et aux exigences de reporting de durabilité. Selon des rapports publiés du secteur et les déclarations des grandes entreprises logistiques, les données carbone de l'entreposage passent d'un atout appréciable à une question à laquelle il faut répondre, et la plupart des entrepôts, lorsqu'on les interroge pour la première fois, n'ont pas de compte d'émissions prêt à remettre.
Le cadre de référence pour un inventaire carbone vient des trois scopes du Greenhouse Gas Protocol. Le scope 1 couvre les émissions provenant de sources que l'entreprise contrôle directement. Le scope 2 couvre les émissions indirectes liées à l'énergie achetée. Le scope 3 couvre toutes les autres émissions indirectes de la chaîne de valeur, en amont et en aval. Pour un entrepôt, cette répartition n'est pas abstraite : chaque scope correspond à des équipements, des factures et des relevés de transport précis. La première étape pour comprendre le compte est de distinguer quelles émissions figurent dans ses propres livres et lesquelles sont des émissions en amont ou en aval qu'il faut néanmoins comptabiliser et déclarer.
Émissions de carbone de scope 1 : chariots élévateurs, fluides frigorigènes et combustion sur site
Les émissions de scope 1 d'un entrepôt proviennent principalement de trois endroits. Le premier est la combustion de carburant dans les chariots élévateurs diesel et les véhicules de cour ; la consommation annuelle de carburant d'un chariot peut se lire directement dans les relevés d'achat de carburant et le registre de la flotte, ce qui en fait la partie du scope 1 la plus facile à quantifier. Le deuxième est la fuite de fluides frigorigènes. Les entrepôts frigorifiques et à température contrôlée utilisent des fluides dont le potentiel de réchauffement global est bien supérieur à celui de la même masse de dioxyde de carbone, de sorte que les fuites doivent être comptabilisées séparément par type de fluide et par quantité de recharge, et les omettre est la source la plus fréquente de sous-estimation dans les entrepôts de la chaîne du froid. Le troisième est la combustion sur site, comme les groupes électrogènes de secours et le chauffage au gaz. Ces émissions sont généralement faibles, mais sans relevés appropriés, elles sont facilement omises dans un inventaire.
À l'automne 2024, un entrepôt logistique tiers près de Rotterdam, aux Pays-Bas, a découvert lors de son premier inventaire carbone que ses émissions de scope 1 étaient environ 30% supérieures aux prévisions. La cause n'était pas le carburant des chariots, mais le volume annuel de recharge en fluide frigorigène de sa chambre froide : au cours des trois années précédentes, le système de réfrigération avait nécessité des recharges régulières, et cette fuite avait toujours été enregistrée comme un coût de maintenance, jamais comme un poste d'émissions. Ce cas illustre un point plus général : la difficulté du scope 1 ne tient souvent pas au calcul, mais au fait que la source d'émission n'avait jamais été identifiée au départ.
En matière de sources de données, le scope 1 est relativement simple : factures d'achat de carburant, relevés de cartes carburant, registres d'achat et de recharge de fluides frigorigènes, et relevés d'exploitation des groupes électrogènes. La tâche essentielle consiste à rassembler ces relevés, dispersés entre les équipes finance, équipement et maintenance, dans un tableau unique, agrégé sur une base temporelle cohérente. Sans cela, l'erreur de l'inventaire sera bien plus grande que toute erreur de la méthode elle-même.
Émissions de carbone de scope 2 : l'électricité achetée est généralement le poste le plus important
Pour la plupart des entrepôts à température ambiante, le scope 2, les émissions liées à l'électricité achetée, constitue souvent le poste individuel le plus important de tout l'inventaire. L'éclairage, la climatisation, les convoyeurs, les équipements de tri et les bornes de recharge concentrent la consommation d'électricité en un seul endroit, et la facture d'électricité est la source de données la plus directe. Les relevés mensuels des compteurs, multipliés par le facteur d'émission du réseau local, donnent le chiffre de base du scope 2.
Mais il y a un détail facile à négliger : le choix du facteur d'émission peut modifier le résultat de façon significative. Utiliser un facteur moyen du réseau national plutôt qu'un facteur régional réel, ou une méthode fondée sur le marché plutôt qu'une méthode fondée sur la localisation, peut produire des chiffres très différents à partir de la même consommation d'électricité. Selon les référentiels comptables reconnus internationalement, les deux méthodes peuvent être déclarées, mais les rapports externes doivent indiquer clairement laquelle a été utilisée, sinon les chiffres des différents entrepôts ne peuvent pas du tout être comparés.
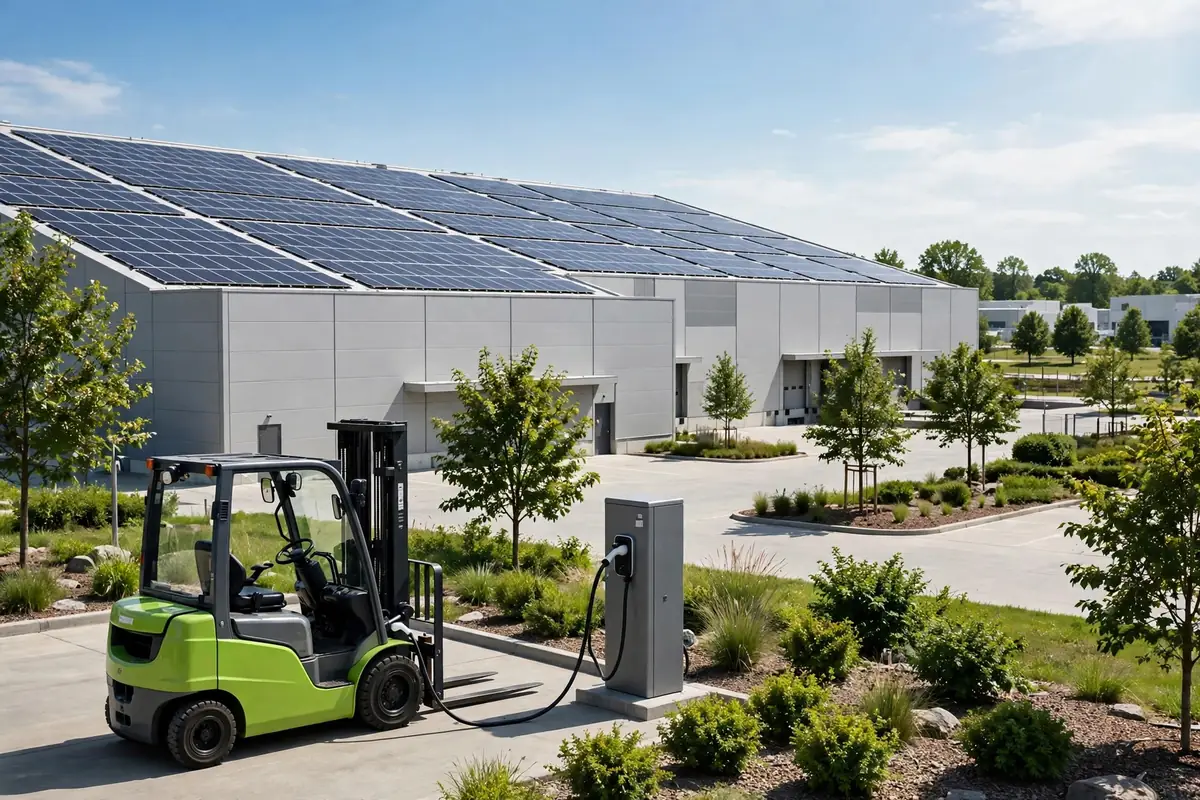
Autre évolution notable : le solaire en toiture modifie la structure du scope 2. Un entrepôt près de Duisbourg, en Allemagne, a achevé une installation solaire en toiture début 2025 et a atteint environ 40% d'autoconsommation, réduisant l'électricité achetée et les émissions de scope 2 dans la même proportion. La leçon de ce cas n'est pas que l'installation de panneaux solaires résout le problème, mais que la voie d'amélioration du scope 2 est relativement claire : d'abord ventiler la consommation d'électricité par éclairage, régulation de température et équipement, puis décider s'il faut investir dans le solaire, dans des travaux d'efficacité énergétique ou dans une programmation hors heures de pointe. Sans données détaillées, l'investissement en économies d'énergie est facilement dépensé au mauvais endroit.
Émissions de carbone de scope 3 : les plus difficiles à calculer, et les plus susceptibles d'être remises en question
Le scope 3 couvre les émissions en amont et en aval de l'entrepôt, y compris le transport entrant et sortant, les matériaux d'emballage, l'élimination des déchets et les émissions des services externalisés. Pour un exploitant d'entrepôt, ces données sont les plus difficiles à obtenir, car les sources échappent au contrôle direct et les chiffres doivent être demandés aux transporteurs, aux fournisseurs d'emballage et aux prestataires de traitement des déchets.
Le transport est généralement le poste le plus important du scope 3. Le kilométrage de ligne et le chargement peuvent être tirés du système de gestion du transport et des factures des transporteurs, puis convertis par type de véhicule et type de carburant ; les émissions de la livraison du dernier kilomètre sont réparties entre plusieurs transporteurs, et les définitions incohérentes sont la norme. Les émissions de l'emballage sont converties à partir des volumes d'achat par type de matériau, tandis que les déchets sont ventilés par mode d'élimination : la mise en décharge, l'incinération et le recyclage ont des intensités d'émission très différentes. Mi-2025, un entrepôt britannique desservant des clients de produits de grande consommation a découvert lors de son inventaire de scope 3 que l'emballage représentait environ un quart des émissions totales de scope 3, bien au-dessus des attentes de la direction, parce que les cartons et le calage avaient toujours été suivis en coût, jamais en poids et en matériau.
Le jugement contre-intuitif est le suivant : plus le scope 3 est calculé avec précision, plus les vrais problèmes apparaissent clairement, mais plus il est aussi facile de tomber dans le piège de croire que les données ne seront jamais assez détaillées. L'approche raisonnable consiste à estimer d'abord par grandes catégories, à établir l'ordre de grandeur du transport, de l'emballage et des déchets, puis à décider auprès de quels fournisseurs il vaut la peine d'obtenir des données détaillées, plutôt que d'exiger des chiffres d'émissions par expédition de chaque fournisseur dès le premier jour. Le but d'un inventaire est la gestion, pas un rapport parfait.
Pourquoi les clients demandent des données carbone d'entrepôt dans le cadre du CBAM
Dans le contexte du mécanisme d'ajustement carbone aux frontières (CBAM) de l'Union européenne, le coût carbone de certaines marchandises importées devient une variable réelle du commerce. La couverture précise, les exigences de déclaration et les échéances du CBAM doivent être vérifiées dans la politique officielle la plus récente, et cet article ne reprend pas de dates d'entrée en vigueur ni de taux précis. Ce qui mérite l'attention, c'est l'effet d'entraînement du mécanisme : lorsque les importateurs doivent assumer des obligations de conformité pour le carbone incorporé de leurs produits, ils remonteront la chaîne d'approvisionnement en posant des questions, et les données carbone de chaque maillon, l'entreposage compris, pourront être demandées.
Cette transmission n'est pas linéaire. Certains clients ne demandent que les données de scope 1 et de scope 2 de l'entrepôt ; d'autres veulent inclure le transport entrant et sortant ; d'autres encore inscrivent les données carbone dans les fiches d'évaluation des fournisseurs, liées au renouvellement des contrats et aux prix. La tendance va dans une seule direction : les exigences ne feront que croître, jamais diminuer. Un entrepôt qui attend qu'un client demande formellement les données n'aura souvent que quelques semaines pour se préparer, et la qualité du résultat s'en ressentira.
Sur la fréquence, l'approche pragmatique est un inventaire complet par an, avec les données principales de scope 1 et de scope 2 mises à jour chaque trimestre et le scope 3 actualisé en continu sur une base annuelle. Les omissions courantes comprennent les fuites de fluide frigorigène, les essais des groupes électrogènes de secours, les retours à vide du transport externalisé, la consommation d'électricité des entrepôts loués temporairement et les trajets domicile-travail des employés ; l'inclusion de ce dernier poste dépend du périmètre comptable adopté par l'entreprise, qui doit être indiqué explicitement dans le rapport d'inventaire plutôt qu'ignoré en silence.
Alors, d'où proviennent les données d'un inventaire carbone d'entrepôt ? La réponse n'a rien de mystérieux : compteurs d'électricité, relevés de carburant, registres de fluides frigorigènes, kilométrage de transport et données des fournisseurs. La plupart de ces relevés existent déjà ; ils sont simplement dispersés entre différents systèmes et services. Le vrai travail d'un inventaire est de les réunir sous un ensemble cohérent de définitions et de répéter l'exercice chaque année. Quant à la façon dont ce compte finira par remodeler la concurrence dans l'entreposage, s'il devient un seuil dur dans la sélection des clients ou reste longtemps au niveau du reporting, il est trop tôt pour en juger. Ce qui est certain, c'est que les entrepôts qui mettront leurs chiffres en ordre en premier n'entreront au moins pas dans le prochain cycle de négociations désavantagés faute de données à présenter.
Par Dr. Chen, Chercheur en chaîne d'approvisionnement Traduit de l'anglais. En cas de divergence, la version anglaise fait foi.