Voici un coup de poing dans l'estomac : votre stock est entreposé dans un entrepôt 3PL, le bâtiment brûle et reste fermé pendant trois mois, et vous pensez que l'assurance perte d'exploitation du 3PL va vous indemniser ? Réveillez-vous : votre nom ne figure nulle part sur cette police.
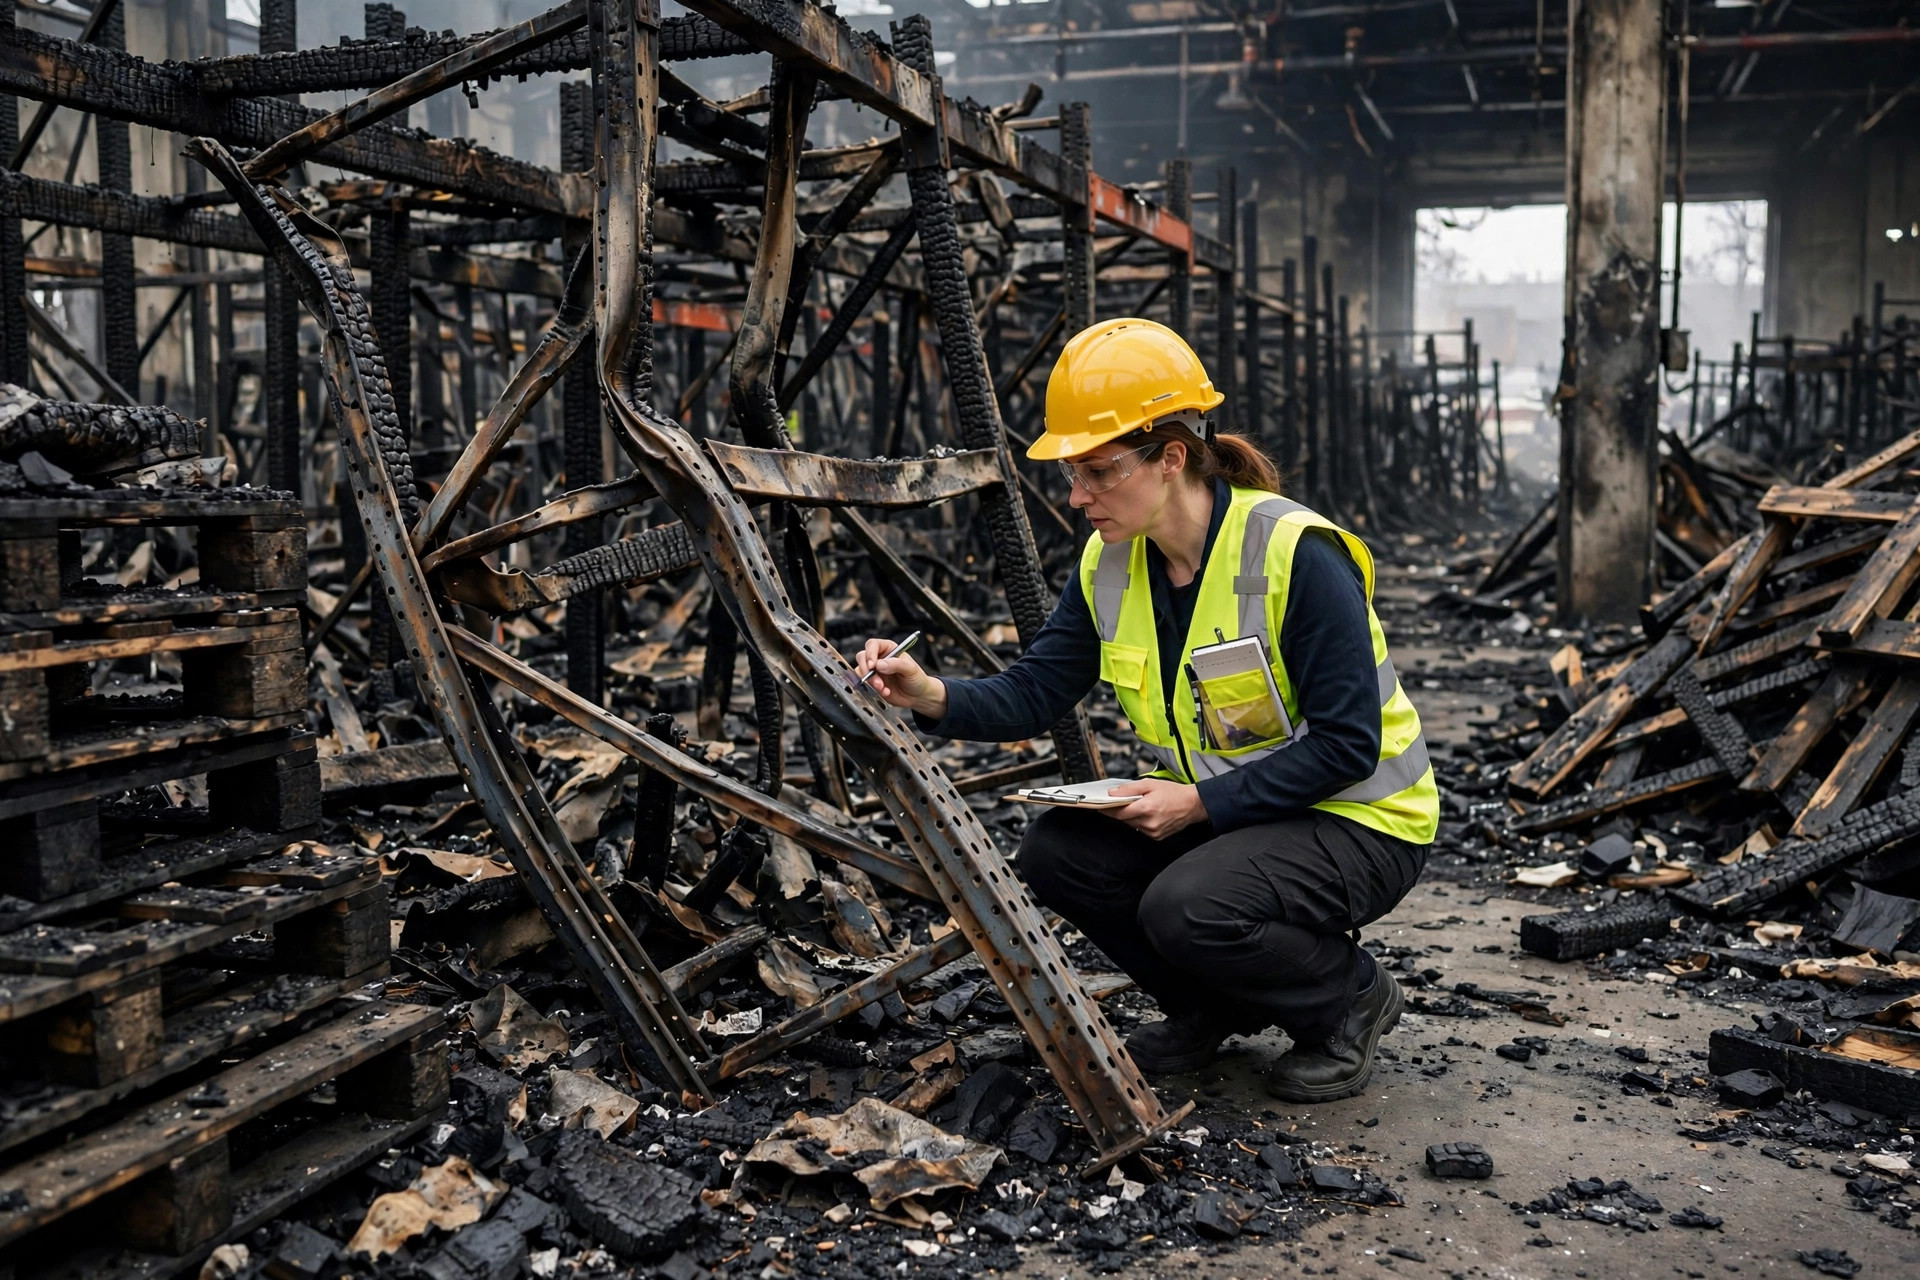
Le 7 avril de cette année, un entrepôt de 1,2 million de pieds carrés à Ontario, en Californie, a brûlé pendant 12 heures d'affilée. Il a fallu 175 pompiers pour le maîtriser. Perte totale. Les dégâts ont été estimés à environ 500 millions de dollars. C'était une usine de produits papetiers : en gros, une gigantesque boîte d'allumettes.
Vous croyez que ça ne peut pas vous arriver ? Le 11 juin, un distributeur appelé Notions Marketing à Grand Rapids a perdu son centre de distribution de 1,2 million de pieds carrés dans un incendie : près de 60 000 références de plus de 600 marques sont restées coincées à l'intérieur. L'entreprise a suspendu toutes les expéditions et toutes les commandes du site web. Quand rouvrira-t-il ? Personne ne le sait. Et ses fournisseurs et vendeurs ? Stock bloqué, argent qui ne rentre plus, rien à faire sinon fixer le plafond.
Cette nouvelle m'a glacé. Parce que 100 % de mon stock est entreposé dans un seul entrepôt 3PL.
Ce que l'assurance perte d'exploitation couvre vraiment : lisez d'abord ce tableau
La première chose que j'ai faite : j'ai appelé mon 3PL et lui ai demandé l'attestation d'assurance de cette année. Puis j'ai passé un après-midi avec un courtier en assurance et j'ai enfin tout compris. Voici la conclusion : les vendeurs doivent comprendre trois couches d'assurance, et s'il en manque une seule, c'est comme courir tout nu :
Couche un : l'assurance dommages aux biens (property insurance). Elle couvre le bâtiment. L'entrepôt brûle, le propriétaire ou le 3PL l'utilise pour reconstruire. Rien à voir avec vous.
Couche deux : l'assurance marchandises transportées ou stock throughput (cargo / stock throughput). Elle couvre vos marchandises. Les marchandises brûlent, elle paie la valeur des marchandises. Attention : la valeur des marchandises, pas l'argent que vous auriez gagné en les vendant.
Couche trois : la star du jour. Elle couvre les revenus perdus pendant l'arrêt. Mais voici le piège : la police du 3PL couvre les revenus perdus du 3PL, pas les vôtres. Votre boutique reste dans le noir pendant trois mois ? Leur police ne vous versera pas un centime.
Ce dont les vendeurs ont vraiment besoin, c'est de son cousin : l'assurance perte d'exploitation contingente (contingent business interruption). Elle couvre les pertes quand la chute des biens de quelqu'un d'autre vous met à l'arrêt. L'entrepôt de votre 3PL brûle, votre boutique est en rupture de stock : c'est ça qui paie. Une condition : votre 3PL doit être nommément désigné sur la police. Pas nommé, pas couvert.
| Ce qu'elle couvre | Ce qu'elle ne couvre pas |
|---|---|
| Le bénéfice net perdu pendant la fermeture | Le bâtiment et les équipements brûlés (c'est le travail de l'assurance dommages) |
| Les salaires et le loyer que vous devez toujours | Les fermetures dues aux inondations ou aux tremblements de terre (sauf avenant spécifique) |
| Les remboursements d'emprunts et les impôts | Les pandémies et les maladies transmissibles |
| Les frais de déménagement vers un entrepôt temporaire | Les revenus que vous ne pouvez pas documenter (comptabilité en désordre, bon courage) |
| Les frais supplémentaires pour continuer à opérer | Les premières 48 à 72 heures (le délai de carence : c'est pour votre pomme) |
| La reconversion du personnel sur de nouveaux équipements | Les pertes invisibles comme la chute du classement de vos fiches produits |
Cette dernière ligne mérite son propre paragraphe : l'assurance paie de l'argent, elle ne rachète pas votre classement. Trois mois de rupture de stock, vos fiches produits chutent de la première page, et même après le réassort les ventes ne reviennent pas. Cette perte ne figure pas dans la police. C'est une douleur que seuls les vendeurs ressentent : les propriétaires d'entrepôts n'ont pas ce problème.
Faites le calcul : trois mois dans le noir, prime vs perte
Que les chiffres parlent. D'abord les données du secteur : selon l'analyse des sinistres d'Allianz, l'incendie et l'explosion sont la première cause de pertes d'exploitation dans le monde : environ 30 % du total. Un incendie d'entrepôt n'est pas un cygne noir. C'est le tueur numéro un.
Ensuite le calcul du temps. Une police standard comporte un délai de carence de 48 à 72 heures : les deux ou trois premiers jours paient zéro. La période de remise en état va généralement jusqu'à 12 mois. Disons que votre entrepôt brûle et que vous êtes dans le noir pendant 90 jours : 90 moins 3 jours de carence laissent 87 jours de bénéfice net perdu et de charges fixes théoriquement couverts.
Puis le calcul de la prime. Pour une petite entreprise, ce type de couverture intégrée dans une police multirisque professionnelle coûte environ 40 à 100 dollars par mois, soit 500 à 2 500 dollars par an. Relisez ça : quelques milliers par an contre des pertes qui peuvent dépasser ce chiffre en une seule semaine de fermeture forcée. Il n'y a pas photo. La seule façon de perdre, c'est de parier que ça ne peut pas vous arriver.
Mais les vendeurs ont leur propre calcul spécial, parce qu'il y a trois pertes que l'assurance ne touche pas : un, vos dépenses publicitaires continuent de brûler pendant la rupture de stock et votre ACoS s'envole ; deux, si votre stock FBA faisait partie du lot brûlé, le réassort suit les délais du fret maritime : rater la haute saison et c'est toute l'année de gâchée ; trois, reconstruire le classement prend des mois, et il n'y a aucune ligne dans la police pour le trafic organique perdu.
Voici donc ma formule : considérez la prime comme l'achat d'un plancher sous votre trésorerie. Si la catastrophe frappe, l'assurance couvre le cash ; le classement, vous devez le reconquérir vous-même. Il faut les deux mains.
Cinq pièges dans lesquels les vendeurs tombent tête la première
Piège un : penser que l'assurance du 3PL vous couvre. Le plus grand piège. Une police standard ne couvre que les propres locaux du souscripteur. Vos marchandises dans leur entrepôt, votre boutique est votre boutique : leur police n'a rien à voir avec vous. Vous voulez une protection ? Souscrivez votre propre garantie perte d'exploitation contingente et nommez-y votre 3PL.
Piège deux : sous-assurer, puis être indemnisé au prorata. La plupart des polices comportent une clause de coassurance : couverture réelle divisée par couverture requise égale votre ratio d'indemnisation. Disons que votre bénéfice net annuel est de 600 000 dollars mais que vous n'avez souscrit que 300 000 dollars de couverture : l'assureur paie la moitié de votre perte. Économiser des centimes sur la prime, perdre des dollars sur le sinistre.
Piège trois : oublier le délai de carence. Zéro couverture pendant les premières 48 à 72 heures. Trois jours de salaires et de loyer sortis de votre poche. Pour un vendeur à la trésorerie serrée, ces trois jours peuvent être les trois jours qui vous coulent.
Piège quatre : croire que l'inondation et le tremblement de terre sont couverts. Ils ne le sont pas, par défaut. La perte d'exploitation suit la police dommages : ce que les dommages ne couvrent pas, la perte d'exploitation ne le couvre pas non plus. Si votre entrepôt est en zone inondable, ajoutez un avenant séparé.
Piège cinq : une comptabilité en désordre, des revenus impossibles à prouver. Les assureurs ne paient pas « ce que je pense que j'aurais pu gagner ». Ils paient ce qui est documenté. Relevés de règlement Amazon, factures d'achat, registres de paie : archivez-les maintenant. Le jour du sinistre, ces documents sont de l'argent.
L'assurance perte d'exploitation en vaut-elle la peine ? Quatre questions
Ne laissez pas un courtier décider à votre place. Posez-vous quatre questions :
Un : 100 % de votre stock est-il dans un seul entrepôt ? Si oui, votre risque est au maximum.
Deux : si vous êtes en rupture de stock pendant plus de deux semaines, votre trésorerie survit-elle ? Sinon, cette assurance est votre bouée de sauvetage.
Trois : votre 3PL vous a-t-il déjà montré son attestation d'assurance ? Sinon, demandez-la d'abord, puis décidez ce que vous achetez vous-même.
Quatre : trois mois avant la haute saison, vous sentez-vous chanceux ? Sinon, faites-le maintenant.
Voici la vérité contre-intuitive : les petits vendeurs sont ceux qui ont le plus besoin de cette assurance et ceux qui peuvent le moins se la payer. Les gros vendeurs répartissent leur stock entre plusieurs entrepôts : l'un brûle, ils expédient depuis un autre ; des réserves de trésorerie profondes, trois mois dans le noir ne les tueront pas. Les petits vendeurs ? Un entrepôt, un lot de marchandises, deux mois de trésorerie. Un incendie et c'est game over. Ceux qui en ont le plus besoin sont ceux qui peuvent le moins se le payer. C'est la réalité.
Mais retournez la question : 500 à 2 500 dollars de prime par an, c'est 40 à 200 dollars par mois : moins qu'une journée de dépenses publicitaires pour la plupart d'entre nous. Le jour où la catastrophe frappe, c'est la seule barrière entre vous et la fermeture. Ça en vaut la peine ? Faites le calcul.
Ce que j'ai fait l'an dernier : à chaque saison de renouvellement, je demande à mon 3PL l'attestation d'assurance de l'année en cours et je vérifie que sa couverture n'a pas diminué ; je maintiens mon propre stock entièrement assuré ; et j'ai demandé à mon courtier d'ajouter un avenant perte d'exploitation contingente nommant mon 3PL. Trois documents, un après-midi par an, réglé pour de bon.
Celui-là, je l'ai vraiment testé : non pas parce que j'ai déjà déclaré un sinistre, mais parce que je dors enfin bien la nuit.
Par Ah K, vendeur e-commerce (5 ans)
Traduit de l'anglais. En cas de divergence, la version anglaise fait foi.