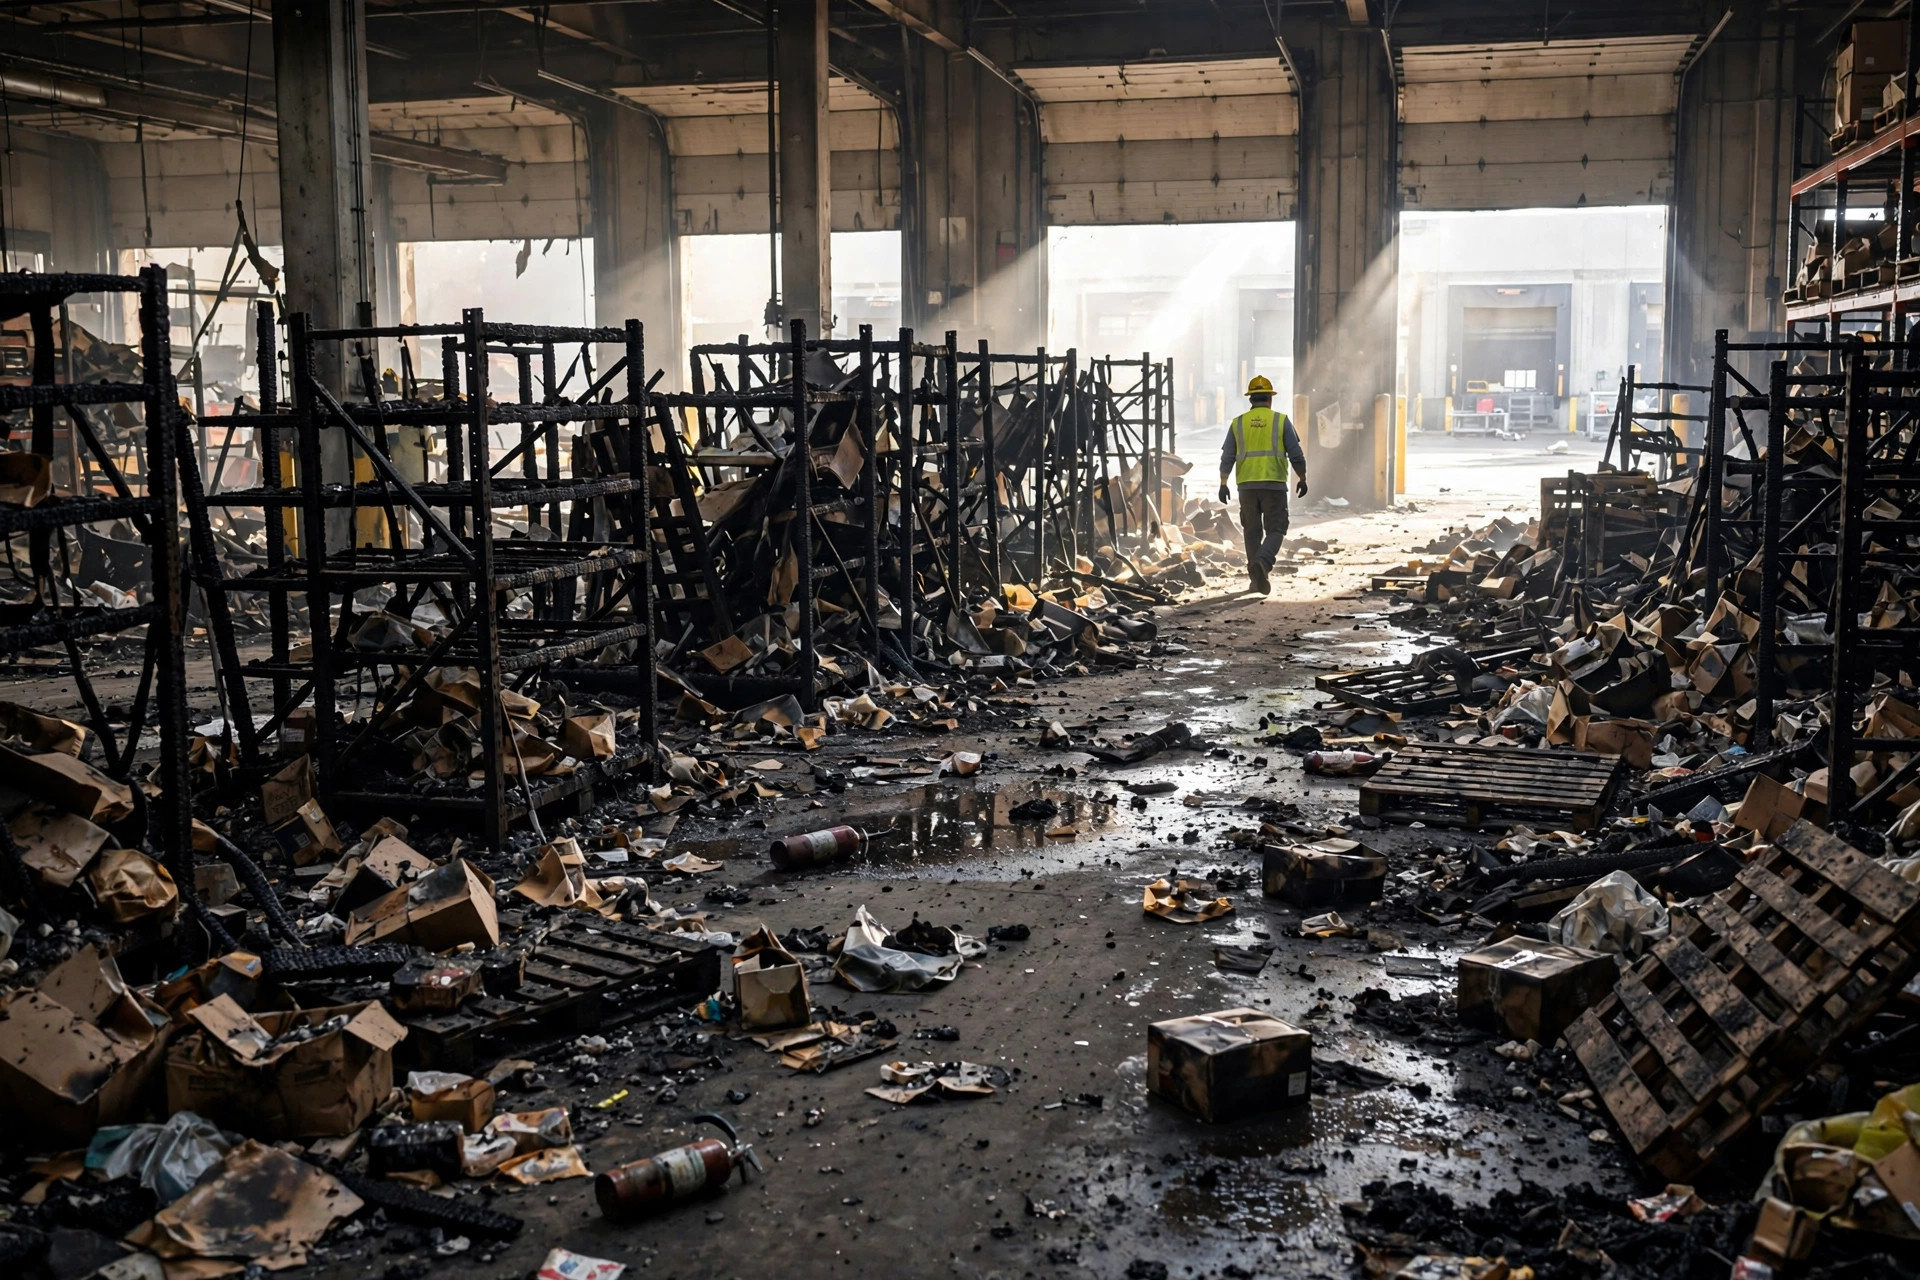
En août 2023, un entrepôt 3PL de 120 000 pieds carrés à Fontana a pris feu lorsqu'une batterie de chariot élévateur a surchauffé dans la zone de charge. La moitié de la zone de tri a été détruite. Le feu a été éteint en six heures, mais le bâtiment est resté à l'arrêt pendant onze semaines : enquête du service des incendies, décontamination de la fumée, reconstruction des sprinkleurs, réinspection — un obstacle après l'autre. Le propriétaire m'a raconté plus tard que l'assurance des biens avait couvert les stocks et les équipements brûlés. Ce qui l'empêchait de dormir, c'était ces onze semaines de temps mort : le loyer payé en totalité, plus de 60 salariés à la paie, deux clients piliers qui n'ont pas pu attendre et sont partis. L'assurance des biens a payé exactement zéro pour l'arrêt d'activité. C'était la première fois qu'il entendait parler de l'assurance perte d'exploitation. Il ne l'avait pas souscrite parce qu'elle semblait chère. Le prix de cette leçon : onze semaines de trésorerie.
Elle n'assure pas des choses. Elle assure le temps.
La garantie perte de revenus d'activité — généralement appelée BI — ne paie pas ce qui a brûlé. Elle comble l'écart entre le sinistre et le jour où vous expédiez de nouveau. Un incendie, une canalisation d'eau éclatée, une panne de la salle électrique : l'assurance des biens remplace les marchandises et les rayonnages, mais le trou de chiffre d'affaires entre les deux appartient à la BI.
Elle verse trois types de sommes. D'abord, le revenu net que vous auriez gagné pendant la fermeture — l'expert le reconstitue à partir de vos comptes de résultat des douze derniers mois, et un sinistre en haute saison par rapport à un sinistre en basse saison peut donner des chiffres très différents. Ensuite, les coûts fixes qui continuent de brûler pendant que vous ne gagnez rien : loyer, emprunts d'équipement, primes d'assurance, la paie des gens que vous ne pouvez pas vous permettre de perdre. Enfin, les frais supplémentaires engagés pour vous relever plus vite — location d'un espace temporaire, heures supplémentaires, location d'équipement d'urgence. Certaines polices les listent séparément comme Frais supplémentaires (Extra Expense) ; d'autres les intègrent.
Lisez les petites lignes avant que quoi que ce soit arrive. La plupart des polices comportent un délai de carence, généralement de 72 heures — les pertes survenant dans cette fenêtre ne sont pas couvertes. La période d'indemnisation est généralement de 12 mois et peut être prolongée à 24 ou 36 mois moyennant une prime supplémentaire ; vérifiez le libellé de votre propre police. Et le montant limite que vous déclarez compte énormément : il est basé sur vos recettes brutes, et une sous-déclaration déclenche une pénalité de sous-assurance. Déclarez 1,2 million alors que votre vrai chiffre est de 2 millions, et l'expert vous paiera à soixante centimes pour un dollar. J'ai vu des gens l'apprendre à leurs dépens.
Les 72 premières heures décident de ce que vous récupérerez
Un expert m'a dit un jour que soixante-dix pour cent d'un sinistre BI se joue sur les preuves que vous conservez pendant la première semaine. Voici la liste de contrôle, et chaque ligne a été payée par l'erreur de quelqu'un.
Prévenez votre courtier et votre assureur immédiatement. Un avis tardif est l'une des raisons les plus courantes de refus de sinistre. Les gens pensent « d'abord on éteint le feu », puis déclarent avec trois jours de retard, et la première question de l'expert est de savoir pourquoi vous avez attendu.
Documentez tout avant de jeter quoi que ce soit. Photographiez et filmez les dommages, et ne jetez pas les stocks brûlés avant qu'ils aient été comptés — une fois disparus, la quantité devient votre parole contre la leur, et les experts ne croient que ce qu'ils peuvent voir et compter.
Tenez un registre au jour le jour dès le premier jour. Chaque euro supplémentaire doit être justifié : location d'entrepôt temporaire, heures supplémentaires, nettoyage, location d'équipement. Dépenser sans factures, c'est dépenser de l'argent que l'assureur ne reconnaîtra pas.
Atténuez. Si vous pouvez louer un espace temporaire et redevenir partiellement opérationnel, faites-le — le droit des assurances impose une obligation d'atténuation, et rester inactif pendant que le compteur tourne fait réduire votre indemnisation. L'expert vous demandera ce que vous avez fait pour limiter la perte.
Demandez à la comptabilité de sortir douze mois de comptes de résultat et de déclarations fiscales. Tout le calcul du « ce que vous auriez gagné » repose sur eux. Les entreprises aux livres en désordre peuvent perdre deux ou trois mois juste ici.
Et ne signez rien dans la précipitation. Après un incendie, les entreprises de nettoyage et les experts publics affluent sur les lieux, et certains de leurs contrats comportent des conditions d'honoraires que votre assureur pourrait ne pas honorer. Soumettez tout contrat extérieur à votre courtier avant de signer.
Trois pièges qui tuent les sinistres
Le premier est le délai de carence. Soixante-douze heures de carence signifient que les trois premiers jours d'arrêt sont pour vous. Beaucoup de petits sinistres ferment un bâtiment pendant quatre ou cinq jours — à peine au-delà de la ligne de la franchise, effectivement non assurés. Avant d'acheter, demandez-vous : quand quelque chose va mal dans mon bâtiment, combien de temps faut-il généralement pour s'en remettre ? Si votre historique dit des réparations de trois à cinq jours, négociez le délai de carence à la baisse.
Le second est la sous-assurance. Quelqu'un déclare les recettes brutes de l'année dernière, l'activité croît de quarante pour cent, et le sinistre est payé au ratio déclaré. Mettez à jour le chiffre à chaque renouvellement. Si vous êtes en phase de croissance, recalculez-le chaque année.
Le troisième est la clause d'autorité civile. Disons que les pompiers ferment toute votre rue après un incendie chez le voisin — votre bâtiment est intact, mais vous ne pouvez pas y entrer. Certaines polices couvrent cela, d'autres non, et le libellé comporte des limites de distance et de durée. Les années de pandémie ont enseigné cette leçon à beaucoup de gens. Demandez directement à votre courtier : fermetures de routes, confinements de zone, fermetures ordonnées par le gouvernement — couvertes ou non ?
Combien ça coûte, et comment le dimensionner
La plupart des gens font l'impasse sur la BI parce qu'ils la supposent chère sans jamais demander. Les primes sont généralement calculées sur le montant limite de revenus d'activité déclaré et suivent habituellement la police des biens, bien qu'une couverture autonome existe. Le taux dépend de votre secteur, de la construction du bâtiment, de la protection incendie et de l'historique des sinistres — il varie trop pour que je cite un chiffre ici sans vous induire en erreur.
Dimensionnez-le ainsi : calculez ce que brûle un mois d'arrêt — loyer plus paie plus remboursements d'emprunts. Multipliez par le nombre de mois pendant lesquels vous pensez qu'un sinistre grave vous immobiliserait. C'est votre limite approximative. Apportez ce chiffre à deux ou trois courtiers pour des devis. D'après mon expérience, la prime représente une fraction de la prime des biens, et elle protège la seule chose que vous ne pouvez pas remplacer : la continuité de la trésorerie.
Au bout du compte, l'assurance perte d'exploitation vous achète la capacité de continuer à payer vos gens pendant que le bâtiment ne peut pas gagner. Incendie, eau, électricité — n'importe lequel peut immobiliser un entrepôt pendant des semaines. Faites une chose demain : sortez votre police et cherchez la section Business Income. Si elle n'y est pas, demandez un devis à votre courtier. C'est de l'argent bon marché pour les mois où le bâtiment ne gagne rien et où les factures ne s'arrêtent pas.
Traduit de l'anglais. En cas de divergence, la version anglaise fait foi.