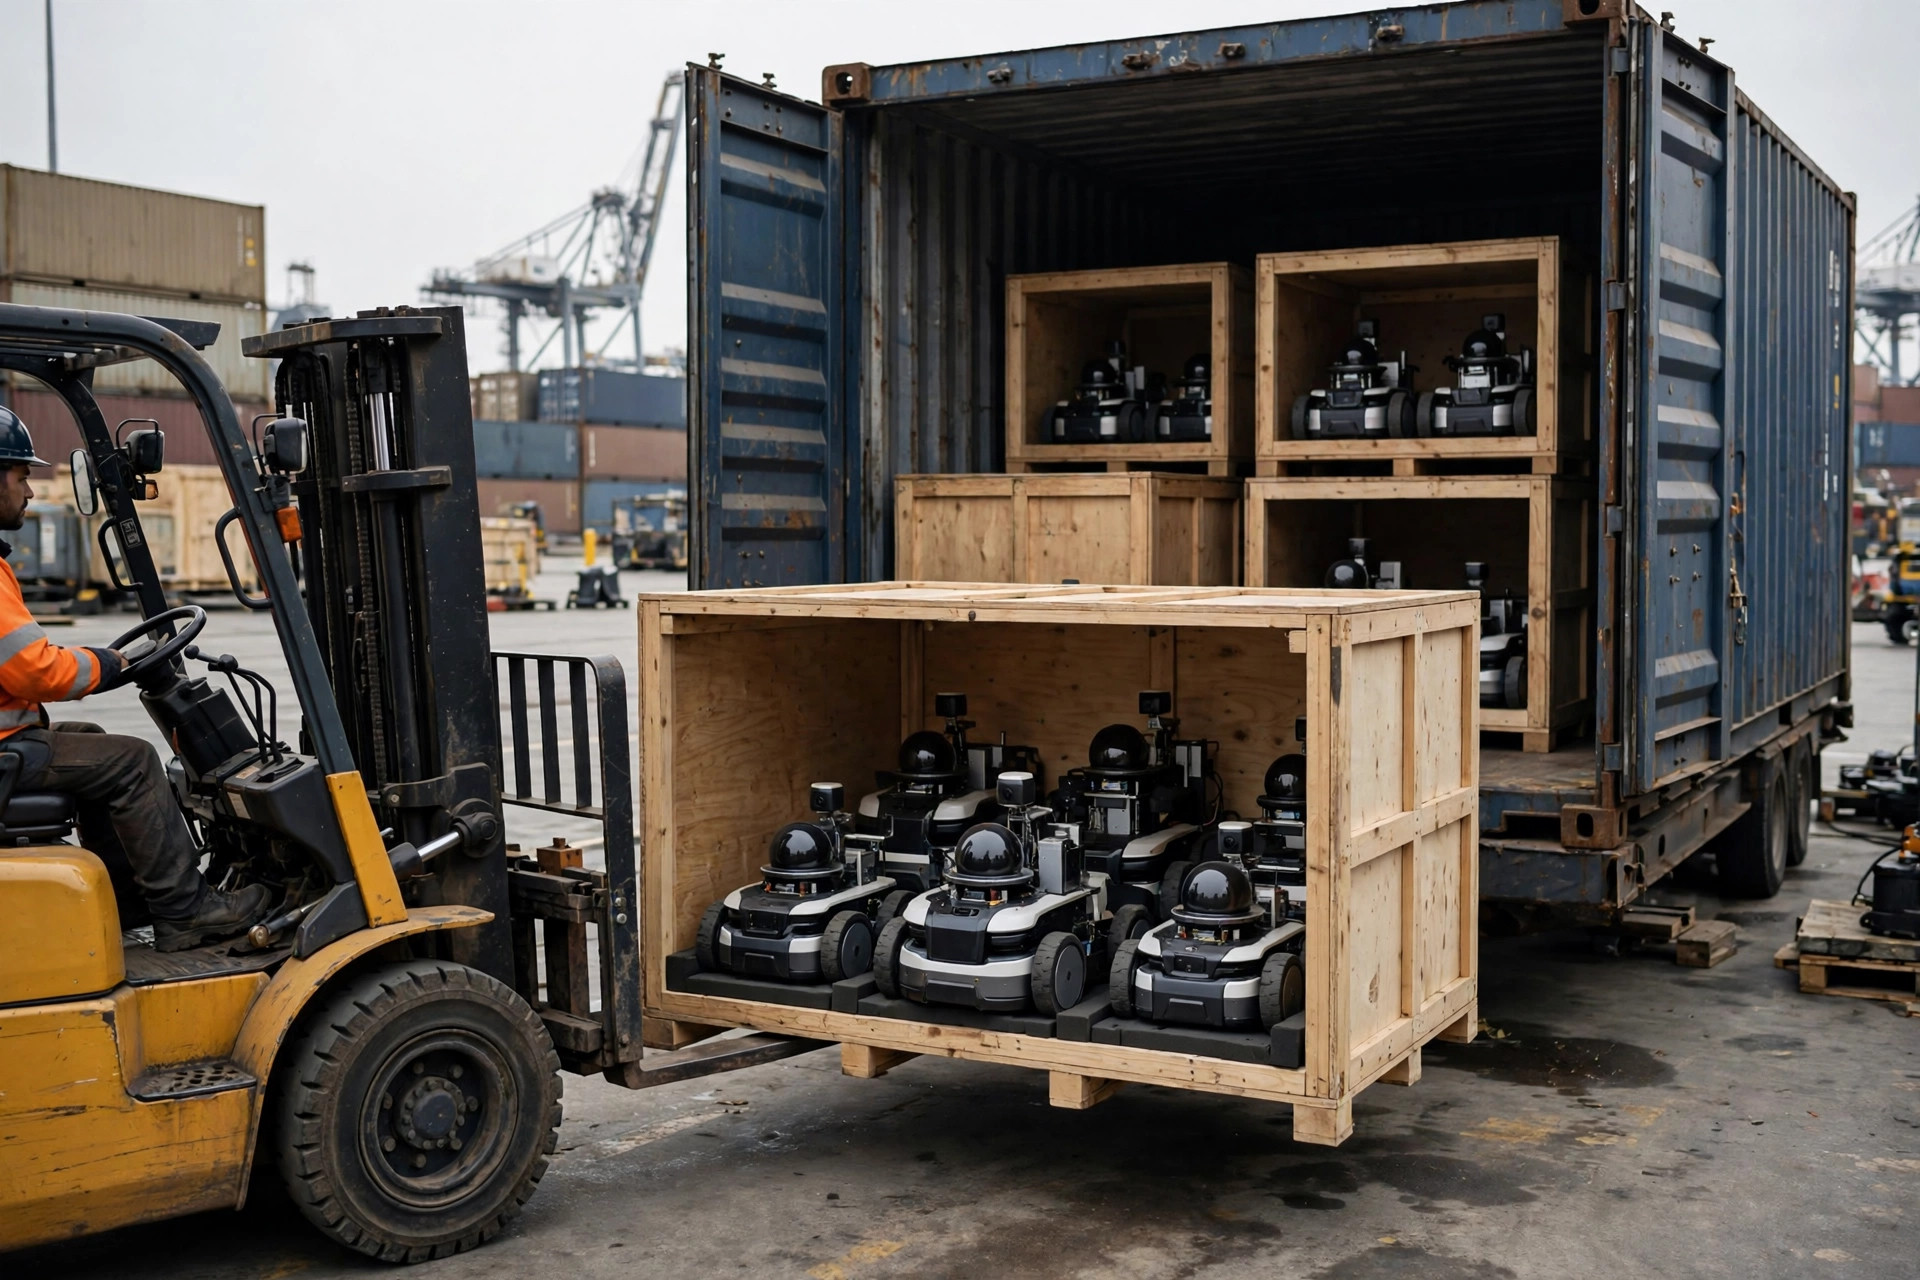
Cet été, le propriétaire d'un 3PL au Texas m'a montré un devis. Un fabricant chinois proposait un AGV roulant au sol à $80 000 FOB. Il a fait son calcul : fret maritime et assurance, peut-être $9 000. Coût rendu, $89 000 au maximum. Puis son courtier en douane a fait les chiffres : plus de $110 000. « D'où viennent ces $30 000 supplémentaires ? » m'a-t-il demandé. Ça, lui ai-je dit, c'est le vrai prix d'achat d'un équipement d'automatisation en provenance de Chine en 2026. Le chiffre du devis FOB n'est que le début de l'histoire.
Mon avis d'emblée : si vous achetez des AGV, des chariots élévateurs automatisés ou des systèmes de convoyage en Chine et que vous négociez le prix sans parler de droits de douane, vous négociez un chiffre fantaisiste. Une fois les droits empilés, la charge fiscale réelle se situe couramment entre 35 et 40 % de la valeur des marchandises. Si vous ratez ce calcul, toutes vos comparaisons de sourcing sont fausses.
Comment les couches s'empilent
Les droits d'importation américains s'empilent en couches. Pour les équipements venant de Chine, en octobre 2026, il y en a cinq.
D'abord, le taux NPF (nation la plus favorisée), fixé par le code HTS. Une grande partie des équipements de manutention automatisés est en franchise au niveau NPF — les chariots de manutention sans équipement de levage (HTS 8709), par exemple, sont « Free ». C'est la couche la moins chère et la plus négligée : si la classification est fausse, tout ce qui suit est faux.
Ensuite, les listes historiques de la section 301 de 2018. Les listes 1 à 3 ajoutent 25 % ; la liste 4A ajoute 7.5 %. La plupart des machines industrielles relèvent des trois premières listes, donc 25 %. Cela se détermine code par code — ce n'est pas un 25 % uniforme sur tout ce qui vient de Chine.
Troisièmement, la nouvelle action de la section 301 entrée en vigueur le 24 juillet 2026. L'enquête du USTR sur l'application du travail forcé a produit de nouveaux droits de la section 301 couvrant environ 60 économies ; la Chine est dans la tranche à 12.5 %. Cela s'ajoute aux listes historiques. Vingt-cinq États poursuivent en justice pour la bloquer, mais les droits sont perçus pendant que l'affaire suit son cours. Votre courtier doit confirmer si votre déclaration est liquidée sur une base additive ou plafonnée — le traitement peut varier.
Quatrième et cinquième, ce sont les redevances, et elles ne sont pas négligeables. Le Merchandise Processing Fee est de 0.3464 % de la valeur déclarée — au 1er octobre 2026, le plancher FY2027 est de $34.58 et le plafond de $670.86. Le Harbor Maintenance Fee est de 0.125 % sur les expéditions maritimes.
Deux remarques de mise à jour pour ne pas travailler avec un vieux manuel : les droits IEEPA « fentanyl » et « réciproques » ont été annulés par la Cour suprême le 20 février 2026. Ils ont disparu — et si vous les avez payés, CBP a une procédure de remboursement. La surtaxe intérimaire de 10 % de la section 122 a expiré le 24 juillet 2026. Les cinq couches ci-dessus sont donc le tableau actuel. La politique tarifaire est activement contestée en justice ; vérifiez tout par rapport aux dernières directives de CBP, du USTR et de la Maison-Blanche avant de vous engager sur un achat.
La vraie facture d'un AGV à $80 000
Hypothèses : un AGV roulant au sol, $80 000 FOB, fret maritime vers le port de Long Beach. NPF à 0 % (HTS 8709 est « Free » — mais faites confirmer le code à 10 chiffres par votre courtier avant de commander), section 301 historique à 25 %, nouvelle section 301 à 12.5 % additive.
| Rubrique | Taux | Montant (USD) | | Droits NPF | 0% | 0 | | Section 301, listes historiques | 25% | 20 000 | | Section 301, nouvelle (entrée en vigueur 2026-07-24) | 12.5% | 10 000 | | MPF | 0.3464% | 277.12 | | HMF (maritime) | 0.125% | 100 | | Total droits et redevances | — | 30 377.12 |
Sur une machine à $80 000, cela fait $30 377.12 de droits et redevances — un taux effectif de 38 % — avant même d'ajouter le fret et l'assurance. Rendu, on est à $110 377 et quelques. Autrement dit : les $5 000 que vous avez grappillés du fournisseur en négociation ne pèsent rien face à la ligne fiscale. Bien calculer les droits compte plus que n'importe quelle remise que vous négocierez jamais.
Classification : une mauvaise ligne, des dizaines de milliers de dollars
La classification décide quelles couches s'appliquent et à quel taux. Qu'un AGV ait un équipement de levage, la façon dont un chariot élévateur automatisé est décrit — le code dans lequel il tombe change le traitement de la section 301. Nous avons publié un article dédié à la pratique de classification HTS le 4 octobre 2026, je m'en tiendrai donc à une phrase : avant de passer commande, demandez à votre courtier un avis écrit sur le taux contre le HTS à 10 chiffres. Il vaut plus que n'importe quelle baisse de prix.
Les moyens légaux de payer moins — et celui qui ne l'est pas
D'abord le moyen illégal, parce qu'on me le demande sans arrêt : faire transiter les marchandises par un pays tiers et réétiqueter l'origine. C'est du transbordement, et le droit douanier américain le traite comme une fraude. En vertu de 19 U.S.C. 1592, les sanctions peuvent aller jusqu'à la valeur nationale de la marchandise, et les cas graves attirent des poursuites pénales. La répression de l'origine par CBP ne fait que s'affiner. N'y touchez pas.
Les voies légales :
Commencez par le fournisseur. L'importateur paie le droit, mais le prix se négocie à deux. En 2026, de nombreux fabricants chinois d'équipements absorberont une partie du droit dans le prix FOB ou coteront en DDP et géreront eux-mêmes le dédouanement. Si vous ne demandez jamais, toute la facture est pour vous.
Choisissez le bon Incoterm. La différence entre DAP et DDP, c'est qui paie le droit et qui porte le risque. Un vendeur DDP intègre la taxe dans son coût — et soudain, la classification correcte lui tient beaucoup à cœur. Assurez-vous simplement qu'un devis DDP est détaillé ; n'acceptez pas un chiffre boîte noire.
Il y a ensuite l'ingénierie tarifaire, la version légitime : concevoir le produit ou l'expédition autour de la classification. Expédier un système en pièces détachées, déclarer les modules fonctionnels séparément — là où les règles de classification étayent réellement un code à droit réduit. Les grandes multinationales le font tous les jours. Mais cela doit être validé par un courtier ou un avocat en commerce international ; redécrire les marchandises de son propre chef, c'est une fausse déclaration.
Vérifiez les exclusions de la section 301. L'USTR maintient des exclusions par produit, actuellement prolongées jusqu'au 10 novembre 2026. Si votre équipement figure sur la liste, ces 25 % historiques peuvent ne pas s'appliquer. De nombreux importateurs ont payé pendant des années sans savoir qu'ils y avaient droit.
Et n'oubliez pas le drawback. Importez des équipements ou des composants, transformez-les et réexportez-les — les droits de la section 301 sont récupérables jusqu'à 99 %. Pour les intégrateurs et les réexportateurs, c'est de l'argent réel. Mais cela demande de la tenue de dossiers et un dépôt proactif ; personne ne vous le rappellera.
La prochaine fois qu'un fournisseur vous envoie un devis FOB, ne commencez pas par marchander. Faites d'abord passer à votre courtier les cinq couches contre le HTS à 10 chiffres, puis posez au fournisseur une seule question : quelle part du droit allez-vous partager, et pouvons-nous faire du DDP ? Faites ces deux choses et votre vrai coût total de possession est enfin sur le papier. Quand avez-vous pour la dernière fois été surpris par une ligne de droits sur une importation ?
Traduit de l'anglais. En cas de divergence, la version anglaise fait foi.