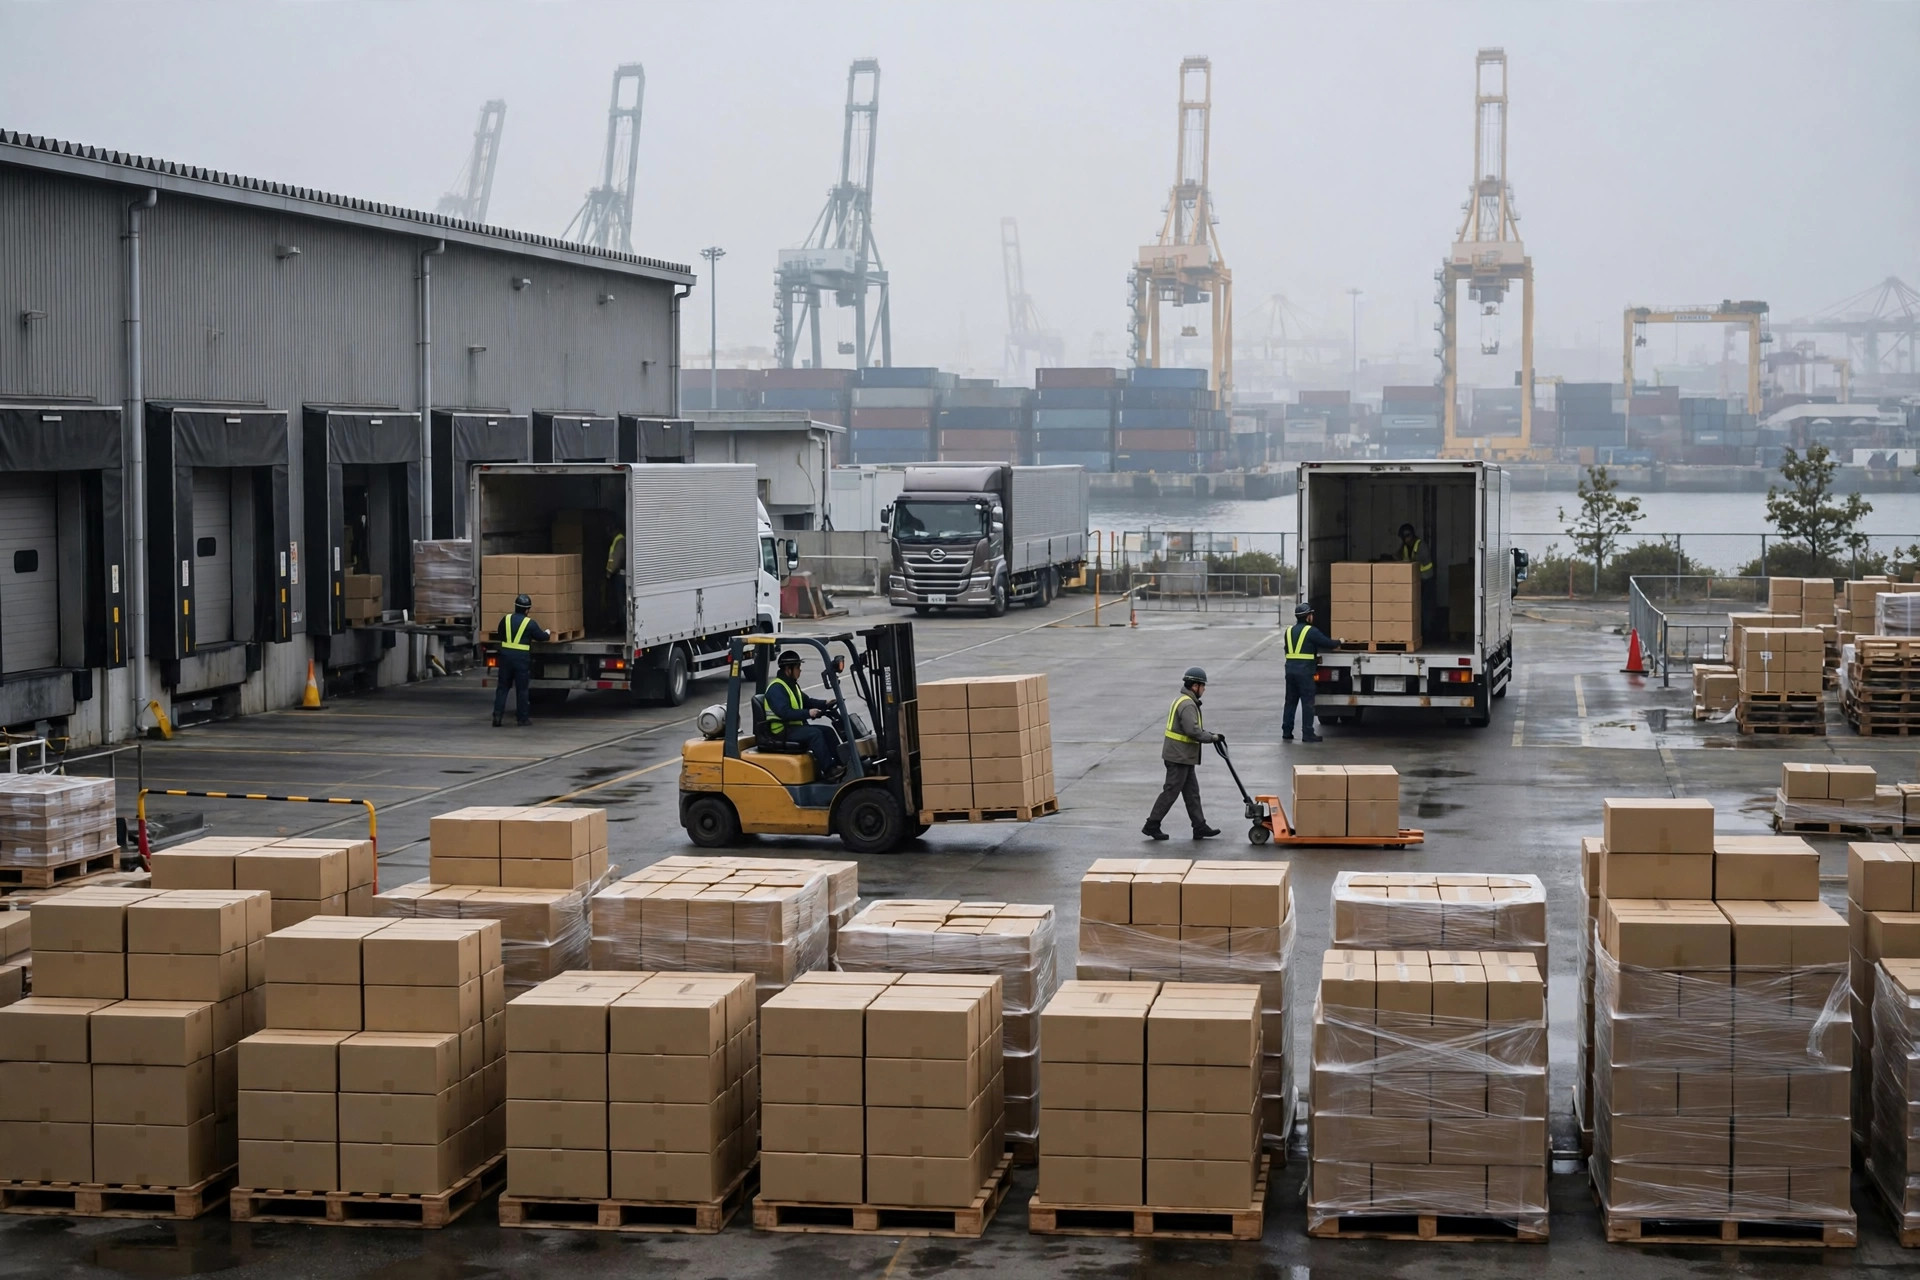
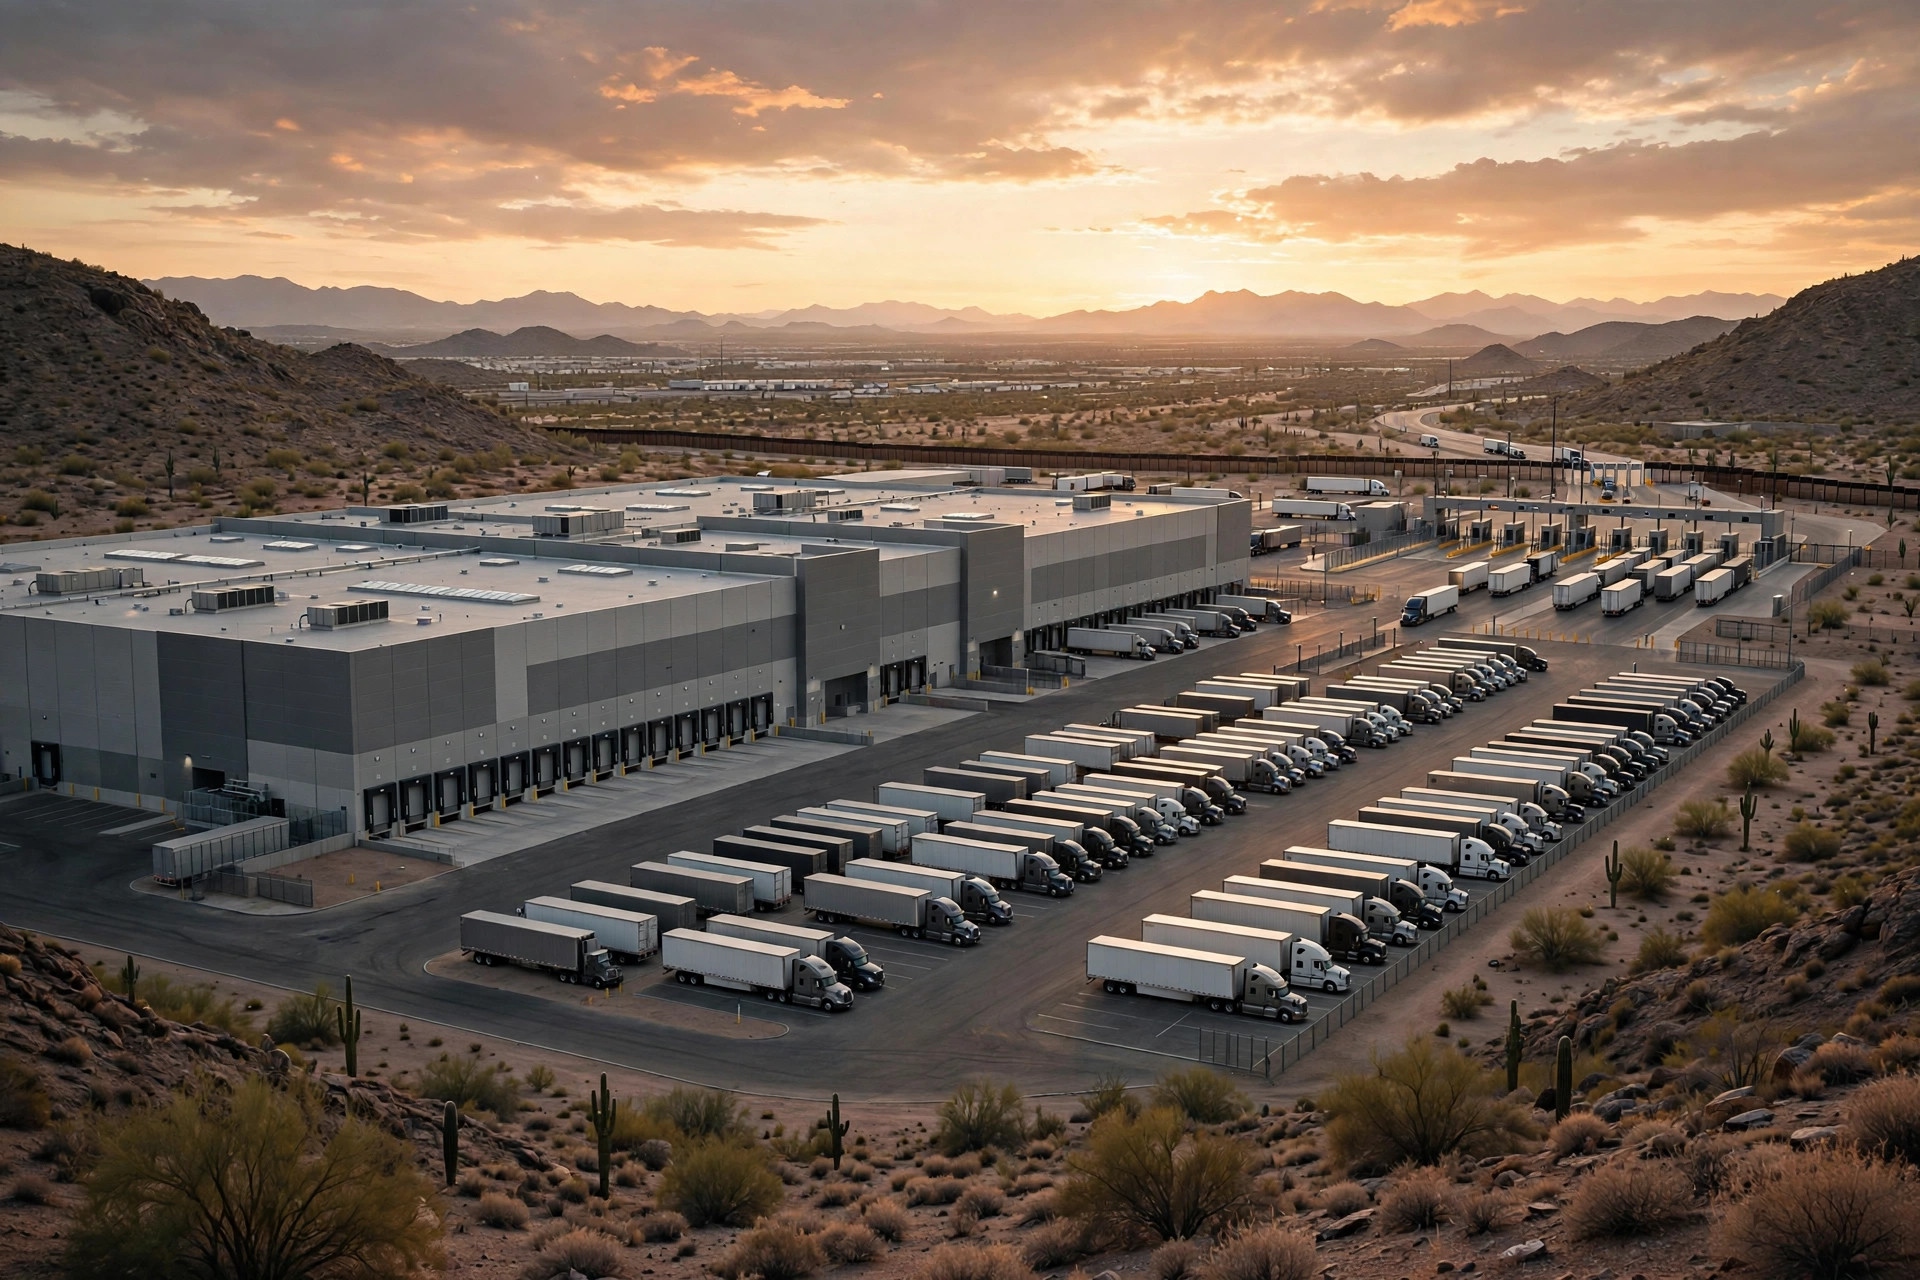
Ces dernières années, un mot a dominé toutes les conversations sur le marché mexicain des entrepôts : le nearshoring. À mesure que les acheteurs américains déplaçaient leurs capacités de production hors d'Asie et plus près de chez eux, les usines ont déménagé les premières et les entrepôts ont suivi, les parcs industriels le long de la frontière se remplissant bâtiment par bâtiment. Selon des recherches sectorielles largement relayées, les moteurs ne sont pas mystérieux : les chocs subis par les chaînes d'approvisionnement pendant les années de pandémie, l'avantage de temps du transport terrestre vers le marché américain et les exigences croissantes de flexibilité de livraison ont tous poussé le Mexique au premier plan de la réorganisation des chaînes d'approvisionnement nord-américaines. Mais un récit en vogue n'est pas la même chose qu'un dossier commercial solide. La vraie question pour toute entreprise qui s'intéresse au Mexique n'est jamais « est-ce que le Mexique fonctionne » — c'est « quelle partie du Mexique, quel type d'entrepôt, et au service du fret de qui ».
Le nearshoring est arrivé, et les entrepôts ont d'abord atterri à la frontière
Selon le suivi sectoriel de l'immobilier industriel mexicain, la première vague du nearshoring a atterri dans une bande étroite : Tijuana, Ciudad Juarez, Reynosa et le corridor de Monterrey. La logique est simple. Les fabricants choisissent leurs sites en fonction de la proximité du marché américain, et les entrepôts, en tant que maillon de soutien de la fabrication, se développent naturellement d'abord contre la frontière. Les producteurs d'électronique, de pièces automobiles et de dispositifs médicaux en sont les cas les plus clairs, car leurs composants et leurs produits finis traversent fréquemment la frontière et leurs fenêtres de livraison sont serrées. Plus l'entrepôt se situe près d'un point d'entrée, plus la chaîne de réponse est courte.
Pourtant, la concentration à la frontière comporte une caractéristique structurelle que le récit a tendance à cacher : la clientèle d'un entrepôt frontalier est très uniforme. Ses expéditeurs sont en grande majorité des fabricants tournés vers l'exportation, et le fret circule dans une seule direction — les composants entrent, les produits finis sortent. La valeur de l'entrepôt réside dans sa capacité à suivre le rythme du transport transfrontalier, et non à servir le marché de consommation intérieur du Mexique. Lorsque le rythme d'exportation d'un produit donné ralentit, ou lorsqu'un point d'entrée s'engorge, l'utilisation des entrepôts frontaliers le ressent immédiatement. Ce n'est pas un argument contre les entrepôts frontaliers. C'est un rappel que leur prospérité est étroitement liée au cycle commercial, et que leur résilience face à la volatilité est naturellement plus faible que celle des entrepôts de distribution intérieure servant une demande diversifiée.
Les entrepôts frontaliers et intérieurs doivent être chiffrés séparément
Comparer un entrepôt frontalier à un entrepôt intérieur sur le seul loyer est l'erreur de chiffrage la plus courante. Leurs structures de coûts et de risques sont fondamentalement différentes, et toute décision sérieuse sur un site devrait les exposer séparément :
| Dimension | Entrepôt frontalier | Entrepôt de distribution intérieure |
|---|---|---|
| Valeur centrale | Proximité de la frontière, temps de réponse transfrontalier plus court | Proximité de la consommation intérieure et des pôles manufacturiers |
| Mix d'expéditeurs | Fabricants exportateurs, fret unidirectionnel | Commerce de détail, e-commerce, distribution intérieure, fabricants mixtes |
| Profil de transport | Court tronçon transfrontalier, mais conditions de passage de la frontière volatiles | Routes principales intérieures plus longues, la densité du réseau compte le plus |
| Flexibilité | L'utilisation varie avec le cycle commercial | Une demande diversifiée amortit les chocs d'un seul secteur |
| Idéal pour | Fabrication exportatrice sensible aux délais et à haute fréquence | Entreprises servant le marché intérieur mexicain ou la distribution multipoint |
L'absence d'une ligne de loyer dans ce tableau est délibérée. Les loyers et les taux de vacance varient fortement selon la ville, le parc et l'année, et les sources publiques ne les rapportent pas sur une base cohérente, de sorte qu'une moyenne nationale induirait en erreur une décision précise sur un site. Ce qu'une entreprise devrait réellement chiffrer, ce sont deux choses : ce que vaut le temps gagné pour son propre fret, et ce que lui coûte la volatilité. Ces deux chiffres, et non un tarif de brochure, décident du site.
Trois scènes : un marché, trois entrepôts
Prenons un assembleur d'électronique dans la région de Monterrey. Ses composants viennent d'Asie et des États-Unis, ses produits finis vont principalement vers le marché américain, et la production suit un rythme hebdomadaire avec des fenêtres de livraison mesurées en jours. Pour cette entreprise, l'entrepôt est effectivement une extension de la ligne de production : les composants arrivent, sont dégroupés et rangés, puis prélevés en fonction des ordres de production, tandis que les produits finis sont consolidés et expédiés rapidement. Plus l'entrepôt se situe près de l'usine, plus il y a de marge pour récupérer lorsque la production dérape.
Contrastons avec un fournisseur de pièces automobiles près de Tijuana. Ses clients sont les usines automobiles américaines et le marché de l'après-vente, ses commandes sont petites, fréquentes et impitoyables face aux ruptures de stock — une seule pièce manquante peut paralyser une ligne d'assemblage et déclencher des pénalités. Son entrepôt frontalier fonctionne comme un point de stock de sécurité avancé : il préfère détenir davantage de pièces à rotation rapide, et accepter une plus faible utilisation de l'espace, plutôt que de manquer une expédition. Ici, le coût de l'entrepôt doit être mesuré par rapport au coût d'une rupture de stock, et non par rapport au coût au mètre carré.
La troisième scène est intérieure : un entrepôt de distribution autour de Guadalajara ou de Mexico desservant la consommation intérieure. Ses expéditeurs peuvent être des entreprises de biens de consommation, de commerce de détail ou de e-commerce ; le fret arrive des ports d'importation ou des usines nationales et est distribué aux magasins et aux consommateurs dans tout le pays. Il n'y a pas de rythme transfrontalier ici. Ce qui compte, c'est le réseau principal intérieur, la capacité de livraison urbaine et l'efficacité de préparation des commandes multicanal. La valeur de cet entrepôt ne réside pas dans sa proximité avec les États-Unis, mais dans sa proximité avec les consommateurs mexicains. Trois entrepôts, trois logiques de fret — les confondre, c'est ainsi que les décisions de site se trompent.
Le point contre-intuitif : plus près de la frontière n'est pas toujours moins cher
Voici le jugement contre-intuitif. Plus le nearshoring s'intensifie, plus la sélection des sites frontaliers doit se faire la tête froide. À mesure que la demande se concentre sur la bande frontalière, les coûts du foncier, de la main-d'œuvre et de la conformité augmentent avec elle, et le risque d'engorgement et de retards de dédouanement croît avec le volume de fret. Quand tout le monde s'entasse sur le même tronçon de frontière, l'avantage de temps d'être « proche » est progressivement grignoté par les files d'attente, les retards et l'inflation des coûts. Certaines entreprises reculent déjà d'un pas : la fabrication reste près de la frontière, tandis que le centre de distribution régional s'installe à Monterrey ou dans un pôle plus intérieur, échangeant un trajet principal plus long contre un environnement d'exploitation plus stable et une base d'expéditeurs plus diversifiée. Ce n'est pas abandonner la frontière. C'est séparer « proche » de « stable » et configurer chacun délibérément.
Avec du recul, la divergence du marché mexicain des entrepôts est sans doute le signe que la réorganisation des chaînes d'approvisionnement nord-américaines entre dans une deuxième phase. La première phase était « déménager ici » — aller partout où c'est le plus proche des États-Unis. La deuxième phase est « rester et bien grandir » : les entreprises commencent à construire pour le marché intérieur mexicain, pour la distribution multipoint et pour la volatilité, et les implantations d'entrepôts passent d'un seul point frontalier vers une combinaison frontière plus intérieur. La vitesse à laquelle cela se joue dépend de plusieurs variables : la direction de la politique commerciale entre les États-Unis et le Mexique, le rythme d'expansion des infrastructures frontalières, la maturité des réseaux logistiques intérieurs et la croissance du marché de consommation intérieur mexicain. Les taux de droits de douane précis et les détails des politiques doivent toujours être vérifiés par rapport aux sources officielles les plus récentes, et tout dossier commercial à long terme construit sur d'anciennes hypothèses politiques doit être recalculé régulièrement.
La question la plus utile pour une entreprise qui évalue le Mexique n'est donc pas « devons-nous aller au Mexique », mais trois questions liées : mon fret est-il entraîné par le rythme transfrontalier ou par la distribution intérieure ? Quelle volatilité mon coût de rupture de stock et ma fenêtre de livraison peuvent-ils tolérer ? Et combien d'engorgement et de surcoût suis-je prêt à payer pour être « proche » ? Les réponses, prises ensemble, constituent la décision de site. L'opportunité sur le marché mexicain des entrepôts est réelle, mais elle récompense les entreprises qui chiffrent leurs décisions au niveau des flux réels de fret, et non les entreprises qui se contentent de suivre le mot « nearshoring ». Quant à savoir où l'équilibre entre frontière et intérieur finira par se fixer, il est trop tôt pour conclure — cela dépend de la manière dont la politique commerciale et les infrastructures se concrétiseront au cours des prochaines années, et c'est précisément la question ouverte qui mérite d'être suivie.
Par Dr. Chen, Chercheur en chaîne d'approvisionnement
Traduit de l'anglais. En cas de divergence, la version anglaise fait foi.