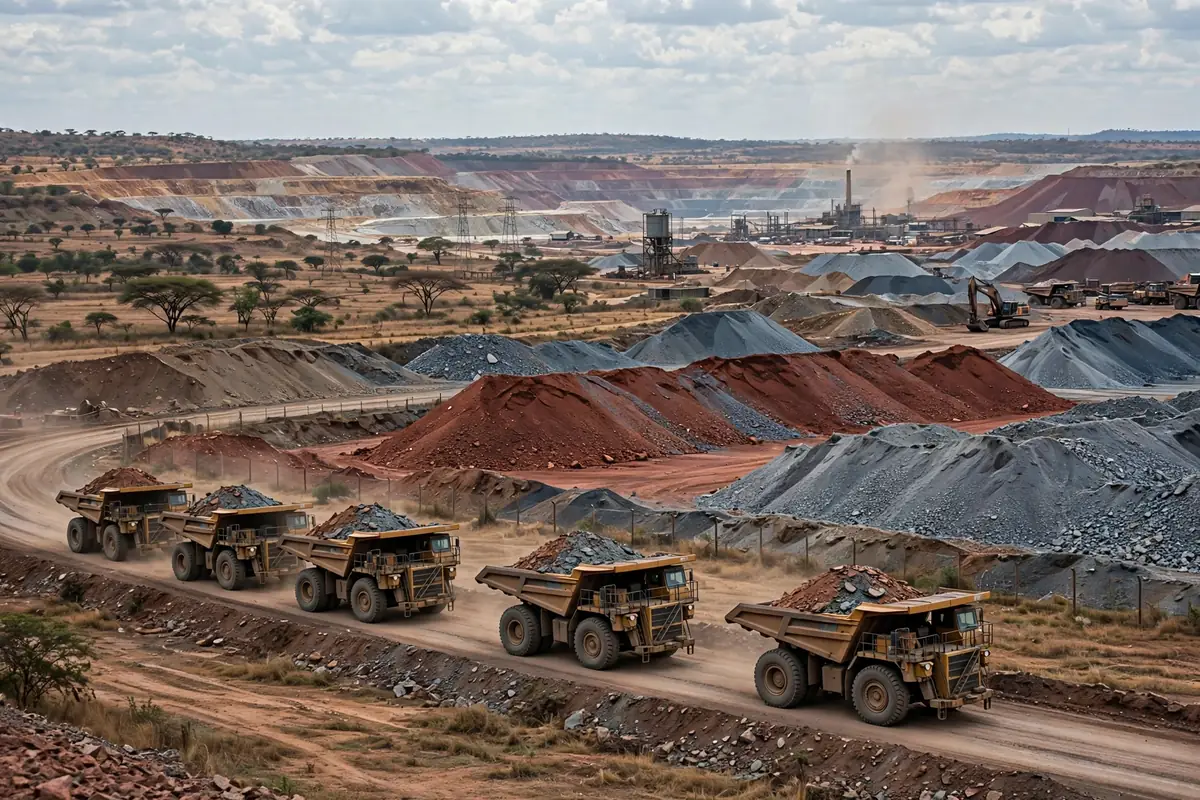
Lubumbashi vit ou meurt de ce qui sort de ses mines. Capitale de la province du Haut-Katanga et cœur du Copperbelt, la ville rassemble le cuivre et le cobalt de la République démocratique du Congo, et c'est aussi là que le voyage vers le port se bloque pour la première fois. Extraire le minerai du sol est un problème. L'amener jusqu'à un navire en est un autre, et entre les deux se trouvent l'entreposage, les quotas d'exportation et la longue route vers la mer. Tant que cette chaîne n'est pas comprise, toute discussion sur la logistique d'entreposage du cuivre et du cobalt à Lubumbashi n'est que spéculation.
Selon le Mineral Commodity Summaries 2026 de l'Institut d'études géologiques des États-Unis, la RDC a produit environ 230,000 tonnes de cobalt en 2025, soit à peu près 73 % du total mondial. Ce chiffre décrit une réalité structurelle : l'offre mondiale de cobalt est concentrée dans un seul pays, et la politique d'exportation de ce pays peut réécrire le marché en quelques mois. En février 2025, la RDC a suspendu les exportations de cobalt pendant quatre mois, puis est passée à un système de quotas en octobre 2025, avec des quotas bien inférieurs à la capacité de production. Quand la politique a changé, le minerai a commencé à s'accumuler dans les parcs des mines, et l'entreposage est passé d'un soutien administratif à un problème de première ligne. Les chercheurs en chaîne d'approvisionnement disent souvent que le goulot d'étranglement ne se trouve pas là où la production est la plus importante, mais là où la flexibilité est la plus faible, et Lubumbashi en 2025 l'a prouvé.
D'où vient la cargaison de Lubumbashi
Le tableau de l'offre autour de Lubumbashi n'a rien de mystérieux. La mine de Ruashi se trouve juste à côté de la ville, et le minerai parcourt une courte distance de la fosse à l'usine de traitement et au parc de stockage, une chaîne si courte qu'il reste à peine de place pour les intermédiaires. CMOC a annoncé une production record en 2025 de 117,500 tonnes de cobalt et 741,100 tonnes de cuivre, produites à la mine de Tenke Fungurume et à la mine de Kisanfu. Tenke Fungurume a une capacité annuelle de cuivre de 450,000 tonnes, et Kisanfu détient la plus grande ressource de cobalt au monde. Ces volumes montrent clairement une chose : la cargaison qui transite par Lubumbashi n'est pas petite, et un blocage n'importe où dans la chaîne devient vite un parc débordant.
Une offre concentrée est une arme à double tranchant, et cela vaut la peine d'être expliqué. D'un côté, la production de quelques grandes mines est stable, donc la planification des itinéraires peut être construite autour d'elles et les nœuds d'entreposage n'ont pas besoin d'être dispersés partout. De l'autre, quand le rythme d'expédition d'une grande mine est perturbé par la politique, tous les parcs de la région subissent la pression en même temps, sans aucun endroit où détourner la cargaison. Cette concentration signifie que la planification des entrepôts à Lubumbashi doit être dimensionnée pour le pire des cas et dotée d'une capacité de réserve, et non conçue autour des volumes moyens d'expédition. Quiconque dimensionne un parc sur des moyennes découvrira l'erreur dès le premier mois où la politique se durcit.
Logistique d'entreposage du cuivre et du cobalt à Lubumbashi : trois routes vers la mer
Depuis Lubumbashi, trois directions principales mènent à la mer : au sud vers Durban, à l'est vers Dar es Salaam et à l'ouest par le corridor de Lobito. Aucune n'est parfaite, et en choisir une, c'est choisir entre trois types de risque, sans réponse standard, seulement le compromis qui convient au moment.
| Direction | Atout | Risque |
|---|---|---|
| Au sud vers Durban | Port mature, nombreuses lignes maritimes | Longue distance terrestre, nombreux points de transbordement |
| À l'est vers Dar es Salaam | Distance relativement plus courte | Le dédouanement et la congestion varient fortement |
| À l'ouest par le corridor de Lobito | Direct vers l'Atlantique, fort soutien politique | L'infrastructure est encore en cours de modernisation |
Ce que ce tableau dit vraiment, c'est que le choix du corridor n'est pas une décision qui relève du seul service logistique. Il doit être fait en lien avec le rythme des ventes, les fenêtres de quota et la capacité de réception du port de destination. Le port de Durban est mature, mais le long trajet terrestre implique un stock en transit élevé. Dar es Salaam est plus proche, mais les retards de dédouanement font varier les heures d'arrivée de façon imprévisible. Le corridor de Lobito bénéficie d'un soutien politique clair, mais son infrastructure est encore en cours de modernisation, de sorte qu'il ne peut pas absorber tout le volume à court terme. L'approche raisonnable consiste à utiliser un corridor principal tout en gardant un itinéraire de secours actif : faire transiter le volume par la route principale et envoyer une petite part par la route de secours, afin de pouvoir l'augmenter quand cela compte.
Un fait structurel façonne l'ensemble du tableau : la plus grande partie de cette cargaison est finalement raffinée en Chine, qui raffine environ 75 % à 80 % du cobalt mondial, tandis que la RDC détient environ la moitié des réserves mondiales de cobalt, environ 6 millions de tonnes sur un total mondial d'environ 12 millions de tonnes, selon l'USGS. Les ressources sont à une extrémité, la capacité de raffinage à l'autre, et Lubumbashi se trouve entre les deux, de sorte que toute perturbation de l'entreposage ou du transport se répercute aux deux extrémités. Cette structure est précisément la raison pour laquelle la logistique d'entreposage du cuivre et du cobalt à Lubumbashi ne peut pas s'arrêter à la question de savoir si le parc local est assez grand ; elle doit aussi s'accorder aux rythmes des quotas et à la capacité de réception du port de destination.
Le coût de l'attente : la ligne la plus dure de la facture d'entreposage
Voici la partie contre-intuitive : le plus difficile dans l'entreposage sur site minier, ce n'est pas le stockage, c'est l'attente. Le minerai ne souffre pas de rester immobile. Ce qui fait mal, c'est de ne pas savoir combien de temps il restera immobile. Dans un système de quotas, les autorisations d'exportation sont libérées par lots, et pendant qu'un lot attend encore, le lot suivant de minerai arrive dans le parc. L'espace du parc est fixe, la cargaison continue d'arriver et, à mesure que le temps s'étire, les coûts de remaniement, de réempilage et de rééchantillonnage grimpent en silence. Beaucoup d'entreprises minières ne découvrent, quand elles finissent par additionner la facture, que la vraie dépense n'était pas le loyer, mais le temps incertain que la cargaison a passé à attendre la politique.
Prenons un scénario : supposons qu'une entreprise minière expédie selon un plan mensuel et que la fenêtre de quota se resserre soudainement pendant un mois. Le parc retient un mois de cargaison supplémentaire, et en surface, cela ressemble à un mois de loyer en plus. En réalité, il y a aussi la main-d'œuvre du réempilage, le coût du rééchantillonnage et des nouveaux tests, et la différence de prix du détournement vers un autre corridor pour protéger la réservation d'un navire. Aucun de ces postes n'est important à lui seul, mais ensemble, ils dépassent souvent le loyer lui-même. Pire encore, les données d'analyse deviennent obsolètes pendant que la cargaison attend, il faut donc reprendre des échantillons avant l'expédition, la file d'attente du laboratoire ajoute des jours, et les jours deviennent des semaines. C'est ainsi que le coût de l'attente s'accumule : invisible dans le grand livre, présent partout dans la trésorerie. C'est aussi la partie de la logistique d'entreposage du cuivre et du cobalt à Lubumbashi que les tableurs manquent le plus souvent, parce que le temps d'attente n'apparaît jamais comme une ligne comptable avant qu'il soit déjà trop tard pour le budgétiser.
La structure des contrats doit suivre la même logique. Un bail de parc à long terme à loyer fixe devient une pure perte quand la politique se durcit, tandis que des conditions flexibles qui facturent en fonction des jours réels d'occupation et des mouvements de réempilage ont tendance à bien mieux résister à la volatilité. Les clauses contractuelles peuvent ressembler à du travail juridique, mais à Lubumbashi, elles font partie du coût de l'entrepôt, et signer la mauvaise clause, c'est assumer soi-même tout le coût de l'attente.
Trois jugements pour les planificateurs d'entrepôts de Lubumbashi
Premièrement, traiter les quotas comme une condition permanente lors de la planification de la production. La suspension et le régime de quotas de 2025 n'étaient pas des événements isolés, mais des outils auxquels les décideurs peuvent recourir à nouveau. Les plans de production doivent réserver une capacité de parc tampon pour les fluctuations politiques, au lieu de concevoir les parcs autour d'expéditions à pleine vitesse.
Deuxièmement, ne jamais miser sur un seul corridor. Durban, Dar es Salaam et le corridor de Lobito ont chacun leurs faiblesses, et le coût du maintien des itinéraires de secours semble élevé jusqu'à ce qu'un seul blocage produise des pertes de surestaries qui l'éclipsent. La diversification des itinéraires n'est pas un luxe sur ce corridor ; c'est une nécessité.
Troisièmement, planifier l'entreposage au rythme des ventes. La taille du parc et la capacité tampon à détenir ne doivent pas être décidées par la seule équipe d'entrepôt. Elles doivent être déduites à rebours à partir des fenêtres de quota, des horaires des navires et de la capacité de réception du port de destination. Quand ces trois rythmes ne correspondent pas, même le plus grand parc n'est qu'un parking plus grand.
L'histoire du cuivre et du cobalt de Lubumbashi continuera de se dérouler, mais les variables qui comptent ne sont pas dans la fosse de la mine. Elles résident dans la façon dont les quotas, les corridors et les parcs sont coordonnés, et celui qui alignera le premier ces trois rythmes paiera le moins cher sur cette route. La durée de ce schéma dépend de l'orientation politique de la RDC et de la répartition de la capacité mondiale de raffinage, et les deux méritent d'être suivies de près.
Par Dr. Chen, Chercheur en chaîne d'approvisionnement Traduit de l'anglais. En cas de divergence, la version anglaise fait foi.