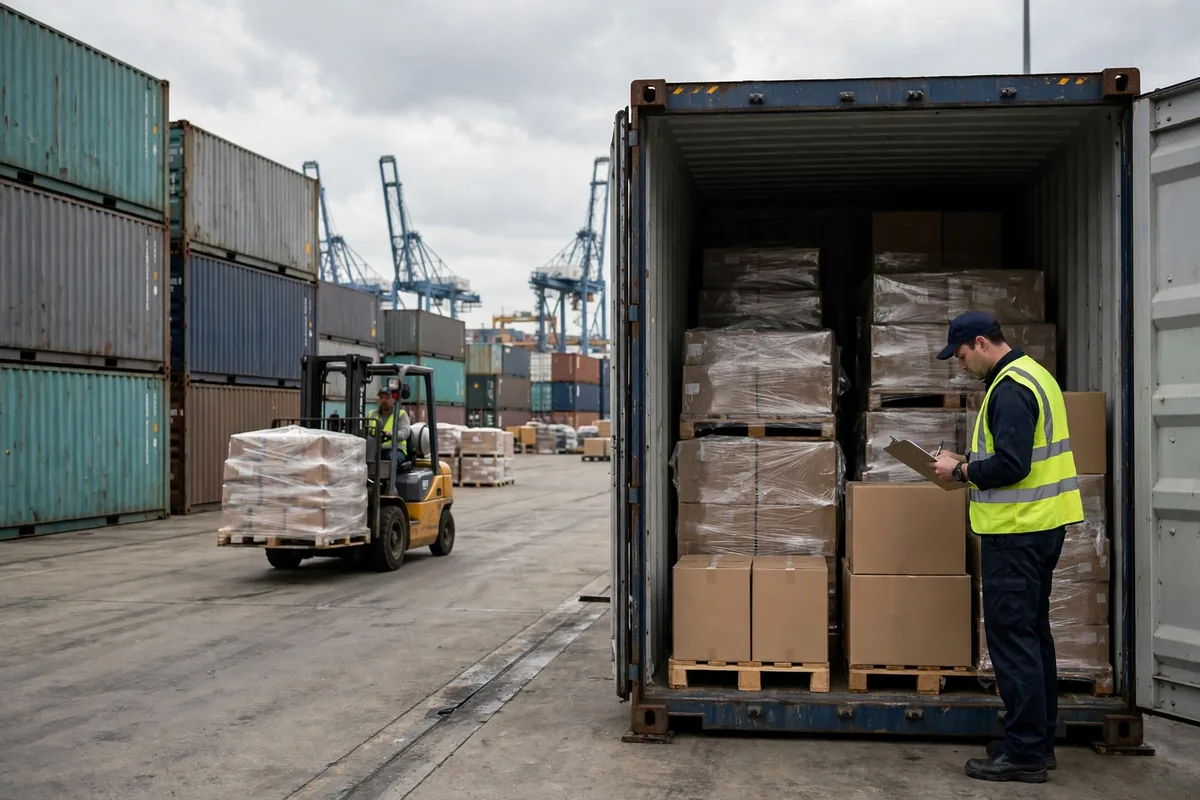
Commencez par une facture. Prenez un importateur qui reçoit 5 expéditions par semaine. Sur 52 semaines, cela fait 260 expéditions, et déposer chacune séparément signifie payer les frais de dépôt de déclaration 260 fois. Déplacez l'opération dans une zone franche, passez à une seule déclaration hebdomadaire consolidée, et le nombre tombe à 52 dépôts par an — 208 dépôts de moins, avant même qu'un seul dollar de droits ait été compté. Voilà le point de départ de la question zone franche vs entrepôt sous douane : les deux outils n'économisent pas le même type d'argent, et un mauvais choix transforme un outil d'économie en outil qui brûle de l'argent.
D'abord, les chiffres : zone franche vs entrepôt sous douane sur la même expédition
Une zone franche et un entrepôt sous douane permettent tous deux à un importateur de payer les droits plus tard, mais les mécanismes sont entièrement différents. Un entrepôt sous douane repose sur une idée simple — stocker maintenant, payer plus tard. Les marchandises restent dans l'entrepôt avec les droits reportés, et la facture n'arrive que lorsque les marchandises entrent réellement sur le marché américain pour y être vendues. Si les marchandises sont finalement réexportées, aucun droit américain n'est dû. L'avantage, c'est la simplicité ; le plafond est bas : les marchandises peuvent être stockées au maximum 5 ans à compter de la date d'importation, et quand la cinquième année arrive, les marchandises doivent aller quelque part.
Une zone franche fonctionne sur une idée juridique différente : à des fins douanières, la zone est traitée comme si elle se trouvait en dehors du territoire douanier américain. Les marchandises à l'intérieur peuvent être stockées, inspectées, étiquetées et assemblées, puis réexportées sans payer de droits — et il n'y a pas de limite de 5 ans. Les marchandises peuvent rester aussi longtemps que nécessaire. Plus important encore, une zone franche autorise la fabrication et l'assemblage à l'intérieur de la zone. Un entrepôt sous douane n'autorise que des manipulations légères — tri, reconditionnement, nettoyage, étiquetage — et ni fabrication ni assemblage. Cette seule différence décide combien d'argent chaque voie peut économiser.
Prenons un scénario illustratif : un importateur à Los Angeles fait venir des composants d'Asie, les assemble en produits finis et les vend sur le marché national. Voici un exemple hypothétique, donné uniquement pour démontrer la méthode : si le taux de droits sur les composants est supérieur au taux sur le produit fini, les marchandises entrent dans la zone franche comme composants, sont assemblées dans la zone et en sortent taxées au taux du produit fini. C'est l'allègement par tarif inversé, et la différence entre les deux taux est de l'argent économisé directement. Envoyez le même envoi par un entrepôt sous douane, et l'assemblage à l'intérieur n'est pas autorisé — les composants quittent l'entrepôt exactement comme ils sont arrivés et paient les droits au taux des composants, donc pas un centime d'allègement inversé n'est capté. Inversons le cas : un autre importateur ne fait que dégrouper des conteneurs complets, trier, étiqueter et réexpédier, sans aucune transformation. La capacité d'assemblage de la zone franche ne vaut rien pour lui. Ce qu'il lui faut, c'est le report plus la réexportation en franchise de droits, et un entrepôt sous douane couvre cela entièrement.
La conclusion de la première facture est donc brutale : ce que vous économisez dépend non pas de l'outil, mais de la question de savoir si vos marchandises doivent changer de forme à l'intérieur de la zone. Les marchandises qui se transforment relèvent d'une zone franche. Celles qui ne se transforment pas relèvent d'un entrepôt sous douane.
L'horloge de 5 ans mérite son propre calcul : le délai court à partir de la date d'importation, et non du jour où les marchandises ont été mises en rayon. Les marchandises importées le 15 janvier 2026 doivent avoir une destination au 15 janvier 2031 — payer les droits et entrer sur le marché, ou réexporter. Traitez cette date comme un problème pour plus tard et la cinquième année arrive avec les marchandises toujours en rayon, aucun embarquement organisé et aucun argent mis de côté pour les droits. Une zone franche n'a pas ce délai, donc les marchandises à rotation lente peuvent attendre le marché — une capacité qui vaut de l'argent en soi, surtout pour les marchandises saisonnières.
Le tableau comparatif : zone franche et entrepôt sous douane côte à côte
Mettez les deux voies dans un tableau et les différences entre zone franche et entrepôt sous douane sont difficiles à manquer.
| Facteur | Zone franche (FTZ) | Entrepôt sous douane |
|---|---|---|
| Statut douanier | Traitée comme en dehors du territoire douanier américain | À l'intérieur du territoire douanier, droits reportés |
| Limite de stockage | Pas de limite de 5 ans | Maximum 5 ans à compter de la date d'importation |
| Travail autorisé à l'intérieur | Stockage, inspection, étiquetage, assemblage | Tri, reconditionnement, nettoyage, étiquetage seulement ; ni fabrication ni assemblage |
| Réexportation | Aucun droit américain dû | Aucun droit américain dû |
| Allègement par tarif inversé | Oui — on paie le taux du produit fini quand il est inférieur au taux des composants | Non |
| Frais de dépôt | La déclaration hebdomadaire peut réduire les coûts de la redevance de traitement des marchandises (MPF) | Déposé par déclaration |
| Coût de mise en place et de conformité | Élevé — demande, approbation et gestion continue de la conformité | Relativement faible — l'espace d'entrepôt sous douane public peut être loué directement |
Deux postes de coût de ce tableau sont faciles à négliger. Le premier est le coût de mise en place et de conformité. Une zone franche n'est pas un entrepôt qu'on loue simplement : la demande, l'approbation, l'intégration des systèmes et la gestion annuelle de la conformité sont une dépense continue, et cet argent doit être soustrait des droits économisés avant d'appeler le résultat un gain net. Si le volume est trop faible ou la différence tarifaire trop mince, le calcul de la zone franche ne fonctionne pas — cet argent a été gaspillé. Ouvrons la structure des coûts : les coûts d'une zone franche se composent de trois parties — un investissement unique de demande et d'approbation, l'intégration des systèmes, et la gestion de la conformité chaque année. Seule la première est unique. Un entrepôt sous douane est beaucoup plus simple : surtout des frais de stockage et de manutention, on paie ce qu'on utilise, sans gros droit d'entrée. Des structures de coût différentes signifient des seuils de rentabilité différents. Le seuil de rentabilité de la zone franche repose sur le volume et les différences tarifaires ; l'entrepôt sous douane n'en a quasiment pas, parce qu'il n'y a presque pas de barrière à l'entrée. Le deuxième poste, c'est le temps. La limite de 5 ans de l'entrepôt sous douane semble généreuse jusqu'à ce que les marchandises tournent lentement, et quand le délai arrive, le choix est binaire — payer les droits ou réexporter — sans troisième option. Attendez le dernier jour pour décider et il ne restera plus aucune marge de négociation.
Un point contre-intuitif : les frais de dépôt, un petit poste, deviennent un gros poste entre les mains d'un importateur à haute fréquence. Sur l'exemple hypothétique ci-dessus, 260 déclarations par an deviennent 52 déclarations hebdomadaires, soit 208 dépôts en moins, et le montant précis de la MPF par dépôt est soumis à la politique officielle la plus récente — mais la différence de nombre est réelle. Plus il y a d'expéditions, plus l'avantage de la déclaration hebdomadaire de la zone franche est fort ; pour un importateur qui n'a qu'une douzaine d'expéditions par an, cet avantage est proche de zéro.
Trois importateurs, trois réponses
Le premier type — importateur à haute fréquence, vendant principalement sur le marché américain, assemblant ou transformant les marchandises dans le pays — devrait choisir la zone franche. Le volume soutient le coût de mise en place, la transformation capte l'allègement par tarif inversé, et le nombre d'expéditions fait que la déclaration hebdomadaire rapporte de l'argent réel. Les trois leviers pointent dans le même sens, et le bénéfice net de la zone franche est à son maximum.
Le deuxième type — marchandises stockées à long terme après l'importation, éventuellement réexportées à la fin, avec seulement tri et étiquetage à l'intérieur — devrait choisir l'entrepôt sous douane. Les besoins essentiels sont le report et la réexportation en franchise de droits, sans assemblage requis. L'espace d'entrepôt sous douane public peut être loué directement, le coût de mise en place est faible et l'opération démarre vite. Une seule chose à surveiller : l'horloge de 5 ans. Inscrivez la date d'expiration dans le système le jour de l'arrivée des marchandises, et commencez à décider de leur destination une année entière à l'avance. Voici un autre scénario illustratif : un négociant en transbordement qui fait transiter des marchandises d'Asie par les États-Unis en route vers l'Amérique latine. La cargaison reste dans l'entrepôt américain quelques semaines, est triée et réétiquetée une fois, puis repart sans jamais entrer sur le marché américain. La réexportation en franchise de droits de l'entrepôt sous douane convient exactement, aucun droit n'est dû à aucun moment, et les capacités d'assemblage et de déclaration hebdomadaire de la zone franche sont toutes de la configuration superflue.
Le troisième type — petit volume, rotation rapide, seulement une poignée d'expéditions par an — ne devrait choisir ni l'un ni l'autre et dédouaner directement. Répartissez le coût de mise en place et de conformité de la zone franche sur une douzaine d'expéditions et le coût par expédition est absurde. Le report ne signifie rien pour un entrepôt sous douane quand les marchandises se vendent quelques jours après leur arrivée ; reporter les droits de quelques jours n'économise presque rien en coût de financement. La déclaration directe a le moins d'étapes et le coût le plus bas.
Voici la conclusion finale calculable. Calculez vos trois chiffres : expéditions par an, marchandises nécessitant une transformation à l'intérieur de la zone, et marchandises finalement réexportées. Multipliez le nombre d'expéditions par les frais de dépôt économisés par déclaration, la valeur des marchandises transformées par la différence de taux inversé, et ajoutez les droits évités sur les réexportations. Puis soustrayez le coût annuel de mise en place et de conformité de la zone franche. Au-dessus de zéro, prenez la zone franche. Près de zéro, prenez l'entrepôt sous douane. En dessous de zéro, ne prenez ni l'un ni l'autre. Le choix cesse d'être une question de jugement et devient un calcul.
Par Lao Zhou, Analyste des coûts logistiques Traduit de l'anglais. En cas de divergence, la version anglaise fait foi.