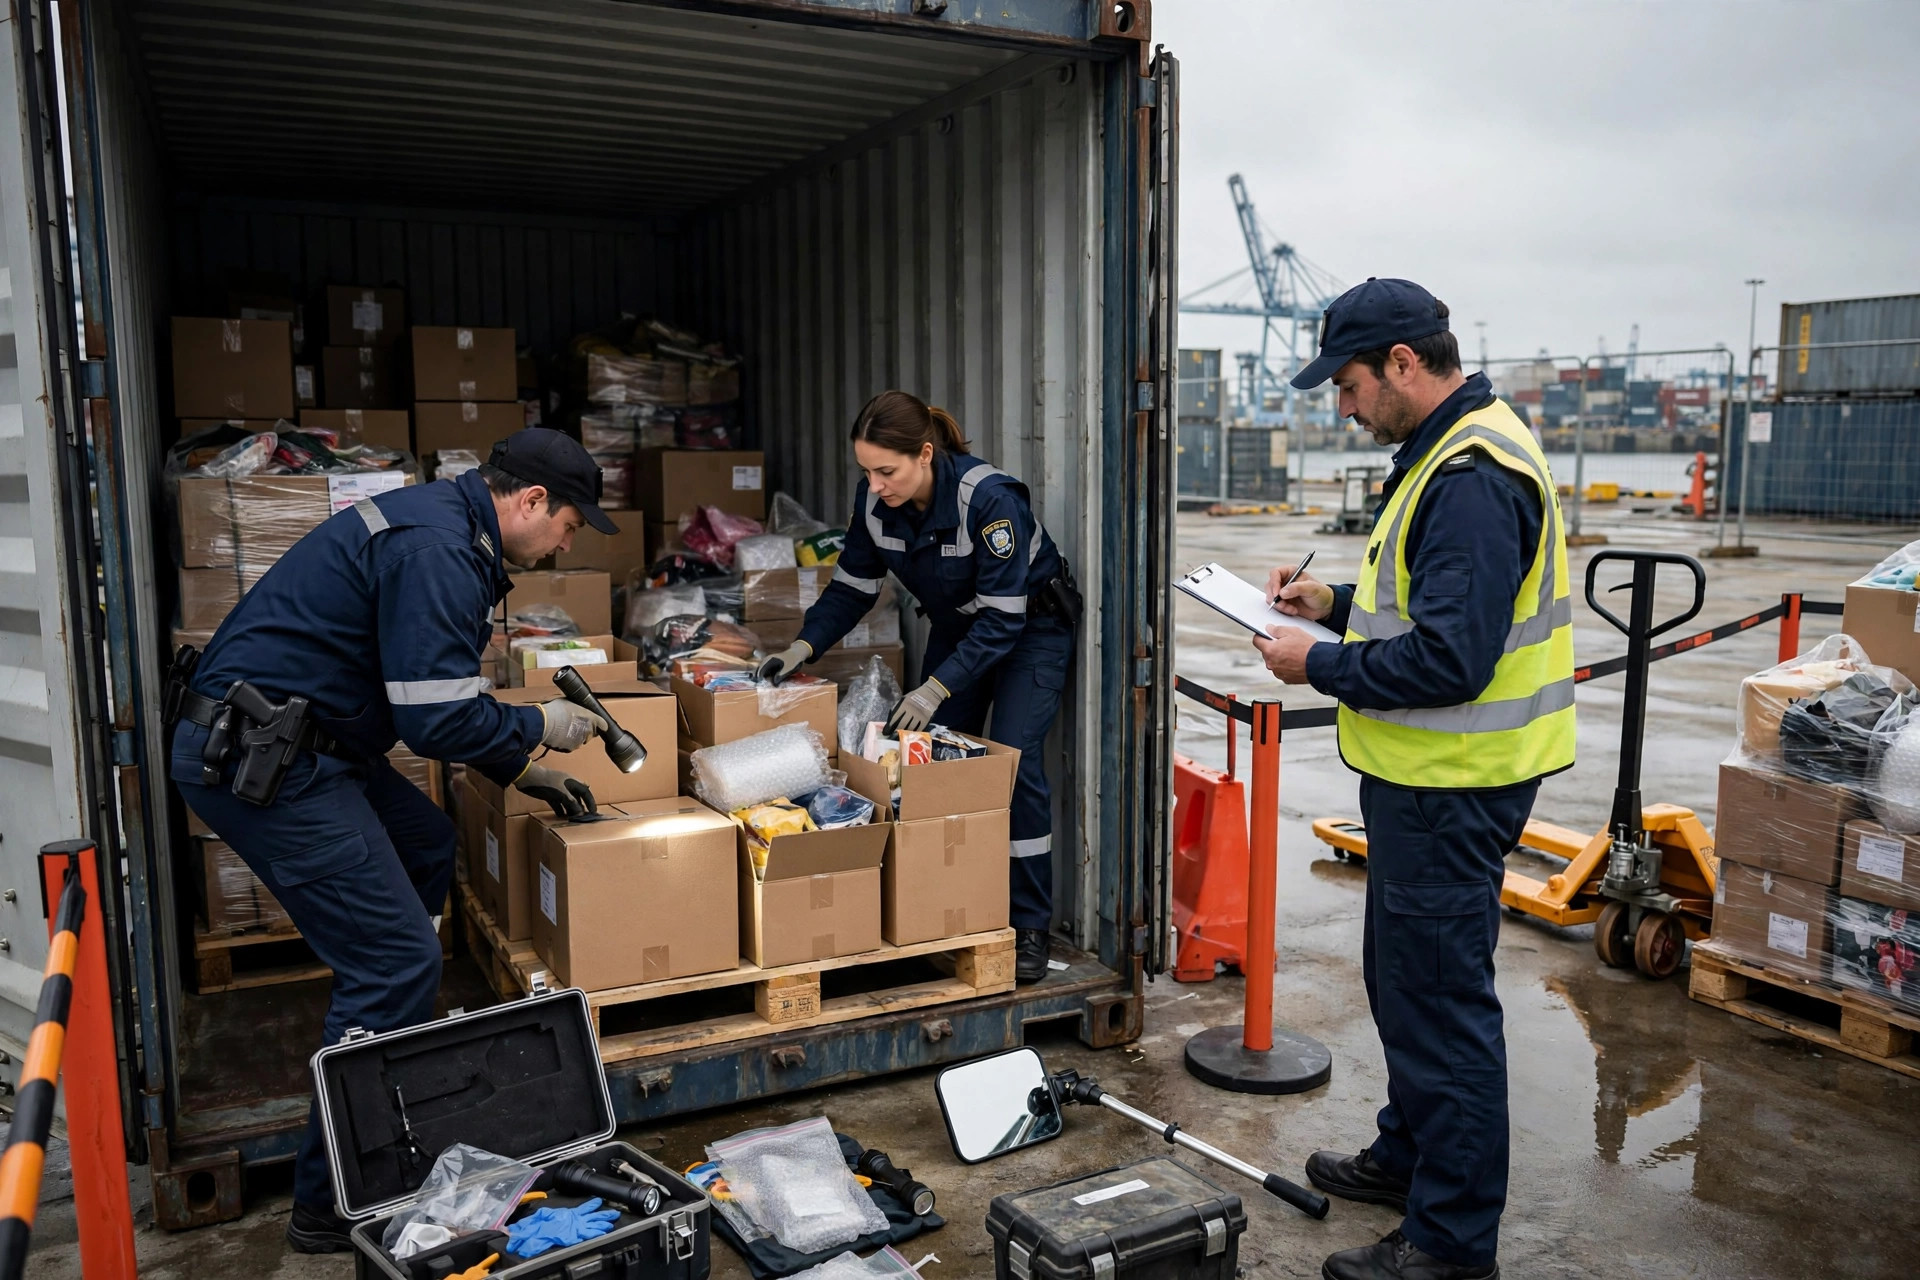
Ma position d'emblée : si votre examen interne a révélé une erreur dans d'anciennes déclarations d'importation, divulguez-la. Une divulgation préalable valide auprès de CBP en vertu de 19 USC 1592(c)(4) est l'outil de réduction des pénalités le plus puissant dont dispose un importateur — les pénalités pour négligence passent d'un maximum de 2x les droits perdus aux seuls intérêts, et la fraude passe de la valeur domestique totale de la marchandise à 1x les droits perdus. Mais voici l'autre côté du marché : au moment où vous déposez cette lettre, vous avez remis à CBP cinq ans de vos livres.
J'ai passé 20 ans dans la chaîne d'approvisionnement américaine, et j'ai vu des importateurs rater cette décision dans les deux sens. Certains ont parié que CBP ne le découvrirait jamais, puis ont perdu trois ans de profits à cause d'un seul avis de pénalité. D'autres ont déposé une lettre de divulgation bâclée, n'ont obtenu aucune protection et ont remis les preuves emballées comme un cadeau.
Divulguer ou se faire prendre : le calcul des pénalités pour un importateur
19 CFR 162.73 fixe les pénalités maximales par degré de culpabilité. Voici la comparaison qui compte :
| Culpabilité | Pris (sans divulgation) — max | Divulgation préalable valide — max |
|---|---|---|
| Négligence | Le moindre de 2x les droits perdus ou de la valeur domestique | Intérêts sur les droits perdus uniquement |
| Négligence grave | Le moindre de 4x les droits perdus ou de la valeur domestique | Intérêts sur les droits perdus uniquement |
| Fraude | Valeur domestique totale de la marchandise | 1x les droits perdus |
(Lorsqu'aucun droit n'a été perdu, des paliers en pourcentage de la valeur s'appliquent à la place : 20% pour la négligence, 40% pour la négligence grave, réduits à 10% pour la fraude avec divulgation. Confirmez les chiffres en vigueur avec votre avocat.)
C'est tout l'objet du programme de divulgation préalable à CBP pour les importateurs : récompenser l'autorégulation. La négligence passe d'une pénalité de 2x aux seuls intérêts. La fraude passe de toute la valeur domestique aux seuls droits perdus. L'écart est énorme.
Faites le calcul sur un cas réel typique et cela devient concret : $180,000 de droits sous-payés sur trois ans. Pris : jusqu'à $360,000 de pénalités pour négligence plus $180,000 d'arriérés de droits plus les intérêts — plus de $550,000 au total. Divulgué : $180,000 d'arriérés de droits, environ $15,000 d'intérêts, et une pénalité limitée aux intérêts — à peine plus de $200,000 au total. L'écart est d'environ $350,000, de quoi couvrir six mois de loyer d'entrepôt pour un importateur de taille moyenne.
Deux histoires du terrain
Histoire une : 2023, Carson, Californie. Un importateur de composants électroniques (nom non divulgué à sa demande) a découvert par un audit interne qu'une ligne de connecteurs avait été mal classée sous le mauvais HTS pendant trois ans — payant 2.5% au lieu de 8.5%, soit environ $180,000 de droits sous-payés. Le premier réflexe du propriétaire : « Corrigeons juste pour l'avenir et ne disons rien. » Je lui ai dit que c'est un pari avec $360,000 sur la table. Il a divulgué. Facture finale : arriérés de droits plus intérêts, pénalité réduite aux seuls intérêts, à peine plus de $200,000 au total. Si CBP l'avait découvert en premier, les seules pénalités pour négligence auraient pu atteindre $360,000 — avant les honoraires d'avocat et des mois de perturbation.
Histoire deux est le conte d'avertissement. 2021, Dallas, Texas. Un importateur de meubles avec des problèmes de déclaration d'origine. Ils ont reçu un questionnaire CBP Form 28 qui nommait déjà les déclarations suspectes — et ce n'est qu'alors qu'ils se sont précipités pour déposer une divulgation. La réponse de CBP tenait en une ligne : l'enquête formelle avait déjà commencé quand nous avons envoyé le questionnaire, donc votre divulgation n'est « préalable » à rien. Le concept juridique est la connaissance préexistante : une fois que CBP sait, votre confession « volontaire » ne vous achète rien. Les pleines pénalités ont été appliquées. Le timing est tout — la divulgation doit battre l'enquête formelle de CBP. Un jour de retard, c'est trop tard.
Avant de déposer une divulgation préalable à CBP, faites l'arbitrage
Voici la partie contre-intuitive que la plupart des importateurs manquent : la divulgation n'est pas gratuite. Trois coûts.
Premièrement, vous remettez une confession. La lettre de divulgation doit décrire la violation, identifier les déclarations et estimer les recettes perdues — autant de preuves directement exploitables. Déposez une lettre déficiente (vague, sans la liste des déclarations) et vous n'obtenez aucune protection tandis que CBP conserve les preuves.
Deuxièmement, la période de révision est de cinq ans. En vertu de 19 USC 1621, le délai de prescription de CBP est de cinq ans — pour la fraude, cinq ans à compter de la date de découverte. On divulgue rarement une déclaration ; on divulgue un schéma sur une période. CBP tirera le fil et examinera les déclarations similaires sur les cinq années entières. La facture d'arriérés de droits peut finir bien plus grosse que votre première estimation.
Troisièmement, la protection ne couvre que ce que vous divulguez. Les problèmes hors du champ de la lettre reçoivent zéro atténuation. J'ai vu des importateurs divulguer un problème de classement, puis l'examen de suivi de CBP a fait surface un problème d'évaluation — la partie évaluation a été pénalisée au taux plein.
C'est la partie de la pratique de divulgation préalable à CBP pour importateurs que la plupart des gens comprennent mal : ce n'est pas « avouez et partez », c'est « avouez, et ce que vous avez avoué est traité avec clémence ». Ma règle empirique : plus tôt, plus étroit et plus propres les preuves, plus la divulgation paie. Si le problème est ancien et tentaculaire, demandez à votre avocat de peser les chances de détection contre le coût de la divulgation avant de décider.
Le manuel en cinq étapes pour une divulgation valide
- Arrêtez d'abord l'hémorragie. Corrigez le processus de déclaration le jour où vous trouvez l'erreur. Continuez à mal déclarer pendant que vous divulguez, et vous dites à CBP qu'il s'agissait d'une conduite consciente.
- Engagez un avocat en douane, pas seulement votre courtier. Les courtiers corrigent les déclarations ; la formulation de la lettre, la définition du champ d'application et le cadrage de la culpabilité sont du travail juridique. Ne lésinez pas ici.
- Recalculez précisément la perte de droits. Déclaration par déclaration : HTS, taux, valeur. Le chiffre est le cœur de la divulgation — CBP le recalculera, et les écarts font mal.
- Divulguez par écrit, complètement, en une seule fois. Selon 19 CFR 162.74 : circonstances, déclarations, calcul de la perte. Et souvenez-vous de la leçon de Dallas — elle doit arriver avant que CBP ne lance une enquête formelle.
- Versez les droits plus les intérêts dans les 30 jours. La loi exige le versement lors de la divulgation ou dans les 30 jours de l'avis de CBP sur le montant (CBP peut prolonger). Pas de paiement, pas de réduction de pénalité.
Une dernière chose
La conformité à l'importation n'est pas un jeu de hasard — c'est un jeu d'arithmétique. « CBP ne nous a pas encore attrapés » et « CBP ne peut pas nous attraper » sont deux affirmations très différentes. Avec le ciblage automatisé et l'appariement de données qui font chaque année une part croissante du travail, « pas encore pris » signifie de plus en plus simplement « pas encore votre tour ». Décider de déposer ou non une demande de divulgation préalable à CBP pour importateurs commence par faire le calcul des deux côtés.
Je suis un praticien de la chaîne d'approvisionnement, pas un avocat. Vérifiez les barèmes de pénalités et les exigences de procédure par rapport au texte en vigueur de 19 USC 1592 et de 19 CFR 162.73/162.74 avec votre avocat en douane — mais « trouvez tôt, faites le calcul, décidez tôt » n'a besoin de la signature d'aucun avocat.
Par Lao Mi, Vétéran de la Chaîne d'Approvisionnement (20 yrs)
Traduit de l'anglais. En cas de divergence, la version anglaise fait foi.