Commençons par la conclusion : l'assurance responsabilité civile d'un entrepôt 3PL couvre ce que le 3PL est légalement tenu de payer, et non la valeur de votre stock. Quand des marchandises sont perdues ou endommagées, la première question n'est jamais « quel est le montant de l'assurance ? », mais « combien le contrat dit-il que le 3PL doit ? ». Si vous signez un contrat avec un plafond de responsabilité bas, la police suit ce plafond, et la valeur de votre facture cesse de compter. J'ai vu trop d'expéditeurs l'apprendre après le sinistre, quand il est trop tard pour renégocier.
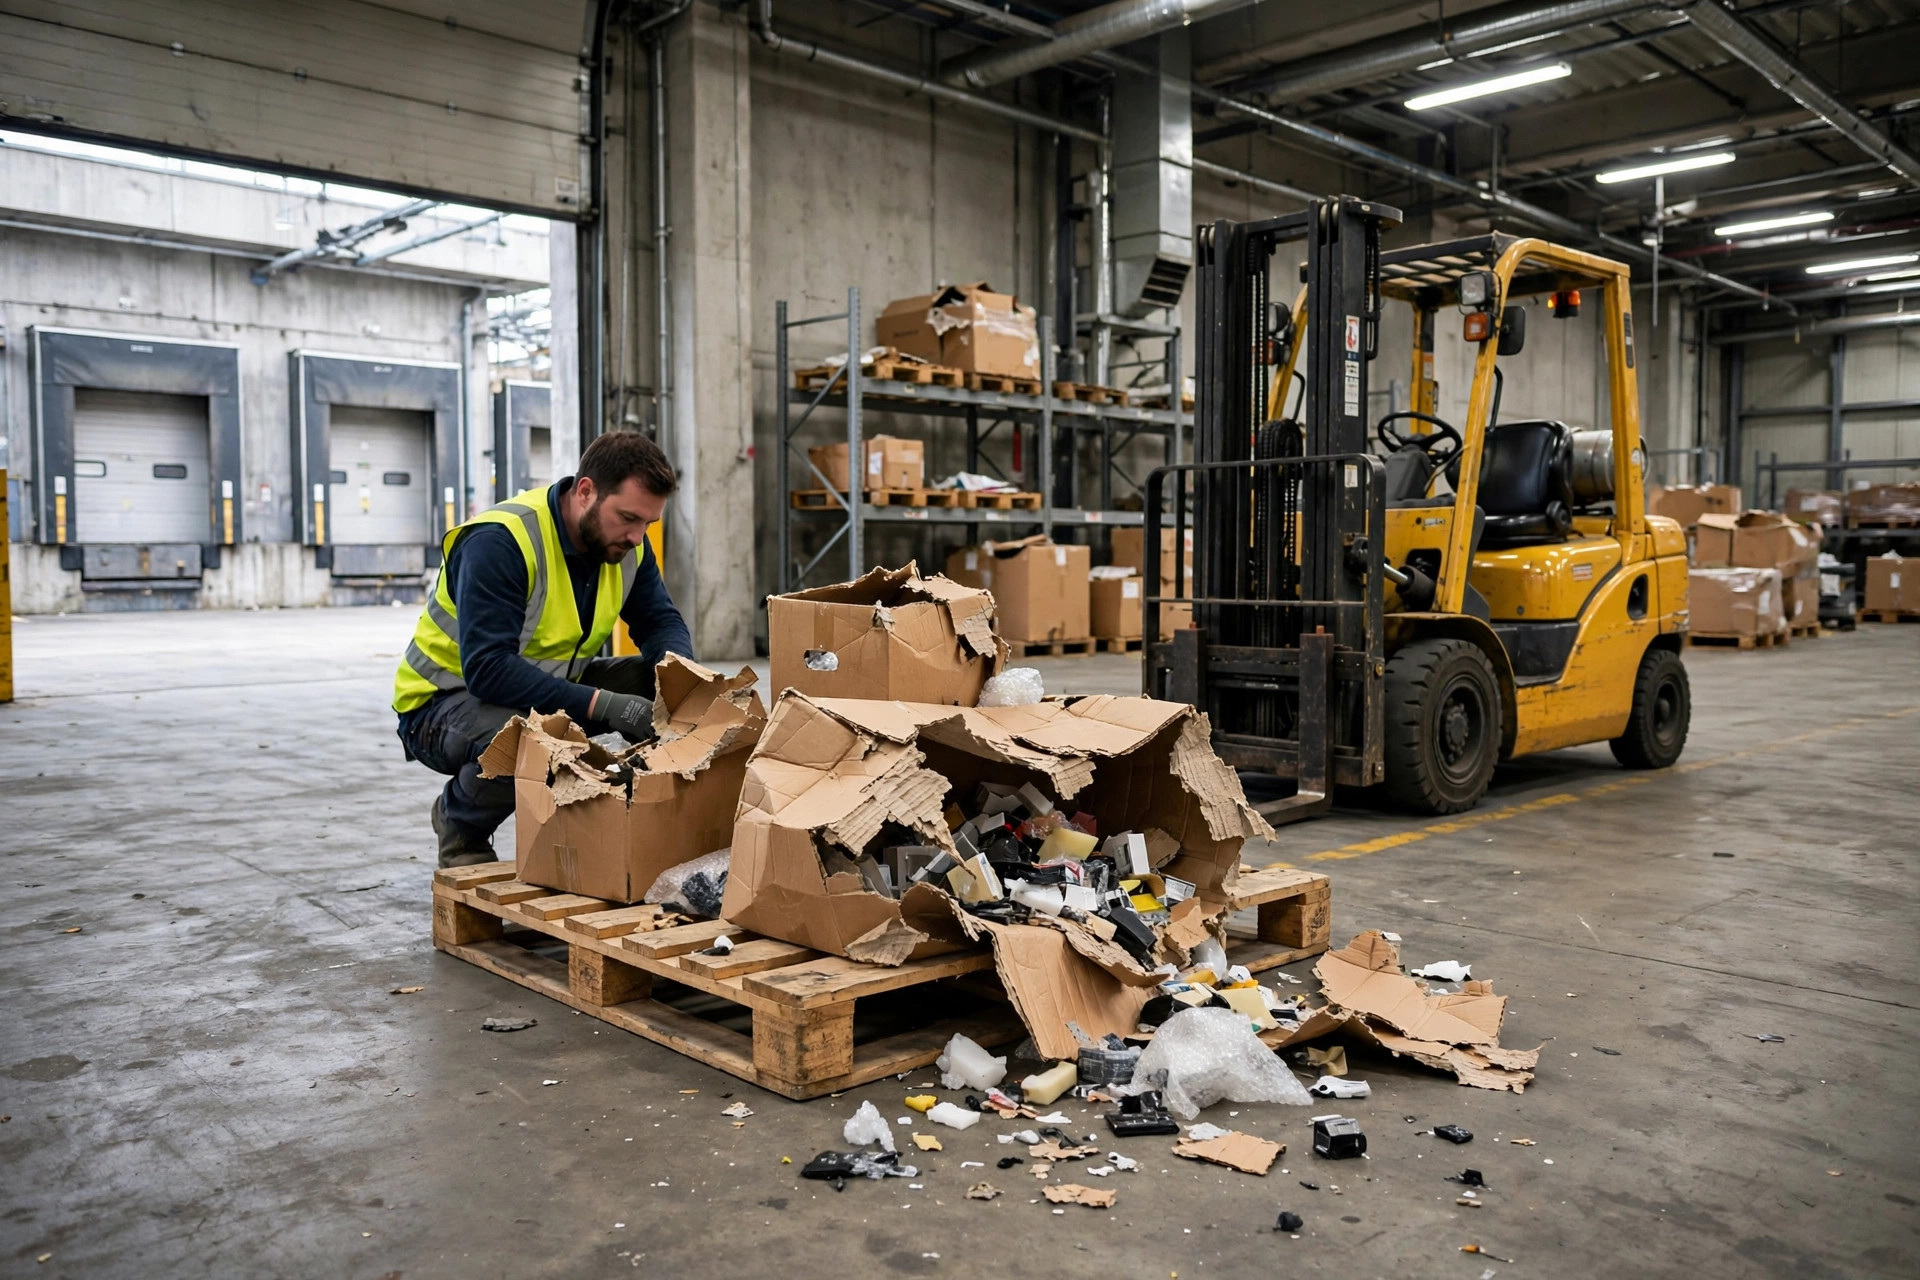
Un vendeur d'articles pour la maison avec qui j'ai travaillé stockait environ $180,000 de marchandises dans un entrepôt 3PL à Ontario, en Californie, à l'automne 2024. Une nuit, une fuite a trempé plusieurs dizaines de cartons empilés contre un mur, causant un peu plus de $20,000 de dégâts en valeur facturée. Le 3PL a sorti le contrat : la responsabilité était plafonnée à $0.50 par livre, un chiffre très courant dans les contrats d'entreposage aux États-Unis. Les cartons trempés pesaient environ 800 livres, donc l'indemnité selon le plafond était de $400. Le vendeur était stupéfait. Le 3PL ne faisait pas preuve de mauvaise volonté ; il appliquait le document que les deux parties avaient signé. Les chiffres de cette histoire relèvent d'un scénario illustratif, mais le ratio est réel, et c'est là tout le propos : un plafond bas transforme une perte à cinq chiffres en un chèque à trois chiffres.
L'assurance responsabilité civile d'un entrepôt 3PL couvre la responsabilité, pas vos marchandises
C'est la confusion à dissiper en premier, car tout le reste en dépend. La police d'assurance de biens d'un entrepôt couvre ce que l'entrepôt possède : le bâtiment, les rayonnages, les chariots élévateurs, son propre stock. Vos marchandises posées sur ses étagères ne figurent pas dans cette police. La responsabilité civile générale a son propre piège : elle exclut généralement les biens sous votre garde, votre surveillance ou votre contrôle, ce qui est exactement le cas des marchandises de clients stockées.
Le fondement juridique aux États-Unis est la Section 7-204 de l'UCC. Un entrepôt est responsable des pertes ou dommages causés par son manquement à exercer le soin qu'une personne raisonnablement prudente exercerait dans des circonstances similaires, et il n'est pas responsable d'une perte qu'un soin raisonnable n'aurait pas pu éviter. La même section autorise le récépissé d'entrepôt ou le contrat de stockage à limiter le montant de cette responsabilité, et autorise le client à demander par écrit un plafond plus élevé, généralement moyennant un tarif de stockage plus élevé. Relisez cela deux fois. Le plafond de l'indemnité d'assurance est fixé d'abord par le contrat, ensuite par la police.
Il y a un deuxième malentendu à éliminer ici : la valeur déclarée sur un colis n'est pas une assurance. UPS et FedEx partent par défaut de $100 de responsabilité du transporteur par colis. Vous pouvez déclarer une valeur plus élevée et payer pour cela, mais les deux transporteurs indiquent dans leurs conditions qu'une valeur déclarée n'est pas une assurance et qu'ils ne fournissent pas de couverture d'assurance. Si vous voulez protéger la valeur des marchandises, achetez séparément une assurance marchandises transportées ou une assurance stock-throughput auprès d'un assureur. Déclarer une valeur relève un plafond de responsabilité. Cela n'achète pas une police.
Les exclusions de l'assurance responsabilité civile d'un entrepôt 3PL qui méritent d'être interrogées
Les exclusions sont là où se joue la vraie négociation. La formulation varie selon l'assureur et la police, donc considérez la liste ci-dessous comme les questions à poser et à confirmer au regard de la police réelle et des dernières conditions publiées par l'assureur, et non comme une citation d'une police en particulier.
La disparition mystérieuse vient en premier. Le stock se révèle insuffisant lors d'un comptage physique, sans signe d'effraction ni de dommage, et de nombreuses polices ne paient pas. La défense contre ce cas n'est pas du tout l'assurance ; c'est la traçabilité des preuves dès la réception : poids, photos, inventaires tournants, relevés de lots. Sans preuves, un expert a peu d'éléments pour travailler.
La détérioration vient ensuite. Une panne de réfrigération ou des variations de température qui ruinent des marchandises en chambre froide nécessitent généralement un avenant distinct. Si vous vendez des denrées alimentaires ou des produits pharmaceutiques, une police qui ne mentionne pas votre chaîne du froid par écrit ne la couvre en pratique pas.
Les marchandises de grande valeur et les marchandises ciblées viennent en troisième. L'électronique, les produits pharmaceutiques, l'alcool et le tabac comportent souvent des sous-limites ou des exclusions pures et simples. Si c'est votre catégorie, obtenez la sous-limite par écrit avant de signer, et non après un sinistre.
Le tremblement de terre et l'inondation viennent en quatrième, et ils comptent beaucoup en Californie. Les deux sont fréquemment exclus ou limités séparément. Demandez si l'entrepôt se trouve dans une zone inondable et si les dégâts des eaux sont couverts. Une question maintenant épargne une longue dispute plus tard.
Voici la liste de contrôle que j'utilise à la table des négociations. Les chiffres indiqués comme fourchettes habituelles proviennent de guides publiés du secteur ; confirmez les détails au regard de votre propre police et des dernières conditions de l'assureur.
| Ce qu'il faut négocier | Formulation courante | Ce qu'il faut exiger |
|---|---|---|
| Plafond de responsabilité | $0.50 par livre, ou $5 à $25 par unité | Recalculez le plafond à partir de votre coût unitaire, ou déclarez une valeur plus élevée par écrit |
| Plafond de la police | $500,000 à $2 million de responsabilité légale d'entrepôt | Le plafond doit couvrir la valeur de votre stock de haute saison sur place |
| Valeur déclarée | Les transporteurs de colis partent par défaut de $100 par colis | Déclarez les colis de grande valeur séparément, et ne le considérez pas comme une assurance |
| Disparition mystérieuse | Souvent exclue | Convenez par écrit de la manière de traiter les écarts de comptage |
| Détérioration | Nécessite un avenant | Les marchandises en chaîne du froid doivent être confirmées par écrit comme couvertes |
| Tremblement de terre et inondation | Souvent exclus ou limités | Demandez clairement s'ils sont couverts, et achetez une couverture séparée sinon |
Une prime bon marché ne vaut rien si la réclamation ne peut pas être payée
Regardez les choses des deux côtés, car les deux ont raison. Pour le 3PL, la prime suit la valeur et la catégorie des marchandises qu'il accepte ainsi que le plafond de responsabilité convenu. Relevez le plafond et la prime augmente, donc le 3PL ne le relèvera pas gratuitement. Pour l'expéditeur, $500,000 de stock dans un entrepôt avec un plafond de police de $500,000, c'est bien en février et insuffisant en novembre, quand le stock de haute saison double. J'ai vu trop d'expéditeurs comparer les tarifs de stockage et les frais de préparation ligne par ligne, puis sauter entièrement la page sur la responsabilité. Les quelques dollars économisés sur la manutention ne couvrent pas une mauvaise réclamation.
Mon approche n'a rien de glamour, et elle fonctionne. Avant de signer, faites trois choses. D'abord, demandez l'attestation d'assurance et vérifiez le plafond de responsabilité légale de l'entrepôt et la date d'expiration ; entendre « nous avons une assurance » ne constitue pas une preuve. Ensuite, entourez le plafond de responsabilité, les exclusions et la clause de valeur déclarée dans le contrat, et faites le calcul : si un sinistre est indemnisé selon le plafond, combien récupérez-vous réellement, et pouvez-vous vivre avec ce chiffre ? Enfin, décidez si vous achetez votre propre police marchandises transportées ou stock-throughput. Pour un stock d'une valeur supérieure à $100,000, je recommande généralement de l'étudier sérieusement ; les guides publiés situent les tarifs habituels autour de 0.15% à 0.40% de la valeur annuelle du stock, mais obtenez un vrai devis d'un assureur avant de budgéter sur cette base. Et ne laissez pas le volet réclamations dans le flou : photographiez les dommages, notifiez le 3PL par écrit et suivez la procédure de réclamation et les délais du contrat. Un appel téléphonique n'est pas une notification écrite, et beaucoup de réclamations s'enlisent parce que la notification est arrivée tard ou que les preuves n'ont jamais été conservées.
Voici le jugement contre-intuitif à emporter : un 3PL avec un plafond de police plus élevé n'est pas automatiquement plus sûr. Un entrepôt qui affiche $2 million de couverture avec votre marchandise exclue vaut moins pour vous qu'un entrepôt avec $1 million de couverture, un plafond de responsabilité raisonnable et des relevés rigoureux de réception et d'inventaire tournant. L'assurance ne se juge pas au chiffre de la plaquette commerciale. Elle se juge le jour où survient un sinistre, selon que l'argent vous parvient réellement.
Ne classez pas le contrat après la signature. Revérifiez la valeur de votre stock disponible par rapport au plafond de la police avant la haute saison, demandez si une nouvelle catégorie de produits est couverte avant son arrivée, et gardez la procédure de réclamation à un endroit où vous pourrez la retrouver à minuit. Personne ne souhaite une perte de marchandises. Quand elle survient, la discussion n'est pas gagnée par la voix la plus forte de la pièce. Elle est gagnée par les clauses négociées le jour où le contrat a été signé.
Par Lao Mi, Vétéran de la chaîne d'approvisionnement (20 ans) Traduit de l'anglais. En cas de divergence, la version anglaise fait foi.