Toca una etiqueta para ver sus artículos, videos y noticias
¿Cuál es la verdadera diferencia entre 3PL y 4PL, y cuál deberías elegir? Uno hace el trabajo, el otro gestiona a quienes lo hacen — y su lógica de precios es completamente distinta. Susan, directora de ventas de 3PL que ha firmado más de cien contratos de almacén, explica cómo venden de verdad los 4PL (comisión de gestión más costes repercutidos), una tabla comparativa lado a lado, un marco de decisión basado en la complejidad y cinco señales de que estás listo para un 4PL — además de las tres preguntas que debes hacer en la mesa de negociación.
Los agentes de IA en el almacén están evolucionando de asistentes de preguntas y respuestas a sistemas que llaman a las API del WMS y ejecutan tareas. Este análisis mapea tres categorías de tareas que pueden despegar de verdad, las barreras de autoridad y costo de error que frenan a la mayoría de los almacenes en 2026, y una línea de tiempo para la adopción.
India ha lanzado un programa de incentivos de aproximadamente 1.000 millones de dólares para impulsar la fabricación nacional de contenedores, vigente hasta el ejercicio fiscal 2039-40. Según fuentes del sector, el plan busca neutralizar las ventajas competitivas inherentes de China como centro de producción de contenedores. Para cargadores y transportistas, esto señala una diversificación gradual del suministro de contenedores con el tiempo.
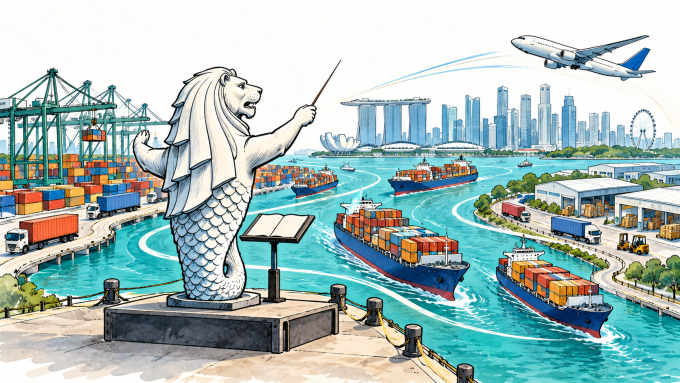
Singapur está quedando atrás de Shanghái y Ningbo-Zhoushan en las clasificaciones de contenedores mientras los puertos de Malasia se acercan, y el artículo sostiene que el volumen por sí solo ya no asegurará su futuro. En cambio, debería pasar de mover contenedores a orquestar cadenas de suministro, manteniendo en Singapur las decisiones de compras, inventario y financiación de la cadena de suministro y apuntando a sectores de alto valor como la biofarmacéutica y los semiconductores. La lección para los planificadores de redes regionales: el valor de un hub depende cada vez más del control y la resiliencia, no del volumen.
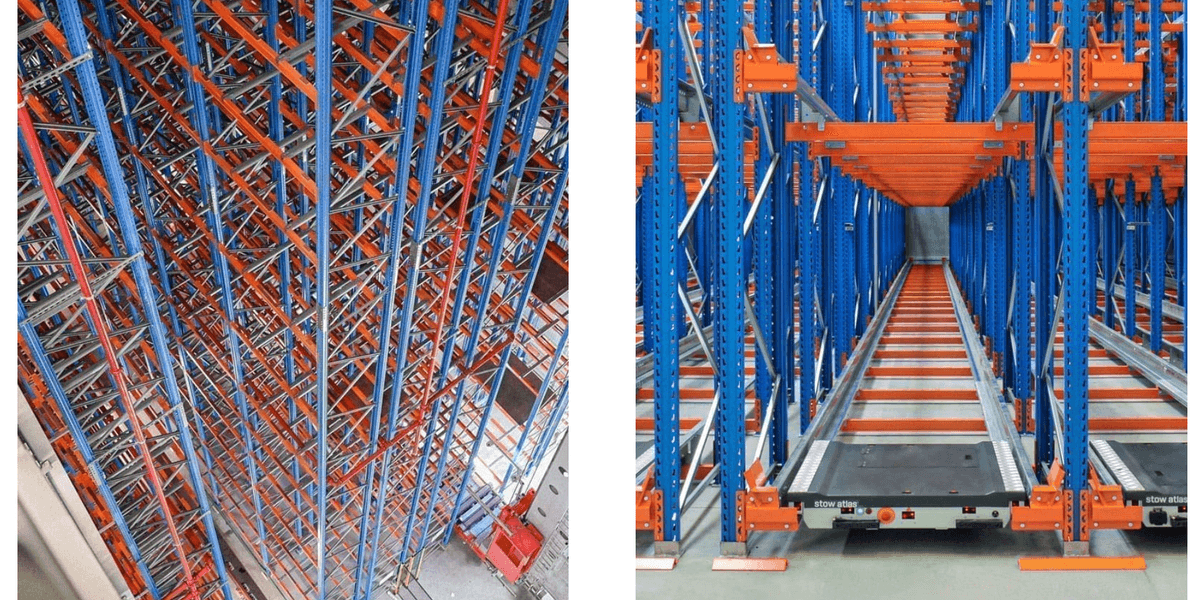
El proveedor belga de almacenaje industrial Stow Group ha inaugurado su primera planta de fabricación en Estados Unidos: una fábrica de racks de 240.000 pies cuadrados en Calhoun, Georgia. Es su octava planta en el mundo y la primera fuera de Europa, y producirá racks tipo teardrop tanto punzonados como laminados en frío de la marca Stow para el mercado norteamericano. La producción local acorta los plazos de entrega y reduce los costos de importación, lo que debería mejorar los precios y la disponibilidad de equipos para los 3PL que construyen nuevos almacenes. *Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.*
El informe de la semana 41 de The Loadstar resume los principales puntos de presión en las cadenas de suministro globales: congestión portuaria que se extiende desde África occidental y Europa hasta Oriente Medio, nuevos desafíos para la carga aérea ante la escalada de conflictos, además de la ciberamenaza y las restricciones de capacidad que mantienen en vilo a los operadores. Un resumen rápido y completo para los profesionales de la logística que quieren tomar el pulso de la semana en todas las regiones.
Logistics Viewpoints sostiene que la divulgación de emisiones de Scope 3 fracasa no por los formatos de reporte, sino por la arquitectura de datos de la cadena de suministro: límites poco claros, datos de actividad faltantes, factores de emisión sin gestionar y reglas de asignación inconsistentes socavan la credibilidad. Para los profesionales de logística, el flete es el mayor componente del Scope 3: capturar ya en los sistemas las millas de los envíos, las cargas y los datos de actividad de combustible/energía es la forma de sobrevivir a las auditorías de carbono de los clientes y a normativas cada vez más estrictas.
DHL Supply Chain encuestó a 200 altos ejecutivos de cuatro sectores de crecimiento del Reino Unido —manufactura avanzada, ciencias de la vida, energía e infraestructura, y centros de datos. Cuatro de cada cinco esperan una crisis de capacidad en dos años, y el 72% prevé que la demanda siga aumentando. La crisis va más allá del espacio físico: las habilidades, la infraestructura, la tecnología y la capacidad operativa podrían limitar la capacidad de las empresas para aprovechar el crecimiento. *Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.*
La perspectiva del mercado de carga 2027 de C.H. Robinson advierte que fuerzas ajenas al mercado de carga redefinirán las cadenas de suministro el próximo año, elevando potencialmente los costos operativos y cambiando las estrategias de abastecimiento. Los cinco impulsores: una aplicación más estricta de la regulación del transporte, el escrutinio legal y de responsabilidad que presiona a los transportistas pequeños, la reorganización de las redes de capacidad, un fuerte El Niño con interrupciones por bajo nivel de agua y las tensiones geopolíticas que redirigen los flujos de carga. Los expedidores deben vigilar dónde la oferta y la demanda se desalinean y seguir midiendo sus supuestos frente a las condiciones actuales del mercado.
El Freight Market Outlook 2027 de C.H. Robinson sostiene que las fuerzas que reconfigurarán las cadenas de suministro el próximo año provendrán sobre todo de fuera del sector: política comercial, geopolítica y vaivenes macroeconómicos, entre otras. El informe insta a cargadores y proveedores logísticos a construir resiliencia en la red ya mismo y a reequilibrar capacidad frente a costos. Para los profesionales, la planificación de 2027 debe empezar mucho antes de que llegue la volatilidad.
El último Globalization Tracker de DHL, publicado el 7 de octubre con NYU Stern, muestra que el comercio mundial de bienes creció más rápido en la primera mitad de 2026 que en cualquier semestre de los últimos 15 años, aparte del rebote de Covid. La demanda de bienes de infraestructura de IA como semiconductores y equipos de red impulsó el 42% del crecimiento del comercio en 2025, subiendo al 76% en el primer trimestre de 2026. Los aranceles estadounidenses alcanzaron máximos de varias décadas pero tuvieron un impacto global limitado, y DHL pronostica que el comercio de bienes se expandirá un 3.4% anual hasta 2029.
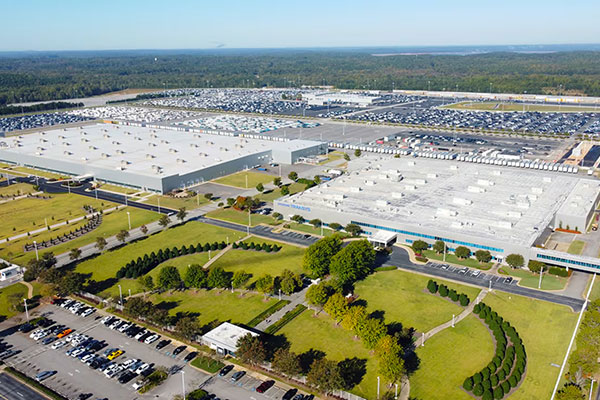
Hyundai Transys planea invertir casi $560 million en West Point, Georgia, añadiendo una tercera planta dedicada a la producción de sistemas de propulsión híbridos. La expansión creará nuevos empleos y moverá más piezas entrantes y envíos salientes por la red logística de la región. Para los 3PL y transportistas del sureste, es una oportunidad de carga incremental que vale la pena seguir.
Los miembros del UK P&I Club y de TT Club votaron abrumadoramente a favor de la fusión en asambleas generales extraordinarias separadas los días 7 y 8 de octubre, creando la primera mutua de transporte que abarca toda la cadena de suministro de carga — marítima, logística, puertos y terminales. El grupo combinado tendría unos $750 million en ingresos anuales por primas y $888 million en reservas libres, con efecto a partir del 20 de febrero de 2027, pendiente de aprobación regulatoria. El UK P&I Club asegura más de 250 million tonnes de tonelaje, mientras TT Club cubre el 80% de la flota mundial de contenedores.
Gestión integral de la cadena de suministro
Innovación en cadena de suministro y logística
Cadena de suministro minorista
Transporte marítimo de contenedores y cadenas de suministro globales
Logística, movilidad, TI y gestión de la cadena de suministro
Automatización de almacenes y tecnología para la cadena de suministro
Recibe los nuevos artículos en tu correo en cuanto se publiquen.