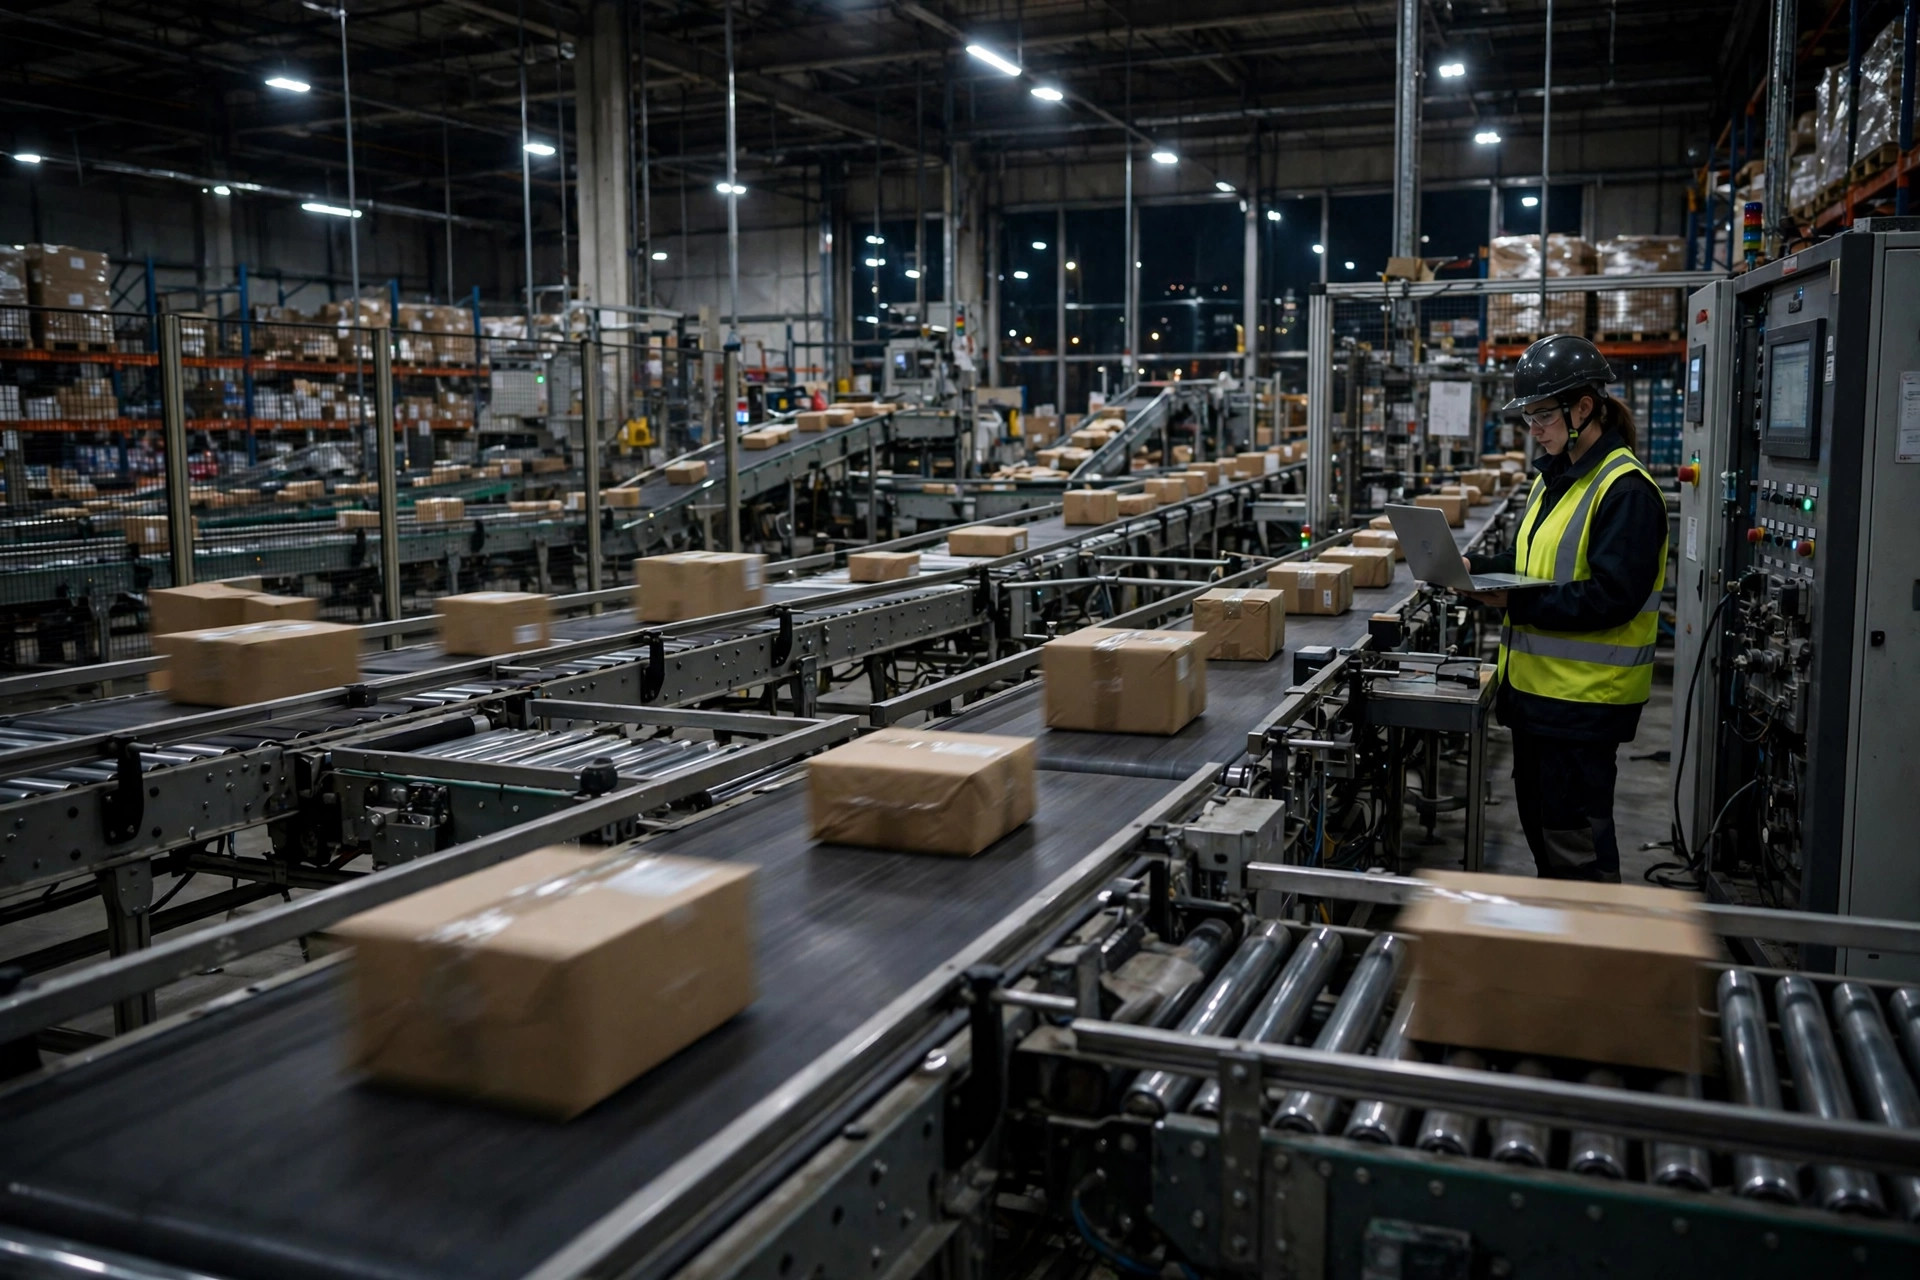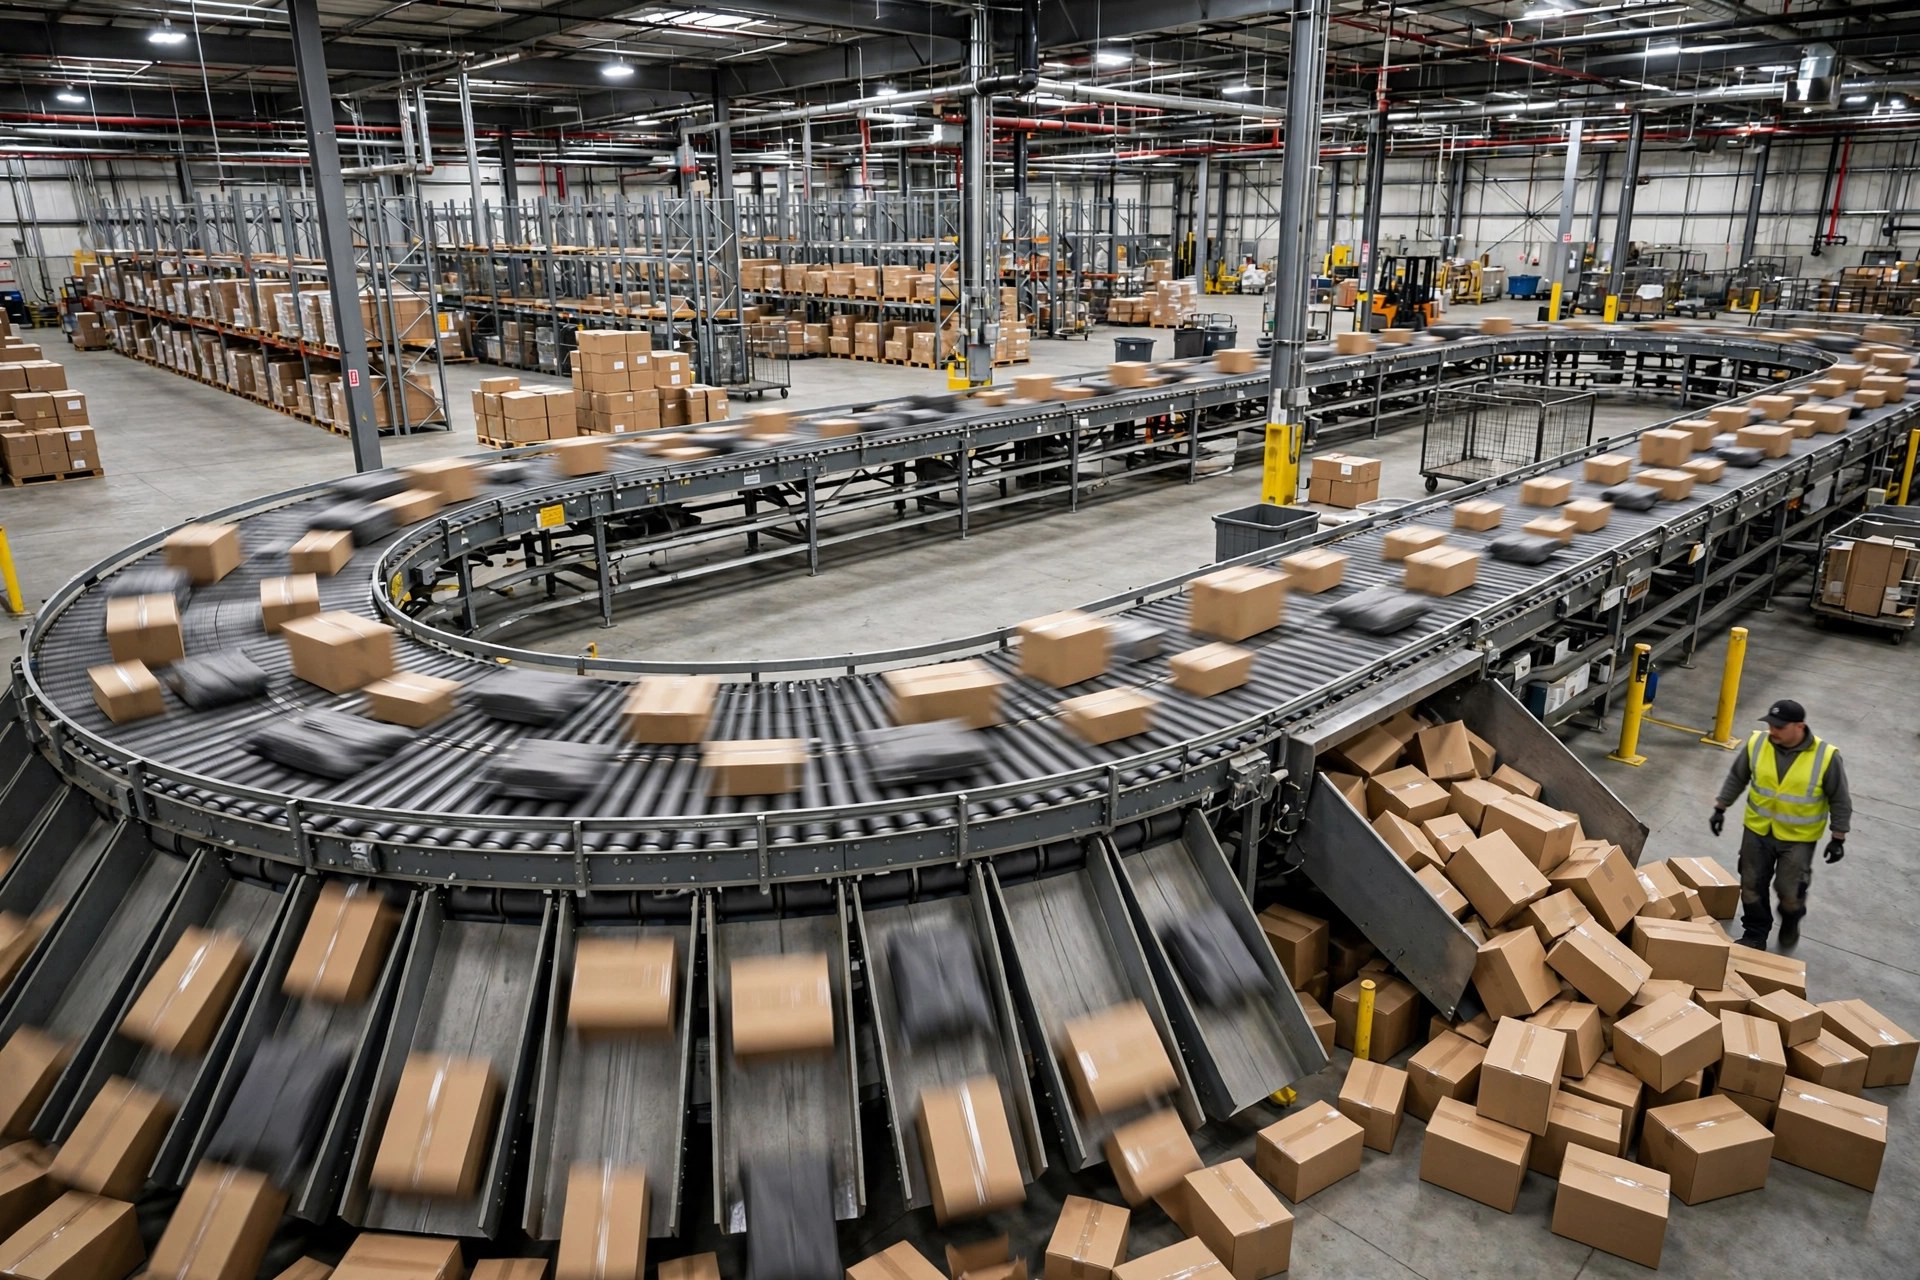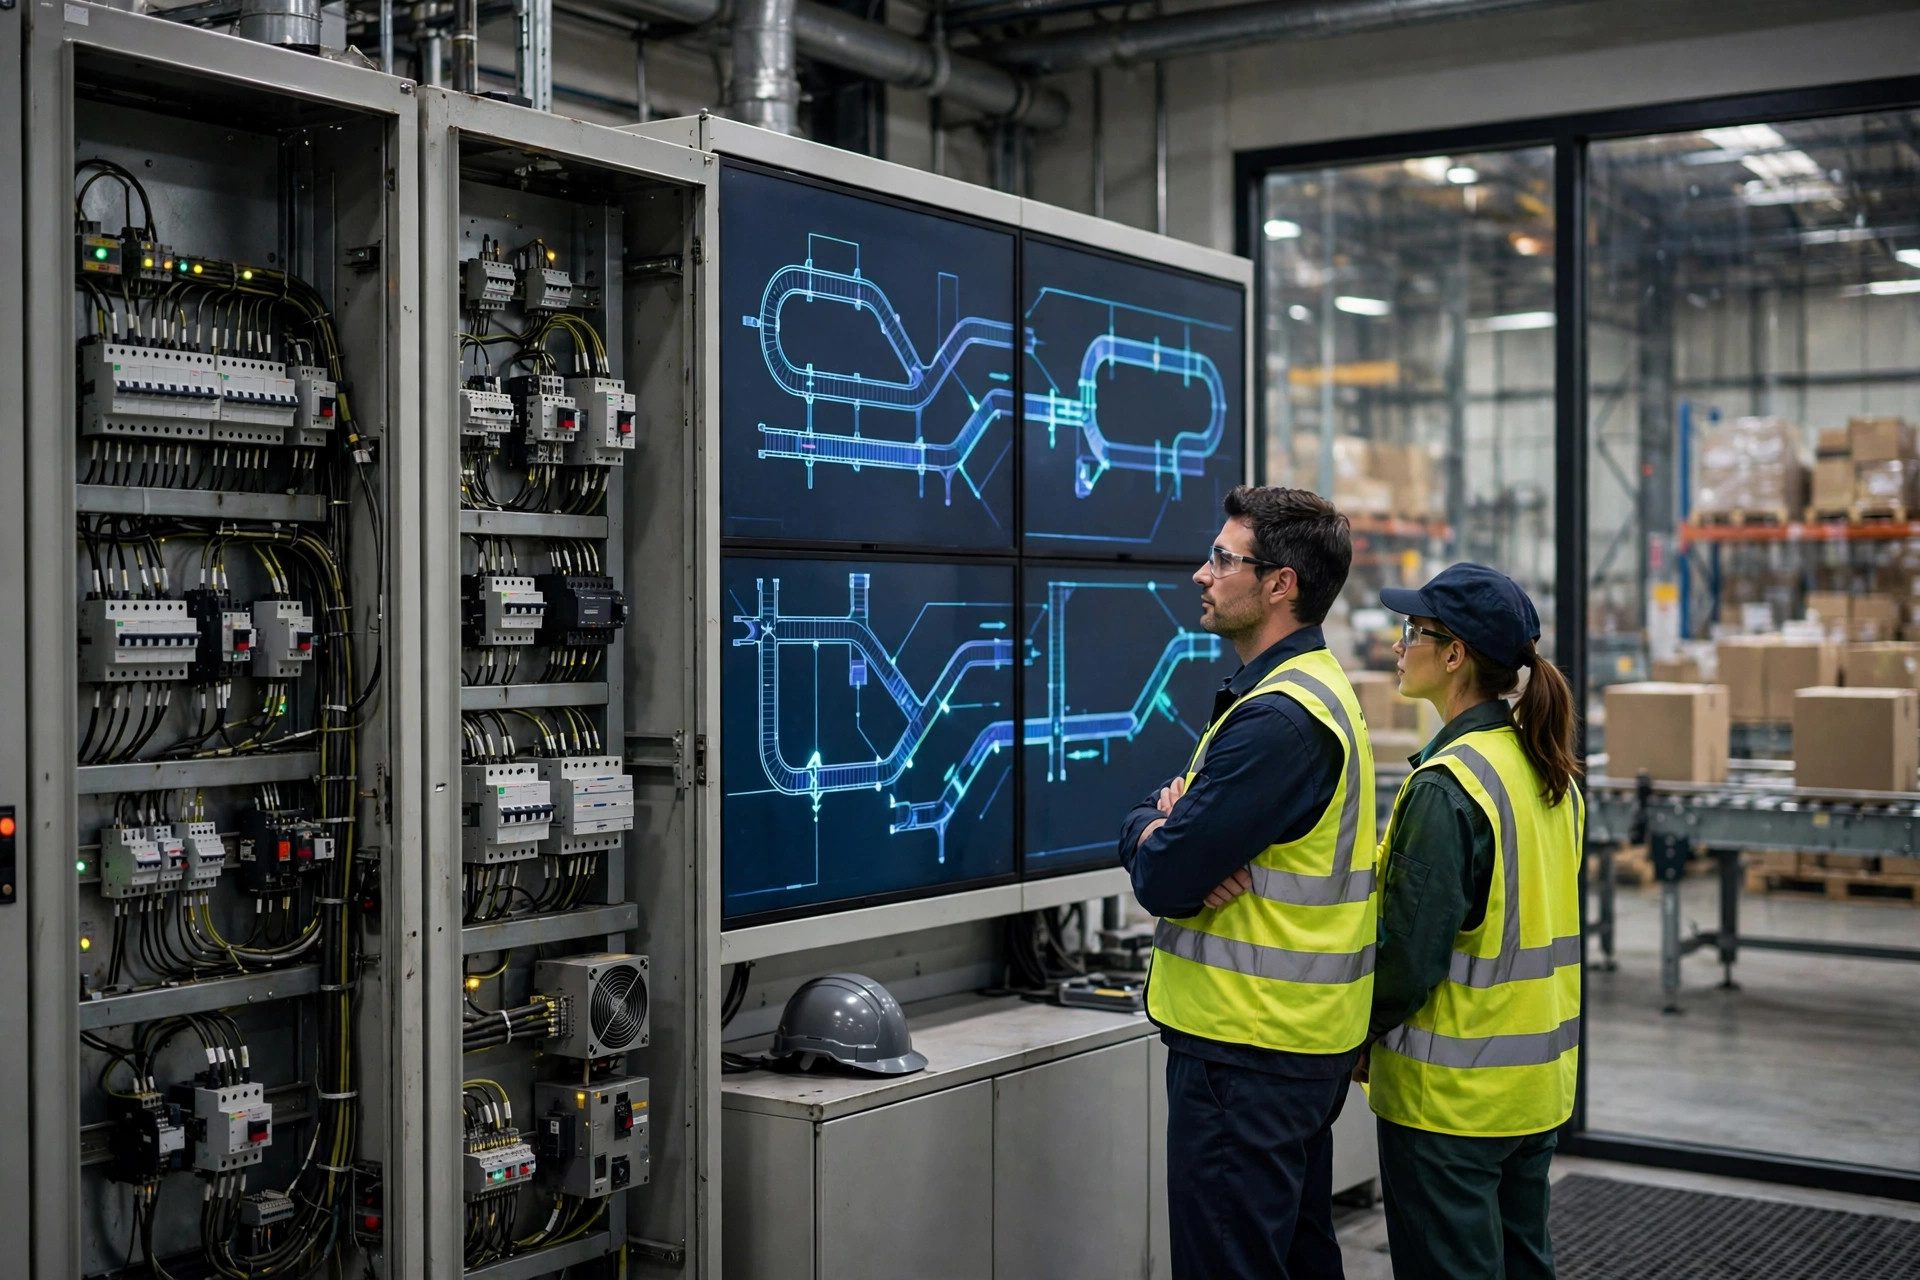
En el otoño de 2023, noté un cambio pequeño pero revelador en los documentos de propuesta de varios integradores logísticos: el capítulo sobre la capa de control se estaba escribiendo de otra manera. Durante una década, ese capítulo tuvo una respuesta estándar — PLCs de hardware, elige una de tres marcas, con conteos de E/S, tiempos de escaneo y configuraciones de redundancia expuestos en tablas ordenadas. Ahora, un solo almacén puede pedir tres respuestas distintas a la vez: PLCs de hardware en el circuito de clasificación, PLCs de software en la flota de shuttles y una arquitectura cloud-edge para la plataforma de datos multi-sitio. La capa de control pasó de ser una pregunta de opción única a una de opción múltiple. Detrás de ese cambio hay una reestructuración del propio panorama — y para entenderla, se empieza por los números.
Los números: el que más crece no es la base instalada
Según Mordor Intelligence, el mercado europeo de PLC valía aproximadamente $3.52 billion en 2024 y se proyecta que alcance $4.14 billion para 2029, un CAGR de alrededor de 3.29%. La base instalada sigue siendo enorme y continúa creciendo suavemente — ese es el panorama fundamental del PLC de hardware: inquebrantable, pero ya no es toda la historia.
La otra mitad de la historia está en el lado del software. El informe de software de programación de PLC de Dataintelo sitúa ese segmento en aproximadamente $3.29 billion en 2025, creciendo a $6.71 billion para 2034 — un CAGR de 8.2%, muy por encima de la base de hardware. Una señal que vale la pena notar: Beckhoff, la empresa más asociada con los PLCs de software, crece a alrededor de 15.3% anual, frente a 7–9% de los grandes tradicionales (mismo informe, misma metodología). Un panorama separado del mercado de PLC citado por GlobeNewswire sitúa el crecimiento del PLC de software en aproximadamente un 7.22% CAGR, impulsado directamente por los avances en tecnología de hipervisores.
La estructura de participación cuenta la misma historia desde el otro lado: en términos de software de programación, Siemens tiene alrededor de 28.3%, Rockwell alrededor de 16.8% y Schneider alrededor de 14.2% (Dataintelo). Los tres primeros aún concentran más de 60% en conjunto — pero el crecimiento más rápido pertenece a los retadores. La señal de alerta temprana clásica de un cambio de panorama rara vez es el colapso repentino de la participación del líder; es la redirección silenciosa de hacia dónde fluye la inversión incremental. En este momento, lo incremental fluye hacia el lado definido por software.
Tres arquitecturas, cada una nacida de una demanda distinta
La divergencia empieza en el lado de la demanda. En los últimos cinco años, la automatización de almacenes ha producido tres requisitos mutuamente contradictorios que ninguna arquitectura satisface bien por sí sola — así que la hoja de ruta tecnológica se bifurcó.
El primer requisito es el determinismo. Los clasificadores de alta velocidad, las uniones de transportadores y los elevadores verticales exigen comandos de control entregados en milisegundos, con tolerancia casi cero al jitter y tiempos de inactividad medidos en dólares por minuto. Este es el territorio del PLC de hardware: hardware dedicado, ciclos de escaneo típicamente en el rango de 1–10 ms (valores típicos; consulte las hojas de datos más recientes de los fabricantes), certificación de seguridad madura y un ecosistema global profundo de repuestos y mantenimiento. Su precio es la rigidez: agregar un punto de E/S significa agregar un módulo, cambiar la lógica significa una recarga, y llevar datos a la nube suele significar atornillar otra pasarela.
El segundo requisito es la velocidad del cambio. Los shuttles de cuatro direcciones y las flotas de AMR compiten en algoritmos de programación, y los algoritmos necesitan iteración rápida. Un PLC de software ejecuta un núcleo de control en tiempo real en PCs industriales estándar o computadoras embebidas, plegando la lógica de control, el control de movimiento, la visión e incluso el HMI en un solo proyecto de ingeniería; los cambios de requisitos a menudo significan editar código, recompilar y lanzar una actualización — sin tocar un solo cable. El Ethernet industrial en tiempo real ha llevado los ciclos de comunicación al rango de 50-microsecond con una precisión de sincronización de alrededor de ±1 microsecond (según la documentación técnica oficial de los fabricantes correspondientes), por lo que la latencia del bus ya no es el cuello de botella de los PLCs de software. Su precio es el talento: la resolución de problemas exige personas que entiendan tanto la lógica de control como los sistemas operativos, y el ajuste del núcleo en tiempo real no es una habilidad que todo integrador tenga en casa.
El tercer requisito es la inteligencia de datos multi-sitio. Para los 3PL de red y los transportistas de paquetería, lo que realmente importa no es qué tan rápido corre un almacén, sino si la planificación de olas, la mano de obra y el transporte de línea pueden optimizarse entre docenas de sitios. Las arquitecturas cloud-edge desacoplan la "ejecución" de la "toma de decisiones": el edge mantiene un bucle local en tiempo real que funciona de forma autónoma incluso desconectado, mientras la nube se encarga de la optimización multi-sitio, el entrenamiento de modelos y los gemelos digitales. Su precio es la mayor complejidad arquitectónica — y el diseño de red y seguridad más exigente, porque el modelo de amenazas cambia por completo una vez que el tráfico de control toca una red pública.
Los trade-offs se resumen bien en una tabla:
| Dimensión | PLC de hardware | PLC de software | Cloud-Edge |
|---|---|---|---|
| Determinismo en tiempo real | El más fuerte, tiempo real duro en ms | Fuerte, depende del ajuste del núcleo RT | Fuerte en capa de ejecución, no en tiempo real en capa de decisión |
| Velocidad de iteración de lógica | Lenta, los cambios a menudo tocan hardware | Rápida, definido por software, despliegue remoto | La más rápida, los modelos de nube evolucionan solos |
| Escalado multi-sitio | Débil, mentalidad de una sola máquina | Medio, los proyectos son replicables | Fuerte, construido para multi-sitio |
| Estructura de costo inicial | Cargado al hardware | Licencias de software + hardware comercial | Hardware de edge + nube + integración |
| Talento de mantenimiento | Ingenieros de lógica ladder, suministro maduro | Habilidades híbridas de control + TI | OT + TI + seguridad |
| Capacidad de datos | Débil, necesita pasarelas adicionales | Media, interfaces de datos nativas | Fuerte, agregación nativa de nube |
| Ajuste típico | Clasificación de alta velocidad, líneas troncales de transportadores | Shuttles, AMRs, nuevos almacenes inteligentes | 3PLs de red, redes de hubs de paquetería |
Dos sitios, un juicio contraintuitivo
En 2022, un centro de distribución de autopartes en Ohio que abastece a una planta de ensamblaje de un OEM puso en marcha un nuevo sistema de transportadores-clasificación con una capa de control construida sobre la gran plataforma PLC de Rockwell. La lógica de decisión fue directa: el equipo de mantenimiento interno solo sabía lógica ladder, el tiempo de inactividad se contaba por minutos y el propietario valoraba el "determinismo" muy por encima de la "flexibilidad". Tres años después de la puesta en marcha, el sitio no ha sufrido ni una sola falla importante en la capa de control. Lo que este caso realmente ilustra es la virtud más subestimada del PLC de hardware — donde el determinismo supera a todo lo demás, lo "aburrido" es en sí mismo la propuesta de valor.
En 2024, un campus de fulfillment de comercio electrónico en el este de China (alrededor de 150,000 pedidos al día) eligió una arquitectura de PLC de software para un nuevo sistema de almacenamiento denso con shuttles de cuatro direcciones, plegando la lógica de control, los algoritmos de programación y la verificación basada en visión en un solo proyecto de ingeniería. Dos cambios importantes de estrategia de olas antes de la temporada pico se entregaron como actualizaciones de software — sin tocar cableado, cada uno con una ventana de inactividad de menos de dos horas (según el relato del integrador compartido en un intercambio de la industria). Considere el contrafáctico: con PLCs de hardware, cada cambio importante de estrategia podría haber significado retrabajo en el gabinete de control y una ventana de puesta en marcha mucho más larga.
Sin embargo, la narrativa más popular — "los PLCs de software están reemplazando a los PLCs de hardware" — probablemente es errónea, o al menos no está respaldada por los datos. La base de hardware sigue creciendo a más de 3%, y la ventaja de crecimiento de los PLCs de software proviene sobre todo de escenarios greenfield (nuevos almacenes inteligentes, flotas de AMR, sistemas de shuttle), no de arrancar líneas clasificadoras existentes. El verdadero cambio estructural no es la sustitución sino la estratificación: los PLCs de hardware sostienen la capa de ejecución de milisegundos, los PLCs de software absorben la capa de programación de cambio rápido y el cloud-edge toma la capa de datos multi-sitio. Los tres se parecen cada vez más a capas de una pila de protocolos — no a una lucha a muerte de suma cero.
Un segundo juicio contraintuitivo: el mayor costo del cloud-edge no es la factura de la nube — es organizacional. Una vez que la "decisión" y la "ejecución" se desacoplan, cada incidente empieza con la pregunta "¿es un problema de OT o de TI?", y el organigrama tradicional del almacén no tiene interfaz para responderla. Las migraciones tecnológicas terminan convirtiéndose en migraciones de capacidad organizacional, y esa es la parte más fácil de subestimar al momento de la selección.
Cinco años en adelante: tres líneas de tiempo
Corto plazo (2026–2027), la penetración del PLC de software en proyectos greenfield sigue subiendo. Dos piezas de evidencia: el crecimiento anual de 15.3% de los retadores mostrando hacia dónde fluye lo incremental, y el 8.2% CAGR del mercado de software de PLC mostrando la marea definida por software. La base de PLC de hardware no sufre daño en esta fase, porque lo incremental proviene de construcciones nuevas.
Mediano plazo (2028–2030), el cloud-edge podría convertirse en el estándar para 3PLs de red y transportistas de paquetería. El razonamiento es económico: pasada cierta escala de red, los retornos de la optimización multi-sitio superan el costo del retrabajo arquitectónico — y los operadores líderes están validando ese umbral uno por uno.
La única variable verdaderamente de largo plazo: si el PLC de hardware se repliega al rol de "commodity de capa de ejecución", como los relés en los gabinetes de control actuales — indispensables, pero ya no deciden quién gana el proyecto. Esa no la voy a pronosticar ahora, porque depende del historial de tasas de falla de los PLCs de software en megaproyectos durante los próximos tres años, y aún no existe un conjunto de datos público y comparable para eso.
Una pregunta abierta para cerrar: a medida que la lógica de control de almacenes se comporta cada vez más como software, ¿los sistemas de control desarrollarán algún día un ecosistema de aplicaciones como el de los sistemas operativos móviles? Y si ese día llega, ¿dónde se sentarán a la mesa los integradores e ingenieros propietarios que apostaron todo a una sola marca de hardware?
Por Dr. Chen, investigador de cadena de suministro
Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.