Empiece por el dinero, porque el análisis de la causa raíz de las discrepancias en la precisión del inventario en el almacén es una cuestión de dinero antes que una cuestión de recuento. Un almacén logístico de terceros en el este de China mantiene aproximadamente 8 millones de yuanes en inventario medio. En el cuarto trimestre de 2025, tres recuentos mensuales consecutivos mostraron tasas de variación del inventario del 0.9%, 1.2% y 0.7%. En términos monetarios, eso supone entre 56,000 y 96,000 yuanes de variación al mes, más de 600,000 yuanes en un año. Y eso es solo la variación contable. Excluye las horas extra de recuento, las reclamaciones de clientes y la reposición de emergencia. Así que antes de debatir los métodos de recuento, valore la variación. Cuando el dinero está claro, sabrá qué parte de la operación merece atención.
El análisis de la causa raíz de las discrepancias en la precisión del inventario en el almacén rara vez apunta al propio recuento. Contar solo expone la variación. La variación ya se había originado antes, en la recepción, la ubicación o la preparación de pedidos. Mi método funciona hacia atrás: clasifique la variación según su patrón, rastreela hasta el paso que la creó y solo entonces hable de soluciones.
Causa raíz de las discrepancias en la precisión del inventario en el almacén: clasifique primero la variación
La variación se presenta en tres patrones, y cada uno apunta a un lugar distinto:
| Patrón de variación | Paso más probable | Cómo comprobarlo |
|---|---|---|
| Contable superior al físico, concentrada en unas pocas SKU | Envíos en exceso en la preparación de pedidos, picks erróneos o escaneos de salida omitidos | Revise los registros de picking y auditoría de esas SKU frente a los pedidos de salida del último mes |
| Contable inferior al físico, o ubicaciones que no coinciden | Recepción registrada por debajo de lo real, o ubicación en una posición incorrecta | Revise los documentos de recepción y las tareas de ubicación, y compruebe si los escaneos de ubicación están completos |
| Variación repartida entre muchas SKU sin concentración | Problema a nivel de proceso: códigos de barras, códigos de lote, unidades de medida | Revise los datos maestros en busca de códigos duplicados para un mismo artículo o los mismos nombres para especificaciones distintas |
No se salte el paso de clasificación. He visto demasiados almacenes responder a una variación con un recuento completo de pared a pared, terminarlo y encontrarse con que la variación sigue ahí al mes siguiente, porque contar corrige números sin corregir el paso que los produjo. Este paso de clasificación es la base del trabajo sobre la causa raíz de las discrepancias en la precisión del inventario en el almacén: no se puede corregir un paso que no se ha identificado.
Valore la variación: lo que realmente cuesta una discrepancia en un año
El coste de la variación no es solo la diferencia contable. Lo desgloso en cuatro partes:
Primero, la pérdida contable: el valor de las faltas de stock menos los sobrantes. Segundo, el coste de recuento: el pago de horas extra, el tiempo de inactividad y cualquier tarifa de recuento de terceros. Tercero, el coste derivado: las reclamaciones de clientes por envíos erróneos, las tarifas exprés de reposición de emergencia y los pedidos perdidos por roturas de stock. Cuarto, el más fácil de pasar por alto, el coste de distorsión de las decisiones: cuando los libros están mal, las compras sobrealmacenan o subalmacenan, y tanto el capital circulante inmovilizado como las pérdidas por rotura de stock se sitúan aquí.
Calcule las cifras para ese almacén del este de China: una variación contable de unos 700,000 yuanes al año, horas extra de recuento y tiempo de inactividad de unos 120,000 yuanes, reclamaciones y reposición de emergencia de unos 180,000 yuanes. Eso suma aproximadamente 1 millón de yuanes al año. Compárelo con el margen bruto anual del almacén por sus servicios de almacenamiento y normalmente descubrirá que la variación se come una cantidad de dinero de un orden de magnitud mayor de lo que cualquiera esperaba.
Cómo cada paso siembra sus propios errores
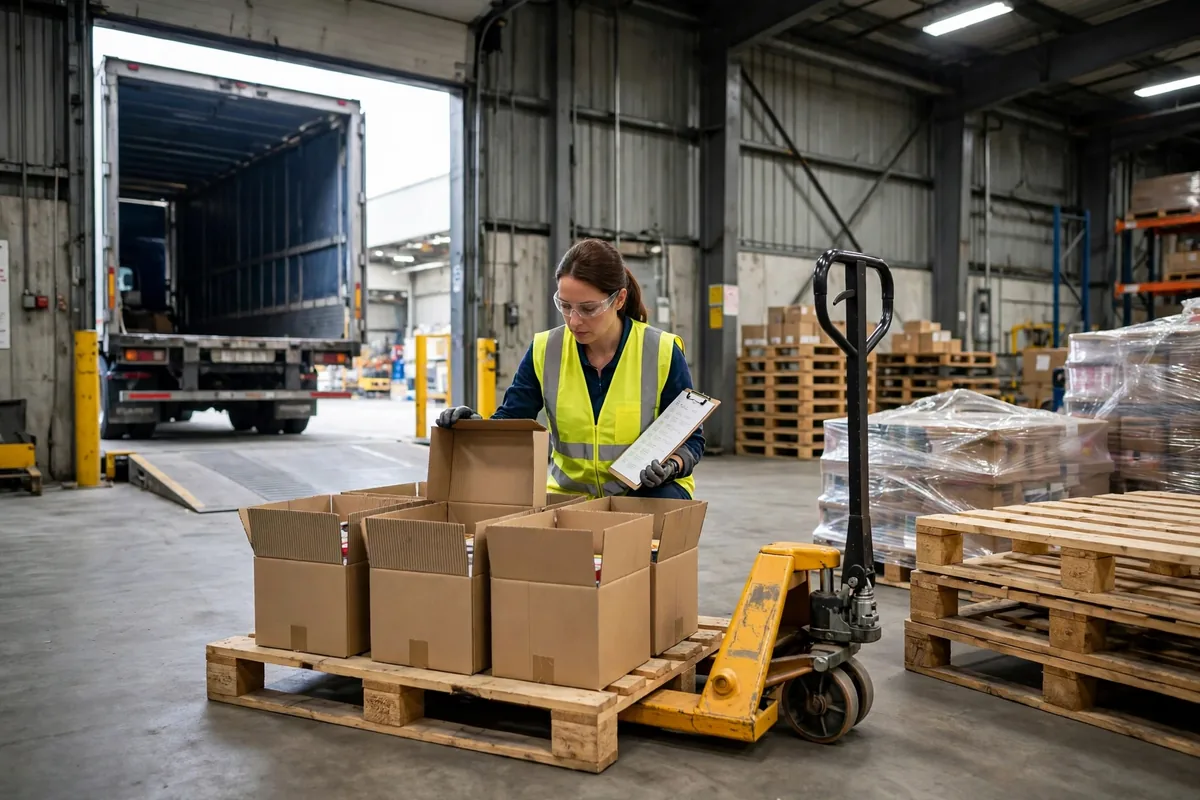
Los errores de recepción son los más ocultos. Contar palés en lugar de cajas en entregas de palé completo, el embalaje mixto del proveedor y una caja que contiene varias SKU: si la recepción no detecta esto, la variación entra en el sistema desde el primer día. Un almacén de comercio electrónico en el sur de China pagó por esto en marzo de 2026, cuando un palé de un proveedor mezcló dos SKU. El receptor comprobó contra el pedido y registró los nombres de artículo correctos, pero la mercancía física era incorrecta. Cada pick posterior también fue incorrecto, y la variación permaneció sin descubrir durante dos meses hasta el recuento trimestral.
Los errores de ubicación viven en las ubicaciones. Colocar el stock en el contenedor equivocado es la fuente más común de desajuste entre lo contable y lo físico: el sistema dice que la mercancía está en la ubicación A, la mercancía está en la ubicación B, así que contar A muestra una falta y contar B muestra un sobrante, un par de variaciones al mismo tiempo. La regla de diagnóstico es sencilla: si las faltas y los sobrantes aparecen con frecuencia en pares de valor similar, investigue primero la ubicación.
Los errores de preparación de pedidos viven en la verificación. Los sobrepicks, los picks erróneos y los escaneos de salida omitidos comparten una misma señal: contable superior al físico, concentrada en las SKU superventas de alto volumen. Las superventas se mueven rápido, así que un error son docenas de unidades, y el importe de la variación salta de inmediato.
Dónde está la palanca de ahorro: gaste en el paso que crea el error
Aquí está la parte contraintuitiva: contar con más frecuencia no mejora necesariamente la precisión. Si la causa raíz está en la recepción y la ubicación, contar solo corrige los números una y otra vez mientras la variación del mes siguiente vuelve a crecer según lo previsto. El dinero debe ir al paso que crea la variación, no al paso que la descubre.
Ordenados por retorno, mis puntos de palanca recomendados son: primero, añadir inspección por muestreo en la recepción, abriendo una proporción de cajas en las entregas de palé completo y endureciendo la tasa de muestreo para los proveedores con un mal historial de embalaje mixto. Segundo, imponer la verificación por escaneo en la ubicación, de modo que un desajuste entre la ubicación del sistema y la ubicación física bloquee la tarea en lugar de depender de la memoria. Tercero, añadir verificación para las SKU superventas en la preparación de pedidos, gastando el coste de verificación solo en los artículos de mayor rotación, donde el retorno es mayor. Cuarto, sustituir el recuento anual completo por el recuento cíclico, contando un pequeño lote de SKU de alta velocidad cada semana para que las variaciones afloren pronto y puedan rastrearse mientras el rastro está fresco.
Nada de esto es caro: un escáner, un cambio de proceso, una mesa de muestreo. Compárelo con 1 millón de yuanes al año de coste de variación y el retorno de la inversión se calcula solo.
Aquí tiene una conclusión que realmente puede calcular. Después de cada recuento mensual, divida el importe de la variación entre el valor de la mercancía salida ese mes. Si el ratio supera el 0.5%, investigue primero la preparación de pedidos y la verificación. Si las faltas y los sobrantes aparecen en pares de valor similar, investigue la ubicación. Si la variación se concentra en SKU recién recibidas, investigue la recepción. Si el mismo tipo de variación se repite dos veces en tres meses, el proceso del paso no se ha corregido realmente, y contar solo no ayudará. Trate cada variación como una pista sobre la causa raíz de las discrepancias en la precisión del inventario en el almacén que hay que seguir, no como un número que corregir, y la precisión por fin tendrá una oportunidad real de mejorar.
Por Lao Zhou, Analista de Costos Logísticos Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.