Todo operador de almacén tiene su versión de esta historia. La mía es así: otoño de 2021, un 3PL en las afueras de Columbus, Ohio, hace su inventario físico anual y detecta un faltante de más de cien mil dólares en la jaula de alto valor — sobre todo audífonos inalámbricos y pequeños electrodomésticos. Tres meses de grabaciones de seguridad, registros de asistencia y tensas entrevistas individuales después, culpan a dos recolectores del turno nocturno. La mercancía ya no está: vendida en el mercado negro o desechada. La primera llamada del dueño es a su corredor de seguros.
La respuesta llega en dos palabras: pruebas insuficientes.
No te cuento esto para asustarte. El robo de empleados en el almacenamiento es tan común que las aseguradoras crearon toda una línea de productos para ello. ¿La parte incómoda? La mayoría de los operadores compran la cobertura equivocada — o compran la cobertura correcta y aun así no logran cobrar. He visto ambas cosas.
Por qué los almacenes son objetivos tan fáciles
Antes de hablar de seguros, seamos honestos sobre la exposición. Un almacén es un edificio lleno de objetos pequeños y valiosos que no se rastrean en tiempo real, con personal por turnos y trabajadores temporales de temporada que rotan cada temporada alta. Los registros de inventario siempre están ligeramente mal — eso es normal — lo que significa que un ladrón astuto se esconde dentro de la variación normal. Nadie nota dos audífonos faltantes por turno. En un año, eso es un segundo salario.
La primera línea de defensa no es una póliza. Es admitir que el edificio es un objetivo.
Qué cubre realmente el seguro contra delitos — lee las exclusiones dos veces
El seguro comercial contra delitos, a veces vendido como fianza de fidelidad, se centra en la cobertura de deshonestidad de empleados: pérdidas causadas directamente por un acto deshonesto de un empleado. Suena a medida. Las exclusiones son donde mueren las reclamaciones.
Las pruebas lo son todo. Una aseguradora no paga por una corazonada. Un expediente real de reclamación se ve así: un informe policial, una prueba jurada de pérdida que enumera cada SKU con cantidad y costo, registros de inventario y de conteos cíclicos, los registros de asistencia y el historial de tareas del empleado, y algo — grabaciones, un testigo, una confesión — que conecte a una persona con la pérdida. Esto se arma antes de que llegue el ajustador, no después.
La cláusula que mata la mayoría de las reclamaciones de almacén es la exclusión de faltantes de inventario. Si la pérdida solo puede demostrarse mediante un cálculo de inventario — el sistema dice X, el conteo dice Y — y no puedes probar que alguien robó mercancías específicas, la póliza no paga. Lee eso de nuevo, porque así es exactamente como se presentan la mayoría de los casos de robo de empleados: los libros no cuadran y nadie puede decir qué salió por la puerta ni cuándo.
Algunas cosas más que la gente aprende demasiado tarde. Se aplican deducibles por ocurrencia, así que una hemorragia lenta de pequeños robos quizá nunca supere un solo deducible. El período de descubrimiento importa: un robo descubierto meses después de que alguien renuncia solo está cubierto dentro de la ventana que define tu póliza. Y la lista de exclusiones estándar se lee como un resumen de la realidad del almacén: desaparición misteriosa sin pruebas de robo, merma normal, errores contables — y pérdidas causadas por dueños o socios, porque la póliza cubre a los empleados, no a ti.
Dos movimientos prácticos. Programa la zona de alto valor por separado y fija el límite contra su costo de inventario pico, no contra el promedio — las pérdidas siempre ocurren en el pico. Y cuando algo sucede, el orden es: informe policial, preserva las grabaciones, congela los registros de conteo — y luego llama a la aseguradora. Si te equivocas en el orden, la cadena de pruebas se rompe antes de empezar.
Un punto más sobre los plazos. Las pólizas contra delitos fijan plazos para el aviso y para la prueba jurada de pérdida — los días exactos están en tu póliza, pero el principio es la velocidad: abre un caso interno el día que detectes la anomalía, presenta el informe policial y notifica a tu corredor dentro de la semana, y entrega la prueba de pérdida según el calendario de la póliza. Espera tres meses y la primera pregunta de la aseguradora será qué estuviste haciendo todo ese tiempo — mientras las pruebas se enfriaban. Y revisa el límite cada año: si la mezcla de SKU o el inventario pico de la jaula de alto valor cambiaron y el límite no, compraste una tranquilidad que en realidad no tienes.
Prevención: las cosas poco glamurosas que realmente funcionan
El seguro es la autopsia; esto es la medicina.
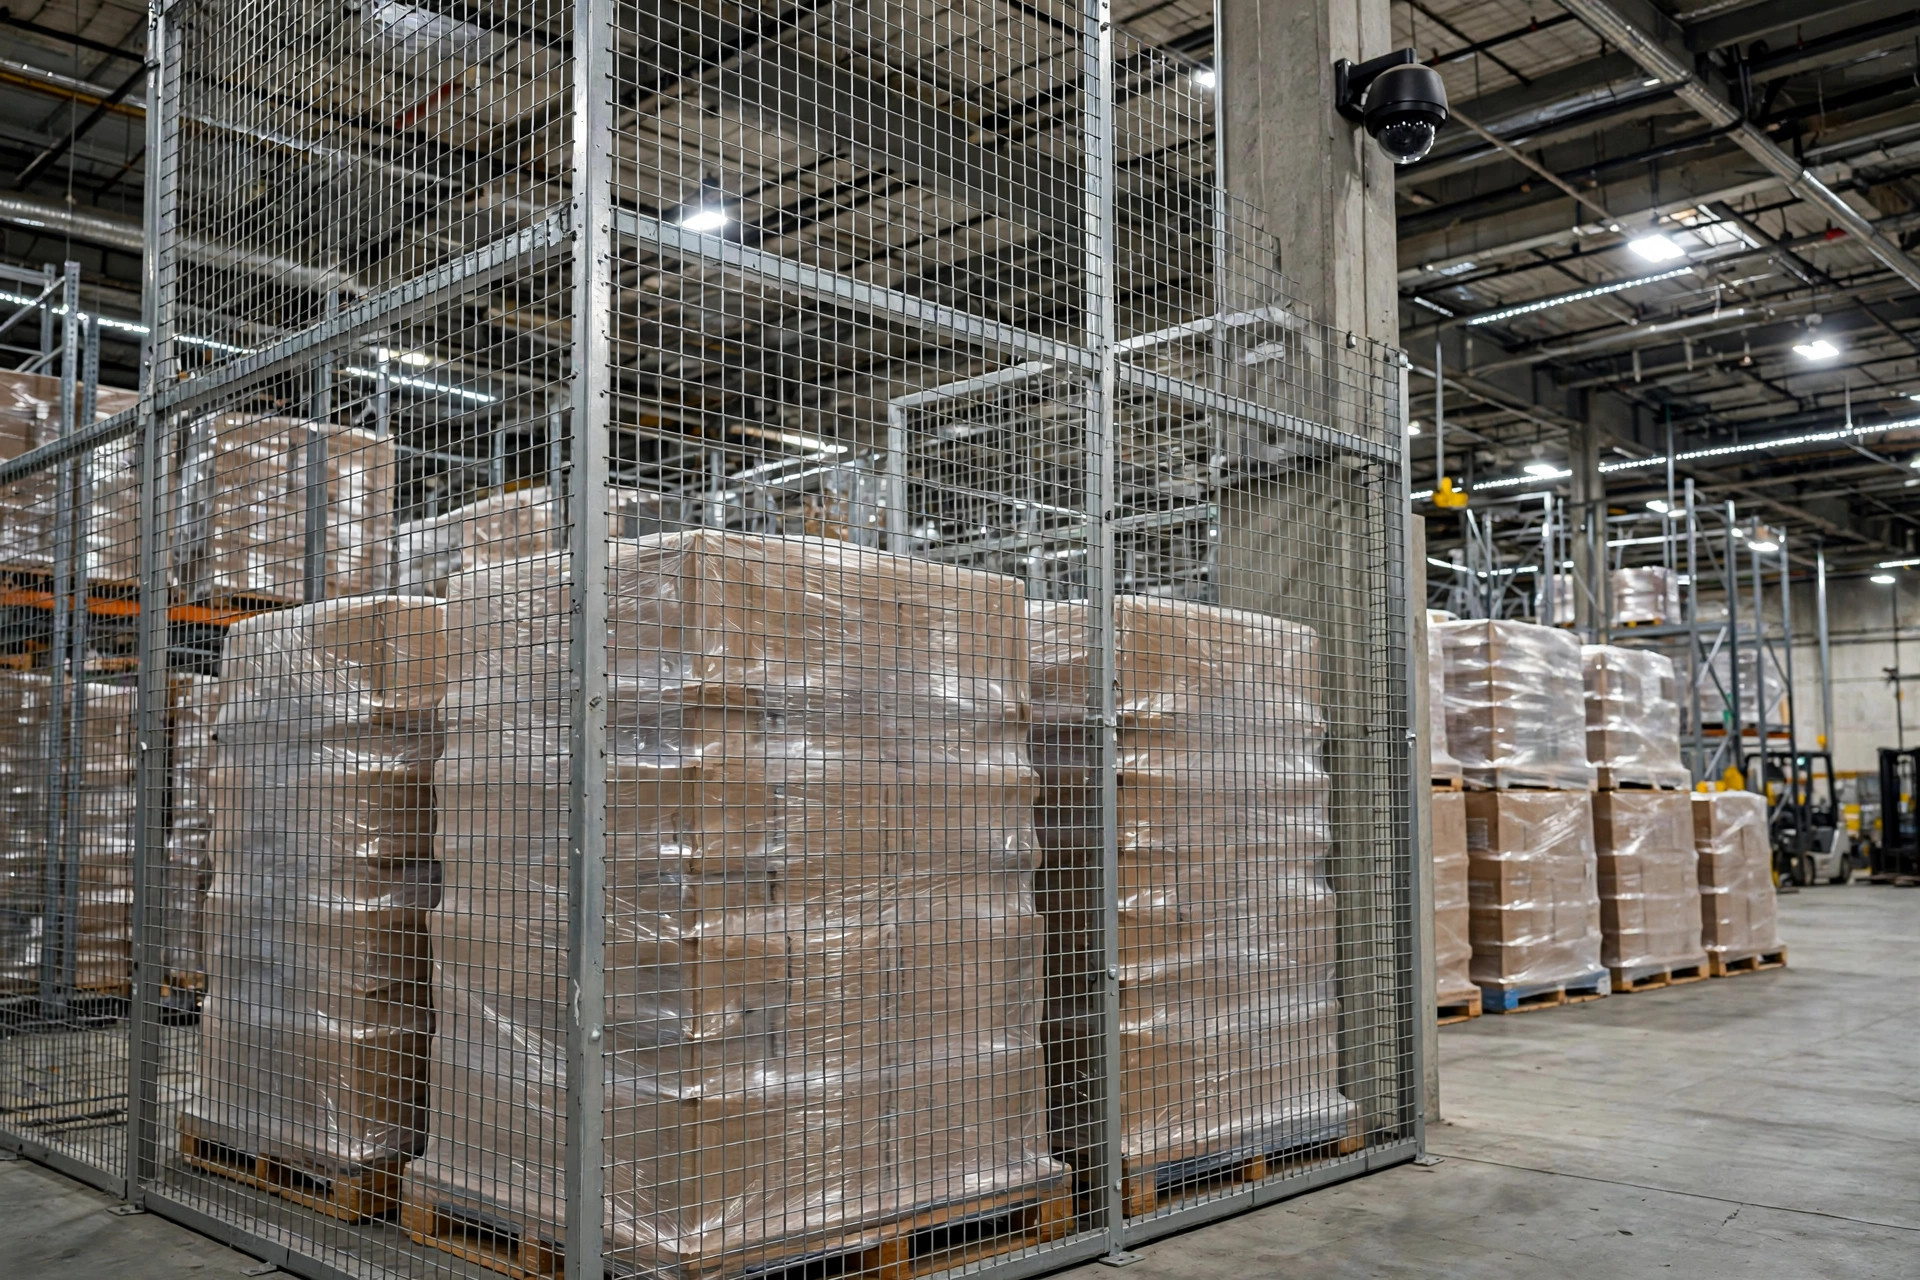
Enjaula los valores. Un área de alto valor cercada con acceso por credencial, registro de entradas y regla de dos personas en los turnos nocturnos. Si cualquiera puede entrar sin registro, alguien saldrá con producto. La jaula se paga sola la primera vez que disuade — o atrapa — a alguien.
Cuenta los SKU caros cada semana. Conteos cíclicos de los artículos de alto valor, variaciones investigadas el mismo día, nada de «lo revisaremos la próxima semana». Y nunca dejes que la persona que lleva los libros haga los conteos. La separación de funciones no es burocracia; es la diferencia entre una variación que se investiga y una que se ajusta silenciosamente.
Mata el acceso el día cero. La credencial y el acceso a los sistemas mueren el día que alguien se va, no el lunes siguiente. Una proporción incómoda de robos ocurre en las dos semanas previas a una renuncia y en el período de gracia posterior a cuando la credencial debió haberse recogido. La lista de verificación de salida se firma el último día, antes de la conversación del último cheque — no después.
Filtra al contratar, pero hazlo legalmente. Las verificaciones de antecedentes en EE. UU. pasan por las reglas federales FCRA más un mosaico de leyes estatales que restringen las preguntas sobre antecedentes penales (ban-the-box). Asesórate legalmente antes de crear la política de selección, porque un proceso descuidado crea la demanda que el robo nunca creó.
Dale a la gente una forma de reportar anónimamente. Una línea directa o un buzón dedicado, con una recompensa modesta. Las encuestas de prevención de pérdidas siguen encontrando lo mismo año tras año: las pistas de compañeros de trabajo descubren más fraude interno que las auditorías o las cámaras. Ponlo en la presentación de incorporación. Menciónalo en las reuniones de temporada alta. Un canal que nadie conoce es decoración.
Nada de esto es emocionante. Nada requiere software nuevo. Son cercas, conteos, listas de verificación y un número de teléfono. Aburrido — hasta el año en que te ahorra seis cifras.
La versión para el cartel de la pared
- ¿Tu área de alto valor tiene acceso con credencial y registro de entradas?
- ¿Los SKU caros se cuentan en ciclos semanales y las variaciones se persiguen el mismo día?
- ¿Las credenciales y accesos de los empleados que se van se desactivan el último día?
- ¿Tu gente realmente conoce la línea anónima de denuncias?
- ¿Tu límite por deshonestidad de empleados cubre una semana pico de inventario de alto valor?
Cinco síes: duerme tranquilo. Menos que eso: empieza desde arriba y baja. El próximo inventario viene estés listo o no.
Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.