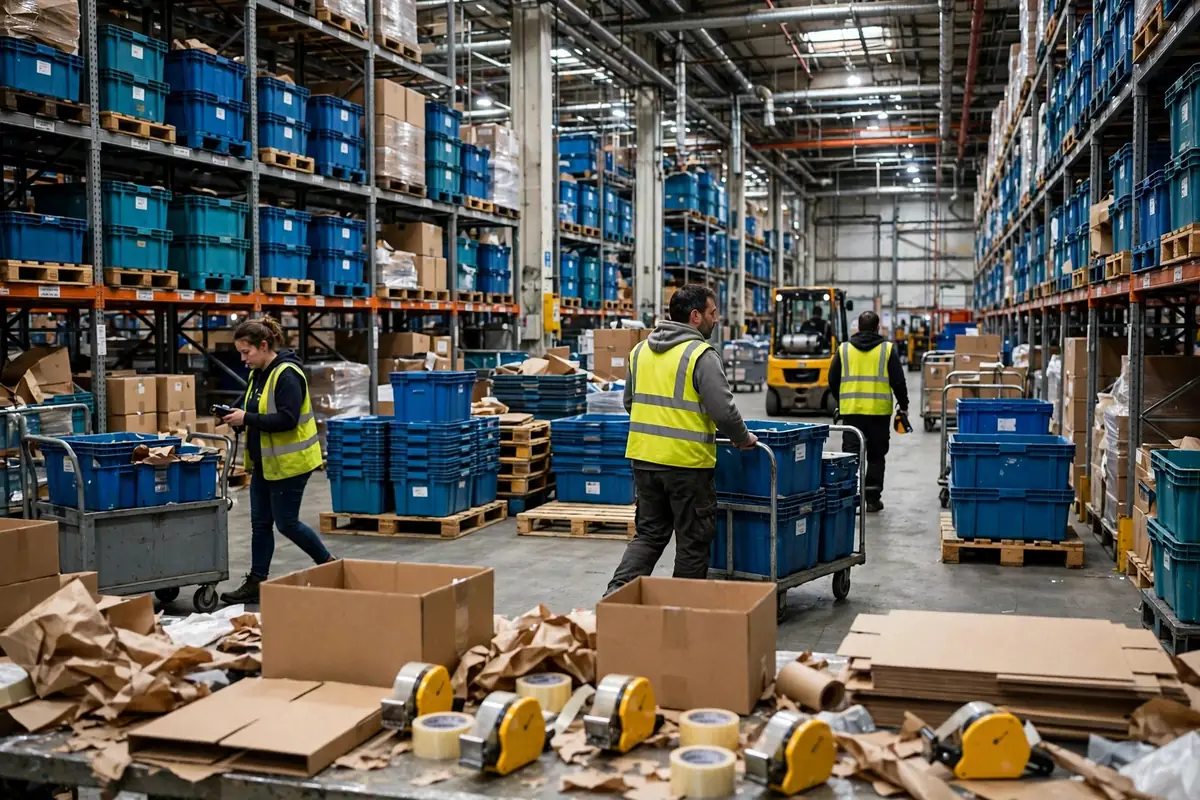
En los últimos años, cada vez más operadores de almacenes se han encontrado con la misma pregunta en los pliegos de licitación y en los cuestionarios anuales a proveedores: ¿cuáles son las emisiones de carbono de este almacén? Vale la pena fijarse en cómo llega la pregunta. Rara vez aparece como un tema independiente. Lo más habitual es que venga integrada en el proceso de alta de proveedores, en las negociaciones de renovación de contratos y en los requisitos de reporting de sostenibilidad. Según informes publicados del sector y divulgaciones de las principales empresas logísticas, los datos de carbono del almacenamiento están pasando de ser un extra deseable a una pregunta que hay que responder, y la mayoría de los almacenes, cuando se les pregunta por primera vez, no tienen una cuenta de emisiones lista para entregar.
El marco estándar para un inventario de carbono procede de los tres alcances del Greenhouse Gas Protocol. El alcance 1 cubre las emisiones de fuentes que la empresa controla directamente. El alcance 2 cubre las emisiones indirectas de la energía comprada. El alcance 3 cubre todas las demás emisiones indirectas de la cadena de valor, aguas arriba y aguas abajo. Para un almacén, esta división no es abstracta: cada alcance se corresponde con equipos, facturas y registros de transporte concretos. El primer paso para entender la cuenta es distinguir qué emisiones figuran en los propios libros y cuáles son emisiones aguas arriba o aguas abajo que aun así hay que contabilizar y declarar.
Emisiones de carbono de alcance 1: carretillas elevadoras, refrigerantes y combustión in situ
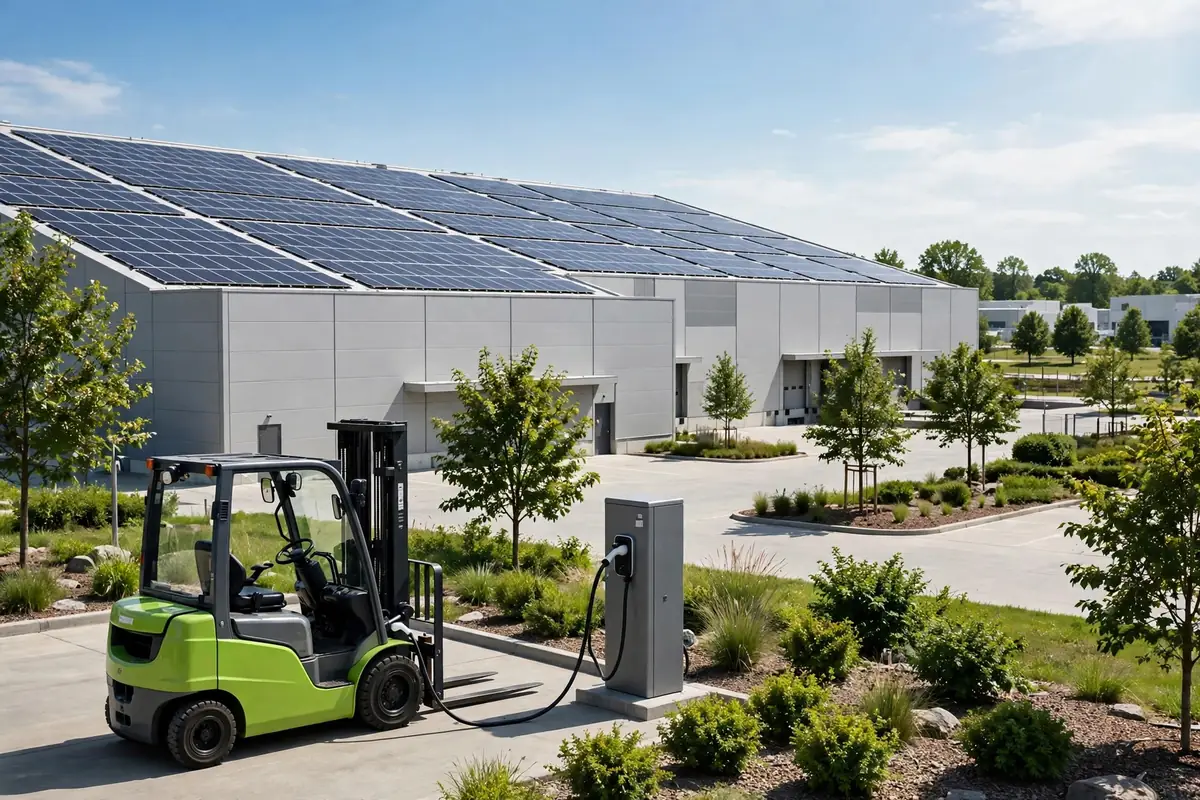
Las emisiones de alcance 1 de un almacén proceden principalmente de tres lugares. El primero es la combustión de combustible en carretillas elevadoras diésel y vehículos de patio; el consumo anual de combustible de una carretilla puede leerse directamente en los registros de compra de combustible y en el registro de la flota, lo que la convierte en la parte del alcance 1 más fácil de cuantificar. El segundo es la fuga de refrigerantes. Los almacenes frigoríficos y de temperatura controlada utilizan refrigerantes cuyo potencial de calentamiento global es muy superior al de la misma masa de dióxido de carbono, por lo que las fugas deben contabilizarse por separado según el tipo de refrigerante y la cantidad de recarga, y omitirlas es la fuente más habitual de subestimación en los almacenes de cadena de frío. El tercero es la combustión in situ, como los generadores de reserva y la calefacción de gas. Estas emisiones suelen ser pequeñas, pero sin registros adecuados se pasan por alto por completo en un inventario.
En otoño de 2024, un almacén logístico de terceros cerca de Róterdam, en los Países Bajos, descubrió durante su primer inventario de carbono que sus emisiones de alcance 1 eran alrededor de un 30% superiores a lo esperado. La causa no era el combustible de las carretillas, sino el volumen anual de recarga de refrigerante de su cámara frigorífica: durante los tres años anteriores, el sistema de refrigeración había necesitado recargas periódicas, y esa fuga siempre se había registrado como un coste de mantenimiento, nunca como una partida de emisiones. El caso ilustra un punto más amplio: la dificultad del alcance 1 a menudo no está en el cálculo, sino en que la fuente de emisión nunca se había identificado en primer lugar.
En cuanto a las fuentes de datos, el alcance 1 es relativamente sencillo: facturas de compra de combustible, registros de tarjetas de combustible, registros de compra y recarga de refrigerantes y registros de funcionamiento de los generadores. La tarea clave es reunir estos registros, dispersos entre los equipos de finanzas, equipamiento y mantenimiento, en una única tabla, agregada sobre una base temporal coherente. Sin eso, el error del inventario será mucho mayor que cualquier error del propio método.
Emisiones de carbono de alcance 2: la electricidad comprada suele ser la partida más grande
Para la mayoría de los almacenes a temperatura ambiente, el alcance 2, las emisiones de la electricidad comprada, suele ser la partida individual más grande de todo el inventario. La iluminación, el aire acondicionado, las cintas transportadoras, los equipos de clasificación y las estaciones de carga concentran el consumo eléctrico en un solo lugar, y la factura eléctrica es la fuente de datos más directa. Las lecturas mensuales de los contadores, multiplicadas por el factor de emisión de la red local, dan la cifra básica del alcance 2.
Pero hay un detalle fácil de pasar por alto: la elección del factor de emisión puede cambiar el resultado de forma significativa. Utilizar un factor medio de la red nacional frente a un factor real regional, o un método basado en el mercado frente a uno basado en la ubicación, puede producir cifras muy distintas a partir del mismo consumo eléctrico. Según orientaciones contables reconocidas internacionalmente, ambos métodos pueden declararse, pero los informes externos deben indicar claramente cuál se utilizó; de lo contrario, las cifras de distintos almacenes no se pueden comparar en absoluto.
Otro avance notable es que la energía solar en cubierta está cambiando la estructura del alcance 2. Un almacén cerca de Duisburgo, en Alemania, completó una instalación solar en cubierta a principios de 2025 y alcanzó aproximadamente un 40% de autoconsumo, reduciendo la electricidad comprada y las emisiones de alcance 2 al mismo ritmo. La lección de este caso no es que instalar paneles solares resuelva el problema, sino que la vía de mejora del alcance 2 es relativamente clara: primero desglosar el consumo eléctrico por iluminación, control de temperatura y equipos, y después decidir si invertir en energía solar, en reformas de eficiencia energética o en programación fuera de las horas punta. Sin datos desglosados, la inversión en ahorro energético se gasta fácilmente en el lugar equivocado.
Emisiones de carbono de alcance 3: las más difíciles de calcular y las más propensas a ser cuestionadas
El alcance 3 cubre las emisiones aguas arriba y aguas abajo del almacén, incluidos el transporte de entrada y salida, los materiales de embalaje, la eliminación de residuos y las emisiones de los servicios subcontratados. Para un operador de almacén, estos datos son los más difíciles de obtener, porque las fuentes quedan fuera del control directo y las cifras deben pedirse a transportistas, proveedores de embalaje y gestores de residuos.
El transporte suele ser la partida más grande del alcance 3. El kilometraje de larga distancia y la carga pueden tomarse del sistema de gestión de transporte y de las facturas de los transportistas, y luego convertirse por tipo de vehículo y tipo de combustible; las emisiones de la entrega de última milla se reparten entre varios transportistas, y las definiciones incoherentes son la norma. Las emisiones del embalaje se convierten a partir de los volúmenes de compra por tipo de material, mientras que los residuos se dividen por método de eliminación: el vertedero, la incineración y el reciclaje tienen intensidades de emisión muy distintas. A mediados de 2025, un almacén del Reino Unido que atiende a clientes de bienes de consumo de alta rotación descubrió durante su inventario de alcance 3 que el embalaje representaba alrededor de una cuarta parte del total de emisiones de alcance 3, muy por encima de lo que esperaba la dirección, porque las cajas de cartón y el material de relleno siempre se habían controlado por coste, nunca por peso y material.
El juicio contraintuitivo es este: cuanto más precisamente se calcula el alcance 3, más claramente emergen los problemas reales, pero también más fácil es caer en la trampa de creer que los datos nunca serán lo bastante detallados. El enfoque razonable es estimar primero por grandes categorías, establecer la magnitud del transporte, el embalaje y los residuos, y después decidir de qué proveedores merece la pena obtener datos detallados, en lugar de exigir cifras de emisiones por envío a todos los proveedores desde el primer día. El propósito de un inventario es la gestión, no un informe perfecto.
Por qué los clientes piden datos de carbono del almacén bajo el CBAM
Con el Mecanismo de Ajuste en Frontera por Carbono (CBAM) de la Unión Europea como telón de fondo, el coste del carbono de algunas mercancías importadas se está convirtiendo en una variable real del comercio. La cobertura específica, los requisitos de reporting y los plazos del CBAM deben consultarse en la política oficial más reciente, y este artículo no reitera fechas de entrada en vigor ni tipos concretos. Lo que merece atención es el efecto en cadena del mecanismo: cuando los importadores deben asumir obligaciones de cumplimiento por el carbono incorporado de sus productos, remontarán la cadena de suministro haciendo preguntas, y los datos de carbono de cada eslabón, el almacenamiento incluido, podrán ser solicitados.
Esta transmisión no es lineal. Algunos clientes solo piden los datos de alcance 1 y alcance 2 del almacén; otros quieren incluir el transporte de entrada y salida; otros más escriben los datos de carbono en las fichas de evaluación de proveedores, vinculados a la renovación de contratos y a los precios. La tendencia apunta en una sola dirección: los requisitos solo crecerán, no se reducirán. Un almacén que espera hasta que un cliente solicite formalmente los datos a menudo tendrá solo unas pocas semanas para prepararse, y la calidad del resultado lo evidenciará.
En cuanto a la frecuencia, el enfoque pragmático es un inventario completo al año, con los datos principales de alcance 1 y alcance 2 actualizados trimestralmente y el alcance 3 refrescado de forma continua sobre una base anual. Las omisiones habituales incluyen las fugas de refrigerante, las pruebas de los generadores de reserva, los retornos en vacío del transporte subcontratado, el consumo eléctrico de almacenes alquilados temporalmente y los desplazamientos de los empleados al trabajo; si este último punto se incluye depende del límite contable que adopte la empresa, que debe indicarse explícitamente en el informe de inventario en lugar de ignorarse en silencio.
Entonces, ¿de dónde proceden los datos de un inventario de carbono de almacén? La respuesta no es misteriosa: contadores eléctricos, registros de combustible, registros de refrigerantes, kilometraje de transporte y datos de proveedores. La mayoría de estos registros ya existen; simplemente están dispersos por distintos sistemas y departamentos. El verdadero trabajo de un inventario es reunirlos bajo un conjunto coherente de definiciones y repetir el ejercicio cada año. En cuanto a cómo esta cuenta acabará remodelando la competencia en el almacenamiento, si se convierte en un umbral duro en la selección de clientes o se mantiene durante mucho tiempo en el plano del reporting, es demasiado pronto para juzgarlo. Lo que es seguro es que los almacenes que pongan sus cifras en orden primero al menos no entrarán en la siguiente ronda de negociaciones en desventaja por no tener datos que mostrar.
Por Dr. Chen, Investigador de la cadena de suministro Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.