Aquí va un golpe bajo: tu inventario está en un almacén 3PL, el edificio se quema y queda cerrado tres meses, y crees que el seguro de interrupción del negocio del 3PL te va a cubrir. Despierta: tu nombre no aparece en ninguna parte de esa póliza.
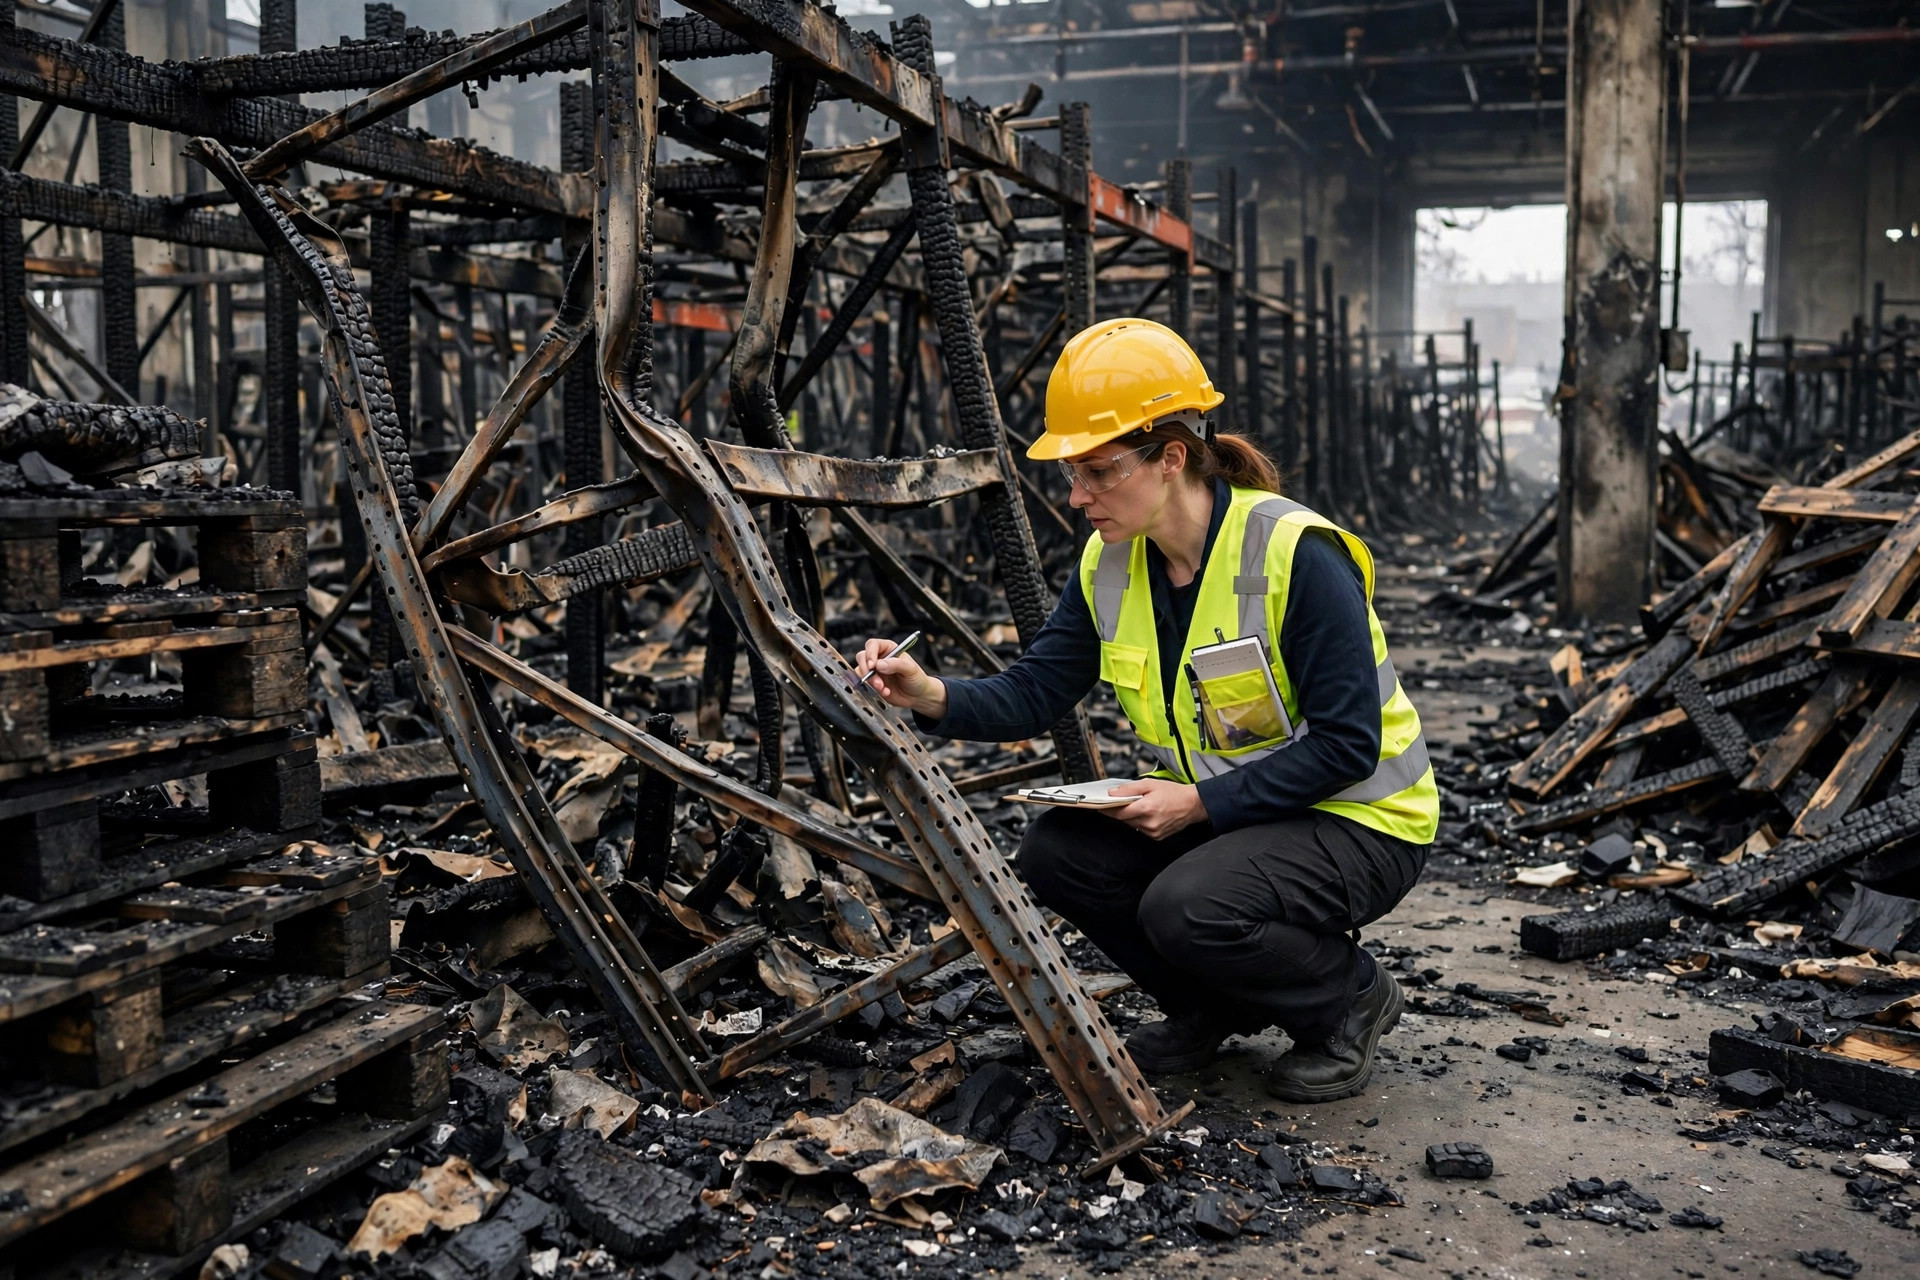
El 7 de abril de este año, un almacén de 1.2 millones de pies cuadrados en Ontario, California, ardió durante 12 horas seguidas. Hicieron falta 175 bomberos para controlarlo. Pérdida total. Los daños se estimaron en unos $500 millones. Era una planta de productos de papel: básicamente una gigantesca caja de cerillas.
¿Crees que a ti no te puede pasar? El 11 de junio, un distribuidor llamado Notions Marketing en Grand Rapids perdió su centro de distribución de 1.2 millones de pies cuadrados por un incendio: casi 60,000 SKUs de más de 600 marcas quedaron atrapados dentro. La empresa detuvo todos los envíos y todos los pedidos de la web. ¿Cuándo reabrirá? Nadie lo sabe. ¿Y sus proveedores y vendedores? Inventario bloqueado, dinero que no entra, nada que hacer más que mirar al techo.
Esa noticia me dejó frío. Porque el 100% de mi inventario está en un solo almacén 3PL.
Qué cubre realmente el seguro de interrupción del negocio: lee primero esta tabla
Lo primero que hice: llamé a mi 3PL y le pedí el certificado de seguro de este año. Después pasé una tarde con un corredor de seguros y por fin lo entendí todo. La conclusión es esta: los vendedores tienen que entender tres capas de seguro, y si falta cualquiera de ellas estás corriendo desnudo:
Capa uno: el seguro de propiedad. Cubre el edificio. Si el almacén arde, el propietario o el 3PL lo usan para reconstruir. Nada que ver contigo.
Capa dos: el seguro de carga o de mercancías en tránsito (stock throughput). Cubre tus mercancías. Si las mercancías se queman, esto paga el valor de las mercancías. Ojo: el valor de las mercancías, no el dinero que habrías ganado vendiéndolas.
Capa tres: la estrella del día de hoy. Cubre los ingresos perdidos mientras estás parado. Pero aquí está la trampa: la póliza del 3PL cubre los ingresos perdidos del 3PL, no los tuyos. ¿Tu tienda queda a oscuras tres meses? Su póliza no te pagará ni un céntimo.
Lo que los vendedores realmente necesitan es su primo: el seguro de interrupción contingente del negocio (contingent business interruption). Cubre las pérdidas cuando la caída de la propiedad de otro te deja parado a ti. El almacén de tu 3PL se quema, tu tienda se queda sin stock: esto es lo que paga. Una condición: tu 3PL tiene que estar nombrado específicamente en la póliza. Si no está nombrado, no hay cobertura.
| Qué cubre | Qué no cubre |
|---|---|
| Ingresos netos perdidos durante el cierre | El edificio y los equipos quemados (eso lo hace el seguro de propiedad) |
| Nóminas y alquiler que sigues debiendo | Cierres por inundación o terremoto (salvo endoso específico) |
| Pagos de préstamos e impuestos | Pandemias y enfermedades transmisibles |
| Costos de traslado a un almacén temporal | Ingresos que no puedes documentar (libros desordenados, suerte con eso) |
| Gastos extra para seguir operando | Las primeras 48–72 horas (el período de espera: eso corre por tu cuenta) |
| Recapacitar al personal en equipos nuevos | Pérdidas invisibles como el desplome del ranking de tus listings |
Esa última fila merece su propio párrafo: el seguro paga dinero, no te devuelve el ranking. Tres meses sin stock, tus listings caen de la primera página, y aunque vuelvas a tener stock las ventas no regresan. Esa pérdida no está en la póliza. Es un dolor que solo sienten los vendedores: los dueños de almacenes no tienen este problema.
Haz la cuenta: tres meses a oscuras, prima vs. pérdida
Que hablen los números. Primero los datos del sector: según el análisis de siniestros de Allianz, el incendio y la explosión son la causa número uno de pérdidas por interrupción del negocio en todo el mundo: alrededor del 30% del total. Un incendio en un almacén no es un cisne negro. Es la causa mortal número uno.
Ahora la cuenta del tiempo. Una póliza estándar tiene un período de espera de 48 a 72 horas: los primeros dos o tres días pagan cero. El período de restauración suele llegar hasta 12 meses. Digamos que tu almacén arde y estás a oscuras 90 días: 90 menos 3 días de espera dejan 87 días de ingresos netos perdidos y costos fijos teóricamente cubiertos.
Luego la cuenta de la prima. Para un negocio pequeño, este tipo de cobertura dentro de una póliza para propietarios de negocios cuesta unos $40–$100 al mes, o $500–$2,500 al año. Léelo otra vez: un par de miles al año frente a pérdidas que pueden superar esa cifra en una sola semana de cierre forzoso. La cuenta no está ni cerca. La única forma de perder es apostar a que no te puede pasar a ti.
Pero los vendedores tienen su propia cuenta especial, porque hay tres pérdidas que el seguro no toca: una, tu gasto en publicidad sigue quemándose mientras estás sin stock y tu ACoS se va por las nubes; dos, si tu inventario de FBA estaba en el lote quemado, reponer se hace con tiempos de flete marítimo: te pierdes la temporada alta y el año entero se va a la basura; tres, reconstruir el ranking lleva meses, y en la póliza no hay ninguna partida para el tráfico orgánico perdido.
Así que esta es mi fórmula: trata la prima como comprar un suelo para tu flujo de caja. Si llega el desastre, el seguro cubre el dinero en efectivo; el ranking lo tienes que reconquistar tú solo. Necesitas las dos manos.
Cinco trampas en las que los vendedores caen de cabeza
Trampa uno: pensar que el seguro del 3PL te cubre. La trampa más grande. Una póliza estándar solo cubre las propias instalaciones del tomador del seguro. Tus mercancías en su almacén, tu tienda es tu tienda: su póliza no tiene nada que ver contigo. ¿Quieres protección? Compra tu propia cobertura de interrupción contingente del negocio y nombra a tu 3PL en ella.
Trampa dos: asegurar de menos y cobrar a prorrata. La mayoría de las pólizas tienen una cláusula de coaseguro: cobertura real dividida por cobertura requerida es igual a tu ratio de indemnización. Digamos que tus ingresos netos anuales son $600k pero solo compraste $300k de cobertura: la aseguradora paga la mitad de tu pérdida. Ahorras centavos en la prima, pierdes dólares en el siniestro.
Trampa tres: olvidar el período de espera. Cero cobertura las primeras 48–72 horas. Tres días de nóminas y alquiler salen de tu bolsillo. Para un vendedor con la caja ajustada, esos tres días pueden ser los tres días que te quiebran.
Trampa cuatro: asumir que la inundación y el terremoto están cubiertos. No lo están, por defecto. La interrupción del negocio sigue a la póliza de propiedad: lo que la propiedad no cubre, la BI tampoco lo cubre. Si tu almacén está en una zona inundable, endósalo por separado.
Trampa cinco: libros desordenados, ingresos imposibles de probar. Las aseguradoras no pagan "lo que creo que podría haber ganado". Pagan lo que está documentado. Informes de liquidación de Amazon, facturas de compra, registros de nómina: archívalos ahora. El día del siniestro, esos documentos son dinero.
¿Vale la pena el seguro de interrupción del negocio? Cuatro preguntas
No dejes que un corredor decida por ti. Hazte cuatro preguntas:
Una: ¿está el 100% de tu inventario en un solo almacén? Si la respuesta es sí, tu riesgo está al máximo.
Dos: si te quedas sin stock más de dos semanas, ¿sobrevive tu flujo de caja? Si no, este seguro es tu salvavidas.
Tres: ¿tu 3PL te ha enseñado alguna vez su certificado de seguro? Si no, pídelo primero y después decide qué comprar tú.
Cuatro: tres meses antes de la temporada alta, ¿te sientes con suerte? Si no, hazlo ahora.
Aquí está la verdad contraintuitiva: los vendedores pequeños son los que más necesitan este seguro y los que menos pueden pagarlo. Los vendedores grandes reparten el inventario entre almacenes: uno arde, despachan desde otro; reservas de caja profundas, tres meses a oscuras no los matan. ¿Los vendedores pequeños? Un almacén, un lote de mercancía, dos meses de caja. Un incendio y se acabó el juego. Quienes más lo necesitan son quienes menos pueden pagarlo. Esa es la realidad.
Pero míralo al revés: $500–$2,500 al año de prima son $40–$200 al mes: menos que un día de gasto en publicidad para la mayoría de nosotros. El día que llega el desastre, esa es la única barrera entre tú y el cierre. ¿Vale la pena? Haz la cuenta.
Lo que hice el año pasado: cada temporada de renovación, le pido a mi 3PL el certificado de seguro del año en curso y confirmo que su cobertura no se redujo; mantengo mi propio stock totalmente asegurado; y pedí a mi corredor que añadiera un endoso de interrupción contingente del negocio nombrando a mi 3PL. Tres documentos, una tarde al año, resuelto para siempre.
Este sí que lo probé de verdad: no porque jamás haya presentado un siniestro, sino porque por fin duermo bien por las noches.
Por Ah K, vendedor de comercio electrónico (5 años)
Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.