Empecemos con los números. Una empresa de comercio electrónico de artículos para el hogar gastó $2.6 millones en flete LTL en 2024. Cuando revisé sus facturas a fin de año, una línea llamó mi atención: $710,000 en cargos accesorios — el 27% del gasto total en fletes.
De esos $710,000, ¿cuánto era legítimo? Tomamos tres meses de facturas — 412 envíos — y auditamos cada uno. El hallazgo: al menos $96,000 eran puro sobrecargo.
De eso trata esto: los cargos accesorios enterrados en las facturas LTL. El dinero que ahorras en la mesa de negociación es dinero visible. El dinero que te sobrecobran en las facturas es dinero invisible. En mi experiencia, el montón invisible suele ser más grande.
Los números, primero
Esta empresa despacha desde Columbus, Ohio — principalmente muebles pequeños y medianos, la mitad a tiendas minoristas, la mitad a clientes finales. Gasto LTL del año fiscal 2024: $2.6 millones. Flete base (linehaul): $1.89 millones. Recargo de combustible encima de eso. Los restantes $710,000 fueron accesorios de todos los tipos.
Una participación del 27% de accesorios no es escandalosa por sí sola. Los resultados de la auditoría sí lo fueron.
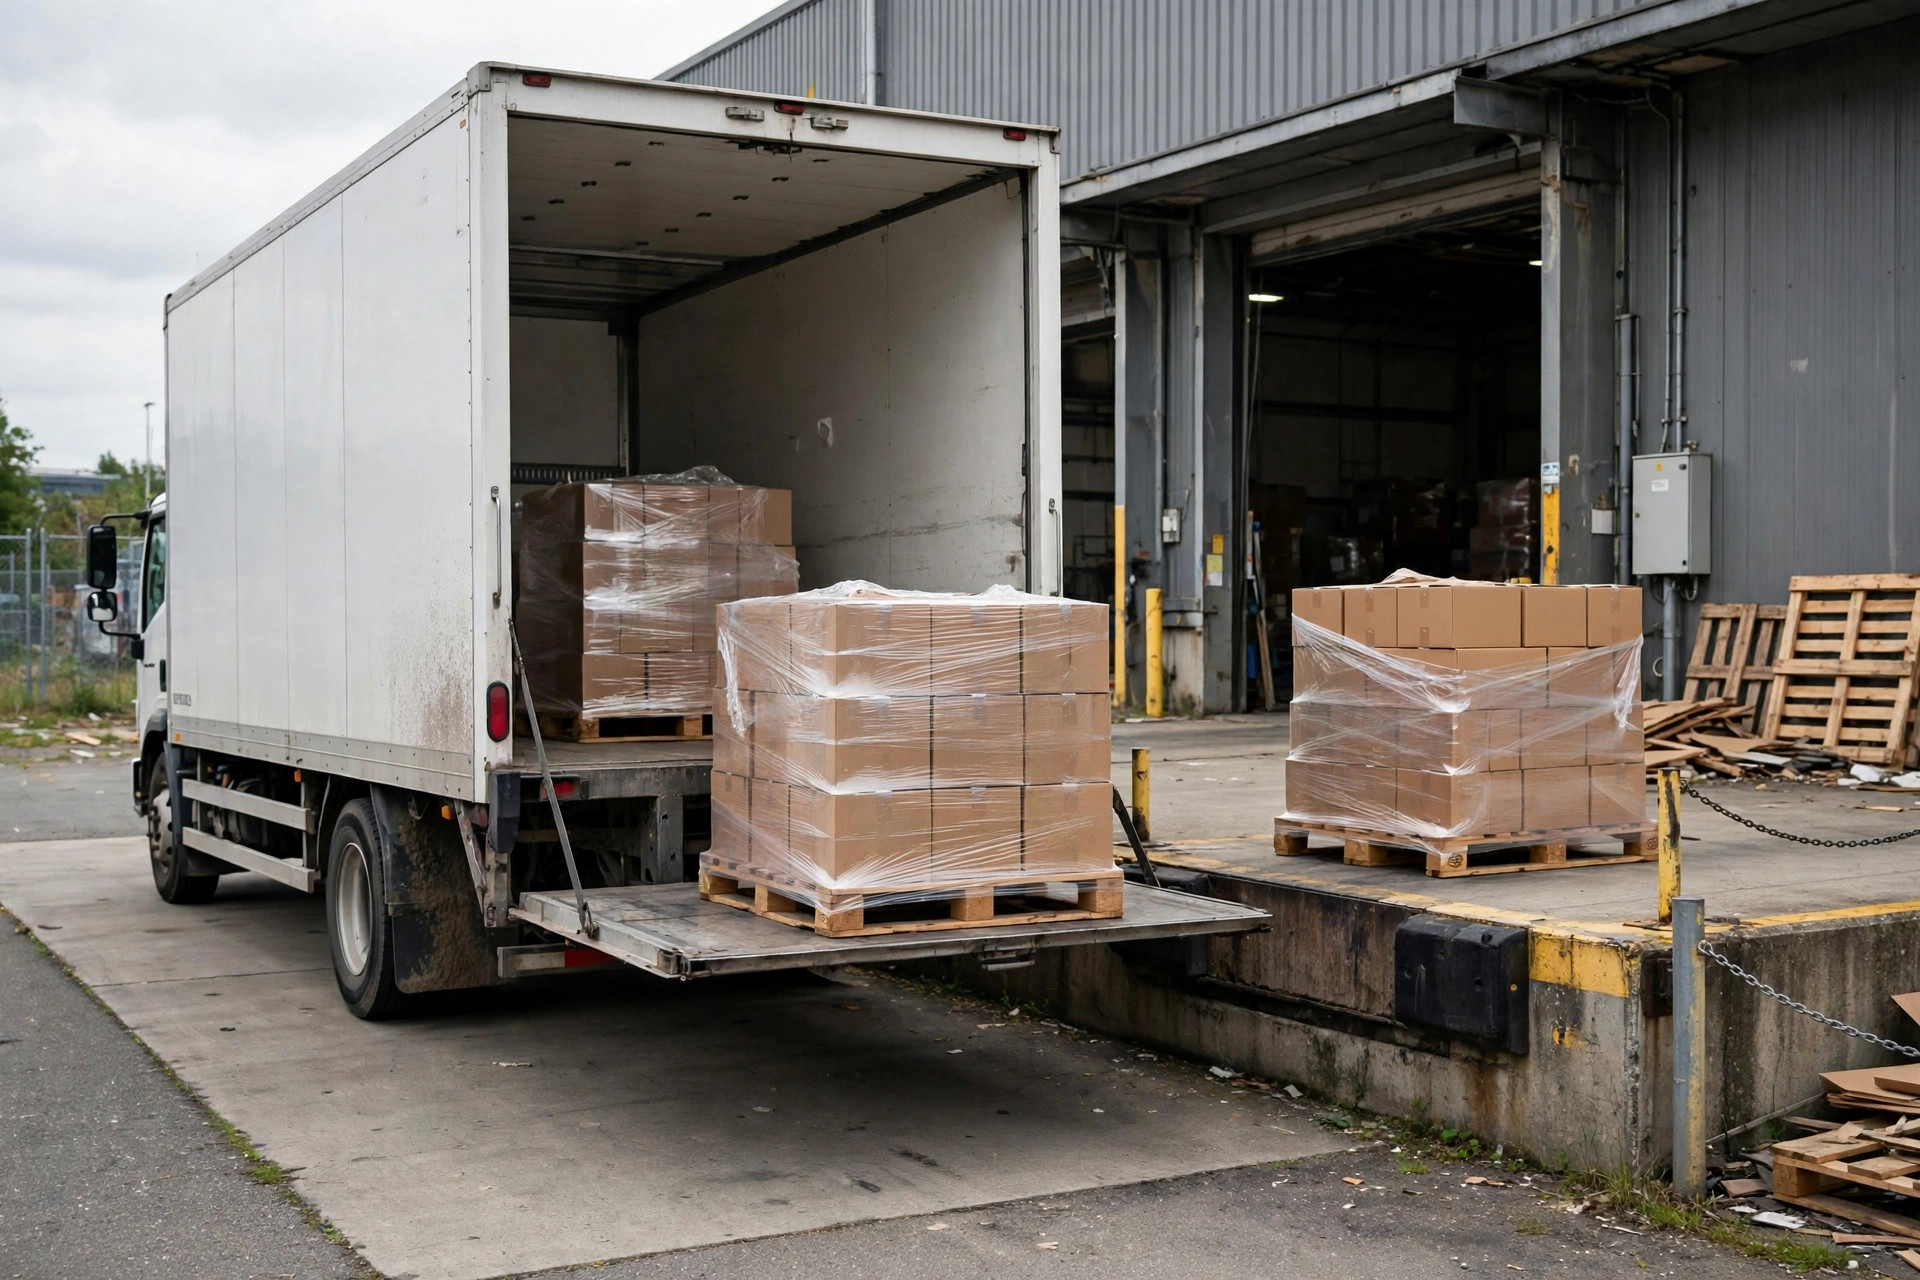
De 412 envíos, los cargos por plataforma elevadora (liftgate) aparecieron en 47 facturas. Revisamos las direcciones de entrega y los POD de las 47. En 21 de ellas, el destinatario era un almacén comercial con muelle de carga — el conductor nunca tocó la plataforma elevadora, y el cargo se cobró de todos modos. La demora (detention) apareció en 19 facturas; en 11 de ellas, el POD firmado registró claramente una descarga en menos de 40 minutos — ni siquiera se había agotado el tiempo libre, y el cargo se cobró de todos modos. Cargos por corrección de dirección en 6 facturas, 3 de los cuales fueron errores de enrutamiento del propio transportista — mercancía enviada a la terminal equivocada, y el remitente pagó por la corrección.
Solo esas tres categorías: $24,000 sobrecobrados en tres meses. Anualizado: $96,000.
Esos $96,000 son el 3.7% del gasto anual en fletes. Para ponerlo en perspectiva: ese mismo año, la empresa celebró en toda la compañía cuando compras negoció un descuento del 2.8% en el flete base. Mientras tanto, el 3.7% estaba sentado en las facturas, y nadie lo estaba mirando.
A dónde va realmente el dinero
Los accesorios LTL vienen en una lista corta de sospechosos habituales. No citaré tarifas específicas aquí — cambian cada año, y cualquier número que imprima los induciría a error. Consulten la tarifa publicada vigente de cada transportista.
| Cargo | Cuándo se supone que aplica | Cómo se sobrecobra |
|---|---|---|
| Liftgate | El lugar de entrega no tiene muelle; el conductor debe usar la plataforma elevadora | Cobrado en direcciones comerciales con muelle |
| Detention | La descarga supera el tiempo libre | Cobrado cuando el tiempo libre no se agotó; el tiempo libre lo define el contrato, no la palabra del conductor |
| Corrección de dirección | La dirección de entrega cambió en tránsito | Error de enrutamiento del propio transportista, facturado al remitente |
| Reetiquetado / remanifiesto | Etiquetas dañadas, información incompleta | Las etiquetas del almacén estaban intactas; cobrado de todos modos |
| Cita / notificación | Se requiere cita de entrega | Ya incluido en el contrato, facturado como línea separada |
| Entrega residencial | Entregado en un domicilio | Dirección comercial mal clasificada como residencial |
| Reentrega | Segundo intento tras una entrega fallida | El primer intento falló por causas del propio transportista |
¿Ven el patrón? Cada accesorio se activa por algo que sucedió — o no sucedió — en el muelle. Y la factura se escribe después de los hechos, por el transportista. Solo tres documentos pueden probar lo que realmente pasó: la cotización, la factura y el POD firmado.
Triple conciliación: cómo se ven los sobrecargos
Un 3PL en Ontario, California empezó la triple conciliación en Q1 2025. El método es simple. Cualesquiera accesorios que aparezcan en la cotización deben ser los mismos de la factura. Cada línea extra en la factura debe estar respaldada por un evento correspondiente en el POD. Sin evidencia en el POD, no hay pago.
Concilieron más de 1,800 envíos en un trimestre. El dinero recuperado cayó en tres categorías. Primero, cargos fantasma: el POD mostró una descarga normal, pero la factura traía un cargo por reetiquetado. Las etiquetas se habían aplicado en el almacén y estaban intactas — puro sobrecargo. Segundo, doble facturación: un cargo por notificación de cita que su contrato incluía explícitamente en la tarifa base, facturado de nuevo como línea separada. Tercero, responsabilidad invertida: un cargo por corrección de dirección causado por el propio error de escaneo de código de barras del transportista en su terminal — mercancía enrutada a la terminal equivocada, y el remitente pagó por la corrección.
Un trimestre: $41,000 recuperados. Ritmo anualizado: $160,000 — sobre aproximadamente $9 millones en gasto anual LTL. Eso es el 1.8% del gasto en fletes, recuperado en efectivo, sin negociación y sin favores que devolver.
Aquí está la lista de verificación, lista para usar. Que finanzas o tu coordinador de logística la ejecute media jornada a la semana:
| Paso | Acción | Documento fuente | Criterio de aprobación |
|---|---|---|---|
| 1 | Listar cada línea de accesorios en la factura | Factura | Cada línea tiene nombre y monto |
| 2 | Conciliar contra la cotización | Cotización vs. factura | Marcar cada línea que no esté en la cotización |
| 3 | Verificar las líneas marcadas contra el POD | POD | Un cargo se mantiene solo con evidencia correspondiente en el POD |
| 4 | Revisión puntual de liftgate | Tipo de dirección del destinatario + POD | Liftgate en dirección comercial con muelle → disputar |
| 5 | Revisión puntual de detention | Marcas de tiempo del POD | Bajo el tiempo libre → disputar |
| 6 | Revisar el contrato | Contrato / tarifa del transportista | Lo que el contrato incluye, facturado por separado → disputar |
| 7 | Sumar las disputas, presentarlas juntas | Hoja de resumen | Adjuntar los tres documentos, presentar todo de una vez |
Los pasos 2 y 3 hacen el trabajo pesado. La cotización es el precio del propio transportista; la factura es la cuenta del propio transportista. Cuando las dos no coinciden, la factura está mal. El POD — firmado por el conductor y el receptor — es el único registro fáctico de lo que pasó en el muelle. Aquí es exactamente donde un TMS se gana su lugar: los tres documentos viven en el sistema, y la conciliación es automática en lugar de alguien hojeando papeles.
¿Sin TMS? Una hoja de cálculo sirve. Exporta la factura semanalmente, guarda las cotizaciones en archivo, haz que el almacén fotografíe cada POD. Es trabajo manual, pero $96,000 valen la pena.
Las disputas tienen un reloj. No lo pierdan.
El dinero sobrecobrado no vuelve solo. Tres cosas importan en el proceso de disputa.
Primero, el reloj. Las disputas de facturas tienen plazos — consulten la política publicada vigente de cada transportista; se miden en días, no en meses. Mi regla interna: finanzas termina la auditoría dentro de las dos semanas siguientes a recibir la factura, y la carta de disputa sale ese mismo mes. Pasado el plazo, el dinero se pierde para siempre.
Segundo, la evidencia. Una presentación de disputa debe llegar completa: captura de la cotización, captura de la factura, captura del POD, con las contradicciones marcadas. Los representantes del transportista procesan cientos de disputas al día; una presentación incompleta se devuelve, y una presentación devuelta es una presentación muerta.
Tercero, el seguimiento. Presentar una disputa no es recuperar el dinero. Revisa el estado semanalmente; escala todo lo no resuelto después de 30 días. Aquí es donde mueren los esfuerzos de recuperación de la mayoría de las empresas: presentado y olvidado.
La conclusión incómoda
Lo curioso de la logística es esto: los equipos discutirán una tarde entera por un descuento de 2 puntos en la tarifa en la mesa de negociación, mientras un sobrecargo de 3 puntos está sentado en las facturas y nadie lo mira.
¿Por qué? Porque los ahorros negociados son dinero visible — medible, atribuible, compatible con los KPI. Los sobrecargos recuperados son dinero invisible, enterrado en cientos de páginas de facturas, y nadie piensa que sea su trabajo. Finanzas piensa que es problema de logística; logística piensa que es problema de finanzas.
Pero los números no mienten. Las dos empresas de arriba: 3.7% recuperado, 1.8% recuperado. ¿Y una negociación anual de tarifas exitosa, cuánto rinde? 3–5% es lo típico, y el transportista se lo queda de vuelta al año siguiente por un mecanismo u otro. Los sobrecargos recuperados son efectivo. Sin negociación requerida, sin favores que devolver — ejecuta el proceso y rinde cada año.
Así que aquí está mi conclusión, y pueden calcularla ustedes mismos:
Dinero recuperable este año = el gasto total en accesorios LTL del año pasado × la tasa de sobrecargo de su auditoría de muestra de 100 envíos.
Tomen 100 envíos y ejecuten la lista de verificación de arriba. Más de 8 con sobrecargos — vale la pena hacer el proceso permanente, semanal. Menos de 3 — sus transportistas son razonablemente honestos; bajen la auditoría a mensual.
Dejen de mirar solo la mesa de negociación. El dinero invisible en sus facturas es el ahorro logístico más fácil que la mayoría de las empresas nunca cobra.
Por Lao Zhou, Analista de Costos Logísticos
Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.