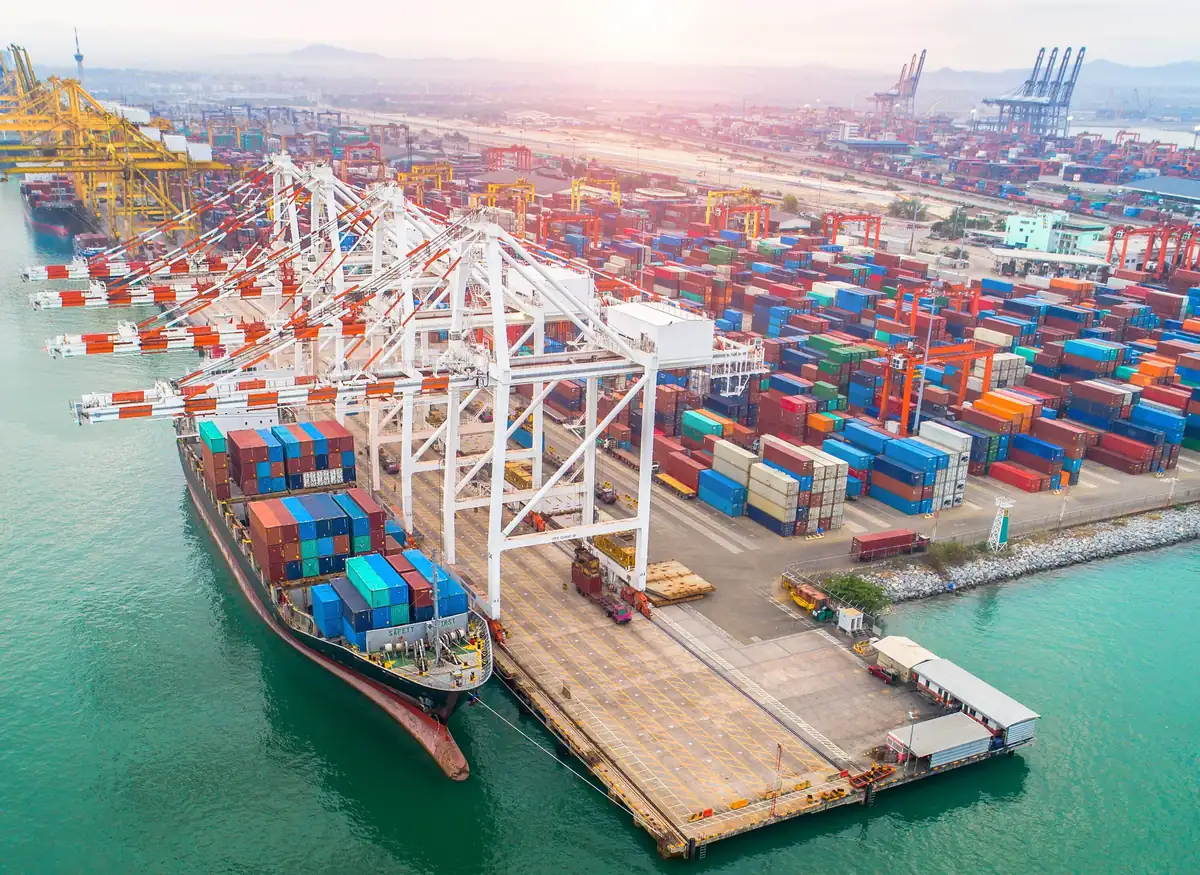
Para entender la logística de almacenes del puerto de Tánger Med, hay que empezar por el mapa. El puerto se encuentra en la orilla sur del estrecho de Gibraltar, frente a España, en el tramo más estrecho de agua entre Europa y África. Según las cifras publicadas por la autoridad portuaria, Tánger Med movió 11.1 millones de TEU en 2025, un 8.4% más que los 10.24 millones de TEU de 2024, con una carga total de 161 millones de toneladas, conexiones con más de 180 puertos en 70 países y una posición en torno al puesto 16 en la clasificación mundial de puertos de contenedores. Que un puerto africano esté entre los veinte primeros del mundo no ocurre por casualidad: está justo donde se cruzan las rutas marítimas este-oeste con las norte-sur.
Esa posición define el negocio. Tánger Med es primero un centro de transbordo y solo en segundo lugar una puerta de entrada para el comercio propio de Marruecos. La logística de almacenes en un puerto de transbordo es un oficio distinto al de un puerto de entrada: allí, el almacén sirve a los propietarios locales de la carga y el ritmo sigue la demanda local; aquí, sirve al calendario de navegación: la carga baja de un buque, espera unos días en la explanada o en un almacén de tránsito y sale en el siguiente. El crecimiento de Tánger Med sigue la misma lógica: mientras los servicios de altura y los servicios feeder sigan encontrándose aquí, sus volúmenes de transbordo tienen un suelo que los sostiene.
En qué se apoya realmente la logística de almacenes del puerto de Tánger Med
La primera capa es la densidad de la red. Más de 180 puertos conectados significa una red: la carga europea cambia de buque aquí rumbo a África Occidental, la carga asiática rumbo al Mediterráneo oriental y a los mercados interiores del norte de África. El valor de un puerto de transbordo no está en su tamaño aislado, sino en cuántos servicios entrelaza, y el ascenso de Tánger Med es, en el fondo, la historia de esa red que se densifica año tras año.
La segunda capa es la capacidad de las terminales, que sigue creciendo. La ampliación TC4 ya está en operación, y Tanger Med 3, operada por APM Terminals de Maersk, añadirá 4.5 millones de TEU de capacidad anual y 1,200 metros de muelle, con operaciones previstas para mediados de 2031, aproximadamente el tráfico total de muchos puertos de tamaño medio, añadido por una sola terminal. El operador está adelantando capacidad diez años a la demanda. El efecto directo para la logística de almacenes es más espacio en explanada y en almacenes de tránsito para despachar los buques más rápido, lo que estrecha la ventana de permanencia dentro del puerto. Los almacenes de un puerto de transbordo compiten por la velocidad de rotación, no por cuánto pueden guardar.
Aquí está la parte contraintuitiva: en un centro de transbordo, cuanto más vacío está el almacén, mejor va el negocio. Mucha gente supone que el almacenamiento portuario consiste en alquilar espacio y mantenerlo lleno; en un centro como Tánger Med, la explanada se gana su sustento moviendo la carga con rapidez. Una carga que permanece tres días y una carga que permanece diez días son dos negocios completamente distintos: transbordo de alta frecuencia frente a ocupación de baja eficiencia. El dinero de verdad está en las conexiones: de buque a buque, de aduana a explanada, de feeder a buque de altura. El almacén es solo el colchón que evita que esas conexiones se rompan. Quien entre con un modelo de alquiler de almacén local descubrirá que las dos aritméticas no coinciden.
Los almacenes detrás del puerto: la zona industrial de Tánger Med se adelanta
La otra mitad de la historia está fuera de las terminales, en la zona económica que rodea el puerto. La zona abarca unas 3,000 hectáreas, alberga más de 1,400 empresas y proporciona unos 130,000 empleos en automoción, aeroespacio, textil, agroalimentación y energías renovables. El clúster de automoción es el ejemplo que vale la pena estudiar: fabricantes de vehículos y proveedores de piezas tienen fábricas dentro de la zona, las piezas llegan por mar desde Europa, se clasifican y se secuencian en almacenes cercanos, alimentan la línea de producción según el calendario y los vehículos terminados se cargan directamente en los barcos para su exportación.
Imaginemos el flujo como un escenario ilustrativo. Un proveedor europeo de piezas envía dos remesas por semana a Tánger Med; al llegar, entran en un almacén bajo fianza en la zona portuaria, se clasifican y se preparan en kits por modelo de vehículo, y salen en lotes ajustados al plan de producción de la fábrica, con el espacio liberado despejado antes de que llegue el siguiente buque. Aquí el almacén no está guardando mercancías; las está secuenciando: convierte llegadas a granel en kits listos para la línea, valorados por la precisión del kit y la entrega puntual.
Las funciones bajo fianza y de zona franca son la base. Las empresas de la zona pueden procesar, ensamblar, etiquetar y distribuir mercancías bajo régimen de fianza, moviéndolas dentro de la zona sin pasar primero por la aduana, con los aranceles liquidados a la exportación según las normas aplicables. Para los vendedores y propietarios de carga chinos, la oportunidad no es «almacenar mercancías en Marruecos», sino «usar Marruecos como nodo de procesamiento y distribución hacia Europa y África»: los componentes o productos semielaborados llegan al puerto, terminan su ensamblaje o clasificación bajo fianza y luego se reparten hacia los mercados europeos o de África Occidental. El tratamiento arancelario y de cumplimiento varía mucho según la categoría del producto y las normas de origen, así que conviene consultar la última política oficial y obtener confirmación por escrito antes de que se mueva la primera remesa.
Tánger Med o un puerto del sur de Europa: cómo hacer las cuentas
La pregunta con la que realmente luchan los propietarios de la carga rara vez es «¿debemos usar Tánger Med?», sino «¿este envío transborda por Tánger Med o por un puerto del sur de Europa?». La disyuntiva puede plantearse en cuatro dimensiones: conexión de red, velocidad de rotación, coste total y función de hinterland.
En conexión de red, la ventaja de Tánger Med es norte-sur: los servicios feeder a África Occidental y a lo largo de la costa mediterránea salen con más naturalidad desde aquí, mientras que los puertos del sur de Europa ganan en el hinterland interior europeo, donde la carga pasa directamente a la carretera y al ferrocarril. En velocidad de rotación, Tánger Med está construido en torno a los horarios de los buques y a conexiones de transbordo ajustadas; los puertos del sur de Europa, en torno a la distribución del hinterland, con almacenes orientados al almacenamiento y la entrega. En coste total, comparar solo las tarifas portuarias es una trampa: la cifra real suma el tiempo de permanencia, los horarios feeder, las conexiones interiores y el almacenamiento bajo fianza, y las tarifas concretas deben consultarse en la última política oficial: ninguna lista de precios estática da un coste total verdadero. En función de hinterland, los puertos del sur de Europa se apoyan en mercados de consumo europeos maduros, mientras que Tánger Med se apoya en una base manufacturera marroquí en formación y en el mercado de África Occidental.
Así que la respuesta no es «qué puerto es mejor», sino «adónde va la carga». La carga con destino a África Occidental o a los mercados interiores del norte de África, o la carga que necesita procesamiento bajo fianza antes de su redistribución, sale mejor por Tánger Med. La carga destinada a la distribución en el interior profundo de Europa, que necesita grandes almacenes y una red de entrega madura, sigue prefiriendo un puerto del sur de Europa. No están en una lucha de suma cero; son dos nodos de la misma red de líneas regulares, y los propietarios de la carga reparten los flujos por destino como algo rutinario. Si los 11.1 millones de TEU de 2025 siguen creciendo en torno a un 8% anual, esa división del trabajo solo se hará más clara.
Qué significa para los vendedores chinos: tres preguntas primero
Para los vendedores y propietarios de carga chinos, Tánger Med importa en dos sentidos. El primero es la fabricación en el extranjero: empresas de automoción, electrodomésticos y textiles instalan capacidad de producción en la zona portuaria marroquí, envían componentes desde China, los preparan en kits en almacenes bajo fianza, los introducen en las fábricas y exportan los productos terminados a Europa y África. Esta línea pone a prueba la capacidad de diseño de la cadena de suministro, no solo el coste logístico. La segunda es la distribución por transbordo: usar Tánger Med como punto regional de distribución para los mercados de África Occidental y el Mediterráneo, consolidando el flete marítimo en el puerto y repartiéndolo por pedido a cada país de destino. Esta línea pone a prueba la densidad de pedidos y la capacidad aduanera; sin suficiente volumen, la aritmética del almacén de distribución no cuadra.
Antes de hacer nada, conviene resolver tres preguntas. ¿Su carga está de paso o se queda? La carga de paso se juzga por las conexiones de los buques; la carga que se queda, por la política de la zona y las industrias locales de apoyo: las dos contabilidades no pueden mezclarse. ¿Cómo se aplican exactamente los tratamientos de fianza y de normas de origen a sus mercancías? El mismo envío puede tratarse de forma muy distinta como procesamiento bajo fianza para reexportación que como transbordo directo, así que confirme los detalles de cumplimiento con la última política oficial y obtenga confirmación por escrito antes del primer envío. ¿Puede su volumen sostener un nodo de distribución? Un almacén regional conlleva costes fijos; cuando el volumen es escaso, usar el espacio flexible de un almacén de terceros suele ser más inteligente que alquilar el propio.
La historia de Tánger Med no está terminada. Tanger Med 3 no empieza a operar hasta mediados de 2031, y sus 4.5 millones de TEU adicionales de capacidad elevarán la capacidad de transbordo del puerto un peldaño más, mientras la agrupación industrial en la zona portuaria sigue profundizándose. Si se estira la línea de tiempo hasta principios de la década de 2030, la pregunta que vale la pena seguir es si la logística de almacenes del puerto de Tánger Med se inclinará aún más de «servir a los buques» a «servir a un cinturón manufacturero regional» en el Mediterráneo occidental y África Occidental. Es demasiado pronto para llamarlo una conclusión: la evidencia aún no está ahí, pero la dirección vale la pena seguirla.
Por Dr. Chen, investigador de la cadena de suministro Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.