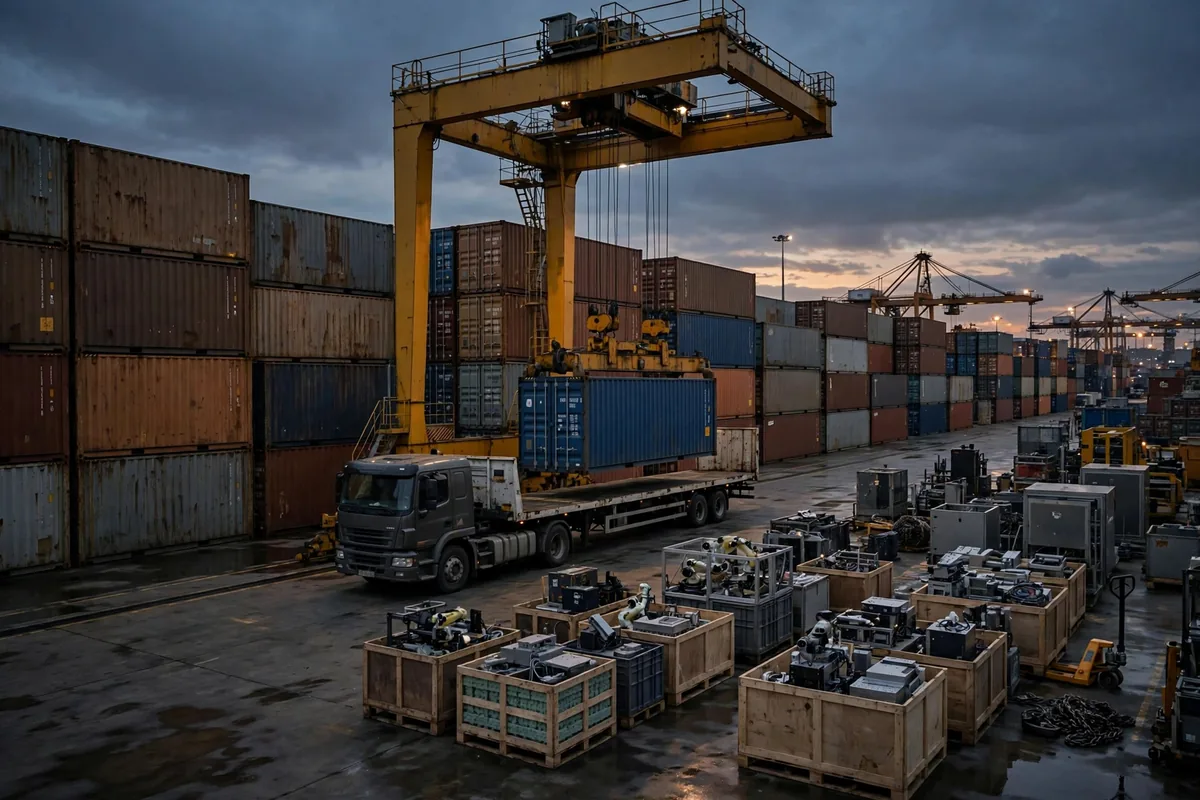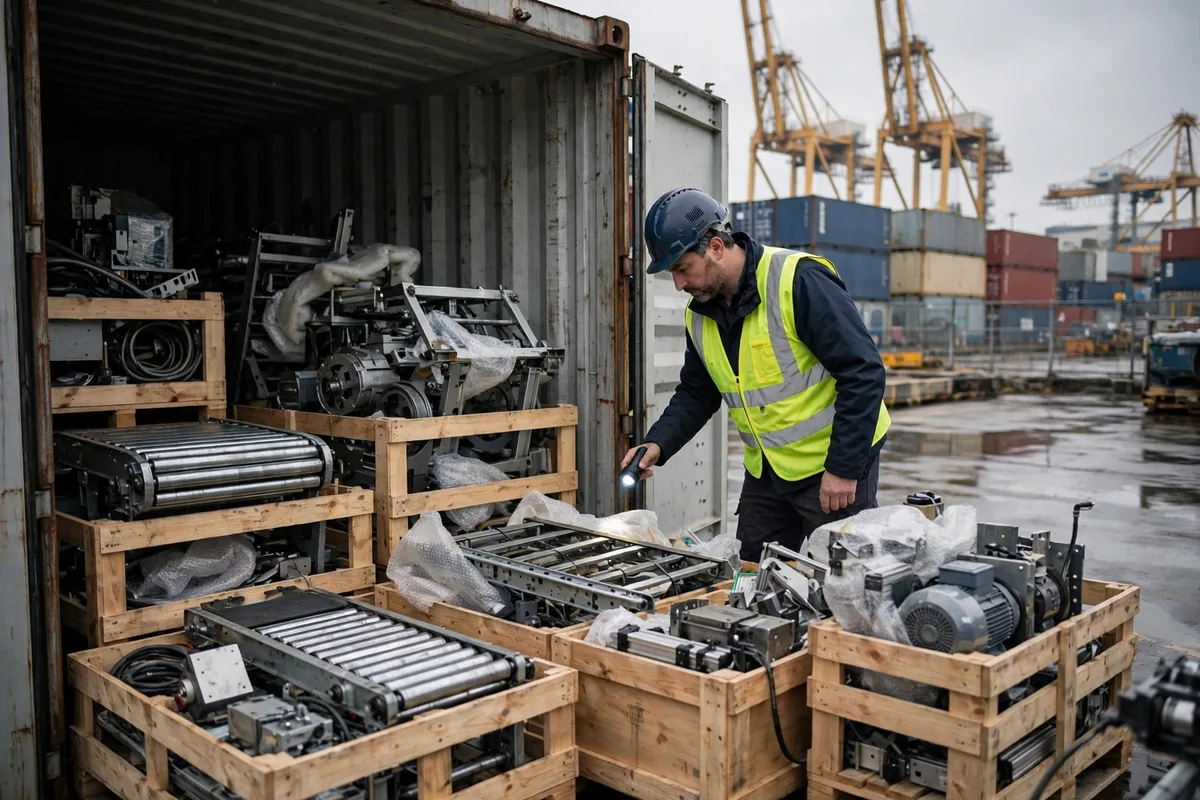
Empecemos con una factura: ¿qué añade el arancel de la Sección 301 a un equipo de automatización de almacenes de $200,000 que llega desde China? Quien solo mira el arancel base le dará un número. El agente de aduanas que realmente lo despacha le dará otro. La diferencia entre ambos es el recargo. Si lo deja fuera del presupuesto, las cuentas del proyecto estarán mal desde el primer día.
El arancel de la Sección 301 no es una tasa única. Es un programa de derechos adicionales, aplicados por línea arancelaria. El Representante Comercial de los Estados Unidos publicó cuatro listas a partir de 2018: las Listas 1, 2 y 3 al 25%, la Lista 4A al 7.5%. Esas son las tasas publicadas en las listas. El punto clave es que el arancel de la Sección 301 se suma al derecho normal: se paga la tasa base y luego el recargo de la Sección 301 encima, y entre los dos forman su carga tributaria real. No importa cómo se llame el equipo. Lo que importa es en qué lista cae su subpartida arancelaria de 8 dígitos (HTS), porque la línea arancelaria es lo que fija el derecho.
Dónde se ubica el arancel de la Sección 301 en la pila
La carga arancelaria es por capas, y el orden importa. En la base está el arancel base, cobrado a la tasa normal de la línea arancelaria. Encima se sitúa el arancel de la Sección 301, aplicado a la tasa de la lista. Si el equipo tiene un contenido importante de acero o aluminio, los derechos de la Sección 232 sobre el acero y el aluminio pueden sumarse encima de eso. Las comisiones de agencia y los cargos gubernamentales menores se sitúan encima de todo. Cada capa tiene su propia autoridad y su propia línea arancelaria, y mezclarlas garantiza un número equivocado.
He aquí un cálculo ilustrativo, con las suposiciones declaradas por adelantado: valor en aduana de $200,000, una línea arancelaria en la Lista 3 al 25%, y el arancel base apartado para poder ver la capa de la Sección 301 claramente por sí sola.
| Capa arancelaria | Base | Importe ilustrativo |
|---|---|---|
| Arancel base | Tasa normal de la línea HTS | Según el arancel vigente al momento de la entrada |
| Recargo de la Sección 301 | Lista 3, 25% | $50,000 |
| Otras medidas adicionales | Según la última lista del USTR | Según la lista vigente al momento de la entrada |
| Agencia y comisiones | Según la cotización real | Según la cotización real |
Solo un número de esa tabla está calculado: $200,000 por 25% es igual a $50,000. Dejé las demás filas en blanco a propósito, porque un número equivocado cuesta más que un espacio en blanco. En una máquina de $200,000, la capa de la Sección 301 por sí sola añade $50,000, una cuarta parte del valor de la mercancía. Esa es la capa que se come el margen del proyecto.
Dos lecciones que ha enseñado el recargo
Un cliente nuestro llevaba un proyecto de integración e importó el año pasado un lote de componentes de líneas de clasificación desde China. La cotización cubría el arancel base y el flete marítimo, y el margen parecía saludable. Cuando la mercancía llegó al puerto de los Estados Unidos, la declaración de derechos del agente mostró que la línea de la Sección 301 era más alta que el propio flete, y el margen del proyecto se redujo en una buena parte. La primera reacción del cliente fue que el agente había cometido un error. Tras dos comprobaciones, el agente tenía razón: la cotización simplemente nunca había incluido la capa de la Sección 301. El dinero no se perdió en la mesa de negociación. Se perdió en la línea que la cotización nunca llevó.
El segundo cliente es aún más instructivo: la misma máquina, importada de dos maneras, con dos facturas de derechos diferentes. Importada como unidad completa, lleva una línea arancelaria. Importada descompuesta en componentes, lleva un conjunto diferente de líneas, que caen en listas distintas con tasas distintas. Cambie la clasificación y el derecho cambia con ella. La clasificación no tiene atajos: se trabaja la estructura real de la máquina, su función y las notas arancelarias línea por línea, y se pregunta al agente y al asesor de clasificación antes de que la mercancía se embarque, no después de que llegue al puerto.
Y aquí está la parte contraintuitiva: el recargo a veces puede reducirse, pero el momento de hacerlo es antes de firmar el contrato de compra, no en la frontera. Mientras la línea arancelaria sigue abierta, la estructura del equipo, su origen y las condiciones de suministro siguen siendo negociables. Una vez fijada la clasificación, lo único que queda es aceptarla. También está la lista de exclusiones: el USTR ha concedido exclusiones de duración limitada para líneas arancelarias específicas, y las mercancías dentro de una exclusión activa pueden entrar sin el derecho de la Sección 301. Pero las exclusiones nombran productos específicos y tienen fechas de vencimiento. Aplicar la exclusión del año pasado al envío de este año es como pagar con un cupón vencido.
Tres palancas que reducen la factura arancelaria
La primera palanca es la clasificación. Antes de que la mercancía se embarque, fije el número HTS de 8 dígitos, compruebe en qué lista y con qué tasa cae, y luego compruebe si hay una exclusión vigente para él. Si clasifica mal, todo lo que viene después está mal. Si clasifica bien, el derecho se convierte en un número con el que se puede planificar.
La segunda palanca es el contrato. Escriba la responsabilidad arancelaria en el contrato de compra: quién asume un cambio en los derechos, si el precio se cotiza con derechos pagados o sin pagar, y qué ocurre si vence una exclusión. Muchos contratos indican el precio del equipo y dejan la línea de derechos como «según lo real al momento de la entrada», lo cual es un cheque en blanco entregado al arancel.
La tercera palanca es el momento. Las listas de la Sección 301 no están congeladas. La revisión cuatrienal de 2024 elevó las tasas bruscamente en productos estratégicos —vehículos eléctricos, semiconductores, celdas solares— y las baterías de litio de uso habitual en equipos de automatización estaban en el tramo que entró en vigor a principios de 2026. Las listas cambian y las exclusiones vencen. Un cálculo de derechos del año pasado debe rehacerse este año.
He aquí una fórmula que puede usar directamente: el derecho en destino es igual al valor en aduana por la tasa base más el recargo de la Sección 301 más cualquier otro derecho adicional, más la agencia y las comisiones. De los cuatro números, usted conoce el valor en aduana, la tasa base viene del arancel, el recargo de la Sección 301 viene de la lista, y el resto viene de los avisos más recientes. Con los cuatro, el derecho es un número real. Si falta uno, el presupuesto es una conjetura. En las importaciones de equipos, si el derecho no está bien calculado, la cotización no significa nada.
Por Lao Zhou, Analista de Costos Logísticos Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.