Una auditoría de recargos en envíos de paquetería suele comenzar así. El mes pasado, un vendedor de pequeños artículos para el hogar extendió la factura de paquetería de ese mes sobre la mesa para que la revisara. El flete base parecía poco destacable. Las columnas de recargos, sumadas, llegaban a aproximadamente un tercio de la factura. La primera reacción del vendedor fue que debían haber entrado en vigor los precios de temporada alta. Le dije que no lo aceptara todavía y que exportara el detalle por envío y lo verificara envío por envío. Al tercer día de verificación, solo la parte cobrada de más ya habría cubierto medio mes de salario de un empacador. Ese dinero se había desperdiciado, y se desperdició siguiendo un patrón muy regular, que es precisamente por lo que este tipo de auditoría merece hacerse como un ejercicio independiente: el cobro excesivo rara vez proviene de un gran error en un solo envío. Proviene de pequeñas desviaciones repetidas en cientos o miles de envíos, cada una demasiado pequeña para notarse por sí sola, y sorprendente solo cuando se suman.
Reglas básicas de la auditoría de recargos en envíos de paquetería: sin datos de origen, no hay reclamación
Antes de cualquier cálculo, hay que dejar bien sentada la base de la auditoría. El primer paso de una auditoría así no es contar dinero. Es alinear tres registros: la factura detallada por envío del transportista, sus propios registros de envíos salientes y los datos medidos capturados en el empaque. El detalle de la factura debe estar a nivel de envío y debe incluir el peso facturado, las dimensiones, la clasificación de la dirección de entrega, el producto de servicio y el código y el importe de cada recargo. Los registros de salida deben vincular cada número de envío con el paquete real. El empaque debe dejar un registro de las dimensiones pesadas y medidas, aunque sea solo un registro por muestreo.
Establezca también desde el principio el estándar de prueba. Una auditoría comprueba si la factura discrepa del acuerdo y de la realidad medida. No comprueba si el flete parece caro. Caro es una negociación sobre descuentos, productos o empaque. Una auditoría necesita una cadena de evidencia: este envío, este recargo, la regla según la cual no debería haberse cobrado y el importe de la diferencia.
Punto uno: los ajustes de peso dimensional dependen de las dimensiones medidas
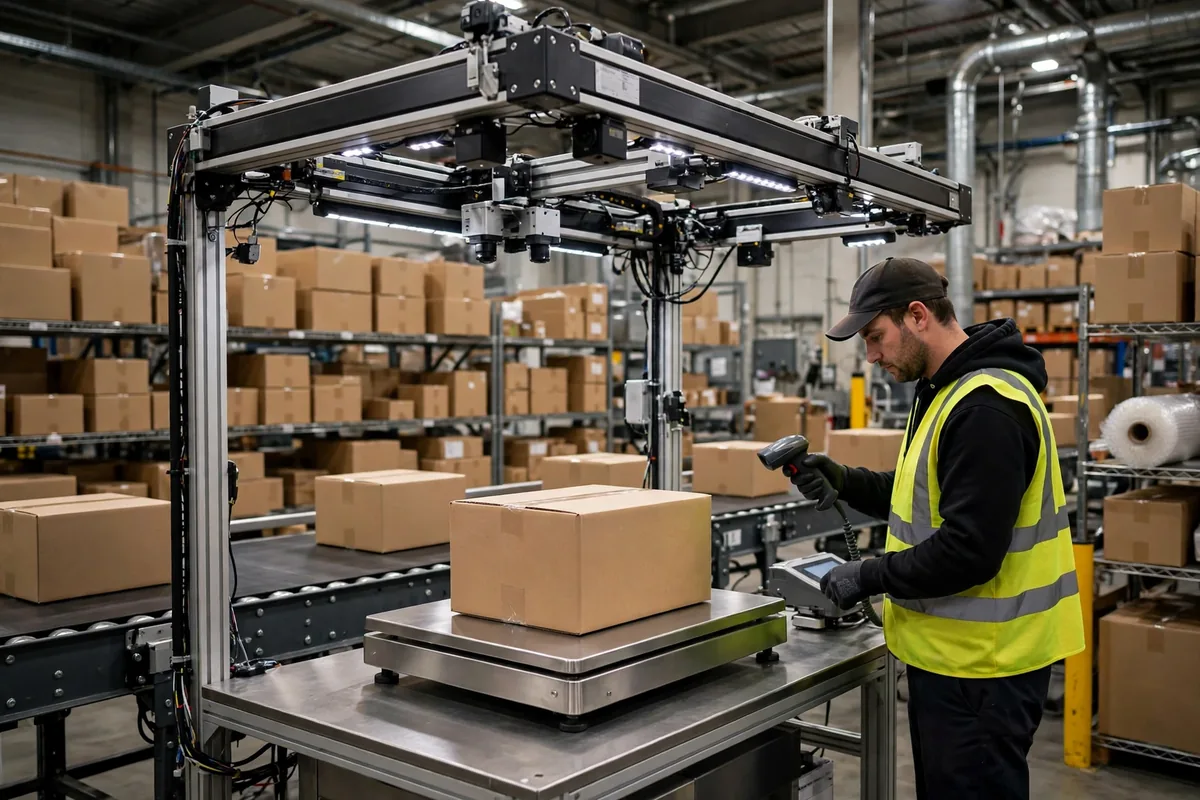
El peso dimensional es el recargo más disputado y, con frecuencia, el punto de auditoría de mayor retorno. Los transportistas facturan según el mayor entre el peso real y el peso dimensional, y esa regla en sí es justa. El problema está en el paso de la remedición: la lectura de un dispositivo automático de dimensionado, una verificación manual o una regla de redondeo en el sistema del transportista pueden empujar el peso facturado hacia arriba. El método de auditoría es la remedición por muestreo. Extraiga de la factura cada envío al que se le haya cobrado una tarifa relacionada con el peso dimensional, recupere sus propias mediciones de empaque de largo, ancho, alto y peso para esos números de envío y compárelas una por una.
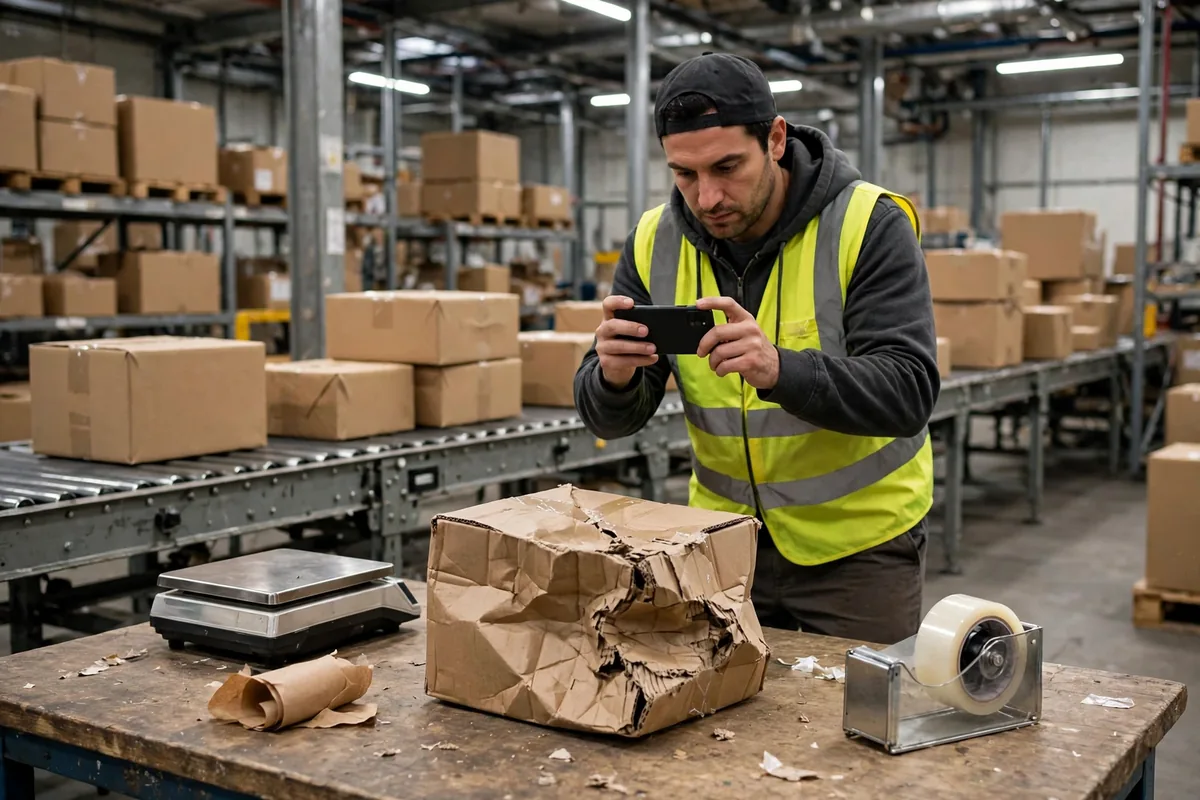
Primero, coloque el peso facturado junto a su propio peso dimensional calculado y marque cada envío en el que la diferencia supere una tolerancia sensata. Establezca esa tolerancia a partir de su propio error de medición en el empaque, no de ninguna supuesta convención del sector, porque el empaque y las herramientas de medición difieren de una operación a otra. Segundo, para los envíos marcados, extraiga fotos de empaque o registros de dimensionado y pregunte si la caja se abultó, si el relleno empujó un lado hacia afuera o si la propia lectura del transportista salió alta. Tercero, agrupe los envíos con evidencia sólida en un solo expediente de reclamación: número de envío, dimensiones medidas, dimensiones facturadas y la diferencia. Un lote de evidencia tiene peso negociador.
Punto dos: los cargos residenciales y de zona de entrega dependen de la clasificación de la dirección
El segundo punto, los recargos por entrega residencial y por zona de entrega, falla de manera opuesta al primero. El peso dimensional falla por medición errónea. Este falla por clasificación errónea. Los transportistas cobran según la naturaleza de la dirección de entrega, y esa clasificación proviene de la base de datos de direcciones del transportista, que no puede ser perfectamente precisa. Los nuevos desarrollos residenciales, los edificios mixtos residenciales y comerciales y las oficinas sobre tiendas a pie de calle son escenas frecuentes de clasificación errónea. Un envío clasificado erróneamente como residencial o remoto recoge un cargo adicional. Si un pequeño porcentaje de varios miles de envíos mensuales se clasifica mal, el total mensual es considerable.
El método de auditoría es la verificación cruzada de direcciones. Exporte cada dirección de entrega a la que se le haya cobrado uno de estos recargos y compárela con el tipo de dirección de su sistema de pedidos, las notas del cliente y el historial de entregas. Observe tres patrones en particular: direcciones de clientes comerciales establecidos marcadas como residenciales, la misma dirección cobrada en un mes y no en el siguiente, y direcciones dentro de parques comerciales clasificadas como remotas. Antes de reclamar, confirme la regla vigente para ese tipo de dirección en la política oficial del transportista en vigor, en lugar de argumentar a partir de una versión de la política de hace varios años.
Reclamar este tipo de recargo es sencillo envío por envío. Un documento que demuestre la naturaleza de la dirección suele bastar: una licencia comercial que muestre la dirección, un registro de arrendamiento en el parque o un historial de entregas comerciales exitosas a la misma dirección. La parte difícil es hacerlo en bloque. Las direcciones mal clasificadas deben presentarse como una lista con una solicitud de que el transportista corrija su base de datos de direcciones, o la misma dirección volverá a cobrarse de más el mes siguiente.
Punto tres: las tarifas por sobredimensión y manipulación adicional comienzan en la caja
El tercer punto abarca los recargos por sobredimensión y las tarifas por manipulación adicional, que suelen activarse por una longitud excesiva en un lado, límites de circunferencia, límites de peso o un empaque irregular que no puede pasar por la clasificación automatizada. Su lógica de auditoría difiere de los dos primeros puntos: a menudo la tarifa en sí está correctamente cobrada, y el fallo está antes, en el diseño de la caja. Divida la auditoría en dos grupos. El primer grupo son las discrepancias entre factura y medición, que se manejan exactamente igual que el peso dimensional: reclamar con evidencia medida. El segundo grupo son los envíos en los que factura y medición coinciden pero el paquete nunca debió activar la tarifa. Su empaque se cambia.
El caso comercial del empaque debe calcularse explícitamente. Las cifras siguientes son números redondos ilustrativos usados solo para mostrar el método, no las tarifas reales de ningún transportista. Suponga que un producto envía 1,000 paquetes al mes, de los cuales 200 activan un recargo por sobredimensión, y el recargo ilustrativo es de 30 unidades monetarias por paquete, lo que da 6,000 al mes. Si acortar el lado más largo y cambiar a una caja más ajustada reduce los paquetes activados a 50 al mes, el recargo baja a 1,500 al mes. Los 4,500 ahorrados, menos el costo adicional del material de empaque de la caja nueva, son el verdadero retorno de ese cambio. Sin este cálculo, el rediseño de la caja nunca sube en la lista de prioridades. Con él, un gerente puede ver que cambiar una caja no es obsesionarse con el detalle, sino dinero ahorrado cada mes.
| Punto de auditoría | Evidencia clave | Reclamar o corregir la causa |
|---|---|---|
| Ajuste de peso dimensional | Dimensiones y pesos de empaque medidos | Reclamar donde la evidencia sea sólida |
| Cargos residenciales y de zona de entrega | Prueba de la naturaleza de la dirección e historial de entregas | Reclamar y exigir la corrección de la base de datos |
| Tarifas por sobredimensión y manipulación adicional | Dimensiones medidas y especificación de la caja | Reclamar discrepancias, rediseñar el empaque donde los cargos sean correctos |
Cierre de la auditoría de recargos en envíos de paquetería: convierta las tres verificaciones en una rutina mensual y en cláusulas contractuales
Verificar los tres puntos una vez es solo la mitad de la auditoría. La otra mitad es convertir un ejercicio único en un sistema, o la factura del mes siguiente exigirá el mismo trabajo desde cero. La rutina mensual es sencilla: dentro de la semana siguiente a la llegada de cada factura, pase las tres revisiones. Verifique por muestreo el peso dimensional en los productos de mayor volumen, revise si hay direcciones recién clasificadas mal y vigile la tasa de activación por sobredimensión en los pocos peores tipos de caja. Registre los resultados: importes reclamados, importes recuperados y motivos de rechazo. Después de tres meses, ese registro muestra qué problemas se repiten y qué transportista y cargo son menos estables, y ese es el material que realmente tiene peso en una negociación.
En la negociación, asegure tres cláusulas. Primera, el plazo de reclamación y el estándar de evidencia pertenecen al acuerdo, no a una garantía verbal, porque una vez vencido el plazo, ni siquiera la evidencia irrefutable recupera nada. Segunda, el mecanismo de corrección de la base de datos de direcciones debe quedar por escrito: una vez presentada una lista de direcciones mal clasificadas, el transportista la corrige dentro de un plazo acordado y lo confirma, o los cobros repetidos de más en la misma dirección se acreditan automáticamente. Tercera, el proceso de disputa por dimensionado debe quedar por escrito: qué medición prevalece cuando las dos partes discrepan, quién inicia una nueva verificación y cómo se maneja la facturación mientras una disputa está abierta. Sin esas tres cláusulas en el contrato, una auditoría solo puede perseguir reembolsos después del hecho, y perseguir nunca estará a la altura del cobro excesivo.
Finalmente, el panorama total, de nuevo con cifras ilustrativas usadas solo para mostrar el método. Suponga que un vendedor que envía 5,000 paquetes al mes paga recargos equivalentes a aproximadamente un tercio de su factura, y la auditoría descubre que una décima parte de ese total de recargos se cobró de más o era evitable. La recuperación o el ahorro mensual es una décima parte del total de recargos. Esa cifra permite al propietario juzgar si vale la pena asignar a alguien unos días al mes para auditar. Para la mayoría de los vendedores, la respuesta se vuelve obvia en cuanto se completa la primera auditoría. Si el dinero se desperdició lo decide el detalle de la factura. Si el desperdicio se puede corregir depende de si alguien realmente concilia la factura cada mes.
Por Lao Zhou, Analista de Costos Logísticos Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.