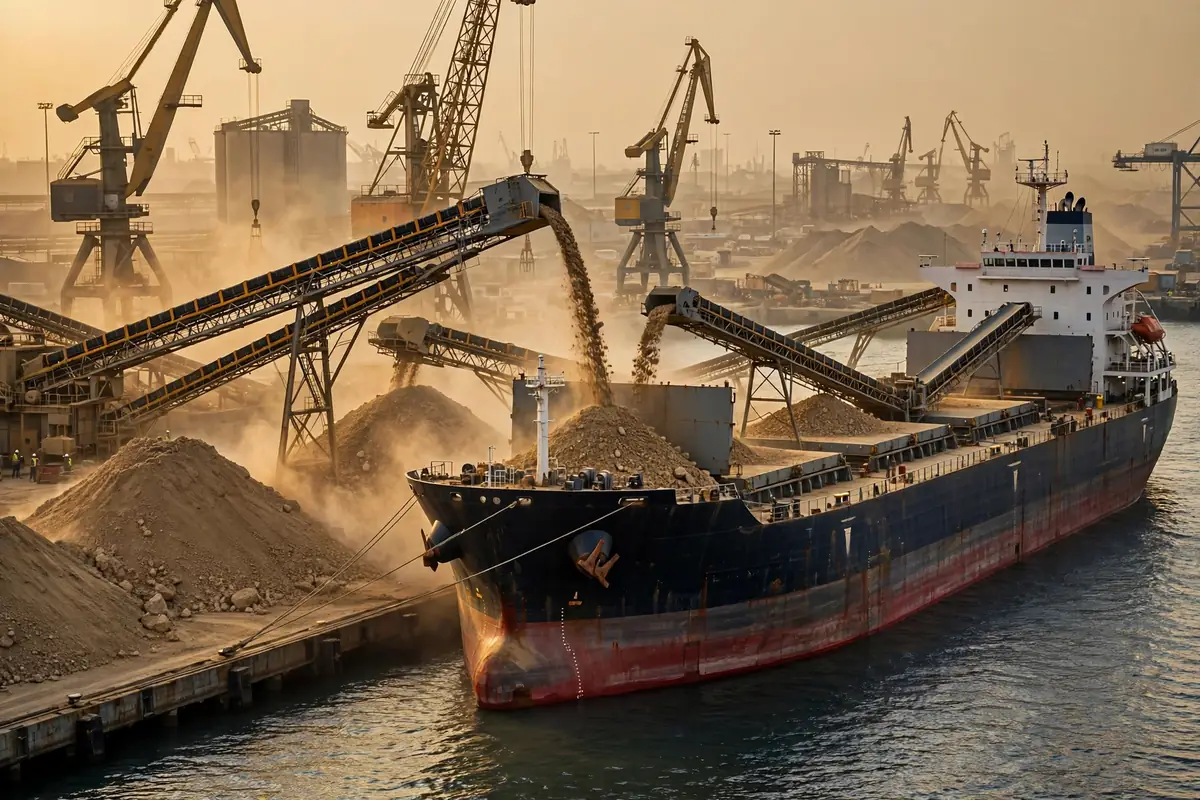
La logística de almacenamiento para la exportación de fosfato de Marruecos es una historia que la mayoría empieza por el lugar equivocado. Según los Mineral Commodity Summaries de 2026 del Servicio Geológico de Estados Unidos, Marruecos produjo unas 36 millones de toneladas de roca fosfórica en 2025, y posee reservas de aproximadamente 50 mil millones de toneladas, cerca del 68 por ciento del total mundial. Son cifras extraordinarias. Sin embargo, las cifras más instructivas de esta cadena están más abajo, en los patios de almacenamiento, el transporte interior y la carga en puerto, porque ahí es donde un embarque se gana o se pierde. El mineral en el suelo no gana nada. El mineral esperando en el patio equivocado, mezclado con el grado equivocado, o perdiendo su ventana de embarque cuesta dinero de verdad.
La razón es estructural. La roca fosfórica y los fertilizantes son productos a granel de bajo margen. Son sensibles a la humedad, a la contaminación por grado y a la espera. Por eso, la eficiencia del almacenamiento y la carga alimenta directamente la economía de cada embarque. Esta cadena es inusual porque la oferta está extremadamente concentrada, las exportaciones dependen de un número reducido de puertos y la demanda se concentra en un número reducido de grandes mercados compradores. Una interrupción en un solo nodo se amplifica en toda la cadena, y por eso estudiar este mercado significa seguir la carga después de que sale de la mina, no antes.
Dónde se rompe realmente la cadena del fosfato, de la mina al puerto
Las fuentes públicas identifican cuatro puertos principales de exportación de fosfato marroquí: Casablanca, Safi, Jorf Lasfar y Laayoune. El trayecto de la mina al buque se divide en tres tramos. El primero es la recogida y el almacenamiento primario en la zona minera, donde la lógica que manda es la protección de la calidad, ya que los distintos grados y granulometrías no deben mezclarse, y mezclarlos significa degradar el producto, lo que se refleja directamente en el precio de liquidación. El segundo es el transporte interior, donde la lógica que manda es el ritmo, porque una vez que el transporte se interrumpe, el patio del puerto se queda vacío o se desborda, sin un estado intermedio cómodo. El tercero es el almacenamiento en puerto y la carga del buque, donde la lógica que manda es la ventana de salida, ya que un granelero no espera cortésmente, y la demora se cobra por horas.
Hay un punto contraintuitivo que merece decirse con claridad. El país con las mayores reservas no suele ser el país con el almacenamiento de exportación más cómodo. La concentración es en sí misma un riesgo. La oferta concentrada exige almacenamiento e infraestructura portuaria concentrados, y la infraestructura concentrada significa que un solo punto de fallo afecta a una mayor parte del volumen total. La oferta dispersa puede cubrirse con muchos almacenes pequeños. La oferta concentrada solo puede cubrirse con redundancia en unos pocos nodos grandes, y la redundancia cuesta dinero. Lo que la cadena de Marruecos pone a prueba de verdad no es la capacidad minera, sino la capacidad organizativa de embarcar una producción del orden de 36 millones de toneladas al año de forma constante, continua y con bajas pérdidas.
Pensemos en un escenario ilustrativo, con todas las cifras ilustrativas. Un comerciante planea trasladar la roca de la zona minera a Jorf Lasfar en cuatro lotes de unas 15,000 toneladas cada uno. Los dos primeros lotes llegan según lo previsto. El tercero se retrasa dos días por una desconexión del transporte interior, la secuencia de carga prevista se altera, y cuando llega el cuarto lote el patio ya no tiene espacio libre, lo que obliga a un almacenamiento temporal fuera del puerto y a una manipulación extra que consume la mayor parte del margen del embarque. Cada cifra de ese escenario es ilustrativa, pero el modo de fallo es real: lo que temen los planes es un desajuste entre el ritmo de llegada y el ritmo de carga, no una capacidad total insuficiente.
Un segundo escenario tiene que ver con la concentración de compradores, de nuevo con cifras ilustrativas. Supongamos que los compradores indios concentran sus compras en un solo trimestre, y varios comerciantes solicitan ventanas de almacenamiento y carga en el mismo puerto al mismo tiempo. La prioridad en la programación del patio se convierte al instante en un recurso escaso. Con reglas de orden de llegada, una carga que llega una semana tarde puede esperar un ciclo de salida extra, y el coste de esa espera no son solo las tasas de almacenamiento, sino también el capital inmovilizado y los retrasos en cadena para el siguiente embarque. Según informes públicos, India es el mayor comprador de roca fosfórica marroquí. La compra concentrada significa pulsos de demanda concentrados, así que la planificación del almacenamiento debe seguir el ritmo de compra del comprador y no un promedio del calendario. Planificar con promedios es un error común en esta cadena.
Cómo calcular el coste de la logística de almacenamiento para la exportación de fosfato de Marruecos sin engañarse
Calcular el coste de esta cadena solo por la tarifa de almacenamiento es engañoso. Los costes visibles son el almacenamiento en patio, la manipulación y el flete interior. Los costes ocultos son la espera, la mezcla de grados, los daños por humedad y las salidas perdidas. Los costes ocultos permanecen invisibles hasta que llegan, y cuando llegan golpean a nivel de todo un embarque. La comparación siguiente usa solo cifras ilustrativas, mostrando la dirección de las compensaciones, no los precios reales de ningún puerto.
| Disposición | Coste visible | Mayor riesgo oculto | Más adecuada para | | Directo al puerto, almacenamiento mínimo en la mina | Bajo, un paso de manipulación menos | Un cambio de programa rompe el suministro, sin margen en el patio | Salidas estables, compradores fijos, contratos largos de un solo grado | | Almacén intermedio en la mina, rotación rápida en puerto | Medio, un paso extra de almacenamiento y gestión | Una mala gestión del almacén de la mina mezcla los grados, y luego llega la humedad | Múltiples grados, muchos lotes, programas de salida volátiles | | Espacio de patio arrendado a largo plazo en el puerto | Alto, alquiler más compromisos de volumen mínimo | Espacio vacío en temporada baja, los costes fijos continúan | Grandes comerciantes con volumen anual estable y salidas aseguradas |
La lógica de las compensaciones importa más que las cifras. Enviar directamente al puerto parece lo más barato, pero apuesta toda la flexibilidad a la puntualidad de las salidas y del transporte interior, y un solo día de retraso puede costar más que el almacenamiento ahorrado. Un almacén intermedio en la mina parece un coste extra, pero compra flexibilidad de tiempo, con la carga disponible cuando cambian las salidas y el suministro continuando cuando se rompe el transporte interior. Un patio portuario a largo plazo parece lo más caro, pero compra certeza, y para un gran comerciante con volumen estable, la certeza es en sí misma beneficio. Ninguna disposición es la mejor en todas las condiciones. La elección depende de tres variables: la estabilidad del volumen, la volatilidad de las salidas y la complejidad de los grados.
La tendencia que vale la pena seguir es el desplazamiento hacia fases posteriores. Según fuentes públicas, la capacidad de fertilizantes de OCP es de 16 millones de toneladas al año, con un objetivo de 20 millones de toneladas al año para 2027. El fertilizante tiene más valor que la roca en bruto y exige más del almacenamiento: control de la humedad, antiapelmazamiento y trazabilidad por lote. Eso significa que la inversión en almacenamiento se inclinará cada vez más hacia el fertilizante terminado, y la lógica de almacenamiento de la roca y del fertilizante irá divergiendo poco a poco. El almacenamiento de roca trata de rendimiento y ritmo. El almacenamiento de fertilizantes trata de preservar la calidad y gestionar lotes. Un mismo almacén rara vez hace bien los dos trabajos. Las exportaciones de roca fosfórica en 2025 fueron de unas 6.8 millones de toneladas, y frente a una producción de unas 36 millones de toneladas, esa cifra sugiere que una gran parte de la producción ya se convierte en el país en fertilizante antes de exportarse, así que el centro de gravedad del almacenamiento se está desplazando de los patios de roca hacia los almacenes de producto terminado.
Los puertos, los compradores y los plazos determinan la distribución del almacén
Uniendo el análisis, tres variables deciden la distribución del almacén. La primera son los puertos. Casablanca, Safi, Jorf Lasfar y Laayoune cumplen funciones distintas, y los expedidores necesitan saber qué puerto conviene a su carga en lugar de enviar por el puerto que casualmente tenga espacio. La segunda son los compradores. India, como mayor comprador, marca un ritmo de compra que afecta directamente a lo ajustados que se vuelven los patios portuarios, así que los planes de almacenamiento deben seguir al comprador, no al calendario. La tercera es el plazo. La capacidad de fertilizantes subiendo hacia 20 millones de toneladas al año significa que la demanda de almacenamiento de producto terminado seguirá creciendo en los próximos años, y los almacenes construidos hoy con lógica de roca quizá necesiten conversión mañana, un coste que debería considerarse en la fase de inversión en lugar de descubrirse después.
Mirando hacia atrás, el caso de Marruecos deja una lección para otros países exportadores de recursos. Una ventaja en reservas no se convierte automáticamente en una ventaja logística; eso viene de la coordinación precisa de puertos, almacenamiento y ritmos de los compradores, construida con inversión sostenida. A la inversa, un país sin ventaja en reservas puede ganar igualmente una cuota estable de un mercado de nicho si acierta con el almacenamiento de exportación y la coordinación portuaria. La dotación marca el punto de partida. La capacidad organizativa en logística decide hasta dónde puede llegar un país, y esa afirmación encaja especialmente bien en esta cadena.
La variable que más vale la pena seguir en los próximos años es la rapidez con la que sube la capacidad de fertilizantes en relación con la estructura de almacenamiento portuario. Si la capacidad avanza hacia 20 millones de toneladas al año como está previsto mientras el almacenamiento de producto terminado y la carga de buques no siguen el ritmo, el cuello de botella se desplazará de la mina al puerto, y las tensiones de almacenamiento reaparecerán en una forma nueva. Si la subida de capacidad se ralentiza, la utilización del almacenamiento existente sufrirá presión en su lugar. La estrategia de almacenamiento para esos dos escenarios es completamente distinta, y quien hoy tome decisiones de inversión en almacenamiento necesita mantener abierta una vía de salida para ambos. Esa pregunta sigue abierta, y la respuesta llegará con los datos reales de los próximos dos años.
Por Dr. Chen, Investigador de la cadena de suministro
Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.