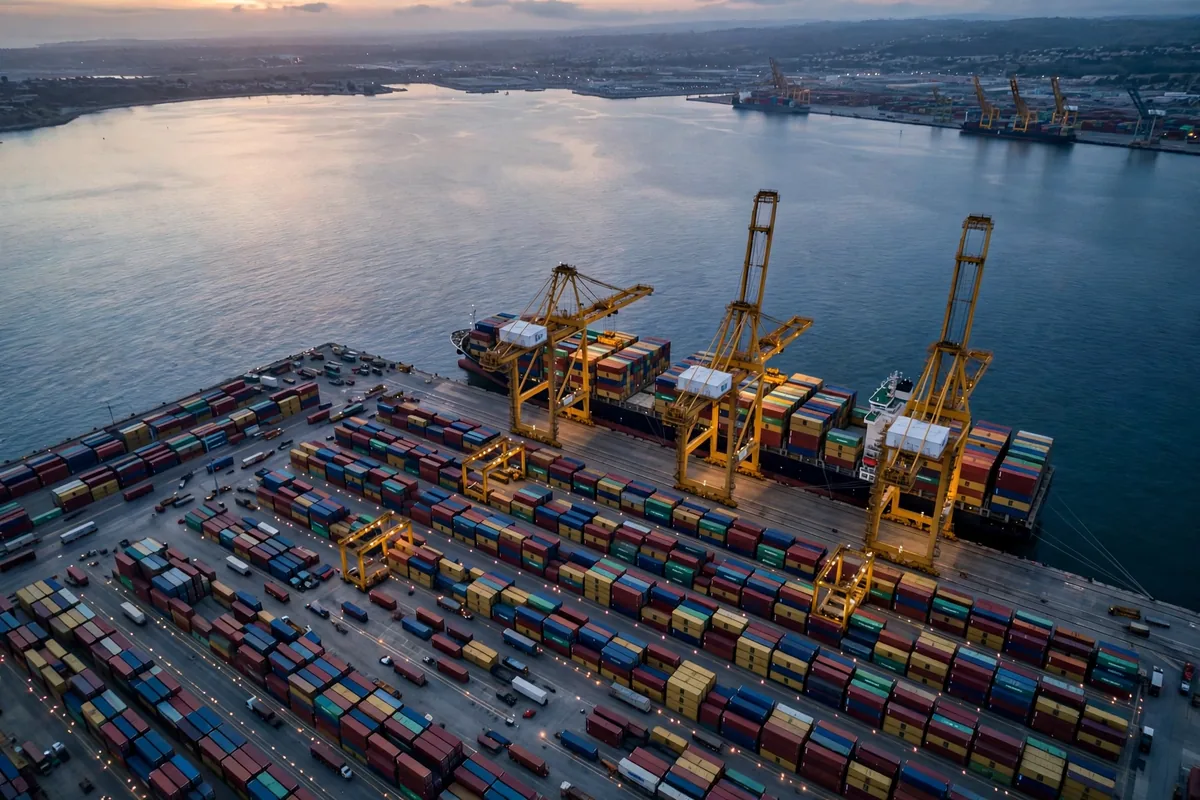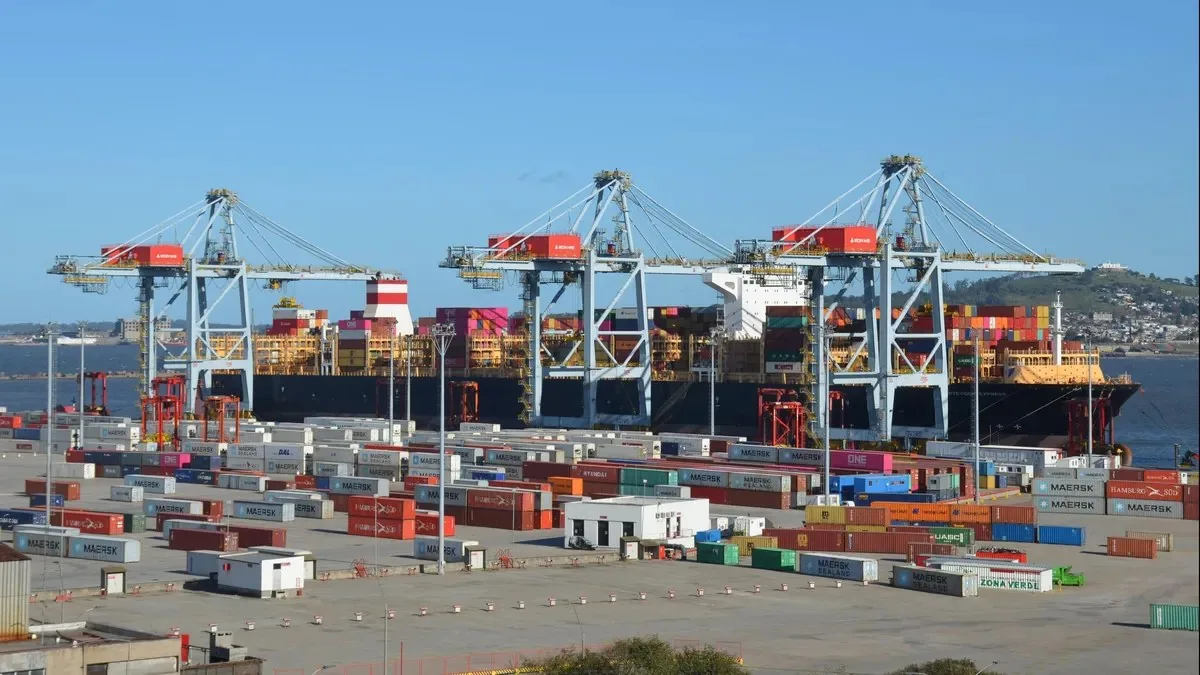
El puerto de Montevideo publicó en 2024 una serie de cifras que merecen una mirada atenta en el panorama portuario del Cono Sur: su terminal especializada de contenedores movió 1.56 millones de TEU, un 24 por ciento más que el año anterior, un récord. WorldCargo News atribuyó el resultado a los nuevos servicios y a la capacidad de recibir buques más grandes. El mismo puerto contó una historia distinta en 2025: el volumen cayó y Montevideo salió del club mundial del millón de TEU. Un récord y un retroceso con doce meses de diferencia: el lugar adecuado para empezar, porque el negocio de este puerto nunca se construyó sobre la carga propia de Uruguay. Se construyó sobre el transbordo.
El balance del puerto libre de Montevideo: la exención fiscal es la parte pequeña
El régimen de puerto libre de Uruguay se apoya en tres reglas, recogidas en el resumen de la revisión de 2023 del IDB Group sobre la ampliación de la terminal: las mercancías dentro del recinto aduanero están exentas de todos los impuestos de importación; su destino final puede cambiarse en el puerto sin restricción, permiso ni formalidad; y no hay límite al volumen almacenado. Juntas sustentan un juicio: el verdadero valor del puerto libre no es la exención fiscal, sino la reversibilidad. La carga llega, y solo entonces el propietario decide quién la compra y hacia dónde navega después, una libertad escasa entre los puertos del Cono Sur.
La exención no es barata, y a menudo se confunden ambas cosas. El puerto libre exime de los impuestos de importación, no del costo logístico: la manipulación en la terminal, el almacenamiento más allá del tiempo libre y el tramo en barcaza se cobran, igual que el monitoreo de contenedores refrigerados, la consolidación y desconsolidación, y la reparación de contenedores. Un cálculo hipotético muestra la estructura. Tomemos 100 TEU en el puerto durante 21 días, con 7 días libres y una tarifa supuesta de 8 dólares por TEU por día más allá del tiempo libre: la factura del exceso es 100 por 14 por 8, es decir, 11,200 dólares. Si la misma carga pasara por el despacho de importación y la reexportación: sobre un valor supuesto de 500,000 dólares con una tasa combinada de impuestos de importación del 20 por ciento, la exposición fiscal sería del orden de 100,000 dólares. Todas las tarifas y valores aquí son supuestos, usados solo para mostrar la forma del costo. El puerto libre ahorra dinero y tiempo, no los cargos de manipulación, que se facturan por día.
El régimen tiene otra cara: la concesión de operación está fijada a largo plazo. En 2021 el gobierno y el operador de la terminal acordaron: la belga Katoen Natie invertiría alrededor de 455 millones de dólares en la ampliación, a cambio de una prórroga de la concesión por 50 años hasta 2081. Katoen Natie posee el 80 por ciento de la terminal, la Administración Nacional de Puertos de Uruguay el 20 por ciento. Una concesión de 50 años ata el dividendo de política del puerto libre a la inversión a largo plazo de un solo operador. Para quien ubique una base de distribución, el significado práctico es claro: la estabilidad de las reglas del puerto depende en gran medida de cómo se ejecute esa concesión, no de lo que diga el gobierno de un año dado.
Cómo funciona la cadena de transbordo: almacén, puerto y buque
El negocio de transbordo de este puerto corre por un río. Paraguay y Bolivia no tienen salida al mar, por lo que su carga de exportación viaja hacia el sur en barcaza por la hidrovía Paraná–Paraguay y se transfiere a buques oceánicos en Montevideo, con las importaciones en sentido contrario. Los datos de la Administración Nacional de Puertos sitúan el volumen de tránsito y transbordo en 211,699 TEU en enero–julio de 2026, alrededor del 40 por ciento del volumen total de contenedores del puerto en el mismo período. Cuatro de cada diez contenedores que mueve el puerto solo están de paso. Esa proporción es la clave de la lógica de almacenamiento del puerto: el almacén existe ante todo como un nodo donde la carga de transbordo puede hacer una pausa, dividirse y recombinarse, no como un galpón al servicio del mercado interno.
La lista de servicios de la terminal está construida exactamente en torno a ese nodo: manipulación de contenedores, conexión y monitoreo de contenedores refrigerados, almacenamiento de contenedores estándar y especiales, reparación y lavado de contenedores, dos edificios de almacén que suman más de 7,000 metros cuadrados, y consolidación y desconsolidación. Las funciones de almacenamiento y de puerto no se mantienen separadas aquí. La carga puede entrar a un almacén fiscal, clasificarse, reembalarse y reconsolidarse, y volver a zarpar sin activar jamás un hecho imponible de importación. Imaginemos el flujo: supongamos que 200 TEU de productos agrícolas paraguayos llegan en tres lotes de barcaza, se clasifican por destino en el almacén fiscal y se cargan en dos servicios oceánicos en 48 horas. Los volúmenes y tiempos aquí son supuestos. Nada del flujo es técnicamente notable. Lo notable es el papeleo: ni una sola declaración de importación en toda la cadena.
Pongamos las tres rutas de exportación del Cono Sur lado a lado. La tabla siguiente es un marco de juicio construido sobre información pública, no una cotización de tarifas.
| Ruta | Régimen de puerto libre | Calado | Conexión fluvial | Conviene para | Principal debilidad | | Transbordo por Montevideo | Impuestos de importación exentos en el recinto; destino libremente modificable | 14 m en el muelle tras la ampliación | Enlace directo con la hidrovía Paraná–Paraguay | Carga de transbordo, comercio de países sin litoral | Hinterland pequeño, dependencia del tránsito | | Buenos Aires | Sin régimen de puerto libre | Véanse los datos más recientes de la autoridad portuaria | Enlace fluvial, más formalidades | Carga propia de importación y exportación de Argentina | Volatilidad de las políticas, formalidades de transbordo costosas | | Escala directa en Santos | Sin régimen de puerto libre | Puerto importante de aguas profundas | Sin enlace fluvial directo con el interior | Carga propia de exportación a granel de Brasil | Lejos de los mercados del Cono Sur |
Más allá de la tabla hay un juicio más: el rival de este puerto no es solo Buenos Aires, sino toda la lógica de dónde hacen escala los servicios de línea en el Cono Sur: una naviera hace escala donde un buque puede llenarse en una sola parada, no donde el folleto de políticas se lee mejor.
Después de la ampliación de Montevideo, ¿de dónde viene la carga?
El programa de ampliación está llevando el equipamiento del puerto a otro nivel. Según el resumen de la revisión de 2023 del IDB Group, la ampliación añade alrededor de 700 metros de muelle nuevo, dragado a 14 metros, con espacio para profundizar a 16 metros si hace falta, y apunta a una capacidad superior a 2.5 millones de TEU al año. Los dos muelles existentes suman 638 metros, atendidos por seis grúas pórtico, cuatro de ellas super post-Panamax. El fabricante de equipos Kalmar confirmó en enero de 2024 que la terminal había encargado 20 carretillas pórtico híbridas, con finalización prevista para 2026. En términos de equipamiento, la historia está completa: muelle más largo, agua más profunda, los buques grandes pueden hacer escala.
En el mismo período, una segunda propuesta llevó la competencia a la luz pública. En septiembre de 2026, la chilena Neltume Ports presentó al gobierno uruguayo un plan para una nueva terminal de contenedores: una inversión de 900 millones de dólares, capacidad de 1.15 millones de TEU al año, alrededor de 940 metros de muelle, unas 38 hectáreas, acceso terrestre independiente y un muelle dedicado al transbordo en barcaza. Está en evaluación por el gobierno; no se han divulgado la estructura de la concesión, el cronograma ni la fecha de apertura. Montecon, el principal operador de los muelles públicos del puerto, pertenece al mismo grupo.
El juicio contraintuitivo está aquí: la capacidad se está duplicando mientras el volumen retrocede. La salida del puerto del club del millón de TEU en 2025 contrasta con el récord de 1.56 millones de TEU de 2024. La ampliación responde a la pregunta de si se pueden recibir buques grandes. No responde de dónde viene la carga. El crecimiento de contenedores aquí depende de los ciclos comerciales de Argentina y Brasil, de la demanda de transbordo de Paraguay y Bolivia, y de si las navieras trasladan escalas desde Buenos Aires o Santos, nada de lo cual está en manos de un operador de terminal. Que la capacidad corra por delante de la carga es normal en la inversión portuaria, y un riesgo a incluir en el precio de cualquier decisión de base de distribución: lo primero que suele producir la capacidad nueva es competencia de precios, no un aumento del volumen.
Tres pruebas para una base de distribución en el Cono Sur
Tres preguntas van antes de firmar nada. Primero, la proporción de transbordo: cuánta de su carga está de paso en lugar de quedarse. Cuanto mayor sea esa proporción, más vale la reversibilidad del puerto libre; si la mayor parte de la carga sirve al mercado interno de Uruguay, el dividendo del puerto libre apenas le toca. Segundo, la red de barcazas y alimentadores: si la carga de Paraguay, del interior de Argentina y del sur de Brasil puede realmente traerse. Si no puede, el puerto libre es solo una exención fiscal en un puerto interno pequeño. Tercero, la tarifa de almacenamiento frente a su ritmo de rotación: cuántos días libres, cuál es la tarifa de exceso y si se ajusta a su ciclo de distribución. En el negocio del transbordo, la ganancia a menudo no la come el flete: la desgastan, dólar a dólar, los cargos por almacenamiento en exceso.
Dos cosas valen la pena vigilar después de 2026: la tasa de utilización de la ampliación una vez terminada, y si la nueva terminal de Neltume gana una concesión, lo que decide si el puerto pasa la próxima década con una terminal al frente o con dos compitiendo cara a cara. Cuando la capacidad de ambas terminales entre en servicio a la vez, ¿caerán primero las tarifas de transbordo en una guerra de precios? Y cuando eso ocurra, ¿qué vale aún la marca del puerto libre? No hay respuesta lista; estará en los itinerarios de servicio y en las listas de tarifas después de 2026.
Por Dr. Chen, Investigador de la Cadena de Suministro Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.