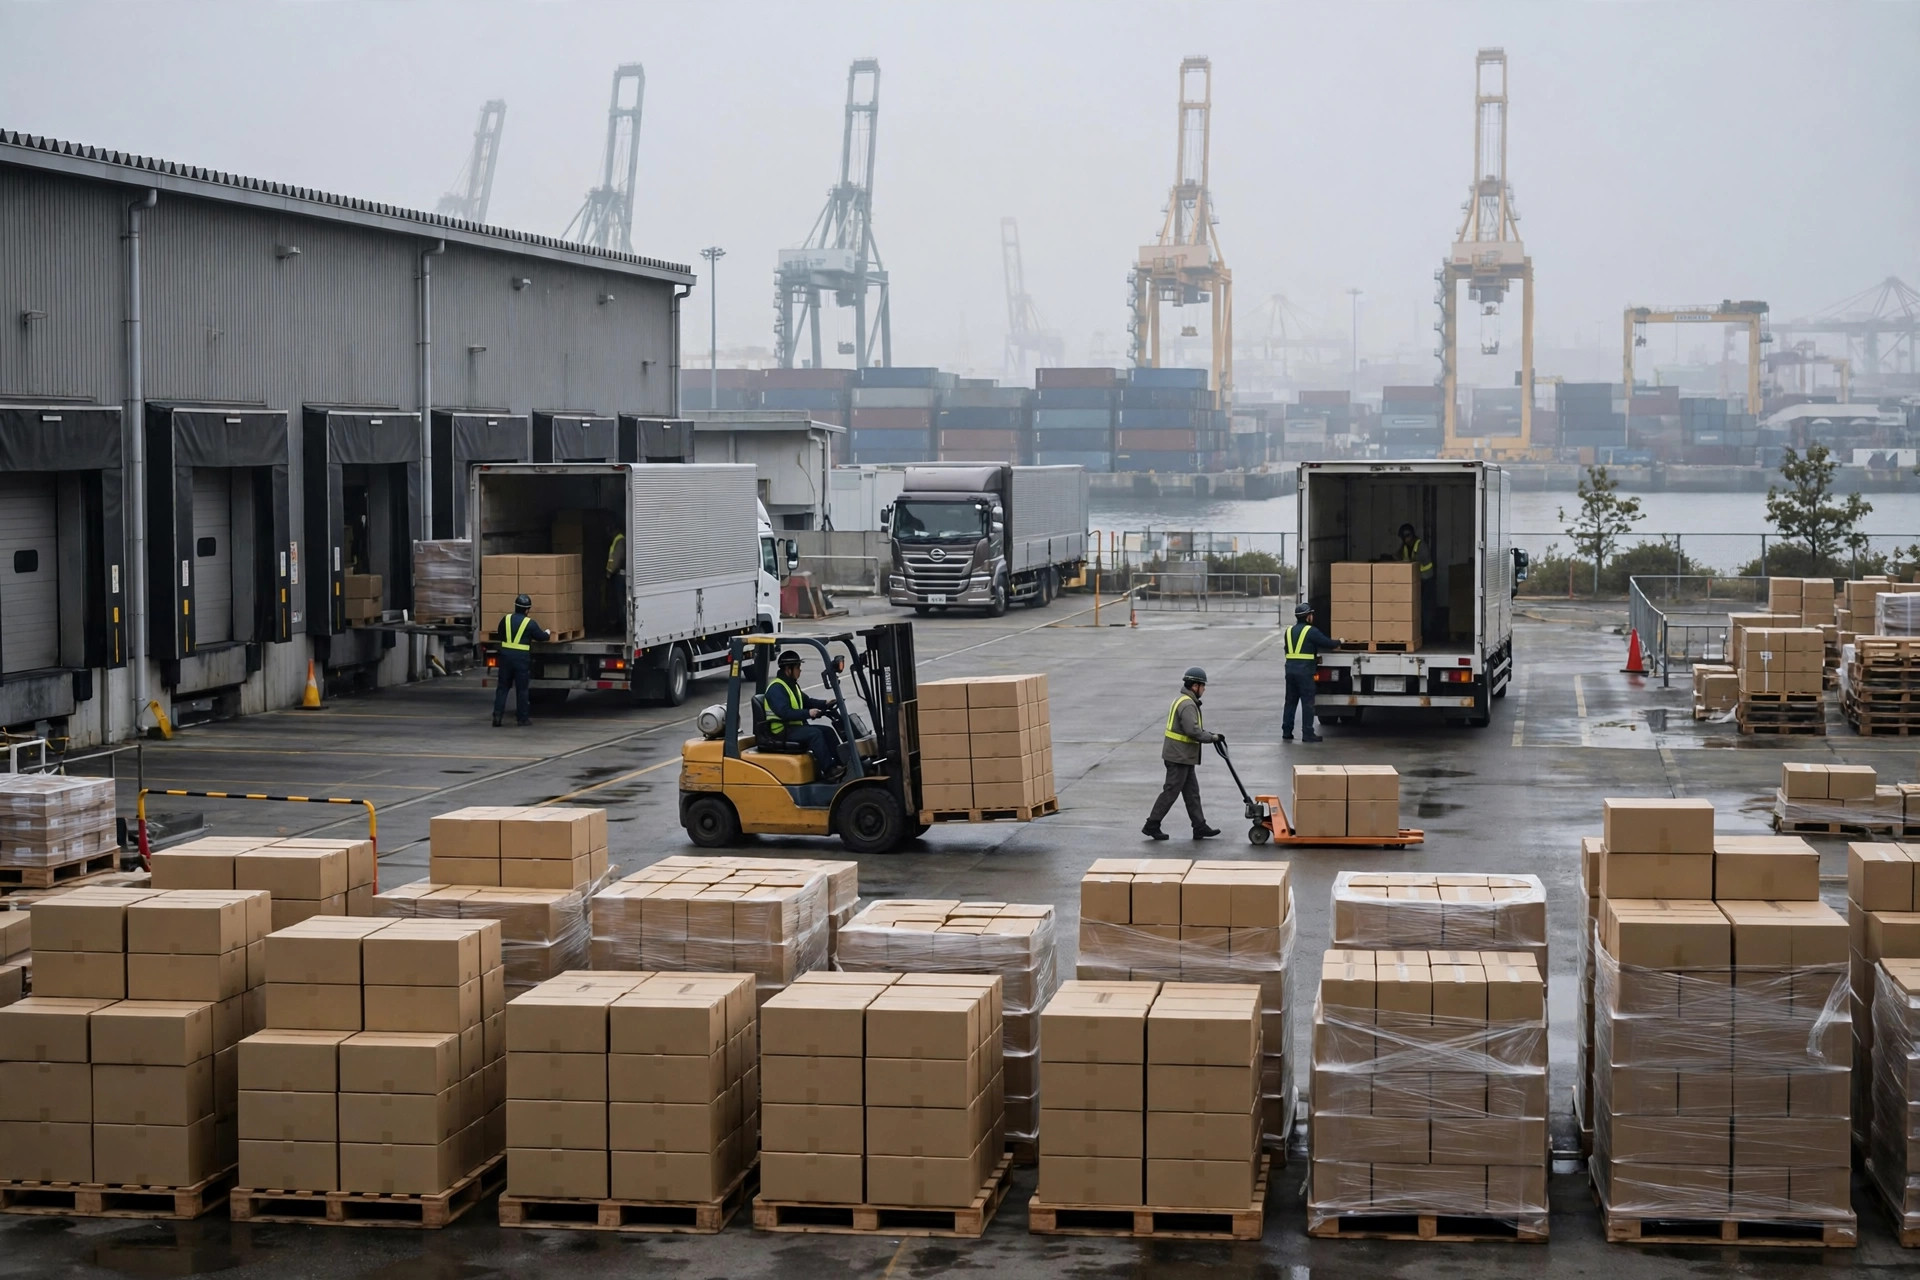
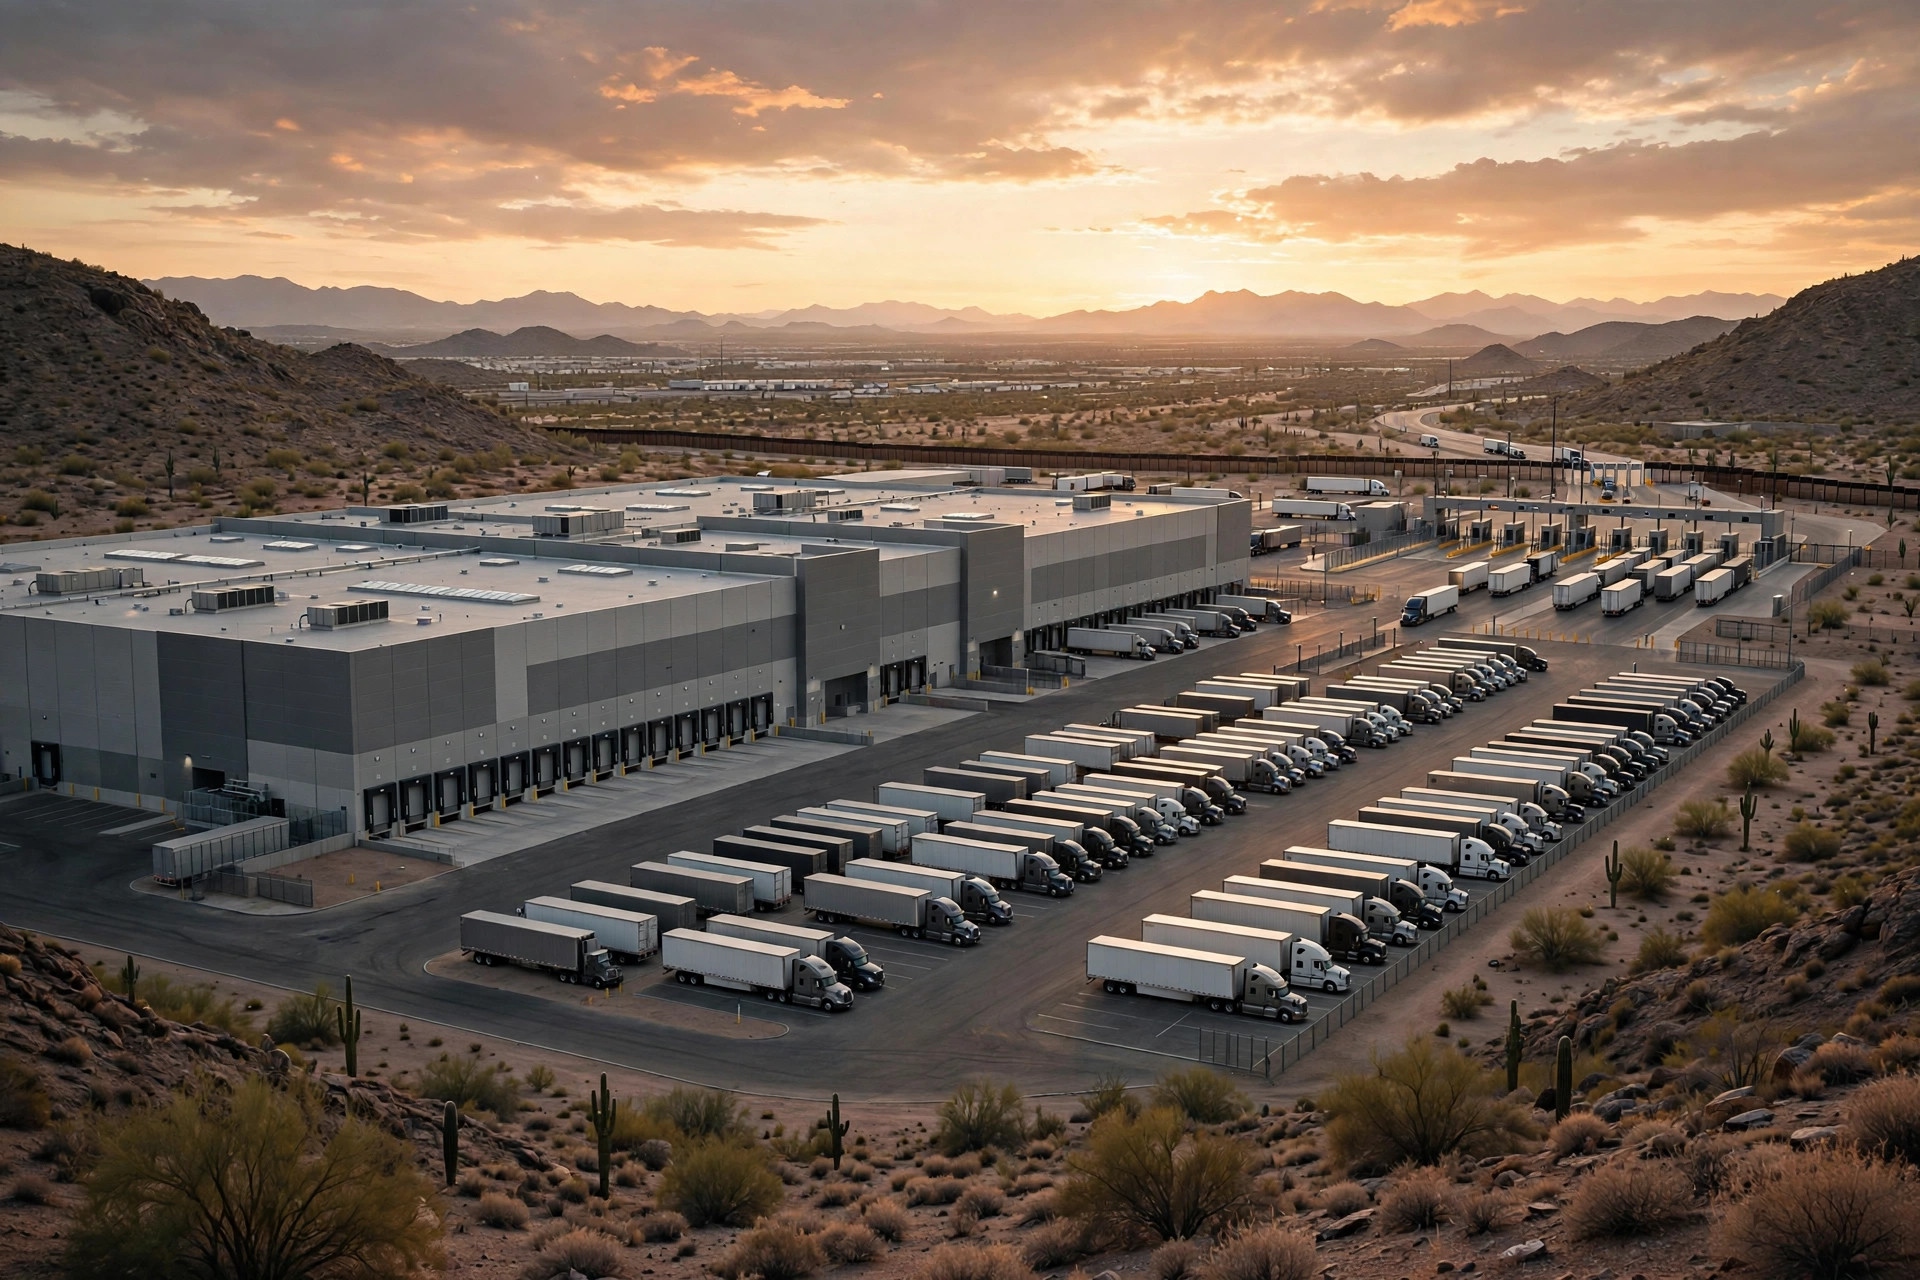
En los últimos años, una palabra ha dominado todas las conversaciones sobre el mercado de almacenes en México: el nearshoring. A medida que los compradores estadounidenses trasladaron su capacidad de producción fuera de Asia y más cerca de casa, las fábricas se movieron primero y los almacenes las siguieron, con los parques industriales a lo largo de la frontera llenándose edificio por edificio. Según investigaciones del sector ampliamente difundidas, los impulsores no son un misterio: las disrupciones de la cadena de suministro de los años de pandemia, la ventaja de tiempo del transporte terrestre hacia el mercado estadounidense y las crecientes exigencias de flexibilidad en la entrega empujaron a México al frente de la reorganización de la cadena de suministro de América del Norte. Pero una narrativa candente no es lo mismo que un caso de negocio sólido. La verdadera pregunta para cualquier empresa que mira a México nunca es "¿funciona México?" — es "¿qué parte de México, qué tipo de almacén y al servicio de la carga de quién?".
El nearshoring llegó, y los almacenes aterrizaron primero en la frontera
Según el seguimiento del sector sobre el mercado inmobiliario industrial de México, la primera ola del nearshoring aterrizó en una franja estrecha: Tijuana, Ciudad Juárez, Reynosa y el corredor de Monterrey. La lógica es sencilla. Los fabricantes eligen sus sitios por proximidad al mercado estadounidense y los almacenes, como eslabón de apoyo de la manufactura, crecen naturalmente pegados a la frontera primero. Los productores de productos electrónicos, autopartes y dispositivos médicos son los casos más claros, porque sus componentes y productos terminados cruzan la frontera con frecuencia y sus ventanas de entrega son ajustadas. Cuanto más cerca esté el almacén de un puerto de entrada, más corta es la cadena de respuesta.
Sin embargo, la concentración fronteriza tiene una característica estructural que la narrativa tiende a ocultar: la base de clientes de un almacén fronterizo es muy uniforme. Sus remitentes son abrumadoramente fabricantes orientados a la exportación, y la carga fluye en una sola dirección: componentes hacia adentro, productos terminados hacia afuera. El valor del almacén está en mantener el ritmo del transporte transfronterizo, no en servir al mercado de consumo interno de México. Cuando el ritmo exportador de un producto determinado se desacelera, o cuando un puerto de entrada se congestiona, la utilización de los almacenes fronterizos lo siente de inmediato. Esto no es un argumento contra los almacenes fronterizos. Es un recordatorio de que su prosperidad está estrechamente ligada al ciclo comercial, y su resiliencia ante la volatilidad es naturalmente menor que la de los almacenes de distribución interior que sirven a una demanda diversificada.
Los almacenes fronterizos y los interiores deben costearse por separado
Comparar un almacén fronterizo con un almacén interior solo por la renta es el error de costeo más común. Sus estructuras de costos y de riesgo son fundamentalmente distintas, y cualquier decisión seria sobre un sitio debería exponerlas por separado:
| Dimensión | Almacén fronterizo | Almacén de distribución interior |
|---|---|---|
| Valor central | Proximidad a la frontera, menor tiempo de respuesta transfronterizo | Proximidad al consumo interno y a los clústeres manufactureros |
| Mezcla de remitentes | Fabricantes exportadores, carga unidireccional | Retail, comercio electrónico, distribución nacional, fabricantes mixtos |
| Perfil de transporte | Tramo transfronterizo corto, pero condiciones de cruce fronterizo volátiles | Rutas troncales interiores más largas, la densidad de la red es lo más importante |
| Flexibilidad | La utilización oscila con el ciclo comercial | La demanda diversificada amortigua los choques de una sola industria |
| Ideal para | Manufactura exportadora sensible a la entrega y de alta frecuencia | Empresas que sirven al mercado interno de México o a la distribución multipunto |
La ausencia de una fila de rentas en esta tabla es deliberada. Las rentas y las tasas de vacancia varían marcadamente según la ciudad, el parque y el año, y las fuentes públicas no las reportan sobre una base consistente, por lo que cualquier promedio nacional induciría a error en una decisión concreta sobre un sitio. Lo que una empresa realmente debería cotizar son dos cosas: cuánto vale el tiempo ahorrado para su propia carga, y cuánto le cuesta la volatilidad. Esas dos cifras, no una tarifa de folleto, deciden el sitio.
Tres escenas: un mercado, tres almacenes
Consideremos un ensamblador de productos electrónicos en la zona de Monterrey. Sus componentes provienen de Asia y de Estados Unidos, sus productos terminados van principalmente al mercado estadounidense, y la producción funciona con un ritmo semanal y ventanas de entrega medidas en días. Para esta empresa, el almacén es efectivamente una extensión de la línea de producción: los componentes llegan, se desconsolidan y se guardan, luego se preparan contra las órdenes de producción, mientras los productos terminados se consolidan y se despachan con rapidez. Cuanto más cerca esté el almacén de la planta, más margen hay para recuperarse cuando la producción se retrasa.
Contrastemos eso con un proveedor de autopartes cerca de Tijuana. Sus clientes son plantas de vehículos en Estados Unidos y el mercado de repuestos, sus órdenes son pequeñas, frecuentes e implacables ante un faltante: una sola pieza faltante puede detener una línea de ensamblaje y desencadenar reclamos por penalizaciones. Su almacén fronterizo funciona como un punto de stock de seguridad adelantado: prefiere mantener más piezas de alta rotación, y aceptar una menor utilización del espacio, antes que perder un embarque. Aquí el costo del almacén debe medirse contra el costo de un faltante, no contra el costo por metro cuadrado.
La tercera escena es interior: un almacén de distribución alrededor de Guadalajara o la Ciudad de México que sirve al consumo interno. Sus remitentes pueden ser empresas de bienes de consumo, retail o comercio electrónico; la carga llega desde puertos de importación o plantas nacionales y se distribuye a tiendas y consumidores en todo el país. Aquí no hay ritmo transfronterizo. Lo que importa es la red troncal interior, la capacidad de entrega urbana y la eficiencia de preparación de pedidos multicanal. El valor de este almacén no está en estar cerca de Estados Unidos, sino en estar cerca de los consumidores mexicanos. Tres almacenes, tres lógicas de carga: confundirlas es como se equivocan las decisiones de sitio.
El punto contraintuitivo: más cerca de la frontera no siempre es más barato
Este es el juicio contraintuitivo. Cuanto más candente se pone el nearshoring, más serenidad necesita la selección de sitios fronterizos. A medida que la demanda se concentra en la franja fronteriza, los costos de suelo, mano de obra y cumplimiento suben con ella, y el riesgo de congestión y demoras en el despacho crece con el volumen de carga. Cuando todos se apiñan en el mismo tramo de frontera, la ventaja de tiempo de estar "cerca" se va erosionando poco a poco por las colas, las demoras y la inflación de costos. Algunas empresas ya están dando un paso atrás: la manufactura se queda cerca de la frontera, mientras el centro de distribución regional se ubica en Monterrey o en un centro más interior, intercambiando un acarreo troncal más largo por un entorno operativo más estable y una base de remitentes más diversificada. Esto no es abandonar la frontera. Es separar "cerca" de "estable" y configurar cada uno deliberadamente.
En retrospectiva, la divergencia del mercado de almacenes de México es posiblemente la señal de que la reorganización de la cadena de suministro de América del Norte está entrando en una segunda fase. La primera fase fue "mudarse aquí": ir a dondequiera que estuviera más cerca de Estados Unidos. La segunda fase es "quedarse y crecer bien": las empresas empiezan a construir para el mercado interno de México, para la distribución multipunto y para la volatilidad, y los diseños de almacenes pasan de un solo punto fronterizo hacia una combinación de frontera más interior. La velocidad a la que esto se desarrolle depende de varias variables: la dirección de la política comercial entre Estados Unidos y México, el ritmo de expansión de la infraestructura fronteriza, la madurez de las redes logísticas interiores y el crecimiento del mercado de consumo interno de México. Las tasas arancelarias específicas y los detalles de política siempre deben verificarse contra las fuentes oficiales más recientes, y cualquier caso de negocio a largo plazo construido sobre supuestos de política antiguos debe recalcularse con regularidad.
Así que la pregunta más útil para una empresa que evalúa México no es "¿debemos ir a México?", sino tres preguntas vinculadas: ¿mi carga está impulsada por el ritmo transfronterizo o por la distribución interna? ¿Cuánta volatilidad pueden tolerar mi costo de faltante y mi ventana de entrega? ¿Y cuánta congestión y prima de costo estoy dispuesto a pagar por estar "cerca"? Las respuestas, tomadas en conjunto, son la decisión de sitio. La oportunidad en el mercado de almacenes de México es real, pero premia a las empresas que costean sus decisiones al nivel de los flujos reales de carga, no a las empresas que simplemente siguen la palabra "nearshoring". En cuanto a dónde se asentará finalmente el equilibrio entre frontera e interior, es demasiado pronto para concluirlo: depende de cómo la política comercial y la infraestructura se concreten en los próximos años, y esa es precisamente la pregunta abierta que vale la pena seguir.
Por Dr. Chen, Investigador de la cadena de suministro
Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.