Primero lo esencial: en un programa de almacén maquiladora IMMEX en México, el tamaño de su almacén no decide si sobrevive a una auditoría. Su libro lo decide. Si, el día que la aduana entra, usted no puede explicar de dónde vino cada lote importado temporalmente y adónde fue, los ahorros fiscales que acumuló volverán como impuestos atrasados, multas y posiblemente una autorización perdida. He visto este fracaso tres veces, y las tres veces el almacén en sí estaba bien administrado. Los libros no.
Eso es lo primero que hay que entender sobre IMMEX. Un almacén común controla si la mercancía está presente y es suficiente. Un almacén IMMEX controla la identidad. Dentro del mismo edificio, los materiales importados temporalmente y los materiales nacionales pueden parecer idénticos, pero legalmente son especies distintas. Uno entró temporalmente para procesarse y reexportarse, con tratamiento fiscal diferido. El otro ya pertenece al mercado nacional. Mezclar las identidades contamina todo el libro.
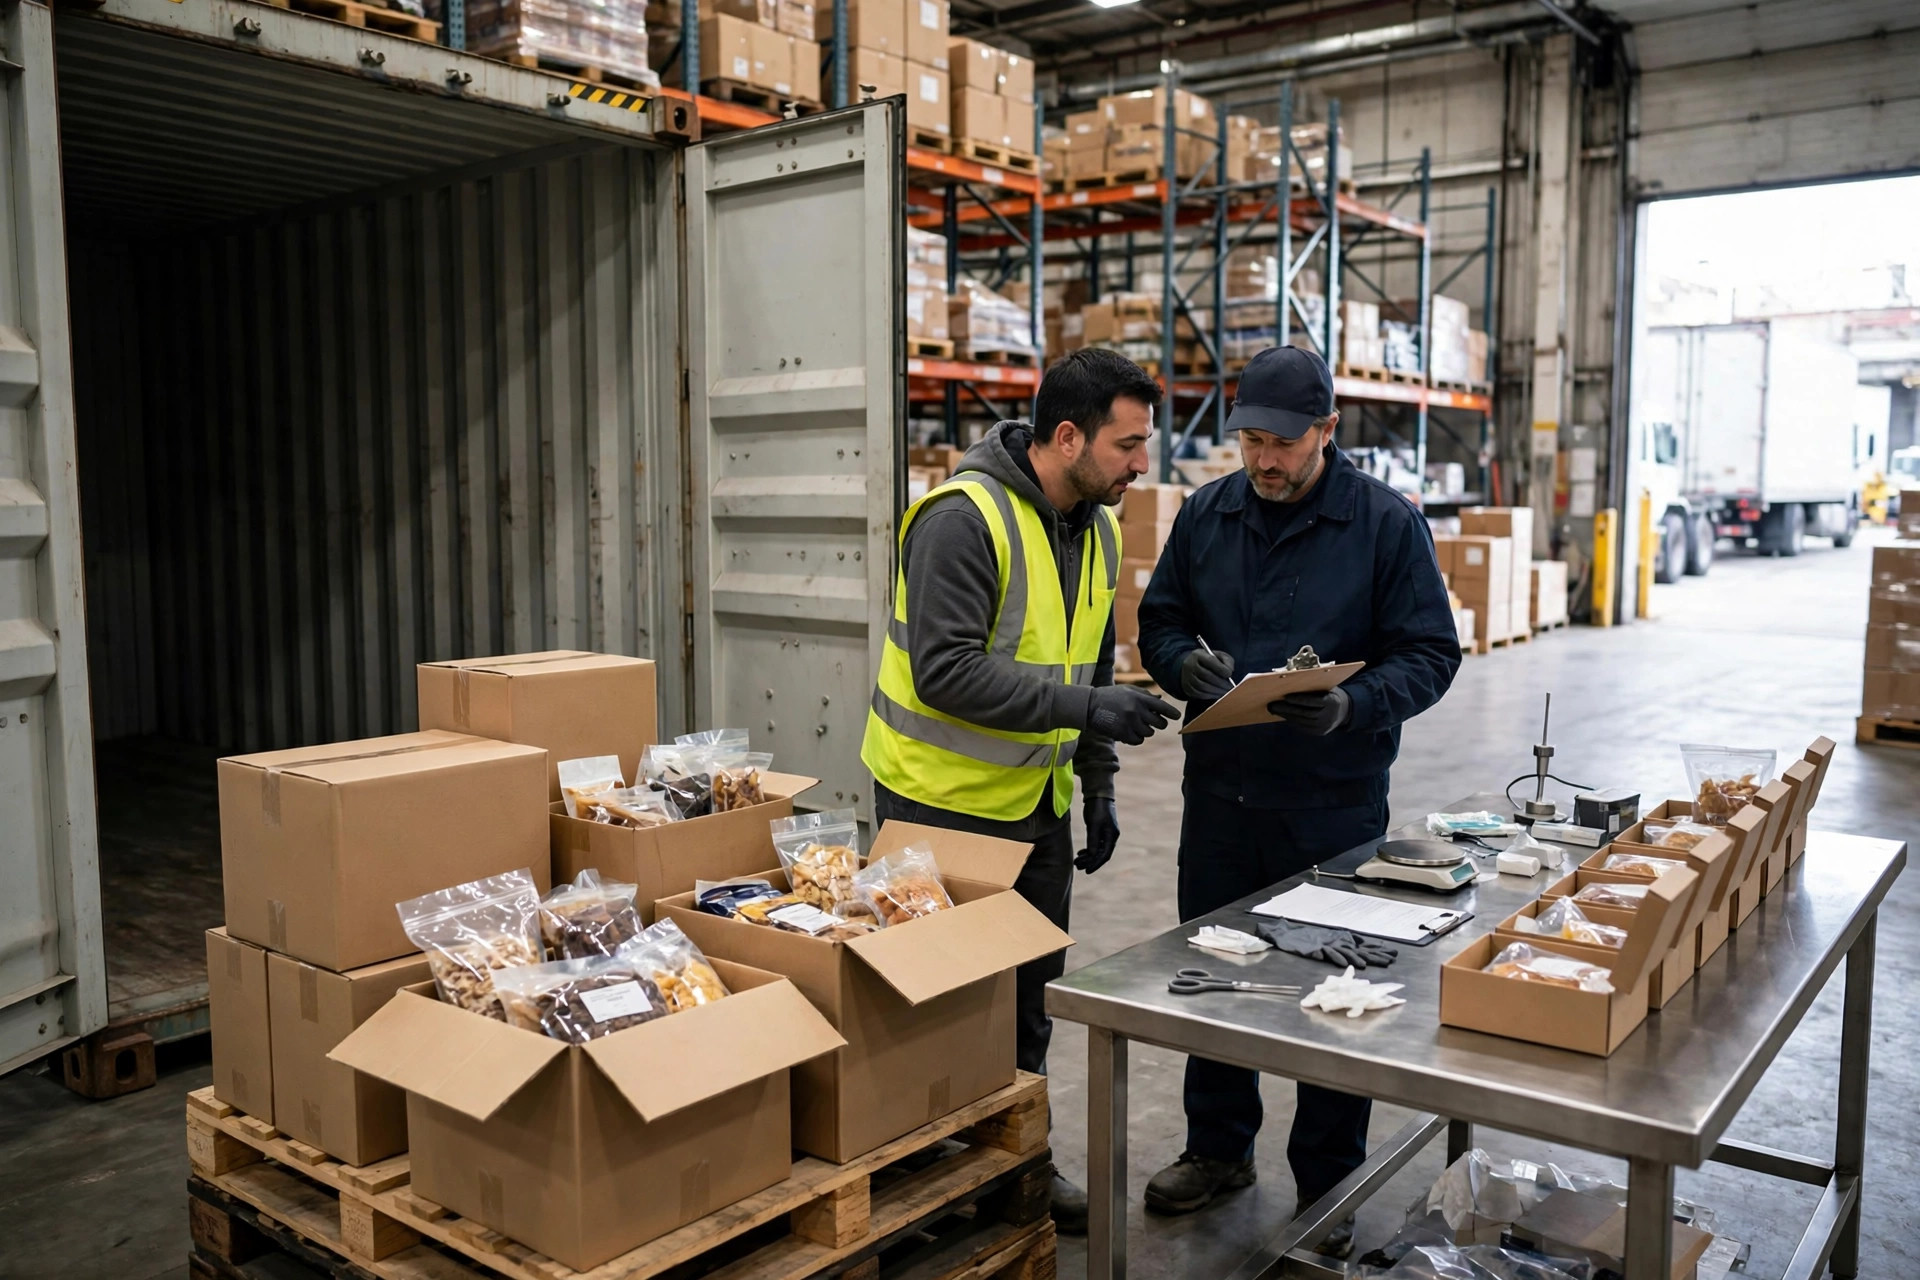
Trabajé en un proyecto en Monterrey con un fabricante de arneses de cable. La precisión del inventario era buena, los conteos cíclicos estaban limpios y nadie había señalado jamás un problema de almacén. Luego la aduana muestreó lotes durante una inspección y encontró conectores importados temporalmente almacenados en la misma ubicación que conectores comprados en el país con el mismo número de parte, con documentos de surtido que no distinguían el origen. La mercancía estaba bien. Los registros eran un desastre. Explicar y reconstruir el rastro documental tomó meses, y la planta casi se quedó sin material. La lección que sigo enseñando desde ese proyecto: en un almacén IMMEX, el primer paso de recepción no es descargar. Es asignar identidad.
¿Siquiera califica para IMMEX, y vale la pena?
Antes de diseñar nada, revise la puerta de entrada. La orientación publicada comúnmente sitúa el umbral de exportación en alrededor de $500,000 por año o exportaciones iguales al 10% de las ventas, sujeto a los criterios más recientes del Ministerio de Economía de México. Trate ese número como un filtro, no como una meta. Obliga a un cálculo honesto: mantener una autorización IMMEX cuesta dinero real cada año, en sistemas, personal dedicado a la conciliación, informes anuales y tiempo de respuesta a auditorías. Si su volumen de exportación es pequeño, el impuesto ahorrado quizá ni siquiera cubra el costo de cumplimiento, y le convendría más importar normalmente.
También hay un punto contraintuitivo que sorprende a los principiantes. Bajo IMMEX, lo más caro no es el impuesto. Es perder el control. El impuesto al valor agregado del 16% ampliamente citado puede diferirse o eximirse bajo operaciones conformes, sujeto a la ley vigente, pero un hallazgo de violación puede borrar años de ahorros de un solo golpe mediante impuestos atrasados, multas y suspensión. IMMEX no es un truco para ahorrar impuestos. Es un trato: usted intercambia cumplimiento riguroso por una ventaja de costo. Cuánto está dispuesto a pagar por ese cumplimiento decide si el programa le conviene en absoluto.
Mantenga separados el stock temporal y el nacional en un almacén IMMEX
Este es el enfoque paso a paso que exijo. Paso uno: divida la identidad en la recepción. Cuando llega material importado temporalmente, el número de pedimento, el número de parte, el lote y la cantidad deben coincidir exactamente con la declaración aduanera, y el sistema debe crear dos identidades lógicas aunque las tarimas estén lado a lado. Nunca permita que una ubicación de stock sirva a ambas identidades. Paso dos: imponga la separación física. Zonas separadas son lo ideal, pero como mínimo use ubicaciones separadas, tarimas separadas y etiquetado claro, con escaneo de código de barras en el surtido que bloquee la transacción si la identidad es incorrecta. Paso tres: registre ambas direcciones. Las salidas a producción, los productos terminados, la merma y los rechazos deben rastrearse hasta el pedimento original. La merma es la trampa que todos subestiman. A la aduana le encanta preguntar por la merma, porque la merma es donde se esconde el desvío nacional no registrado. Si no puede decir de qué lote de importación vino su merma, tiene un problema.
El segundo fracaso que he visto involucró a una planta de moldeo por inyección. El rendimiento era bueno y las tasas de merma registradas parecían razonables, pero la merma de planta se tiraba a mano en contenedores y se liquidaba a fin de mes sin registros de lote. Cuando los inspectores preguntaron a qué lote de importación temporal pertenecía un contenedor de merma, nadie pudo responder. La planta terminó explicando la brecha de la peor manera posible. La regla es simple: la merma no es basura. Es parte del libro.
Conciliación del Anexo 24 con sus pedimentos
El libro del Anexo 24 es el corazón del programa, y su lógica es directa: cada lote importado temporalmente abre un saldo, y cada movimiento cierra parte de él, ya sea mediante procesamiento y exportación, venta nacional autorizada con impuesto pagado, o merma y pérdida documentadas. El saldo del libro siempre debe igualar el stock físico de material importado temporalmente en existencia. Una brecha entre libro y piso es una señal de alerta.
Mi lista de verificación previa a la puesta en marcha es esta. Primero, cinco campos son obligatorios en el sistema para cada línea: número de pedimento, fecha, número de parte, cantidad y valor. Una hoja de cálculo manual terminará rompiendo esto. Segundo, compare el libro contra el piso semanalmente, no a fin de año, e investigue las diferencias el mismo día. Tercero, cierre el ciclo de exportación: la declaración de exportación de productos terminados debe registrarse contra el lote de importación original, no solo como un total mensual. Cuarto, canalice las ventas nacionales y la merma por sus propios flujos de aprobación, con impuesto pagado en las ventas nacionales y evidencia conservada para la merma. Quinto, separe funciones: quien registra un movimiento no puede ser quien lo edita, y cada edición deja un rastro de auditoría.
El tercer fracaso vino de la conciliación de exportaciones hecha en lotes trimestrales por una sola persona. Algunos números de declaración de exportación se registraron en las líneas de importación equivocadas, así que varios lotes parecían no conciliados en papel aunque la mercancía hacía tiempo que había salido del país. El cliente pasó semanas produciendo pruebas. La solución es una disciplina, no una herramienta: concilie en la exportación, cada vez, nunca en lotes.
El informe anual y el riesgo de perderlo todo
El informe anual no es una tarea de fin de año. Es el examen final de doce meses de disciplina de libros. Qué debe presentarse exactamente sigue los requisitos vigentes del Ministerio de Economía y la aduana, pero el núcleo nunca cambia: importaciones temporales que entran, salen y quedan en existencia; estado de conciliación de exportaciones; ventas nacionales e impuestos pagados; y saldos de cierre. Un libro limpio convierte el informe en un ejercicio de resumen. Un libro desordenado lo convierte en ficción, y la ficción no sobrevive a una inspección.
Vigile también el reloj de admisión temporal. La permanencia comúnmente citada para mercancías importadas temporalmente es de alrededor de 18 meses, sujeta a la ley vigente, y distintos materiales pueden tener plazos distintos. Pongo dos alarmas para cada lote: una advertencia temprana antes del vencimiento y un plazo límite en el que el lote debe exportarse, conciliarse o disponerse legalmente. Un lote vencido puede parecer pequeño, pero daña la credibilidad de todo el libro.
Use este marco de decisión antes de comprometerse. Calcule tres números. Primero, costo de cumplimiento: sistemas, personas y asesores. Segundo, ahorro fiscal: estimado a partir de su volumen de importación temporal y el tratamiento diferido del IVA del 16%, sujeto a la ley vigente. Tercero, exposición al riesgo: impuestos atrasados, multas y tiempo de inactividad si algo sale mal. Proceda solo si el primer número es claramente menor que el segundo y confía en poder contener el tercero. De lo contrario, limpie primero sus registros ordinarios de almacén y vuelva a IMMEX más tarde.
Al final, operar un almacén IMMEX se trata de confianza. La aduana confía en su libro, y esa confianza es lo que mantiene viva la autorización. Mantenga las identidades separadas, los libros conciliados y las exportaciones cerradas a tiempo, y el informe anual dejará de ser algo que temer.
Por Lin Xiao, Consultor de Implementación de WMS
Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.