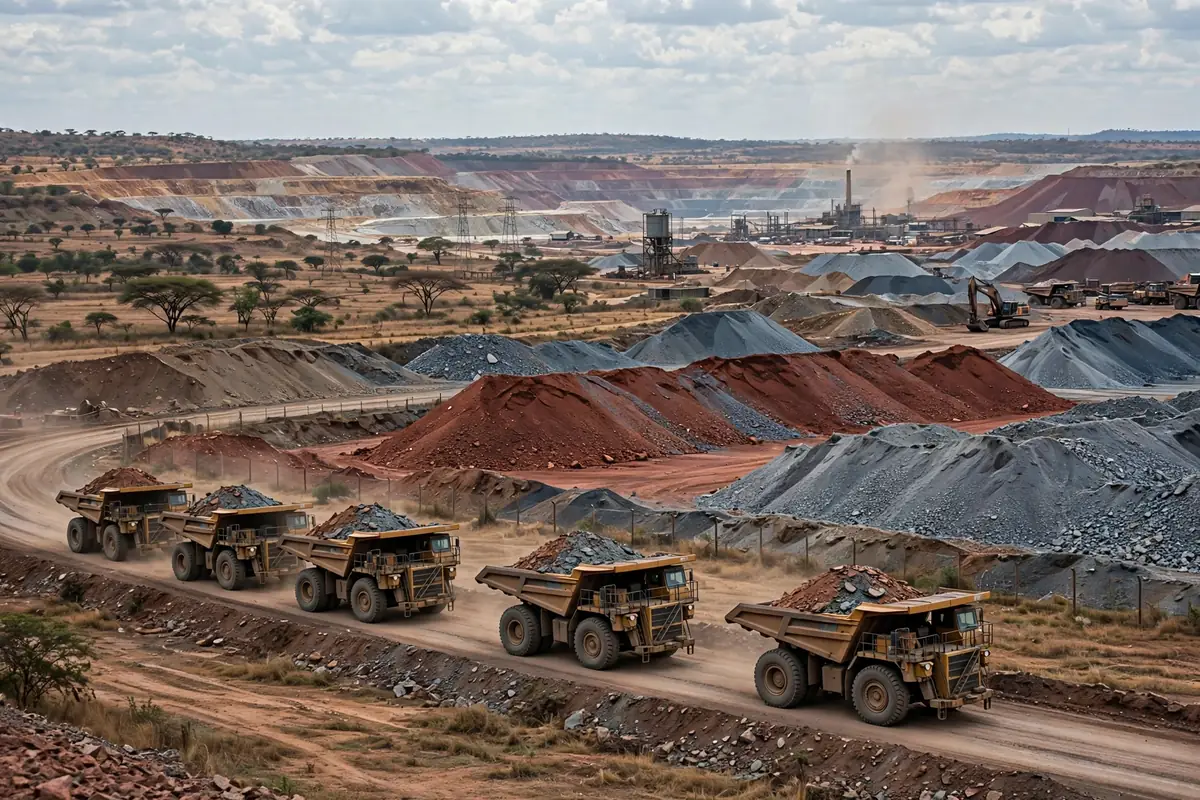
Lubumbashi vive o muere por lo que sale de sus minas. Como capital de la provincia de Haut-Katanga y corazón del Copperbelt, la ciudad reúne el cobre y el cobalto de la República Democrática del Congo, y también es donde el viaje hacia el puerto se atasca por primera vez. Extraer el mineral del suelo es un problema. Llevarlo hasta un barco es otro, y entre ambos se encuentran el almacenamiento, las cuotas de exportación y el largo camino hasta el mar. Hasta que esa cadena se entienda, cualquier conversación sobre la logística de almacenes de cobre y cobalto en Lubumbashi es pura especulación.
Según el Mineral Commodity Summaries 2026 del Servicio Geológico de Estados Unidos, la RDC produjo unas 230,000 toneladas de cobalto en 2025, aproximadamente el 73% del total mundial. Esa cifra describe una realidad estructural: la oferta mundial de cobalto está concentrada en un solo país, y la política de exportación de ese país puede reescribir el mercado en cuestión de meses. En febrero de 2025, la RDC suspendió las exportaciones de cobalto durante cuatro meses y luego pasó a un sistema de cuotas en octubre de 2025, con cuotas muy por debajo de la capacidad de producción. Cuando cambió la política, el mineral empezó a acumularse en los patios de las minas y el almacenamiento pasó de ser un apoyo administrativo a un problema de primera línea. Los investigadores de la cadena de suministro suelen decir que el cuello de botella no está donde la producción es mayor, sino donde la flexibilidad es menor, y Lubumbashi en 2025 lo demostró.
De dónde procede la carga de Lubumbashi
El panorama de la oferta en torno a Lubumbashi no es un misterio. La mina de Ruashi se encuentra justo al lado de la ciudad, y el mineral recorre una distancia corta desde el tajo hasta la planta de procesamiento y el patio de acopio, una cadena tan corta que apenas deja espacio para intermediarios. CMOC reportó una producción récord en 2025 de 117,500 toneladas de cobalto y 741,100 toneladas de cobre, producidas en la mina de Tenke Fungurume y en la mina de Kisanfu. Tenke Fungurume tiene una capacidad anual de cobre de 450,000 toneladas, y Kisanfu alberga el mayor recurso de cobalto del mundo. Esos volúmenes dejan una cosa clara: la carga que circula por Lubumbashi no es pequeña, y un atasco en cualquier punto de la cadena se convierte rápidamente en un patio desbordado.
La oferta concentrada es un arma de doble filo, y vale la pena explicarlo. Por un lado, la producción de unas pocas minas grandes es estable, por lo que la planificación de rutas puede construirse en torno a ellas y los nodos de almacenamiento no necesitan estar dispersos por todas partes. Por otro lado, cuando el ritmo de envío de una mina grande se ve alterado por la política, todos los patios de la región sufren presión al mismo tiempo, sin ningún lugar al que desviar la carga. Esa concentración significa que la planificación de almacenes en Lubumbashi debe dimensionarse para el peor caso y contar con capacidad de reserva, no diseñarse en torno a los volúmenes medios de envío. Quien dimensione un patio con promedios descubrirá el error en el primer mes en que se endurezca la política.
Logística de almacenes de cobre y cobalto en Lubumbashi: tres rutas hacia el mar
Desde Lubumbashi, tres direcciones principales llevan al mar: al sur hacia Durban, al este hacia Dar es Salaam y al oeste por el Corredor de Lobito. Ninguna es perfecta, y elegir una significa elegir entre tres tipos de riesgo, sin una respuesta estándar, solo el equilibrio que conviene en cada momento.
| Dirección | Ventaja | Riesgo |
|---|---|---|
| Al sur hacia Durban | Puerto maduro, muchas líneas navieras | Larga distancia terrestre, muchos puntos de transbordo |
| Al este hacia Dar es Salaam | Distancia relativamente más corta | El despacho aduanero y la congestión varían bruscamente |
| Al oeste por el Corredor de Lobito | Directo al Atlántico, fuerte respaldo político | La infraestructura aún se está modernizando |
Lo que esta tabla realmente dice es que la elección del corredor no es una decisión que corresponda solo al departamento de logística. Debe tomarse junto con el ritmo de ventas, las ventanas de cuota y la capacidad de recepción del puerto de destino. El puerto de Durban es maduro, pero el largo tramo terrestre implica un alto inventario en tránsito. Dar es Salaam está más cerca, pero las demoras en el despacho hacen que los tiempos de llegada oscilen de forma impredecible. El Corredor de Lobito cuenta con un claro apoyo político, pero su infraestructura aún se está modernizando, por lo que no puede absorber todo el volumen a corto plazo. El enfoque sensato es un corredor principal más una reserva que se mantenga activa: mover el volumen por la ruta principal y enviar una pequeña parte por la de reserva para poder ampliarla cuando sea necesario.
Un hecho estructural condiciona todo el panorama: la mayor parte de esta carga acaba refinándose en China, que refina aproximadamente entre el 75% y el 80% del cobalto mundial, mientras que la RDC posee alrededor de la mitad de las reservas mundiales de cobalto, unas 6 millones de toneladas de un total mundial de unas 12 millones de toneladas, según el USGS. Los recursos están en un extremo, la capacidad de refinación en el otro, y Lubumbashi se encuentra en medio, por lo que cualquier interrupción en el almacenamiento o el transporte repercute en ambos extremos. Esa estructura es precisamente la razón por la que la logística de almacenes de cobre y cobalto en Lubumbashi no puede limitarse a si el patio local es lo bastante grande; también debe acompasar los ritmos de cuota y la capacidad de recepción del puerto de destino.
El costo de esperar: la partida más dura de la factura del almacén
Aquí está la parte contraintuitiva: lo más difícil del almacenamiento en la mina no es guardar, es esperar. Al mineral no le importa quedarse quieto. Lo que duele es no saber cuánto tiempo estará quieto. Con un sistema de cuotas, las autorizaciones de exportación se liberan por lotes, y mientras un lote sigue esperando, el siguiente lote de mineral llega al patio. El espacio del patio es fijo, la carga sigue llegando y, a medida que el tiempo se alarga, los costos de remanejo, reapilado y remuestreo suben en silencio. Muchas empresas mineras solo descubren, cuando por fin suman la factura, que el gasto real no fue el alquiler, sino el tiempo incierto que la carga pasó esperando a la política.
Pensemos en un escenario: supongamos que una empresa minera embarca con un plan mensual y la ventana de cuota se endurece de repente durante un mes. El patio retiene un mes adicional de carga, y en la superficie eso parece un mes más de alquiler. En realidad también está la mano de obra del reapilado, el costo del remuestreo y los nuevos análisis, y la diferencia de precio de desviarse a otro corredor para proteger la reserva de un buque. Ninguno de estos conceptos es grande por sí solo, pero juntos suelen superar el propio alquiler. Peor aún, los datos de ensayo se quedan obsoletos mientras la carga espera, por lo que las muestras deben tomarse de nuevo antes del embarque, la cola del laboratorio añade días y los días se convierten en semanas. Así es como el costo de esperar se acumula: invisible en el libro contable, presente en todo el flujo de caja. También es la parte de la logística de almacenes de cobre y cobalto en Lubumbashi que las hojas de cálculo pasan por alto con más frecuencia, porque el tiempo de espera nunca aparece como una partida hasta que ya es demasiado tarde para presupuestarlo.
La estructura de los contratos debe seguir la misma lógica. Un arrendamiento de patio a largo plazo con alquiler fijo se convierte en una pérdida pura cuando se endurece la política, mientras que las condiciones flexibles que cobran por los días reales de ocupación y por los movimientos de reapilado tienden a sobrevivir mucho mejor a la volatilidad. Las cláusulas contractuales pueden parecer trabajo legal, pero en Lubumbashi forman parte del costo del almacén, y firmar la cláusula equivocada significa cargar uno mismo con todo el costo de esperar.
Tres criterios para los planificadores de almacenes de Lubumbashi
Primero, tratar las cuotas como una condición permanente al planificar la producción. La suspensión y el régimen de cuotas de 2025 no fueron hechos aislados, sino herramientas a las que los responsables políticos pueden recurrir de nuevo. Los planes de producción deben reservar capacidad de patio de reserva para los vaivenes de la política, en lugar de diseñar los patios en torno a envíos a plena velocidad.
Segundo, no apostar nunca por un solo corredor. Durban, Dar es Salaam y el Corredor de Lobito tienen cada uno sus puntos débiles, y el costo de mantener rutas de reserva parece alto hasta que un solo bloqueo produce pérdidas por demora que lo empequeñecen. La diversificación de rutas no es un lujo en este corredor; es una necesidad.
Tercero, planificar el almacenamiento al ritmo de las ventas. El tamaño que debe tener el patio y la capacidad de reserva que conviene mantener no deben decidirlos solo el equipo de almacén. Deben derivarse hacia atrás desde las ventanas de cuota, los horarios de los buques y la capacidad de recepción del puerto de destino. Cuando esos tres ritmos no coinciden, hasta el patio más grande es solo un estacionamiento más grande.
La historia del cobre y el cobalto de Lubumbashi seguirá desarrollándose, pero las variables que importan no están en el tajo de la mina. Están en cómo se coordinan las cuotas, los corredores y los patios, y quien alinee primero esos tres ritmos pagará la menor lección en esta ruta. Cuánto durará este patrón depende de la dirección política de la RDC y de cómo se distribuya la capacidad mundial de refinación, y ambas cosas merecen seguirse de cerca.
Por Dr. Chen, Investigador de la cadena de suministro Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.