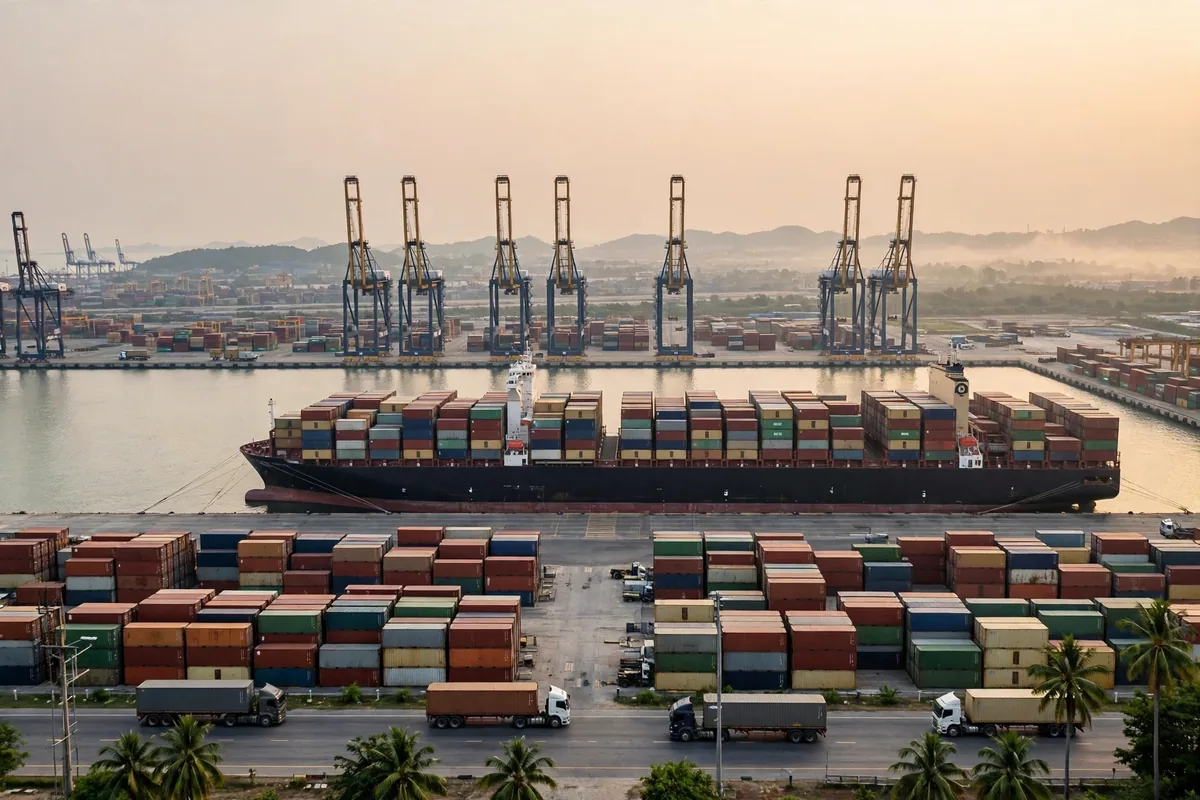
La logística de almacenamiento del puerto de Laem Chabang, Tailandia, parece a primera vista una historia sobre una única cifra impresionante. Según Lloyd's List, el puerto movió unos 9.6 millones de TEU en 2024, un aumento del 7.7% interanual, ocupó el puesto 20 en el mundo y representó aproximadamente el 80% del tráfico de contenedores de Tailandia. Que un solo puerto concentre cuatro quintas partes de las cajas de un país es en sí mismo el punto de partida de cualquier juicio serio: el problema de almacenamiento de Laem Chabang no es el problema de eficiencia de un solo almacén. Es un problema de asignación de capacidad para toda la puerta de exportación de Tailandia.
El crecimiento detrás de esa cifra no se repartió de manera uniforme, y esa desigualdad importa. Frente a una capacidad portuaria total de unos 13.4 millones de TEU, un tráfico de unos 9.6 millones de TEU deja margen en el lado del agua. El estrechamiento se ha producido fuera de la puerta. Una vez que la carga sale del buque tiene que entrar en un almacén, ser desconsolidada, ser clasificada, ser distribuida y salir por carretera. Si alguno de esos pasos se retrasa respecto al ritmo del muelle, cuanto mejores parezcan las cifras del atraque, más larga será la cola fuera del puerto. Ese desajuste es la primera clave para entender el almacenamiento y la congestión en Laem Chabang.
De dónde proviene el volumen de la logística de almacenamiento de Laem Chabang
La demanda tiene una forma específica, y esa forma explica la volatilidad. Laem Chabang se encuentra a unos 130 kilómetros al sureste de Bangkok, cerca del Corredor Económico del Este, y esa geografía fija su mezcla de carga: exportaciones manufactureras, piezas y vehículos de automoción, electrónica y las materias primas y bienes intermedios importados que alimentan esas líneas de producción. Detrás de la cifra de unos 9.6 millones de TEU hay un conjunto de carga construido sobre exportaciones manufactureras y no sobre transbordo. La distinción importa, porque la carga manufacturera se mueve en pulsos que siguen los pedidos y los calendarios de producción. Lo que siente el sistema de almacenamiento no es un flujo uniforme, sino una secuencia de oleadas.
Un segundo dato merece leerse en sus propios términos. Según informes públicos, COSCO Shipping Ports pagó unos USD 110 million en 2025 para adquirir participaciones en dos terminales de Laem Chabang: el 12.5% de TLT y el 30% de HLT. La transacción dice dos cosas a la vez. Primero, el capital externo está dispuesto a apostar a nivel de terminal por el volumen a largo plazo del puerto. Segundo, la consolidación a nivel de terminal aún está en curso, y la competencia está pasando de contar atraques a coordinar terminales, patios, almacenes y conexiones terrestres como un solo sistema. Leída como noticia portuaria, es una operación de acciones. Leída dentro de un marco de almacenamiento, es un voto sobre hacia dónde fluirá la carga futura.
La propia clasificación encierra una señal fácil de pasar por alto. En el puesto 20 del mundo y con aproximadamente el 80% del tráfico de contenedores de Tailandia, Laem Chabang casi no tiene sustituto dentro del país. Cuando los cargadores no tienen una segunda puerta de entrada, el coste de la congestión no puede evitarse cambiando de puerto. Tiene que absorberse dentro y alrededor del puerto: esperas más largas, mayores costes de almacenamiento y transporte por carretera, o pedidos más anticipados e inventarios más gruesos. Esta es la parte contraintuitiva de la historia de Laem Chabang. Cuanto más éxito tiene el puerto, menos margen de negociación tiene el lado del almacenamiento, porque la carga no tiene otro lugar adonde ir.
¿Es el almacén o la carretera lo que se agota primero?
Los debates sobre la congestión en Laem Chabang suelen confundir dos restricciones diferentes, y hay que separarlas. La pregunta del almacén es si el espacio de almacenamiento moderno alrededor del puerto sigue el ritmo del crecimiento de la carga. La pregunta de la carretera es si el corredor que recorre unos 130 kilómetros al sureste desde Bangkok puede transportar el volumen terrestre que genera el muelle. Una capacidad total de unos 13.4 millones de TEU significa que las terminales aún tienen margen para crecer, pero la capacidad de almacenamiento y de carretera no se expande automáticamente a la misma velocidad que los atraques.
Desde el punto de vista de la investigación, el cuello de botella de almacenamiento de un puerto rara vez se encuentra en un solo eslabón. Se encuentra en las uniones. Los buques llegan en grupos, los patios necesitan rotar rápidamente, la carga necesita desconsolidación y clasificación, los almacenes necesitan espacio libre, mano de obra y sistemas para recibirla, y los camiones necesitan entrar y salir de la zona portuaria según lo previsto. Un retraso en cualquier unión se propaga aguas arriba y acaba apareciendo en forma de colas fuera de la terminal y de existencias acumuladas en los almacenes. Un crecimiento del 7.7% en 2024 no es extremo por sí solo. Lo que pone a prueba el sistema es que ese crecimiento se suma a una estructura de carga que ya está muy concentrada.
El siguiente ejemplo práctico es puramente ilustrativo, con cifras supuestas utilizadas solo para mostrar la estructura de costes; no representa ninguna cotización real. Supongamos que un envío necesita almacenamiento temporal y distribución cerca de Laem Chabang. El coste total de almacenamiento y distribución puede dividirse en cuatro partes: cargos relacionados con el puerto, alquiler y manipulación del almacén, transporte por camión y transporte terrestre, y el coste de la espera: demoras y mantenimiento de inventario. En este marco, la última parte es la más fácil de subestimar y la más difícil de fijar por adelantado. Cuando los horarios de los buques se retrasan y la carga permanece más tiempo alrededor del puerto, los planes de almacenamiento y transporte por camión se ven alterados, y el coste de corregir la alteración suele superar el coste de haber pagado antes por espacio de almacén. En otras palabras, presupuestar la logística de almacenamiento del puerto de Laem Chabang, Tailandia, tiene menos que ver con encontrar el precio unitario más bajo que con poner precio a la propia volatilidad.
| Partida de coste | Comportamiento cuando se retrasan los horarios | Respuesta | | Cargos relacionados con el puerto | Relativamente fijos, se mueven con el volumen de cajas | Modelar por TEU, mantener elasticidad en el plan | | Almacenamiento y manipulación | Aumentan cuando las escalas de buques se agrupan | Reservar espacio de almacén con antelación, escalonar el flujo de entrada | | Transporte por camión y transporte terrestre | Se amplifica durante las ventanas de congestión | Trasladar las recogidas fuera de las horas punta, mantener capacidad de reserva | | Espera y mantenimiento de inventario | Lo más difícil de prever, lo más fácil de perder de control | Cubrirse con stock de seguridad, no con espacio premium de última hora |
El juicio que esta tabla pretende transmitir es que el centro de gravedad de las decisiones de almacenamiento debe pasar de la comparación de precios a la programación. Quien alinea el espacio de almacén, la mano de obra y los camiones antes de que llegue el buque puede mantener bajos los costes de volatilidad. Quien solo persigue el almacén más barato y la flota de camiones más barata pagará un coste total más alto cuando las escalas de buques se agrupen. Esa lógica se aplica en cualquier puerto. En Laem Chabang, donde la carga está muy concentrada, se aplica con especial fuerza.
Qué significa estar junto al Corredor Económico del Este para la logística de almacenamiento de Laem Chabang
La proximidad de Laem Chabang al Corredor Económico del Este aparece en muchas introducciones como una sola línea sobre la ubicación. Merece una lectura más completa. La distribución industrial del corredor determina directamente la estructura futura de la carga del puerto. Si la manufactura sigue concentrándose dentro del corredor, el volumen de exportación seguirá concentrándose en Laem Chabang. Si las industrias del corredor ascienden en la cadena de valor, el valor unitario de la carga aumentará, y los requisitos de almacenamiento, distribución y cumplimiento aumentarán con él. Un tráfico de unos 9.6 millones de TEU es solo un total. Lo que determina la dificultad del almacenamiento es la estructura industrial que hay detrás del total.
La adquisición de COSCO Shipping Ports por unos USD 110 millones en 2025 puede leerse dentro del mismo marco. Un operador de terminales dispuesto a invertir está señalando que espera que el volumen de Laem Chabang aún tenga margen para crecer, pero la inversión en terminales se amortiza en un horizonte largo, y la decisión se basa en una visión plurianual de la carga y no en el crecimiento de un solo año del 7.7%. Cuando los investigadores analizan una operación como esta, prestan más atención a la señal a largo plazo que a la cifra principal. Unos USD 110 millones, el 12.5% de TLT y el 30% de HLT, en conjunto, apuntan a una participación profunda a nivel de terminal más que a una sonda financiera tentativa.
Dando un paso atrás, el juicio de tendencia para la logística de almacenamiento del puerto de Laem Chabang, Tailandia, puede reducirse a tres hilos. Primero, la concentración ya es alta: aproximadamente el 80% del tráfico de contenedores de Tailandia pasa por un solo puerto, y esa estructura no cambiará a corto plazo, por lo que las decisiones de almacenamiento tienen que construirse en torno a ella. Segundo, la brecha entre la capacidad total de unos 13.4 millones de TEU y el tráfico de 2024 de unos 9.6 millones de TEU sugiere que la capacidad del lado del agua no es hoy la restricción vinculante; es más probable que la restricción se encuentre donde el almacenamiento portuario se encuentra con el transporte terrestre. Tercero, el Corredor Económico del Este y el movimiento a nivel de capital de terminales sugieren que las partes implicadas se están preparando para un crecimiento de volumen a más largo plazo, y el ritmo al que se expande el sistema de almacenamiento se convertirá en lo próximo a vigilar.
Estos juicios siguen abiertos. Lo que ocurra a continuación en Laem Chabang depende de la rapidez con que la industria se instale dentro del Corredor Económico del Este, de si la capacidad de almacenamiento y de carretera alrededor del puerto sigue el ritmo del tráfico de las terminales, y de cómo las redes mundiales de líneas regulares reasignan la carga en el sudeste asiático. Las cifras de tráfico ya han respondido a la pregunta de lo que ocurrió el año pasado. Si el sistema de almacenamiento puede absorber el crecimiento del próximo año se decidirá en los pocos kilómetros de carretera fuera de la puerta, y en las filas de almacenes más allá de ella.
Por Dr. Chen, Investigador en cadena de suministro Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.