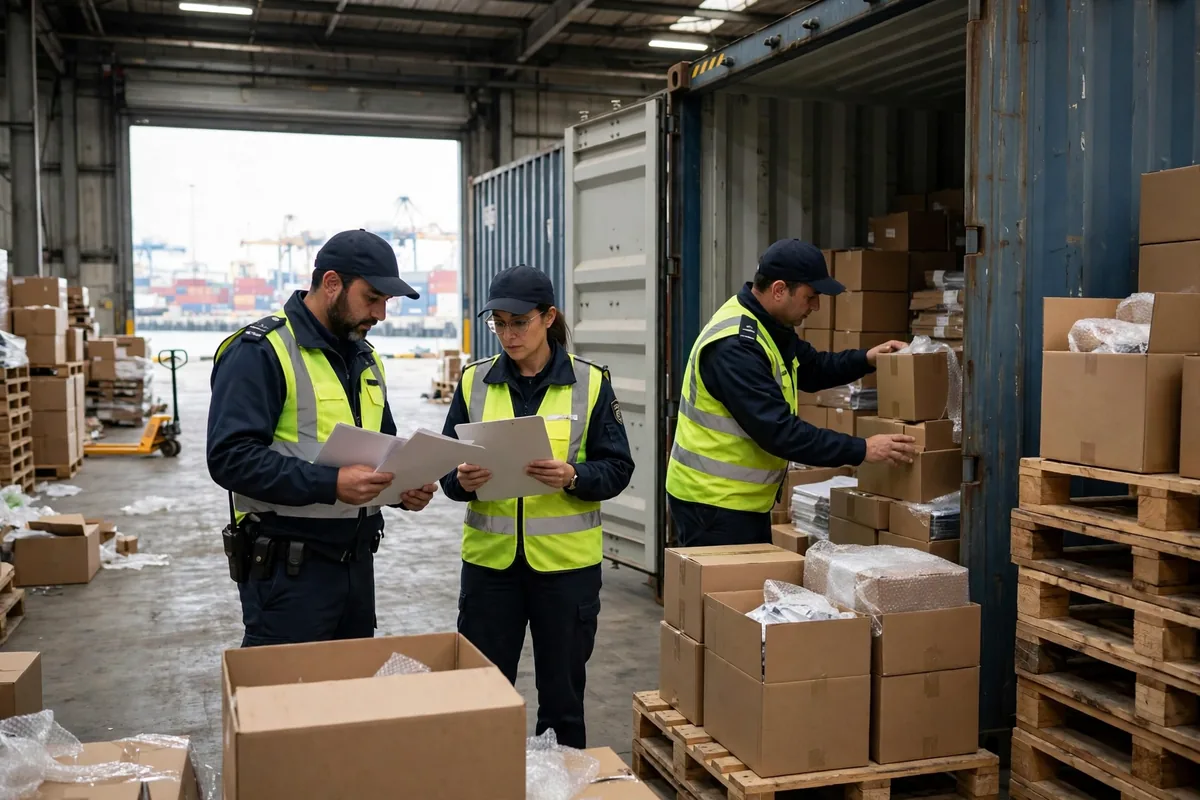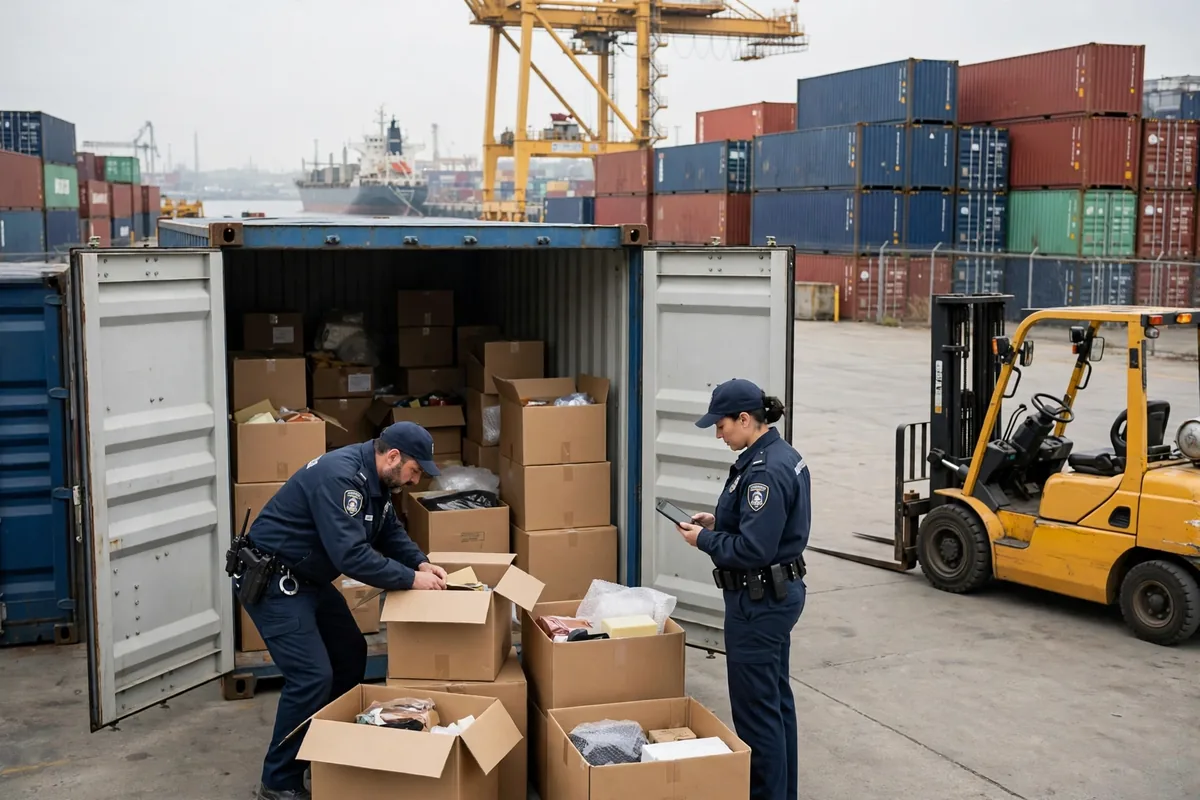
Déjenme contarles algo que he visto más de una vez en quince años al volante. En el otoño de 2024, esperaba a recoger un contenedor a las afueras del Puerto de Los Ángeles cuando un importador junto a mí empezó a caminar en círculos. Su contenedor había llegado, la carga ya estaba fuera del barco, y entonces la aduana lo retuvo. No era un problema de clasificación. No faltaba ningún documento. Era un problema de valoración aduanera: su precio declarado era demasiado bajo. Un contenedor de lámparas, declarado muy por debajo de lo que suelen valer mercancías de ese tipo, y la aduana simplemente no se lo creyó. Querían el contrato, los comprobantes de pago, el historial de chats con la fábrica, todo. Ese día aprendí algo: para un importador, la valoración aduanera parece un número en una factura. Para la aduana, es una pregunta con una respuesta correcta, y escarbarán hasta obtenerla.
La valoración aduanera empieza por el precio real, no por el número de la factura
Esta es la parte que la mayoría entiende mal. La valoración aduanera en Estados Unidos se rige por 19 USC 1401a, que establece seis métodos de valoración en un orden fijo. Se usa el primer método que se ajuste, y no se puede elegir el más barato. El método uno es el valor de transacción: el precio realmente pagado o por pagar por mercancías vendidas para su exportación a los Estados Unidos, más unas pocas adiciones que exige la ley. La mayoría de los envíos comerciales ordinarios se valoran de esta manera.
Pero el valor de transacción solo funciona cuando el negocio es real. Deben cumplirse tres condiciones. Las mercancías deben haberse vendido realmente para su exportación a Estados Unidos, y el precio debe ser determinable. Si el comprador y el vendedor están vinculados, hay que demostrar que el precio es cercano a lo que pagaría un comprador no vinculado, o la aduana lo rechazará. Y el precio de la factura debe ser el precio completo, sin nada escondido en otra parte. Una empresa matriz que vende a su propia filial estadounidense a un precio fijado por ella misma es exactamente el tipo de operación que la aduana mira dos veces.
Luego hay cinco adiciones que se suman al precio de la factura cuando no están ya incluidas: los costos de embalaje, las comisiones de venta, las asistencias (assists), los cánones o derechos de licencia que son condición de la venta, y los ingresos por reventa que vuelven al vendedor. Una asistencia es cualquier cosa que el comprador suministra gratis o a precio reducido para ayudar a fabricar las mercancías, como herramientas, materiales o trabajo de diseño realizado en el extranjero. El flete y el seguro internacionales, en cambio, se descuentan: Estados Unidos valora las mercancías sobre la base FOB, de modo que el costo de llevarlas hasta el puerto estadounidense se quita del precio. Las asistencias son donde más tropieza la gente. Enviaste un molde a la fábrica por tu cuenta, no se movió dinero, así que crees que no cuenta. La aduana no está de acuerdo, y ese molde tiene un valor que pertenece al precio declarado.
El importador que vi caminar de un lado a otro en el puerto tenía exactamente este problema. Declaró el precio de fábrica, pero había pagado las herramientas por separado, fuera de la factura, sin mencionarlo en ningún lado. La aduana comparó su cifra con lo que suelen declarar las mismas lámparas, vio la diferencia y envió la solicitud de información.
Cómo se revisa la valoración aduanera y cuánto cuesta la infravaloración
La aduana revisa el valor de forma práctica. Los documentos tienen que coincidir: contrato, factura, comprobante de pago y conocimiento de embarque, todos contando la misma historia sobre el precio. Una diferencia de unos pocos dólares necesita una explicación. Luego viene la comparación. La aduana tiene datos sobre lo que han declarado mercancías similares, y si tu cifra queda muy por debajo del grupo sin una buena razón, espera una solicitud de información. Cuando llegue esa carta, respóndela antes de la fecha límite impresa en ella. Ignorarla solo empeora las cosas.
Si se confirma la infravaloración, la multa se calcula según 19 USC 1592, que clasifica las infracciones en tres niveles. La negligencia conlleva una multa civil máxima de lo menor entre el valor nacional de la mercancía o el doble de los derechos, impuestos y tasas perdidos. La negligencia grave la eleva a cuatro veces los ingresos perdidos. El fraude llega hasta el valor nacional completo de las mercancías. La multa es independiente de los derechos mismos: devuelves los ingresos perdidos y pagas la multa encima. Y el papeleo también importa. Los registros de importación deben conservarse cinco años, y no presentarlos cuando se exigen puede acarrear su propia multa de hasta diez mil dólares por entrada en caso de omisión negligente, o hasta cien mil en caso de omisión deliberada.
Permítanme recorrer un ejemplo hipotético para que las cuentas queden claras. Supongamos que un envío vale realmente cien mil dólares, y supongamos que la tasa arancelaria es del diez por ciento, así que se deben diez mil dólares de derechos. El importador declara un veinte por ciento menos y paga dos mil dólares de menos. Si la aduana lo califica de negligencia, la multa sola puede llegar a cuatro mil dólares, más los dos mil de derechos atrasados, más las tasas de examen, la demora y el almacenamiento mientras el contenedor espera. Dos mil dólares ahorrados se convierten en mucho más de diez mil dólares perdidos. Si es negligencia grave, el techo de la multa se duplica a ocho mil. Y eso antes de contar los días que tu cliente pasa sin existencias.
Aquí está la parte contraintuitiva: un valor declarado bajo puede costarte de formas que no tienen nada que ver con la aduana. Si la carga se pierde o se daña en tránsito, el asegurador paga según el valor declarado, así que recuperas menos. Un precio sospechosamente bajo también puede llamar la atención en casos de medidas de defensa comercial. Ahorrar un poco en derechos y perder mucho en todo lo demás es un mal negocio, y es uno que he visto hacer a la gente más de una vez.
También hay una salida que muy pocos importadores conocen: la divulgación previa (prior disclosure). Si descubres la infravaloración tú mismo y la comunicas a la aduana antes de que comience una investigación, pagando los derechos que debes, la multa por negligencia o negligencia grave puede limitarse a los intereses sobre los derechos no pagados. Incluso en caso de fraude, la exposición se reduce drásticamente. Encontrar un error y quedarse sentado sobre él es la peor opción. Reconocerlo pronto es la más barata.
Qué hacer cuando llega la carta de investigación
Para los importadores, reúnan tres cosas rápido: el contrato de compra real, el rastro completo de pagos y la correspondencia que muestra cómo se negoció el precio. Descuentos, reembolsos, herramientas gratuitas, cualquier cosa que haya dado forma al precio, pónganla sobre la mesa. No inventen nada después de los hechos. Los funcionarios de aduana han visto todas las versiones de esa historia, y un documento inventado les cuesta la credibilidad para todo el caso.
Para los almacenes, esto también es asunto suyo. Cuando la aduana quiere examinar carga en su edificio, ustedes abren las cajas y entregan los registros de recepción. Y al recibir, si el conteo de cartones, el peso o la descripción no coincide con el conocimiento de embarque, no firmen sin más y sigan adelante. Anótenlo, tomen fotos y envíenselo al importador el mismo día. Cuando la aduana pregunte, un almacén con registros limpios ayuda al importador y se protege a sí mismo.
Tres consejos, y son los mismos que le daría a cualquier importador parado en esa fila del puerto. Primero, declaren el valor real de transacción y sumen los cinco conceptos estatutarios, revisando las asistencias y los cánones con el agente aduanal línea por línea antes de presentar. Segundo, si compran a una parte vinculada, tengan lista la evidencia de que el precio es de mercado antes de que la aduana lo pida. Tercero, creen un hábito sencillo de archivo: contrato, factura, comprobante de pago y resumen de entrada por cada envío, en una sola carpeta, conservados cinco años, con una copia de respaldo en otro lugar. Cinco años suena largo hasta el día en que la aduana viene preguntando y no encuentran la carpeta.
Después de quince años transportando carga dentro y fuera de puertos y almacenes, me he quedado con una regla sobre la valoración aduanera. No se trata de quién es más audaz. Se trata de quién tiene los libros limpios. Declaren un precio honesto, conserven documentos que concuerden entre sí, y podrán responder cualquier pregunta con la frente en alto. El dinero ahorrado recortando una factura siempre vuelve en el aviso de multa, con intereses.
Por Shifu Zhao, Veterano del transporte por carretera (15 años) Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.