El CBAM por fin ha pasado de «dicen que viene» a «hay que pagar de verdad». Nuestro pequeño almacén de 3,000 metros cuadrados no empezó estudiando la política. Empezamos haciendo las cuentas: ¿costarán más las mercancías de nuestros clientes? ¿Quién se come el coste adicional? ¿Y podrán nuestros delgados márgenes de almacenamiento sobrevivir a otra capa de coste de carbono encima?
Aquí va la verdad honesta desde el principio. El CBAM, el Mecanismo de Ajuste en Frontera por Carbono de la UE, se apoya en el Reglamento (UE) 2023/956. El periodo transitorio se extendió de octubre de 2023 a diciembre de 2025, y esos dos años fueron solo de presentación de informes, sin pago, básicamente dos años de práctica rellenando formularios. Desde el 1 de enero de 2026 entró en vigor el régimen definitivo, y los importadores empezaron a asumir obligaciones financieras reales. Esto no es el lobo que grita. El lobo ya está en el pueblo.
¿Qué cubre realmente el CBAM? Revise primero sus mercancías
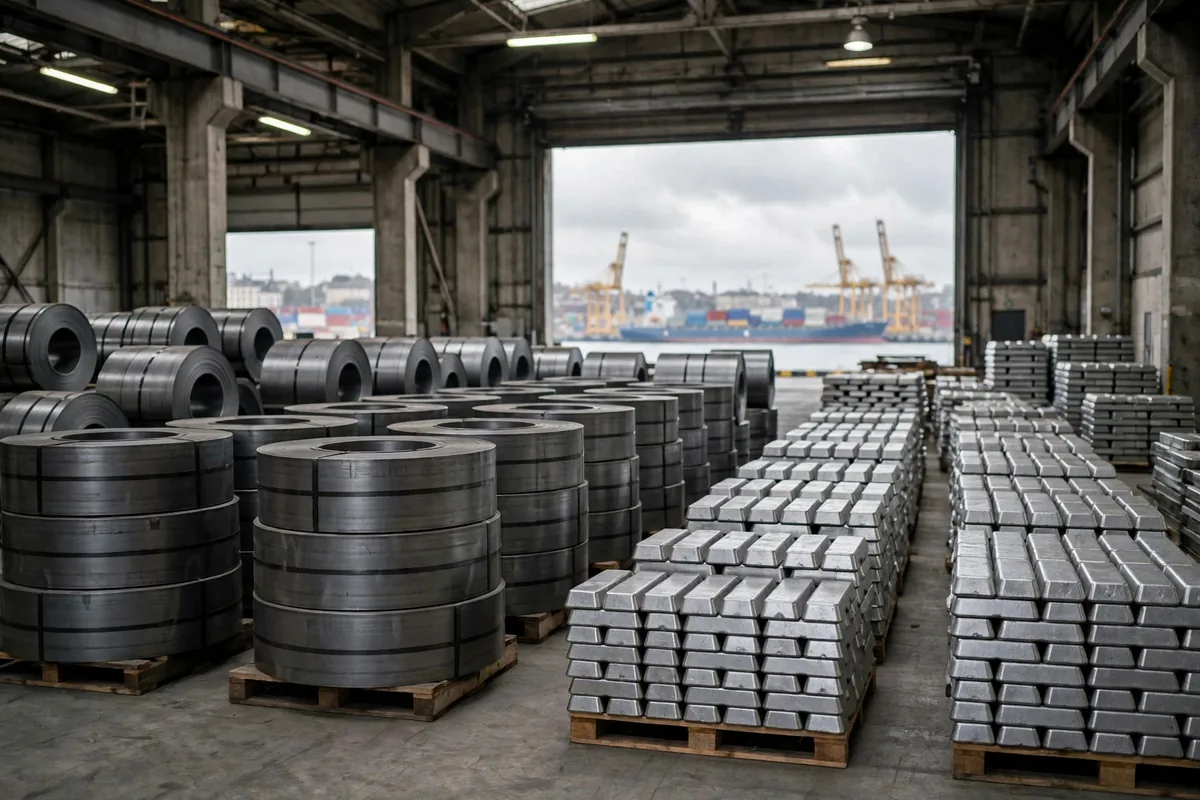
El impuesto fronterizo al carbono cubre seis categorías de mercancías: cemento, hierro y acero, aluminio, fertilizantes, hidrógeno y electricidad. Esa es toda la lista, al menos por ahora. Está prevista una ampliación a los productos acabados de hierro y acero y aluminio a partir del 1 de enero de 2028, pero eso es un problema de mañana. Hoy, tenga claras estas seis.
Somos un almacén pequeño y no podemos permitirnos quemar dinero en esto, así que mi método es deliberadamente aproximado y práctico: tomar la lista de clientes y revisarla artículo por artículo. El año pasado, un cliente importador de ferretería tenía un lote de perfiles de aluminio mezclado en un envío, y mi primera pregunta fue si ese aluminio estaba sujeto al impuesto fronterizo al carbono. Al principio lo desestimó. «Cantidad pequeña», dijo. ¿Cantidad pequeña? La ley de simplificación 2025/2083 cambió el umbral de exención a 50 toneladas de masa neta acumulada por importador y año. Por debajo de 50 toneladas queda exento de autorización, declaración y entrega de certificados — excepto el hidrógeno y la electricidad, que no tienen este umbral. La cuestión es que las 50 toneladas se cuentan a lo largo de todo el año por importador, no por envío. Tres envíos de 20 toneladas cada uno suman 60, y ya se supera el límite. Ahí es exactamente donde tropiezan los pequeños importadores: cada envío por separado parece estar bien, y el total anual no lo está.
Así que lo primero que hay que contar no es dinero, es tonelaje. Ahora llevo un pequeño registro para cada cliente que importa a la UE: categoría de producto, peso neto por envío, total acumulado. Tres números, y si se superan las 50 toneladas se ve de un vistazo. El registro no cuesta nada — una hoja de cálculo basta — pero ahorra un montón de problemas después.
Las cuentas del precio del carbono del CBAM: lo que realmente cuesta 2026
Este es el cálculo que todo el mundo quiere, así que aquí está. En el tercer trimestre de 2026, un certificado CBAM costaba 82.32 euros por tonelada de CO2 equivalente. Los certificados tienen precio trimestral en 2026, vinculado al precio medio de subasta del RCDE de la UE, y pasan a precio semanal a partir de 2027.
Pero 2026 tiene un colchón crucial: los certificados solo tienen que cubrir el 2.5% de las emisiones incorporadas, y las asignaciones gratuitas cubren el resto. Déjeme mostrarlo con un ejemplo práctico (escenario hipotético): suponga que las emisiones incorporadas de un envío son 100 toneladas de CO2 equivalente. A 82.32 euros, la cobertura total sería de 8,232 euros. En 2026 solo se compran certificados por el 2.5% de eso, es decir, 205.80 euros. El número pasa de aterrador a manejable en un solo paso — con la salvedad de que esto es hipotético; las emisiones incorporadas reales deben calcularse con el método oficial, y prevalece la posición más reciente en el sitio web de la Comisión Europea.
No celebre demasiado pronto, sin embargo. A partir de 2027, al final de cada trimestre deberá tener certificados que cubran el 50% de las emisiones acumuladas del periodo. El colchón se vuelve veinte veces más delgado de la noche a la mañana. El mismo ejemplo hipotético: 100 toneladas, 82.32 euros, el 50% sale a 4,116 euros. El mismo envío cuesta poco más de 200 euros en 2026 y más de 4,000 en 2027. Ese es el valor de la ventana de tiempo. Y aquí está la parte contraintuitiva: lo más duro de este impuesto no es el tipo, es el calendario. 2026 es el año de práctica, barato e indulgente. La factura real empieza en 2027.
Dos fechas más para clavar en la pared: los certificados salen a la venta a través de una única plataforma central a partir del 1 de febrero de 2027, y la primera declaración anual y fecha límite de entrega de certificados es el 30 de septiembre de 2027, que cubre las importaciones de 2026. No espere hasta septiembre de 2027 para acordarse. Los datos que necesita esa declaración hay que recogerlos ahora.
El camino del almacén pequeño: tres cosas que puede hacer hoy
El manual de las grandes empresas no nos sirve. Ellas tienen equipos de cumplimiento y sistemas de contabilidad de carbono. Nosotros somos tres personas. No podemos jugar a ese juego. Pero un almacén pequeño tiene su propia forma de sobrevivir, y estas tres cosas pueden empezar hoy:
Primero, clasifique las mercancías en grupos. Divida las importaciones de la UE en tres grupos: las seis categorías gravadas, los productos acabados de hierro y acero y aluminio ante la ampliación prevista, y todo lo demás. Vigile de cerca el primer grupo, prepare el segundo, ignore el tercero. Clasificar no necesita software. Basta una tabla.
Segundo, avise a sus clientes con tiempo. Dígales ahora: los costes de los certificados son bajos en 2026, pero a partir de 2027 tendrán que tener el 50%, así que las cotizaciones deben dejar margen para los costes de carbono. No espere a que lleguen las mercancías para hablar de cargos adicionales. Nadie queda bien entonces. Mi enfoque es poner una línea aparte en la cotización: «Coste fronterizo de carbono (liquidado al precio real del certificado; prevalece la posición más reciente en el sitio web de la Comisión Europea)». Diga lo incómodo por adelantado y el negocio en realidad se vuelve más fácil.
Tercero, empiece a recoger los datos. El mecanismo funciona con datos de emisiones, y esos datos vienen de los proveedores. Muchos pequeños importadores ni siquiera han preguntado nunca a sus proveedores por las cifras de emisiones, y descubrirán que no tienen nada que declarar cuando llegue la fecha límite. Pregunte ahora. Anote los proveedores que no pueden proporcionarlo, y cuando cambie de proveedor en la próxima ronda, elija a los que sí puedan. Recoger datos es una tarea casual si se hace temprano y una pesadilla si se hace tarde.
| Cuándo | Qué ocurre | Qué debe hacer un almacén pequeño |
|---|---|---|
| Todo 2026 | Régimen definitivo; solo el 2.5% de las emisiones incorporadas a cubrir | Crear el registro, clasificar los grupos, pedir datos a los proveedores |
| 1 de febrero de 2027 | Certificados a la venta a través de la única plataforma central | Confirmar los arreglos de certificados de los clientes; no comprar en su nombre |
| 30 de septiembre de 2027 | Primera declaración anual y fecha límite de entrega | Conciliar los datos de importación de 2026 con suficiente antelación |
| 1 de enero de 2028 (previsto) | Ampliación a los productos acabados de hierro y acero y aluminio | Incorporar el segundo grupo al registro con antelación |
Una última palabra honesta: con este impuesto, cuanto antes haga las cuentas, más barato sale. Esa ventana del 2.5% en 2026 es tiempo de práctica dejado abierto para los pequeños actores. No espere a que la factura del 50% caiga sobre la mesa en 2027 y se dé cuenta de que ni siquiera construyó el registro. Lo primero mañana: saque la lista de sus clientes importadores de la UE y cuente quién está más cerca de esa línea de 50 toneladas.
Por Xiao Ma, propietario de un pequeño almacén Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.