Si el retorno es difuso, la propuesta muere
"¿En cuánto tiempo se amortiza esto?" — la pregunta inevitable en toda reunión de aprobación de automatización, y la más fácil de estropear. Responde "unos dos años", te piden "enséñame los números", tartamudeas — y el proyecto queda tan muerto como acabado.
El periodo de recuperación en sí es simple: inversión total dividida entre el beneficio neto anual. El diablo está en las partidas: omite las obras civiles y las pérdidas por paradas en los costes, cuenta como "eliminados" a los trabajadores "reasignados" en los beneficios, y tu retorno parecerá el doble de bonito que la realidad — y los sobrecostes y retrasos quemarán la confianza del jefe. Este artículo te da una plantilla de ROI lista para usar: partidas de coste, partidas de beneficio, fórmulas y análisis de sensibilidad, paso a paso hasta una cifra de recuperación que aguante cualquier interrogatorio.
1. Partidas de coste: siete puntos que no debes pasar por alto
La inversión total tiene siete partidas. Los novatos casi siempre se saltan las tres últimas:
| # | Partida de coste | Qué cubre | Lo que suele pasarse por alto |
|---|---|---|---|
| 1 | Hardware de equipos | Robots, transportadores, estanterías | — |
| 2 | Software | Módulos WMS, sistemas de despacho, licencias | Licencias recurrentes |
| 3 | Servicios de implementación | Instalación, puesta en marcha, integración WMS, formación | Días-hombre de integración |
| 4 | Obras civiles | Carga de piso, mejoras eléctricas, red, protección contra incendios | Las mejoras eléctricas cuestan más |
| 5 | Pérdidas por paradas | Capacidad perdida durante la implementación | Se duplican en temporada alta |
| 6 | Repuestos | Primer lote de repuestos, stock de seguridad | — |
| 7 | Operación del primer año | Contrato de mantenimiento, energía, consumibles | La energía suele olvidarse |
Regla práctica: el total real ≈ precio cotizado × 1,2. La cotización cubre las partidas 1–3; las cuatro restantes suelen sumar entre un 15–25%. Pon una línea de "contingencia (10%)" en la plantilla — los jefes la encuentran tranquilizadora, no alarmante.
2. Partidas de beneficio: cuatro tipos de beneficio, sin doble conteo
Los beneficios anuales vienen en cuatro tipos. No los cuentes dos veces:
- Ahorro de mano de obra: puestos eliminados × coste anual total por empleado. Clave: solo cuenta los puestos realmente eliminados — las reasignaciones a otros departamentos están "liberadas", no "ahorradas"; solo cuenta la rotación no repuesta. Modela de forma conservadora al 70% de la plantilla reemplazable.
- Reducción de errores: mejora de la tasa de errores × volumen anual × coste por error. Coste por error = flete de devolución + reenvío + coste de servicio + prorrateo de bajas.
- Incremento de capacidad/ingresos: nueva capacidad de la automatización × margen bruto por unidad. Solo cuenta si la capacidad se convierte realmente en pedidos — la capacidad ociosa no es un beneficio.
- Otros: ahorro de espacio (menos superficie alquilada), reducción de energía (cámaras frigoríficas), menos lesiones, valor de cumplimiento.
Beneficio neto anual = suma de los cuatro − coste operativo anual (mantenimiento + energía + consumibles + licencias de software).
3. Fórmulas clave: recuperación, ROI, VAN
| Métrica | Fórmula | Lectura |
|---|---|---|
| Periodo de recuperación | Inversión total / beneficio neto anual | Años hasta el punto de equilibrio |
| ROI | Beneficio neto anual / inversión total × 100% | Rentabilidad anualizada en % |
| VAN | Beneficios descontados de N años − inversión | > 0 significa viable; para grandes proyectos |
| TIR | Tasa de descuento donde VAN = 0 | Viable si supera el coste de capital |
Los proyectos pequeños y medianos solo necesitan las dos primeras. Ejemplo: $444K invertidos, $278K de beneficio neto anual → recuperación en 1,6 años, ROI del 62,5%. Para proyectos de más de diez millones, añade el VAN con el coste de capital de la empresa (típicamente 8–12%) como tasa de descuento.
4. Diseño de la plantilla: lista para usar
Convierte las partidas de coste y beneficio de arriba en una hoja de cálculo — esa es tu plantilla de ROI:
Hoja 1: Inversión
- Columna A: las siete partidas de coste (equipos, software, implementación, obras civiles, pérdidas por paradas, repuestos, operación del primer año, contingencia del 10%)
- Columna B: importes; Columna C: base/notas; el total al final = inversión total
Hoja 2: Beneficios
- Ahorro de mano de obra: puestos eliminados × coste anual × 70% (factor conservador)
- Reducción de errores: mejora de la tasa de errores × volumen anual × coste por error
- Incremento de capacidad: nueva capacidad × margen por unidad (necesita visto bueno de ventas)
- Otros: espacio/energía/seguridad
- Menos: coste operativo anual → beneficio neto anual
Hoja 3: Resultados
- Recuperación, ROI, VAN calculados automáticamente
- Tabla de sensibilidad (sección siguiente)
Disciplina de la plantilla: cada número lleva una columna de "base" — plantilla de RRHH, tasas de error del WMS, costes unitarios de finanzas. Los números sin base se hacen pedazos en la reunión.
5. Análisis de sensibilidad: respondiendo al "¿y si…?" del jefe
El jefe preguntará: "¿Y si no podemos ahorrar tanta gente?" "¿Y si el equipo llega tarde?" El análisis de sensibilidad prepara las respuestas de antemano:
| Escenario | Beneficio neto anual | Recuperación |
|---|---|---|
| Base | $278K | 1,6 años |
| Pesimista (beneficios −30%) | $195K | 2,3 años |
| Optimista (beneficios +20%) | $333K | 1,3 años |
| Sobrecoste de inversión +20% | $278K sobre $533K | 1,9 años |
Di la conclusión clave en voz alta: "Incluso en el caso pesimista — beneficios al 70% — la recuperación es de 2,3 años, dentro del límite de 3 años." Esa frase vale más que cualquier especificación del equipo.
Caso práctico: cálculo de ROI de un proyecto AGV
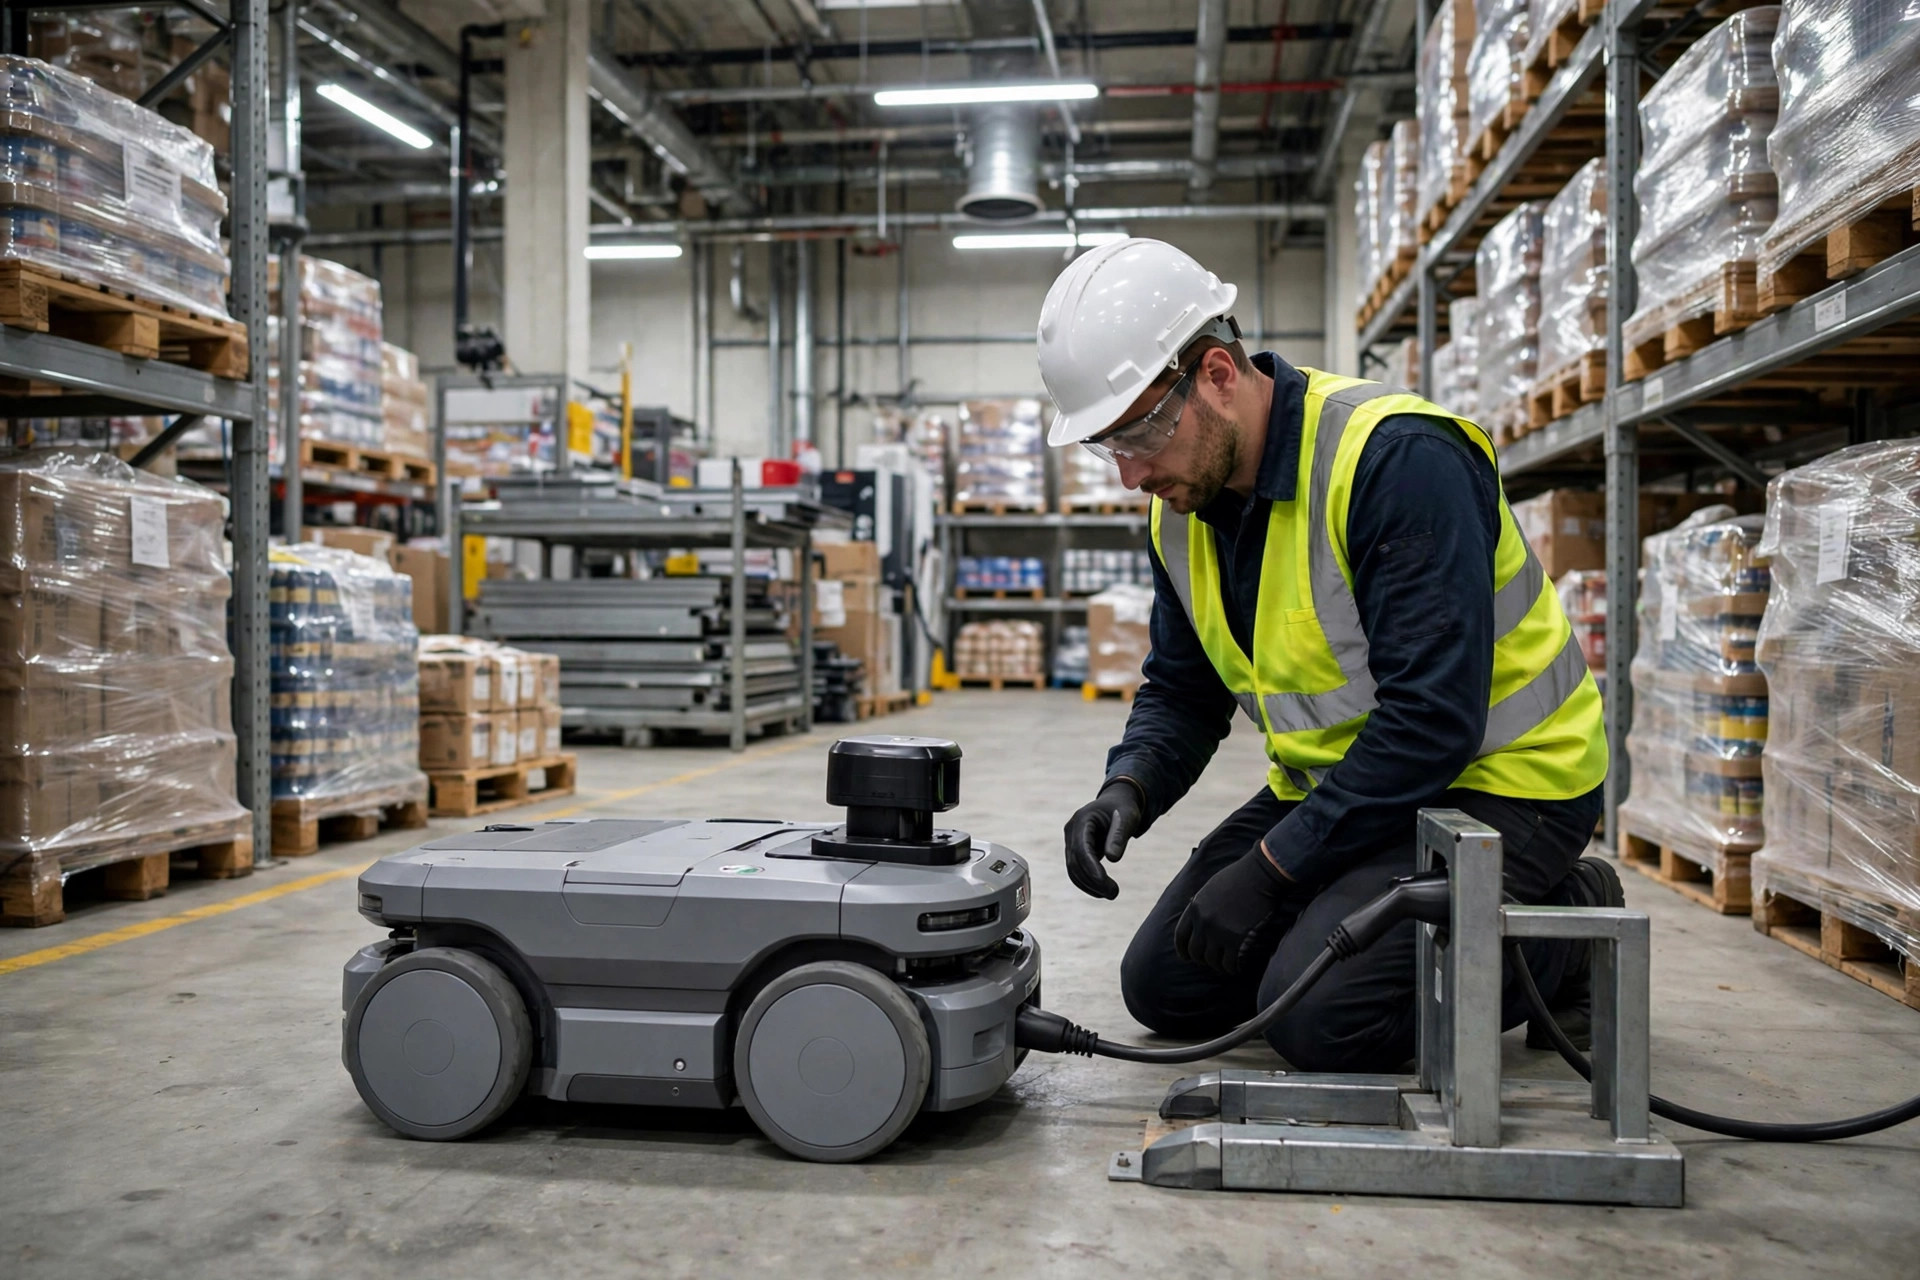
Contexto: un almacén de fabricación 3C que mueve materiales a producción — 8 AGV sustituyendo a 12 operadores de carretilla.
Inversión: hardware AGV $389K + sistema de despacho $35K + implementación $21K + reacondicionamiento de piso/red $25K + mantenimiento del primer año $17K + contingencia del 10% = $535K.
Beneficios anuales: mano de obra 12 × $21K × 70% = $175K; reducción de lesiones/paradas $35K; combustible/mantenimiento de carretillas $42K; total $252K. Menos $49K de operación anual → beneficio neto anual $203K.
Resultado: recuperación = 535 / 203 ≈ 2,6 años, ROI del 38%. Sensibilidad: pesimista (beneficios −30%) → 3,8 años, ligeramente por encima del límite de 3 años — declarado con honestidad en el informe, junto con un plan de reducción de riesgos en dos fases. Aprobado.
Trampas comunes
- Contar reasignaciones como recortes: la inflación más común. Los puestos ahorrados deben significar "puestos eliminados, nunca recontratados" — los traslados internos son reordenación, no ahorro.
- Omitir el coste operativo anual: contratos de mantenimiento, energía, consumibles, licencias de software — decenas de miles al año, sean pocos o muchos. Sáltatelos y la recuperación es ficción.
- Modelar sobre la capacidad pico: 365 días a pleno rendimiento es fantasía; un 70% de utilización es realista. Usa la utilización histórica; los picos de temporada alta son solo referencia.
- Ignorar el coste de capital: en proyectos de más de diez millones, saltarse el VAN es negligencia. El coste de endeudamiento de la empresa (8–12%) es la tasa de corte — una TIR por debajo significa que el proyecto pierde dinero.
Conclusión
La plantilla de ROI son tres hojas: inversión (siete partidas + contingencia del 10%), beneficios (cuatro tipos − operación anual), resultados (recuperación + ROI + sensibilidad). Documenta la base de cada número, recorta los beneficios un 20%, infla la inversión un 20% y mantén la recuperación pesimista dentro de los 3 años — una recuperación calculada así es difícil de desmontar para cualquier jefe. Las plantillas son estáticas; el rigor es lo que las hace funcionar: cuanto más conservadoras las cuentas, más fluido el proyecto.
Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.