点击标签,查看该标签下的文章、视频和新闻
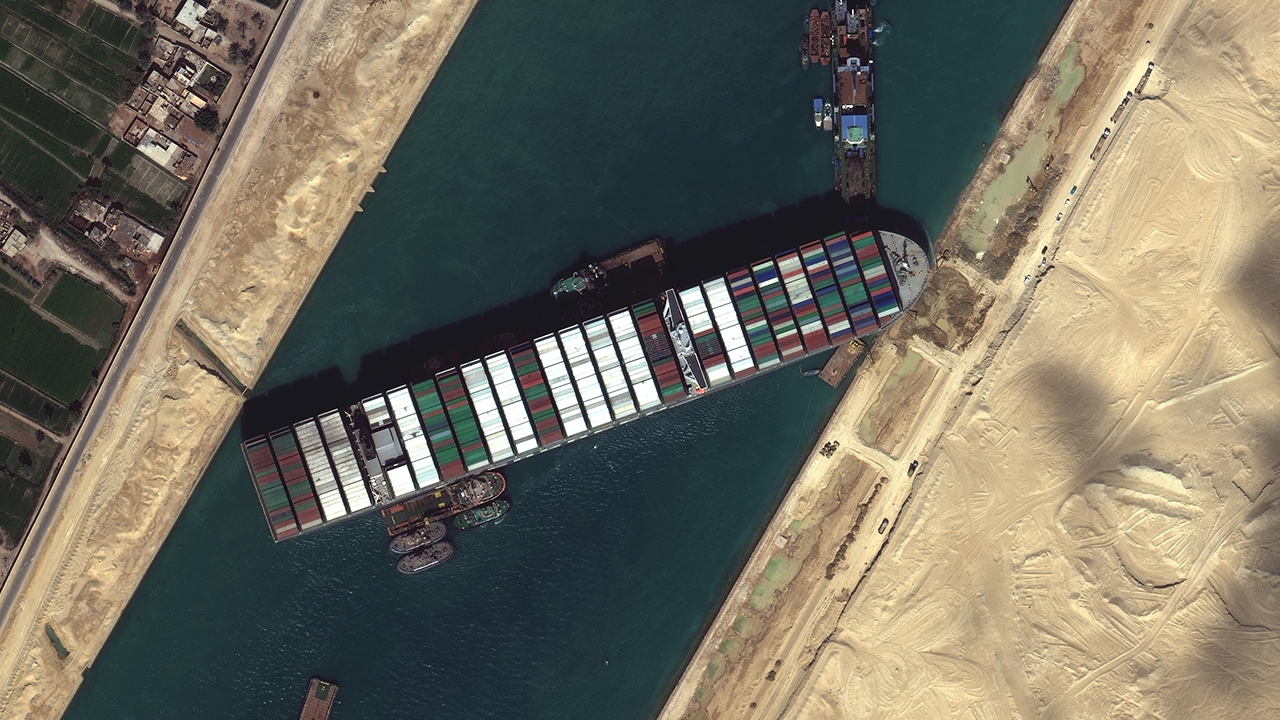
塞得港东港仓储物流的关键,是把苏伊士运河北端的高效率,翻译成仓库能接住的节奏。东港2024年约444万TEU、全球效率排名第3,船快不等于货顺。这篇从一个客户的真实订单讲起,拆解报价、合同与港仓联动的门道。
开罗仓储市场正处转折点:甲级仓租金约10美元,乙级3–5美元,头部平台齐聚苏伊士路。陈博士用三组数字拆解:提前占位占的是什么,什么条件下该观望,先看明白再决定。
苏伊士运河走廊仓储拼的不是离港口多近,而是港口仓、保税区与区域分拨三处成本与合规怎么搭配,谈合同前把这笔账算清才能少交学费。
埃及苏伊士运河走廊仓储选址攻略:选哪个港、清关怎么尽调、签约前五步清单,附两个真实踩坑案例。
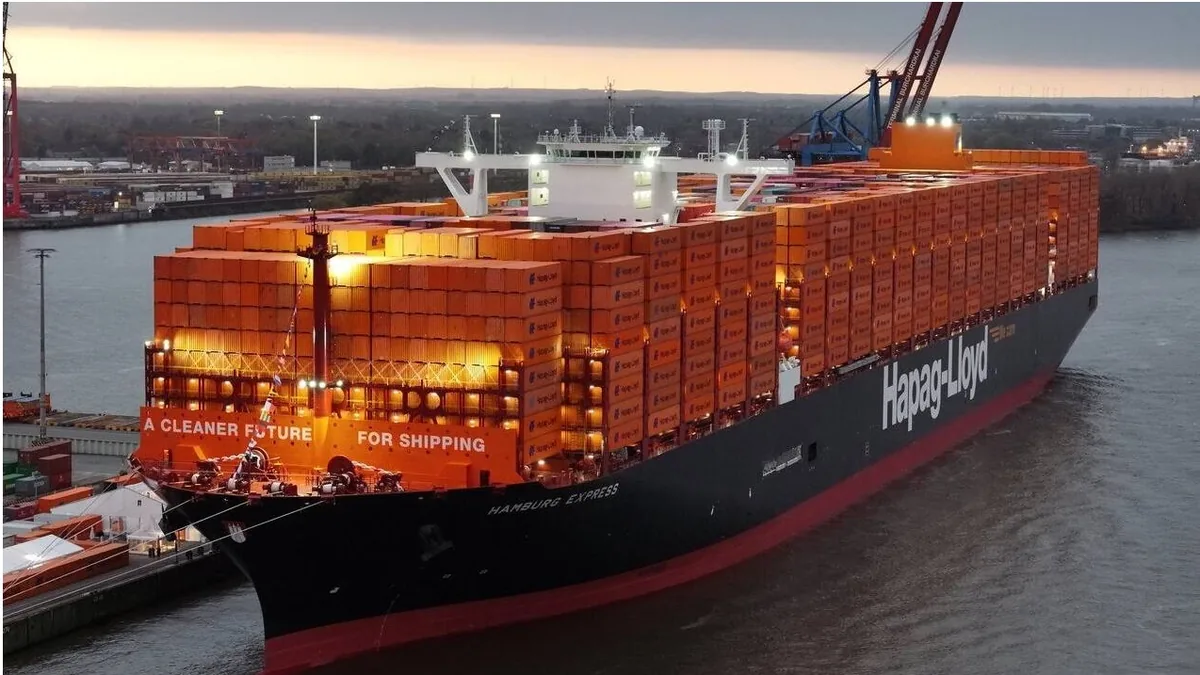
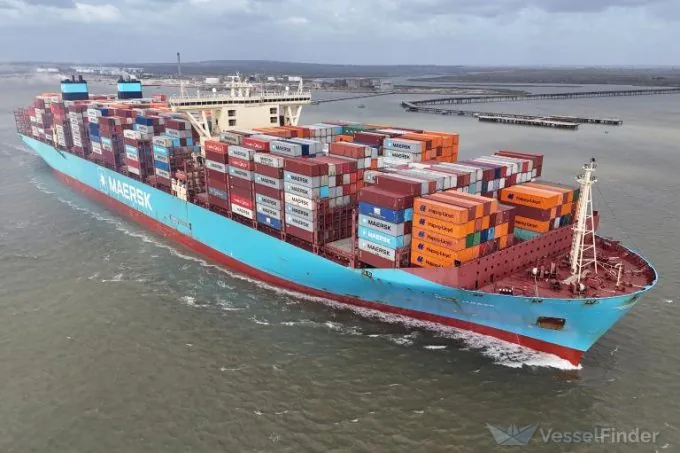
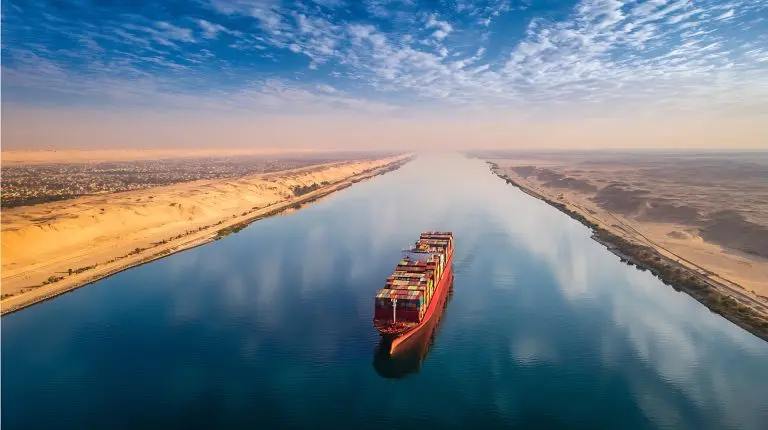
马士基与赫伯罗特宣布,自12月起分阶段将三条Gemini联盟亚欧航线恢复经苏伊士运河通行,结束绕航好望角。航线回归将释放运力、拉低运输成本,但美国货主仍需关注运力与运价波动,红海局势仍是关键变量。
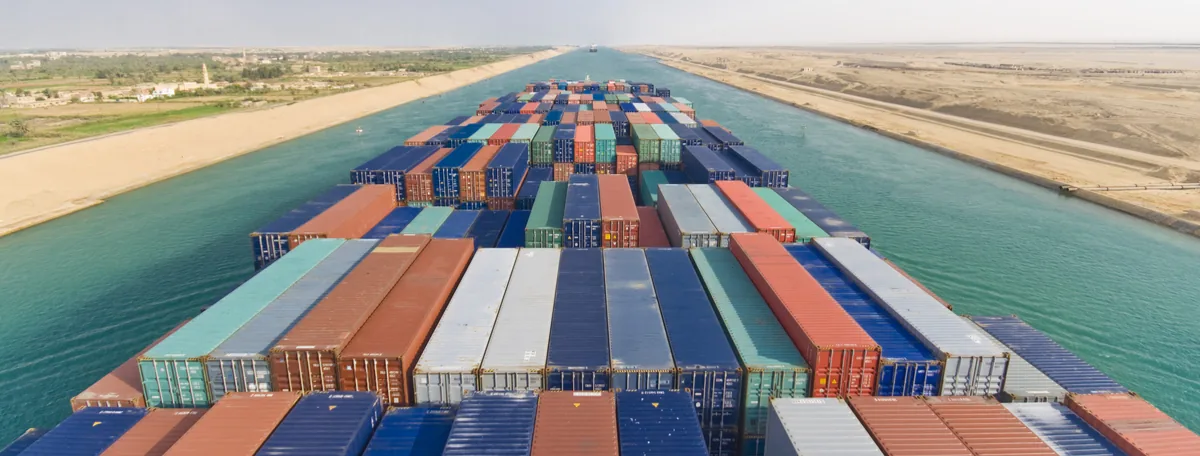
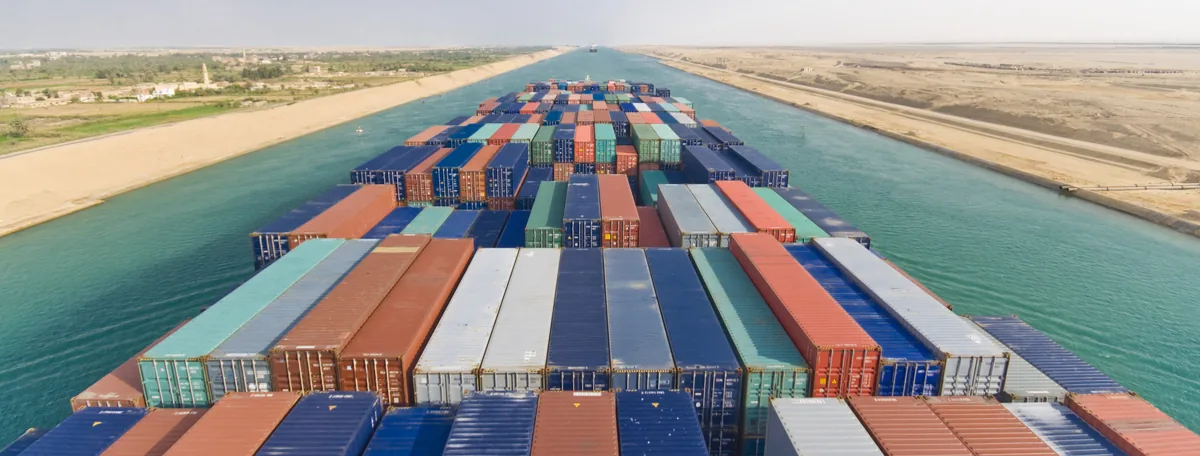
Gemini合作伙伴马士基与赫伯罗特宣布,亚欧航线将于明年1月中旬全面恢复苏伊士运河通行。双方已公布最后三条仍绕行好望角的亚欧北线服务回归红海航路的时间表。苏伊士航线恢复将大幅缩短亚欧航程、缓解运力紧张,托运人需留意船期与运价随之调整。
DHL警告,集装箱航运逐步恢复苏伊士运河航线也难以缓解全球供应链压力:目前仍有超10%的全球集装箱船队、约360万TEU运力困于港口拥堵。约60%的亚欧主干航线计划经苏伊士通行,但船队重新部署与航线重组需6至12个月,船期可靠性仍是2027年的关键挑战。
长荣计划恢复苏伊士运河通行,安排8个远东—欧洲临时航次及个红海航次,首船已于上周末通过运河;阿联酋航运也将开通中国—红海双周航线。时隔近三年,大型船司集中回归苏伊士航线,吉达、苏赫奈、亚喀巴等红海港口面临靠泊压力,拥堵风险上升,货主需关注船期与港口作业变化。
本周《Loadstar》新闻简报盘点三大焦点:全球多港拥堵未解、船公司重返苏伊士运河航线、跨太平洋航线运力持续吃紧,叠加空运舱位紧张。年末旺季将至,托运人需提前锁定舱位、预留缓冲,应对运价与船期波动。
德鲁里集装箱指数本周跌 1%,至每 40 英尺箱 4,389 美元。上海至纽约跌 3% 至 9,303 美元,上海至鹿特丹跌 2% 至 3,615 美元,主因是中国港口拥堵缓解、需求回落。德鲁里预计跨太平洋运价下周走低;船公司虽推 11 月中旬 FAK 涨价,但苏伊士复航释放运力,涨价能否落地存疑。
MSC与以星(Zim)宣布,其联营的亚洲—美东航线将从绕行好望角改回穿越苏伊士运河。这是远东航线逐步重返苏伊士通道的最新一步:航程缩短、船期更可靠,同时释放出被绕行吸走的运力。对货主而言,美东线舱位供给将回升、运价面临下行压力;但绕行格局能否全面逆转,仍要看红海安全形势是否持续改善。
Alphaliner 对十大船公司近一个月的航线调查显示,亚欧之间部署的运力中约 63% 已恢复经红海—苏伊士运河通行,结束了长达三年的绕航好望角。亚欧地中海航线 70% 的运力已回归红海,亚欧之间经苏伊士的集装箱运力已达 550 万 TEU。不过复航仍有保留:多家船司去程走红海、回程仍绕好望角对冲风险。对货主而言,航程缩短意味着运价下行压力与船期可靠性回升,但红海局势仍是最大变量。
BIMCO援引Clarksons数据:10月前两周,每周经苏伊士运河的集装箱运力平均75.3万TEU,达2023年同期145.7万TEU的51.7%——自2023年底胡塞武装袭击红海船只以来首次突破五成。自7月6日双子星联盟宣布亚地航线回归运河,至今16条航线恢复正常绕行。BIMCO估计改道好望角曾推高全球集装箱船需求约10%,该增量正在快速消退,但亚洲港口拥堵加剧,净效应尚待观察。
越来越多集装箱航线改走更短的苏伊士运河,与仍绕行非洲南端好望角的船舶在北欧枢纽港时间上撞期,港口担心出现到港扎堆、拥堵加剧。货主与货代需提前关注船期波动与港口拥堵风险。
集装箱班轮公司加速重返苏伊士运河,超出德鲁里预测。但其测算显示,2.4万TEU大船走苏伊士比绕好望角每航次仅省100万美元,计入战争险保费后优势反转。船公司看中的是时间价值:绕航每程多出一周以上,缩短航程可提高船舶周转与船期可靠性。德鲁里:明年7—8月起分阶段恢复,2027年2月达改道前80%水平。
Linerlytica 指出,TEU-海里需求增速自 1 月以来首次转负,叠加黄金周停航、新船交付和更多船舶重返苏伊士运河,运力压力陡增。分析认为,苏伊士复航是承运人扭转现货运价三个月连跌的最大威胁;美国进口商短期或享更低运价,但需警惕船期波动。
新文章发布时,第一时间发到你的邮箱。