如果只看 2027 年仓库技术预算这一个指标,结论其实不难下:钱还在往里流,而且流向正在发生变化。真正值得讨论的不是涨还是跌,而是这笔钱的投向逻辑——CIO 们不再为什么技术酷而买单,而是为三个非常具体的压力买单。
三个信号:仓库技术预算为什么还在涨
第一个信号来自财报季。据公开报道,多家物流科技与自动化厂商在近几个季度的电话会上反复提到,存量客户的扩仓和复购订单在增加,而不是一次性大单。这意味着技术支出正在从"项目制"转向"持续投入制"——预算的性质变了。
第二个信号来自展会现场。过去两年,行业展会上最热闹的不再是整套全自动化仓的沙盘,而是针对存量仓库的改造方案:怎么在不停产的情况下加 AMR,怎么给旧货架加装传感。卖改造方案的展位人气,本身就是一种投票。
第三个信号是多家行业报告的口径:多数受访企业表示,未来一到两年计划维持或增加仓库技术投入,缩减的只是少数。这个口径各家报告措辞不同,但方向一致。
三个信号拼在一起,指向同一个判断:2027 年的仓库技术预算,整体是扩张的,但扩张的方式变谨慎了。
预算扩张背后的三股力量
先讲归因,因为归因决定了钱会流向哪里。
第一股力量是人力。仓储一线的人力成本过去几年持续走高,据公开报道,美国多个主要物流枢纽的仓库时薪已经到了让很多 CIO 坐不住的水平。更麻烦的是招不到人、留不住人——人力问题从成本问题变成了确定性问题。技术投入在这里扮演的角色,是对冲不确定性,而不是单纯省钱。
第二股力量是关税与供应链韧性。过去一年贸易政策的反复,让很多企业的库存策略从"极致精益"摆回"适度冗余"。库存一多,对仓储精细化管理的要求就上来了:货在哪、还有多少、先进先出做没做到,这些原来靠人盯的环节,现在必须靠系统。这笔钱,是为韧性买的保险。
第三股力量是技术成熟度拐点。AI 调度、视觉识别这些技术,五年前是 PPT 概念,三年前是试点项目,到 2027 年前后,一批早期采用者的规模化案例已经跑出来了。当一项技术的失败案例比成功案例还难找的时候,CIO 的决策心理就变了:从"要不要试"变成"再不试就落后了"。
2027 仓库技术预算的三个投向
归因清楚了,投向就清楚了。根据目前的公开信息和行业讨论,2027 年仓库技术预算大概率集中在三个方向。下面把每个方向拆开讲:具体投什么、为什么偏偏是 2027 这个时间点、每个方向最大的风险在哪。
AI 调度与预测:买的不再是单点功能
先说具体投什么。人力排班算法、库位动态优化、波次释放、补货预测——这些原来靠主管经验拍脑袋的环节,正在被算法接管。值得注意的是,企业买的不再是单点 AI 功能,而是"调度大脑":一个能同时看订单、人力、设备状态做全局优化的系统。单点工具便宜,但解决不了协同问题,这是 CIO 们愿意为平台级方案付钱的原因。
为什么是现在?时间线很清楚:2023-2024 年是头部企业的试点期,2025-2026 年是验证期,一批早期采用者的规模化案例在 2026 年前后陆续跑出来。等到 2027 年,跟进者的决策心理已经变了——问题不再是"AI 调度行不行",而是"同行都上了,我什么时候上"。技术成熟度曲线的这个位置,历来是预算放量的起点。
这个方向最大的风险,是数据。根据公开报道里披露的几个项目复盘,AI 调度项目翻车,十有八九不是算法不行,而是喂给算法的数据不行:库位主数据里有大量"幽灵库位",库存准确率本身就没达标,算法在这种基础上越"智能",错得越离谱。一家零售商的区域配送中心 2024 年上线 AI 波次释放,系统把原来靠主管经验排的波次改成按订单结构动态切分,方向完全正确——但上线头两个月,因为主数据长期没人治理,算法推荐的拣选路径反而绕远,最后是先花了三个月做主数据治理,效果才出来。这个案例说明的逻辑链很完整:AI 调度是预算增量最大的一块,但它的回报,取决于最不性感的那块投入。
自动化补短板:只改最堵的那个环节
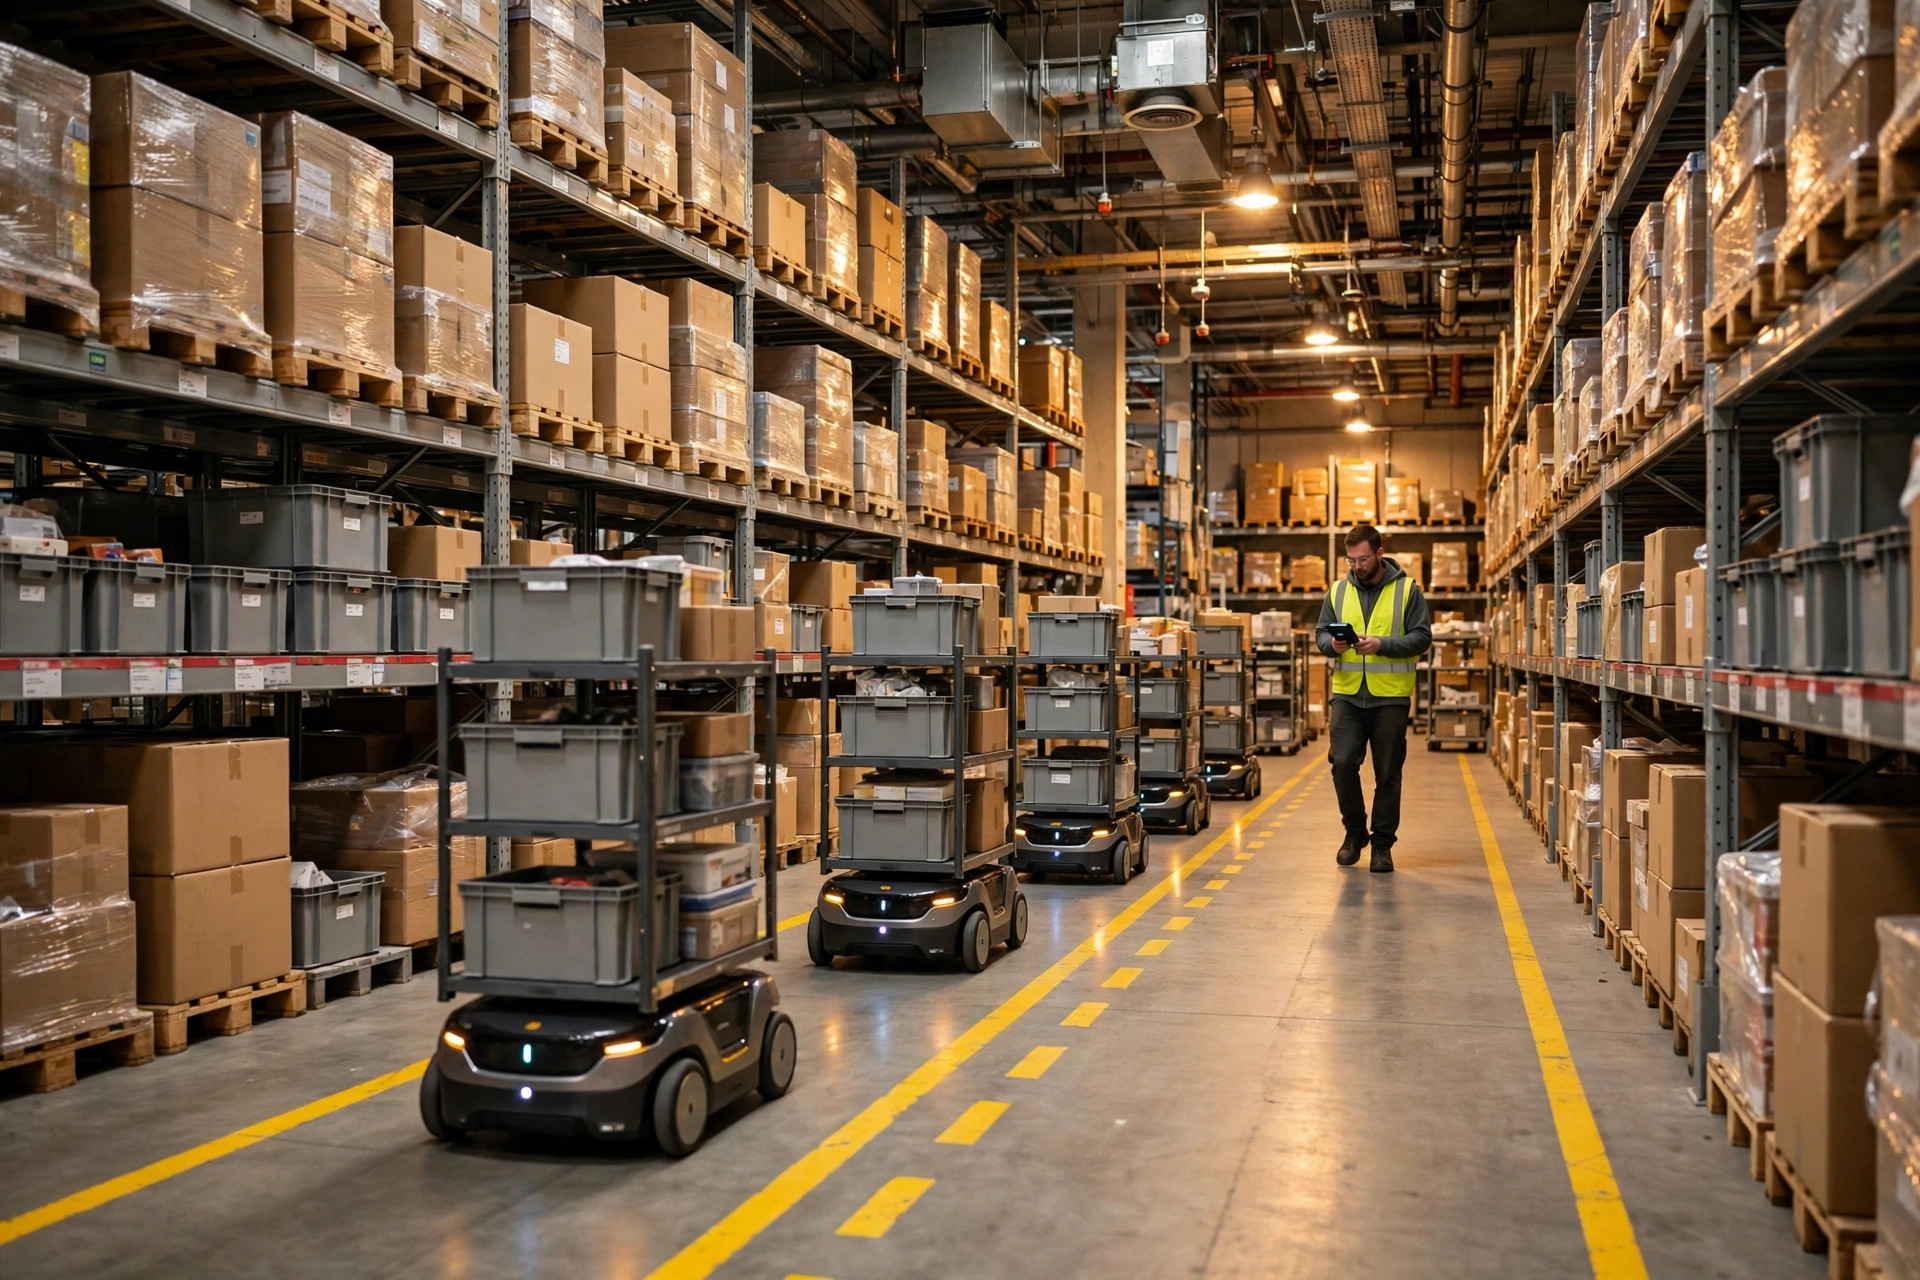
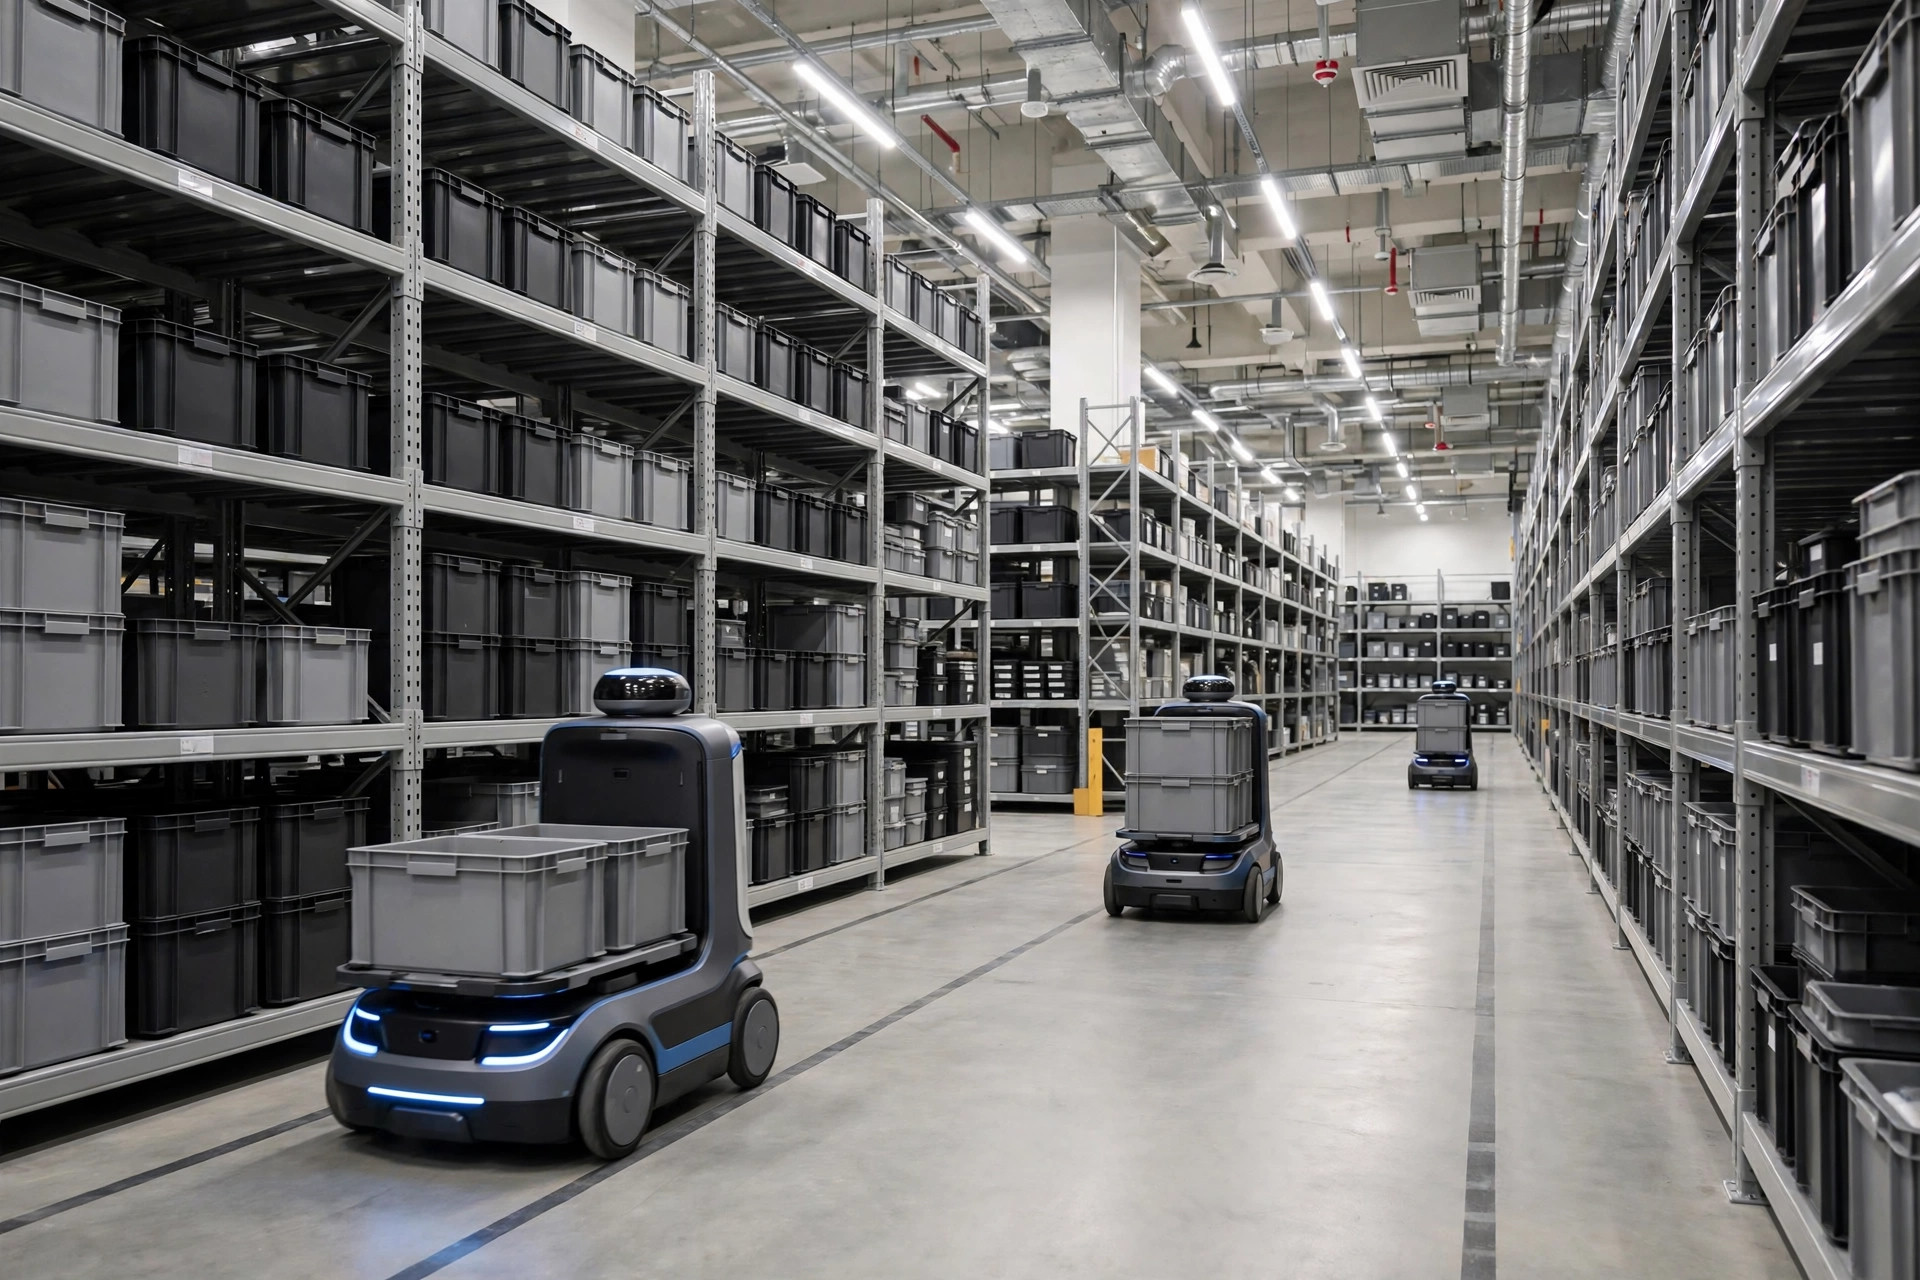
注意,不是新建全自动化仓,而是给存量仓库"打补丁"。具体投什么:最堵的环节加几台 AMR 做点对点搬运,最累的环节加一套自动分拣或货到人工作站,旧货架加装传感和视觉检测——都是"哪里痛打哪里"的打法。据公开报道,2025 年美国中西部一家服务快消品的 3PL,就是在旺季前只给"拣选到打包"这一段加了十几台 AMR,把人力缺口最大的环节顶住,旺季平稳度过。这种打法在 2027 年的预算里会越来越多。
为什么是现在?因为 ROI 的算账方式成熟了。新建全自动仓的资本开支太重、回报周期不可预测,董事会越来越难批;但改造一个瓶颈环节,投入产出算得清清楚楚,回报周期可预测。同时 AMR 的标准化程度这几年明显提高,部署周期从按年计缩短到按月计,单环节改造的门槛降下来了。两边一挤,"精准打击"就成了理性选择。
这个方向最大的风险,是局部最优。改了瓶颈 A,瓶颈转移到瓶颈 B——分拣快了,打包跟不上;搬运自动化了,异常处理的人手反而更紧张。更隐蔽的风险是设备孤岛:不同年份、不同厂商的设备各说各话,AMR 和分拣线之间没有统一的调度,自动化程度越高,协同成本越高。所以 2027 年的自动化预算,主题是精准打击,不是全面开花——而精准打击成立的前提,是先看清整条链路的瓶颈到底在哪。
数据基建:最不起眼,但预算占比涨得最快
具体投什么:主数据治理(SKU 主数据、库位主数据、批次效期主数据)、WMS 与 ERP、TMS 之间的集成中间件、实时可视化和事件流平台。很多企业 2027 年的预算里,第一次出现了专门的数据治理条目——这在五年前是不可想象的,数据治理从来都是"重要但不紧急",在预算会议上第一个被砍。
为什么是现在?因为前两个方向都在倒逼。AI 调度要干净的数据,自动化设备之间要协同,都绕不开地基。另外一个推力来自合规:食品、药品、出口管制这些品类,对批次可追溯性的要求越来越严,审计一来,数据拿不出来就是真金白银的罚款。地基问题从"技术洁癖"变成了"合规刚需",预算地位自然上升。
这个方向最大的风险,是见效慢。数据治理的回报周期以年计,在季度的预算复盘会上永远讲不出漂亮数字,所以它永远是预算会议上最先被质疑的那一项。更麻烦的是,数据治理本质上是组织问题,不是技术问题——跨部门的数据标准扯皮,比任何技术选型都耗时。我的判断是,2027 年会有不少企业的数据基建预算"雷声大雨点小":立了项,买了工具,但治理的组织配套没跟上,最后钱花了,数据还是脏的。
三者的关系值得玩味:数据基建是地基,自动化是四肢,AI 调度是大脑。顺序不能反——但现实中,大多数企业的投入顺序恰恰是反的,先买大脑,再发现地基没打好。这也是 2027 年很多 AI 项目烂尾风险最高的地方。
一个示意性的预算分配框架(仅为讨论框架,非调研数据):
| 投向 | 在增量预算中的大致位置 | 决策关键点 |
|---|---|---|
| AI 调度与预测 | 增量中的大头 | 先解决数据质量,否则算法越"智能"错得越离谱 |
| 自动化补短板 | 稳定占比 | 只改瓶颈环节,不追求全仓自动化 |
| 数据基建 | 占比上升最快 | 主数据治理优先于可视化大屏 |
中小仓库和大企业,花的不是同一种预算
同样的三个方向,两类企业的投法和节奏完全不同。多家行业报告的口径都提到,大型企业与中小企业在技术投入上的分化正在拉大,2027 年这个分化会更明显。
大企业的节奏是"规划—试点—推广"。AI 调度先选一到两个旗舰仓做验证,跑顺了再复制到全网;自动化做整层、整区的改造,有专门的工程团队跟;数据基建有专职的数据团队,主数据治理是持续性工作。预算按年度资本支出走,决策链长,但一旦立项,投入是连续的。大企业的风险恰恰也在决策链:试点很容易变成"永远试点",2025 年立的项,2027 年还在"评估推广方案"。
中小仓库完全是另一个逻辑:预算薄,决策快,为下个旺季买单。AI 调度不会自建平台,而是用 SaaS 化的轻量模块——按月付费的排班工具、预测补货插件,不好用下个月就停;自动化只做"救命式"改造,哪个环节招不到人、哪个环节旺季一定爆,就改哪个,不追求体系化;数据基建基本不单独立项,靠 WMS 厂商自带的功能加 Excel 顶着。节奏上,旺季前三个月集中投,淡季几乎不投钱。
分化背后是同一个约束:都不碰"推倒重来"。大企业是为未来三年买单,中小仓库是为下个旺季买单,时间跨度不同,投法自然不同。但有一个共同的风险值得两类企业都警惕:SaaS 化和模块化让试错变便宜了,也让"浅尝辄止"变多了——买了三个 AI 小工具,每个都只用了一半功能,最后账算下来,还不如当初认真做好一个。
钱投下去,ROI 还是个未解之谜
说到这里,必须讲一个反常识的观察:在仓库技术上投钱最多的企业,往往是最说不清楚 ROI 的企业。
原因不难理解。省了多少人工,好算;但避免了多少次断货、订单履约时效快了多少带来的复购、系统上线后错误率下降省下的客服成本——这些收益的归因永远扯不清。更微妙的是,技术投入最大的价值可能是"没发生的事":那次本该爆仓的促销季,因为系统提前预警而平稳度过。这种价值,财务模型里没有位置。
所以 2027 年的预算会议上,CIO 们会面临一个两难:董事会要看到 ROI 数字,而最有价值的技术投入恰恰最难量化。我的判断是,未来两年会出现一批新的衡量框架——不再纠结于单项目的投资回报,而是看"技术就绪度"这类综合指标:系统覆盖了多少环节、数据延迟是多少、异常响应的平均时长。这些指标不完美,但比硬凑 ROI 诚实。
最后留一个开放式的问题:如果 2027 年你的仓库技术预算只能投一个方向,你会选大脑、四肢,还是地基?不同的答案,暴露的是不同的焦虑——怕落后、怕爆仓,还是怕地基不牢。想清楚自己在怕什么,预算自然就知道往哪放了。
作者:陈博士|供应链研究员