先算一笔账。我们仓去年出库 38 万单,胶带、缠绕膜、标签、气泡膜这几样耗材,全年花了 41 万多。分到每单,不到 1.1 元。听着不多,对吧?可这 41 万里,至少有 6 万是白花的——胶带缠多了、膜绕厚了、规格用错了,一点点漏出去,年底一算,够多雇一个打包工。
这笔钱就是这样:单笔看不见,年底吓一跳。这篇不讲大道理,只把这笔账拆开,看看钱到底花在哪了,再说三处能把钱省回来的杠杆。
胶带和缠绕膜,一年到底多少钱
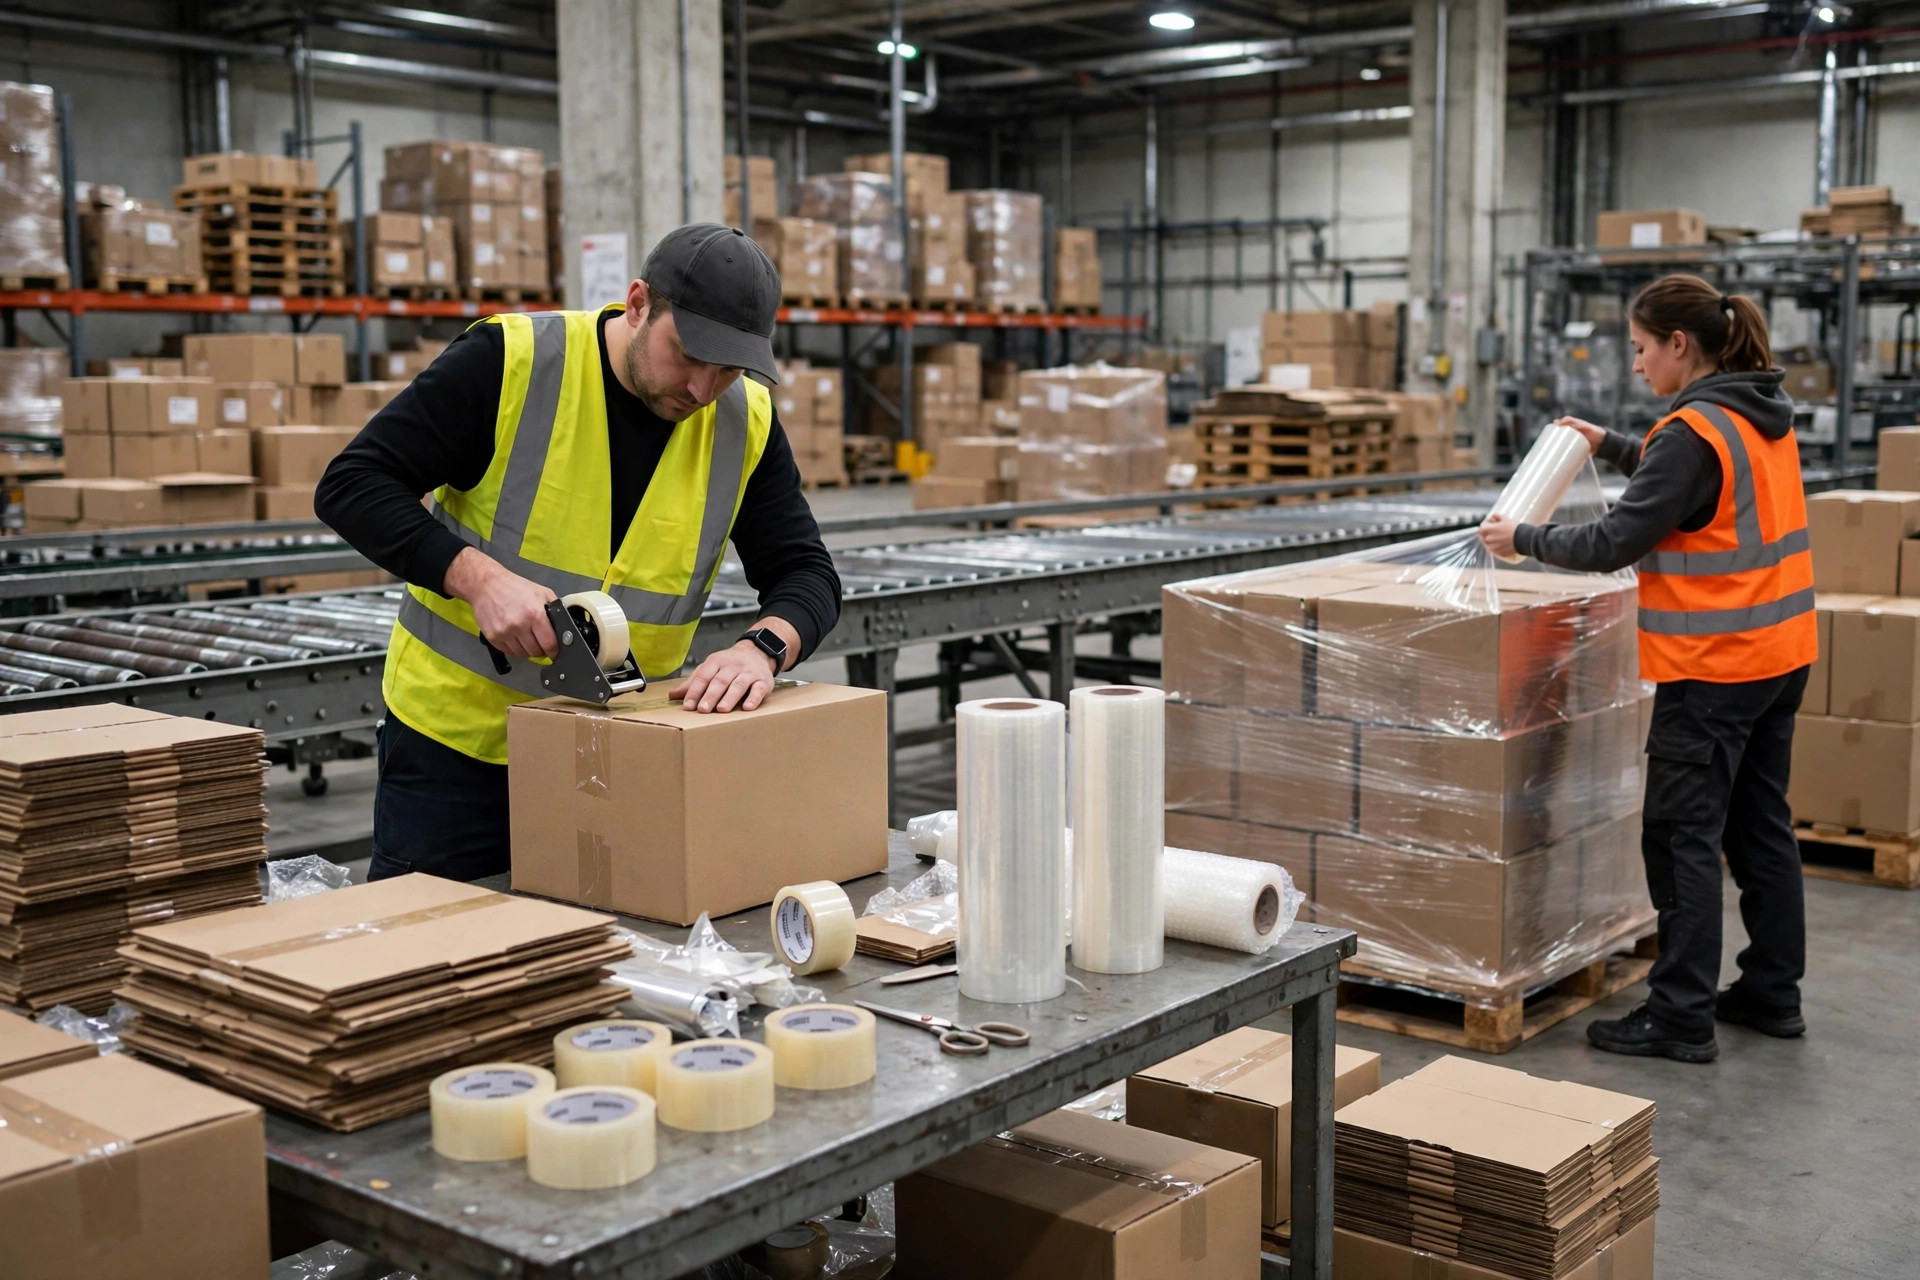
我们仓的账是这么拆的。胶带一年 9.2 万,缠绕膜 17.6 万,标签 8.4 万,气泡膜和其他填充物 5.9 万。缠绕膜是大头,占了四成多。为什么?一托盘货平均绕 18 圈膜,有的班组图省事绕到 25 圈,觉得绕厚了结实。结实是结实了,膜也多用了四成。
胶带的问题在另一个方向:宽度和箱型不匹配。我们仓一度全仓只用一种 72 毫米宽的胶带,不管大箱小箱,一律三道封。小箱用 72 毫米就是浪费,胶带一半粘在空气里。后来改成两种宽度——大箱 72 毫米,小箱 48 毫米,胶带用量当月就降了一成多。
| 耗材 | 全年花费 | 占耗材总成本 | 主要浪费点 |
|---|---|---|---|
| 缠绕膜 | 17.6 万 | 约 43% | 圈数过多、预拉伸没用足 |
| 胶带 | 9.2 万 | 约 22% | 宽度与箱型不匹配、封箱道数随意 |
| 标签 | 8.4 万 | 约 20% | 打印废张、贴错重打 |
| 气泡膜及填充物 | 5.9 万 | 约 14% | 易碎品一律加厚,不管实际需要 |
这张表是我们仓的实测数,别家仓的比例会不一样,但结构大同小异:缠绕膜和胶带这两样,往往占耗材成本的六成以上。想省钱,先盯这两样,别在标签纸那点小钱上较劲。算账的规矩就是先啃大头,小头顺带。
耗材成本拆开看:单耗 × 单量
这笔账的公式就一行:单耗乘以单量。单量是业务给的,省不下来;能动的手脚全在单耗上。单耗又分两块:一是每单的用量,二是每单位的采购价。采购价要看供应商最新报价,以供应商最新报价为准,这里不报具体市价;用量这块,完全是自己说了算。
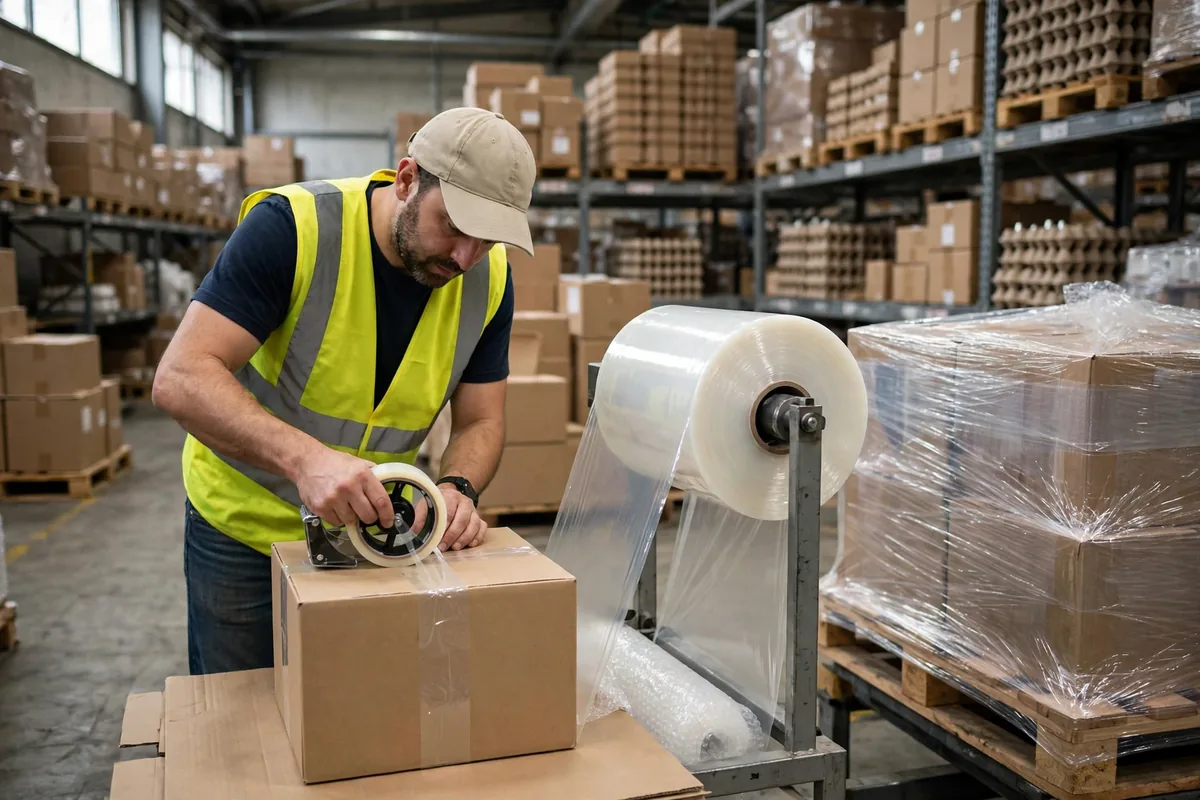
先说缠绕膜。预拉伸率是关键。手工缠膜基本拉不开,预拉伸率不到一倍,膜用得最多;半自动缠绕机能把膜拉到两倍以上,同样一托盘货,用膜量能省下三成左右。我们仓 2024 年换了两台半自动缠绕机,单台花了不到两万,缠绕膜月用量从 1.5 万降到 1 万出头,七个月就把机器钱省回来了。这笔账我算过三遍,数字没水分。
再说胶带。封箱道数要定标准:小箱两道、大箱三道,写进作业指导书,贴在打包台上。以前没标准的时候,全凭手感,有的兄弟封四道,图个心安。心安的代价是胶带用量多两成。标准定下来之后,班组长每周抽查一次封箱质量,破损率没上升,胶带用量稳稳降下来了。
标签的浪费藏在打印环节。标签打错、贴歪、打印机卡纸,一天下来废张不少。我们改了两个小地方:一是面单模板固定下来,不许各班组自己改格式;二是打印机每天开工前清洁一次滚轴,卡纸率下来了,废张跟着下来了。这两处一个月能省下一千多张标签,小钱,但架不住天天漏。
气泡膜的浪费最容易被忽略。易碎品加厚没错,可我们仓一度不管什么货,只要客户备注了"易碎",一律包两层气泡膜。后来按商品分了三档:玻璃陶瓷类包两层,小家电包一层,普通日用品只在边角垫一下。分档之后,气泡膜月用量降了两成,破损投诉没多一单。包装防护这件事,够用就行,过度包装省不下钱,只省下了心安。
还有一处容易漏的:每月耗材对账。领料单和实际用量每月对一次,哪个班组用量突然上浮,先别急着下结论,去现场看一眼——多半是换了新人、换了箱型,或者某批膜质量不对。数字一波动就去现场,三个月下来,耗材成本的异常基本都能当天找到原因。
三处省钱的杠杆,都在现场不在采购
讲到这里,有个反常识的判断:耗材省钱最大的杠杆不在采购谈价,在现场用量。采购谈下来 5 个点,顶不上现场少绕三圈膜。很多仓一提降耗材成本就去压供应商价格,压狠了供应商换薄料,膜一拉就断,现场反而多绕两圈,总成本更高。这钱花得冤。
三处杠杆,按见效快慢排:第一,耗材定额到班组。每个班组每月领多少膜、多少胶带,按单量核定,超了要说明原因。定额不是为了罚谁,是让浪费看得见。定额的数怎么定?按过去三个月各班组的单量和用量取平均,再打九折当目标——目标要踮脚够得着,定得太低没人当真。定额上线的头一个月,我们仓缠绕膜用量就降了一成半——不是大家偷工减料,是以前随手多绕的那几圈没了。
第二,规格与箱型匹配。箱型收敛到三四种,胶带宽度、气泡袋尺寸跟着箱型走,现场不用现想。箱型越多,耗材规格越碎,浪费的口子越多。
第三,设备替代手工。半自动缠绕机、自动封箱机,算的是总账:设备折旧摊到每单才几分钱,省下的膜和胶带每单几毛钱,账很好算。别只盯着设备采购价看,要看它一年能帮你省多少耗材。
这三处杠杆加起来,我们仓耗材成本从每单 1.1 元降到了 0.9 元上下。38 万单的量,一年就是小 8 万。省下来的钱,年底能换成两台缠绕机、一次全员培训,或者直接进利润——反正不会再从胶带卷上漏出去。耗材这笔账,算清楚了,利润就多一块。
这笔账算完,结论就一句话:耗材成本不是采购的事,是现场管理的事。明天开工,先去打包台站半小时,数一数一托盘货到底绕了几圈膜、一个箱子封了几道胶带——数完你就知道,钱漏在哪了。
作者:老周|财务出身,专做物流成本分析