当人们讨论 AI 替代仓库岗位时,现场正在发生的事往往和直觉相反。2025 年 7 月,DHL 宣布在英国追加 5.5 亿英镑投资、再部署 1000 多台机器人;而几乎同时,亚马逊仓库里的机器人总数已经超过 75 万台。这两个数字摆在一起,提出了一个非常具体的问题:到 2028 年,仓库里到底哪类工作先消失,哪类工作还在,谁的岗位只是换了个名字?
先看数据:AI 替代仓库岗位的规模到底有多大
根据世界经济论坛《2025 年未来就业报告》,到 2030 年,自动化与数字化转型将使全球约 9200 万个岗位消失,同时创造约 1.7 亿个新岗位,净增约 7800 万个。这项调查覆盖 1000 多家雇主、1400 万名员工、55 个经济体。值得注意的是,报告把"AI 与信息处理技术"单独拎了出来:仅这一项,到 2030 年预计替代约 900 万个岗位、创造约 1100 万个——替代与创造几乎同时发生,但落在完全不同的人身上。同一份报告还指出,全球 41% 的雇主计划在 AI 能够自动化任务的环节缩减人力。
麦肯锡全球研究院 2025 年 11 月发布的《Agents, Robots and Us》则把镜头拉近到美国本土:技术上,当前已有技术理论上可以自动化 57% 的美国工作时长;但该报告同时给出一条时间线判断——约 1100 万美国工人(约占劳动力的 7%)可能需要在 2035 年前转换职业,区间在 600 万到 1600 万之间。更值得玩味的是结构:超过 75% 需要转岗的人集中在三个领域——行政支持、零售销售、运输与物流;低收入工人的转岗概率是高收入者的近 8 倍。高盛 2026 年 4 月的测算则给出了当下速度:美国每月约有 1.6 万个净岗位被 AI 替代(约 2.5 万个被消除、9000 个新增)。
把这几组数据放在一起,一个轮廓已经清晰:AI 对仓库就业的影响不是"会不会来",而是"按什么顺序来"。而顺序,恰恰是可以被推导的。
岗位替代顺序矩阵:三把尺子量出谁先谁后
根据上述报告的逻辑,结合仓库现场的任务结构,可以用三个维度判断一个岗位的替代优先级:任务重复度、异常处理占比、感知与运动复杂度。重复度越高、异常越少、对非结构化环境的感知要求越低,被替代得越早。下表是按这个框架给出的 2026 到 2028 年的替代顺序判断。
| 岗位 | 任务重复度 | 异常处理占比 | 感知运动复杂度 | 替代窗口 |
|---|---|---|---|---|
| 单证录入、票据审核 | 极高 | 低 | 低 | 2026 年前后已开始 |
| 排班、调度文员 | 高 | 中 | 低 | 2026–2027 |
| 卸货、托盘搬运 | 高 | 低 | 中 | 2027 年起加速 |
| 补货、上架 | 高 | 低 | 中低 | 2027 年起加速 |
| 结构化拣选(标准件) | 中高 | 中 | 中 | 2027–2028 部分替代 |
| 退货检验、异常处理 | 低 | 高 | 高 | 2028 年之后仍以人为主 |
| 设备维修、机器人车队管理 | 低 | 高 | 高 | 新增岗位 |
这个矩阵的逻辑链很直白:替代技术分两条腿走路,一条是 AI 智能体(替代认知劳动),一条是机器人(替代体力劳动)。而两条腿的成本曲线完全不同——这就决定了顺序。
反常识:先消失的不是拣选员,而是坐在办公室的仓库人
多数人直觉认为,AI 先替代的是推着小车满场跑的拣选员。但根据成本结构,顺序恰恰相反:部署一个 AI 智能体处理单证、排班、对账的成本,远低于部署一台能在非结构化环境里可靠抓取异形件的机器人。前者是软件,后者是硬件加算法加现场调试,中间隔着至少一个数量级的投入和数年的成熟度爬坡。
这意味着,2026 年到 2027 年最先感受到冲击的,是仓库里"坐办公室的人":每天处理入库单、核对差异、排班、回复邮件的文员和调度员。麦肯锡的数据也佐证了这一点——最容易被替代的 40% 岗位集中在起草、信息处理和常规推理类任务,而这正是 AI 智能体已经擅长的领域。体力环节里,最先被拿下的是环境最确定的部分:DHL 在英国部署的波士顿动力 Stretch 卸货机器人,每小时可处理 700 个箱子——卸货区是仓库里环境最标准、异常最少的角落之一,所以它先被自动化,完全符合矩阵的逻辑。
两个已经发生的现场
第一个现场在美国路易斯安那州什里夫波特。亚马逊 2024 年 9 月投用的这座 310 万平方英尺配送中心,机器人设备数量是老一代仓库的 10 倍,公司预计履约成本因此降低 25%。值得注意的细节是人员结构的变化:亚马逊同时表示,机器人部署催生了约 700 个此前不存在的技师类岗位类别——Sequoia 库存处理系统、Vulcan 触觉机械臂这类设备,需要人来维护、调参和处理异常。岗位没有简单消失,而是发生了置换:重复性操作减少,设备相关技能需求上升。
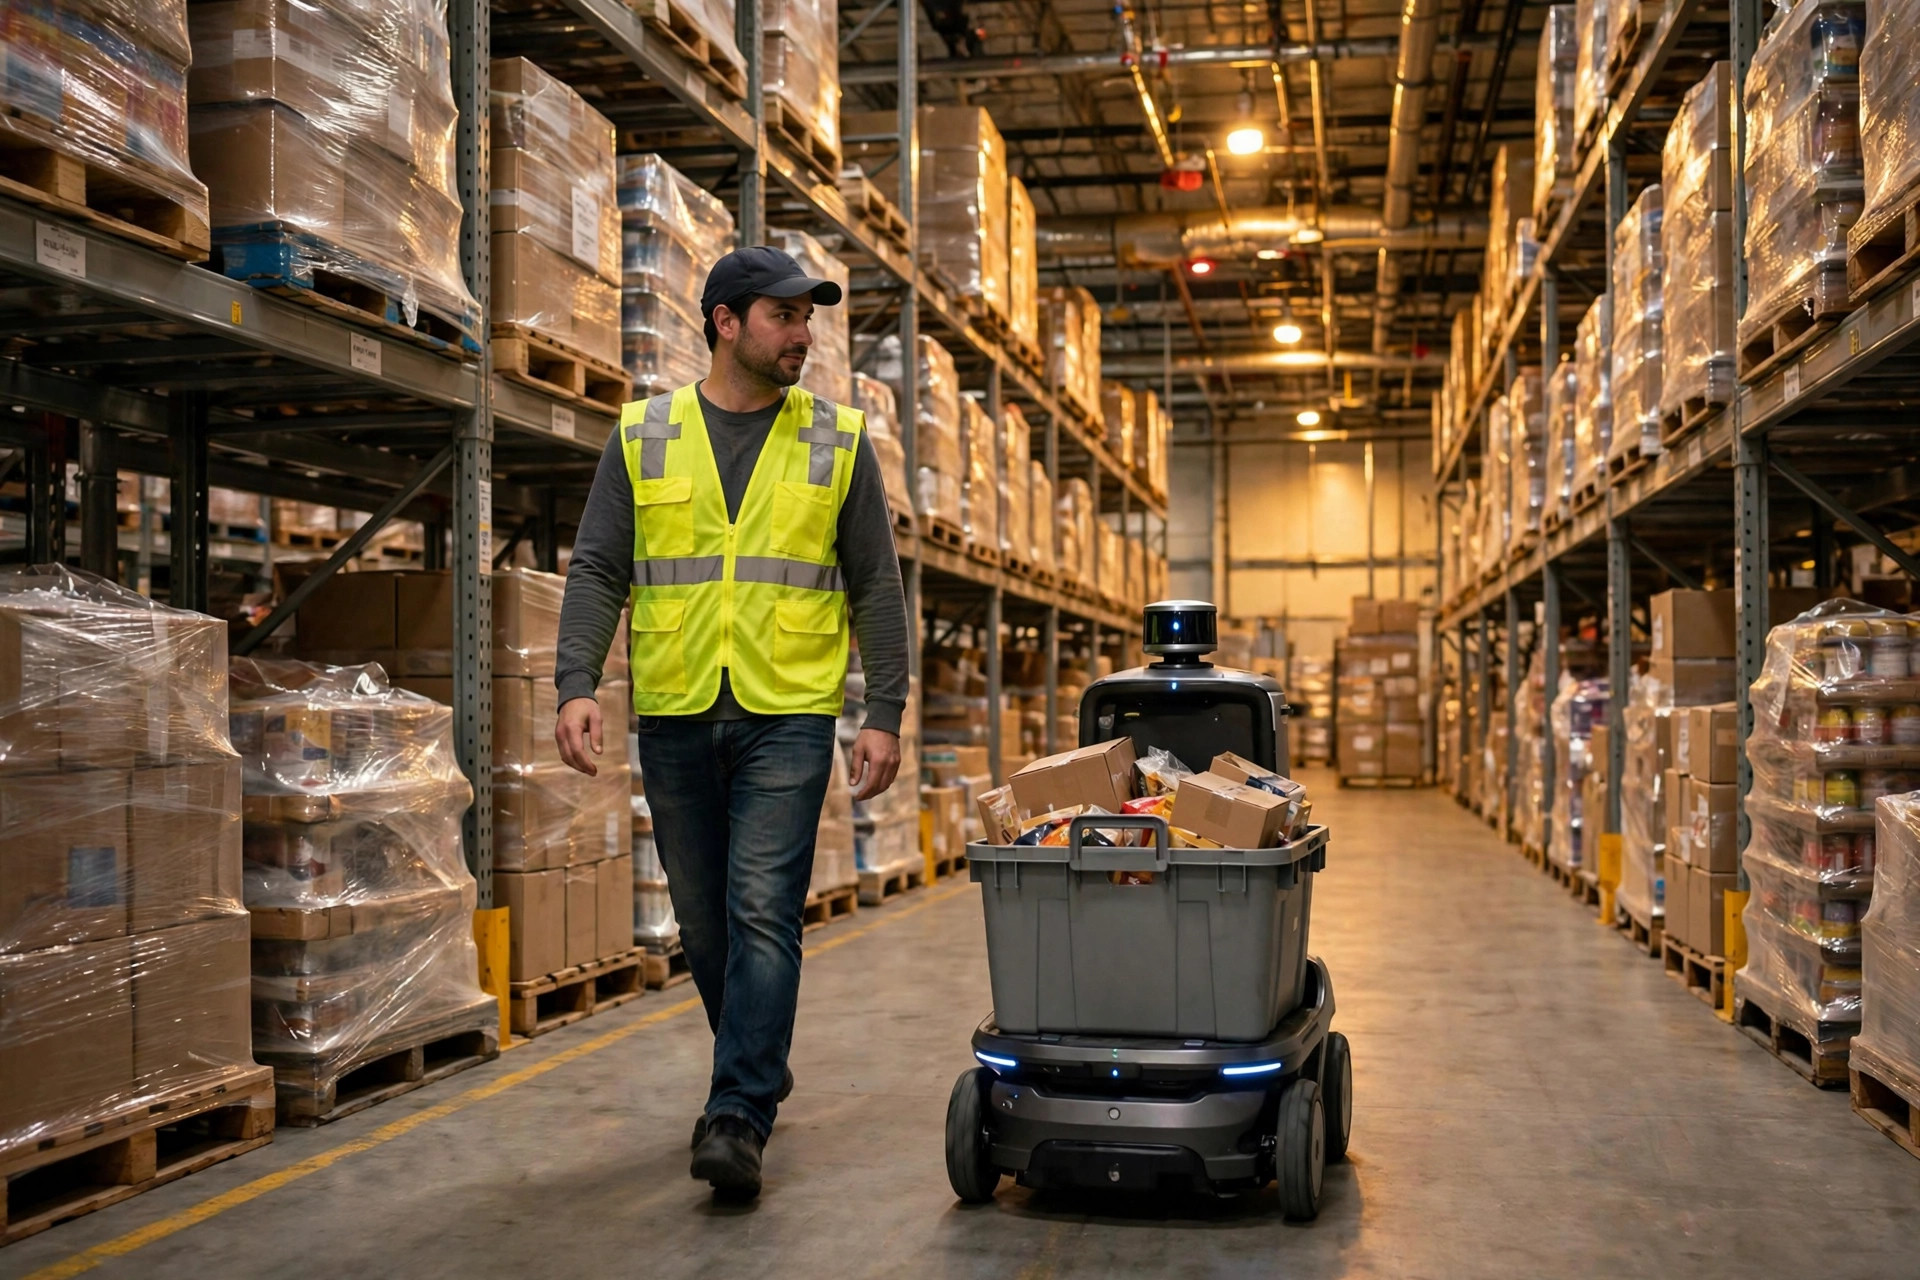
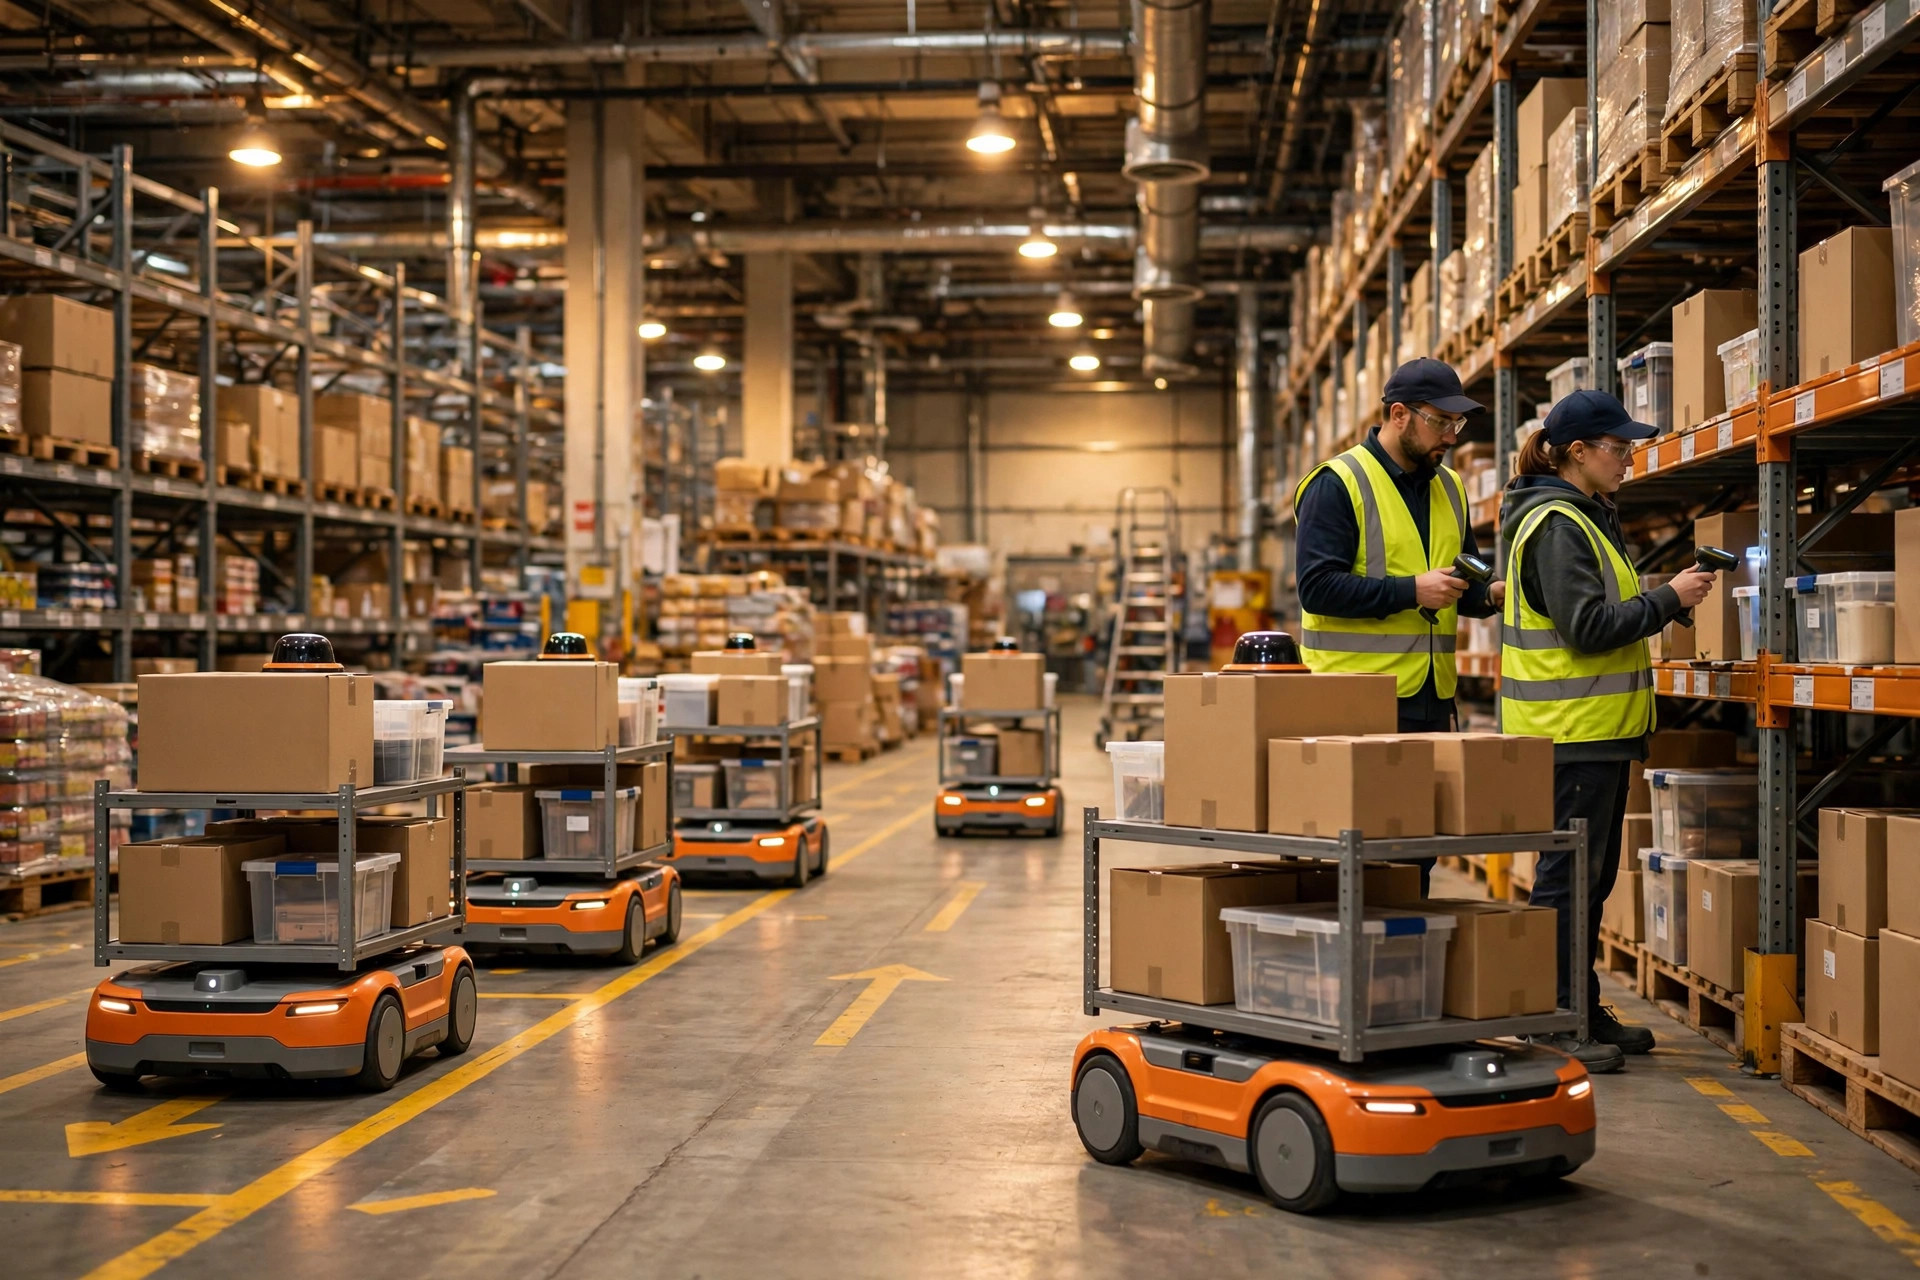
第二个现场在 DHL 的全球网络。截至 2024 年 5 月,DHL 部署在 35 个站点的 Locus 拣选机器人累计完成了第 5 亿次拣选——第 5 亿次发生在西班牙托莱多的一座仓库。仅在英国、爱尔兰和欧洲中东非洲地区,就有超过 750 台协同拣选机器人在 18 个站点运行。而 2025 年 7 月宣布的 5.5 亿英镑追加投资,说明这不是试点,而是规模化复制阶段。两个现场的共同点是:被替代最快的是"行走"(机器人把货带到人面前,人只做最后的抓取判断),而不是"抓取"本身。
2026→2028:仓库岗位替代的时间线判断
综合以上数据和现场证据,可以给出一条带依据的时间线。2026 年:文书类岗位进入实质替代期,AI 智能体接管单证、排班、异常单据初筛;对应 WEF 报告中 41% 雇主的减员计划,落点主要在这里。2027 年:搬运、卸货、补货环节加速自动化,AMR 和无人叉车在新建仓成为标配;DHL 的 Stretch 和 Locus 的规模化是这一阶段的注脚。2028 年:结构化拣选出现部分替代,标准件、整箱场景先行;但退货检验、异常处理、设备维修这类高异常、高感知要求的岗位,仍然以人为主,甚至因为设备增多而需求上升。
这条时间线有一个减速带需要说明:Interact Analysis 2025 年 5 月的报告把移动机器人市场的复合年增长率预期从 26% 下调到 21%,原因是关税和经济不确定性导致企业推迟资本开支。这意味着 2027 到 2028 年的硬件替代速度,可能比技术成熟度本身允许的要慢一拍——钱的问题,有时会比技术问题更决定节奏。
时间线走到 2028 年,仓库里的人不会消失,但构成会变。根据麦肯锡的框架,真正稀缺的将是三类能力:处理机器处理不了的异常、维护和优化自动化系统、以及在数据基础上做运营判断。低收入、重复性岗位的转岗压力最大(转岗概率是高收入者的近 8 倍),而转岗的方向,恰恰指向上述三类能力。
说到底,AI 替代仓库岗位从来不是一道"人 vs 机器"的选择题,而是一道排序题:先替代什么、后替代什么,取决于成本曲线、异常密度和感知复杂度这三件事。当"操作"被机器接管之后,一个更值得追问的问题才刚刚开始——在仓库这个高度讲效率的地方,"判断"到底值多少钱?而今天坐在办公室里做判断的人,有多少判断是机器其实已经能做的?这两个问题的答案,可能比任何替代时间表都更能决定 2028 年之后,谁还站在仓库里。
作者:陈博士|供应链行业研究员