
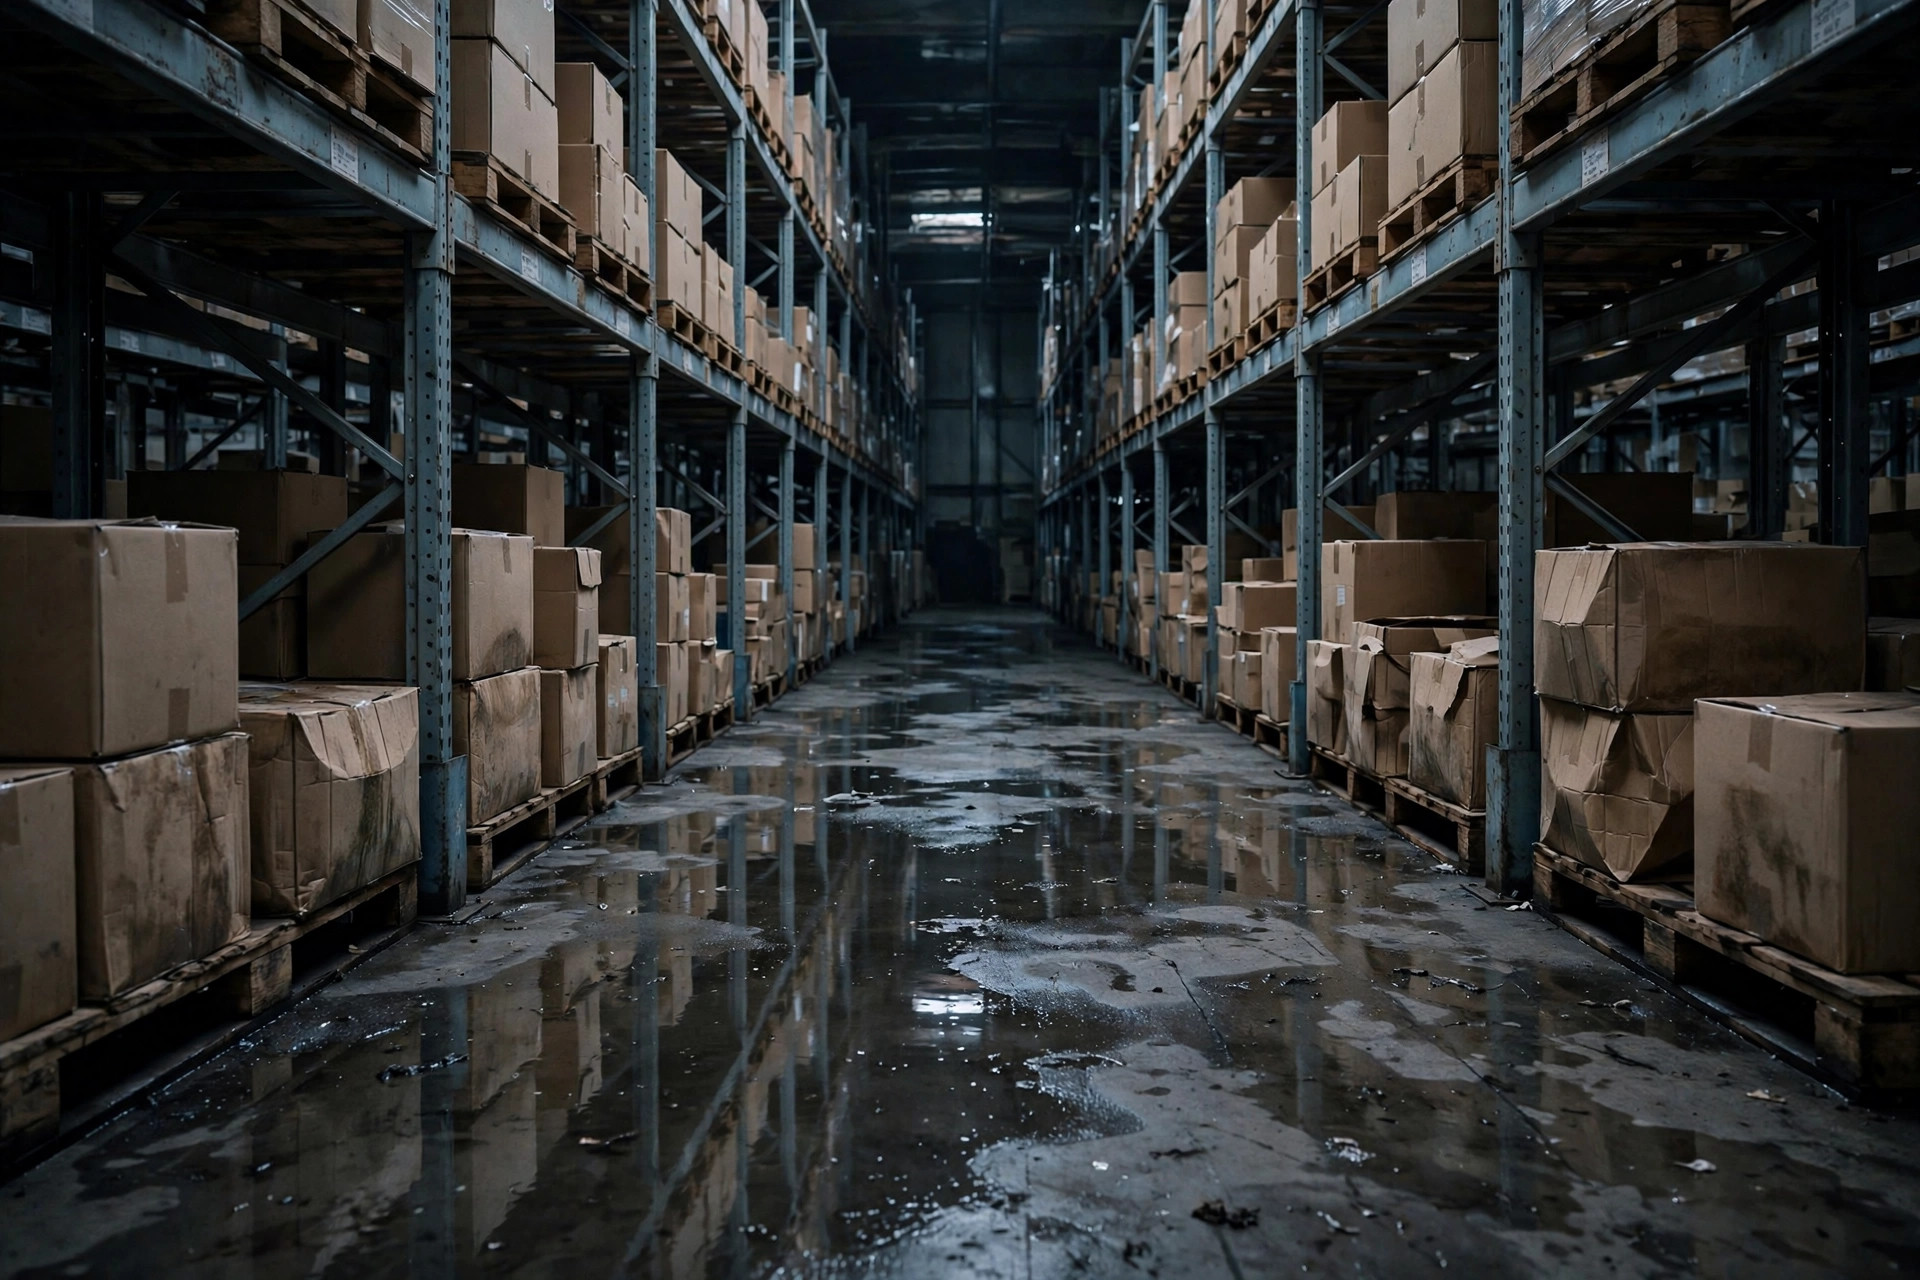
我们有个客户,2024 年雨季,在 Fontana 租了个 12 万平方英尺的旧仓,1980 年代建的楼。3 月的一场雨,屋顶排水管堵了,水顺着接缝往下渗,整整漏了三周才被发现——底下两托盘客户的货,纸箱全泡软了,货值四五万美金。
客户第一反应:找保险。他买了商业财产险,每年保费按时交,心里踏实得很。结果理算员来转了一圈,回去翻了翻保单,回了一句:不赔。理由是保单里的除外责任写得明明白白——渐进性损害(gradual damage),也就是"慢慢漏、慢慢坏"造成的损失,不在保障范围内。要是那天屋顶被一阵大风整个掀了,水哗一下灌进来,那叫突发事故,赔;可这种渗了三周才发现的,叫维护不到位,不赔。
客户当时就炸了:"那我每年交的保费算什么?"甲方爸爸的心情我特别理解,但说句乙方才敢说的实话:保单这个东西,保障范围那几页是给你看的,免责条款那几页才是保险公司真正要用的。出险之后,理算员的第一份工作不是帮你定损,而是先翻免责条款,看这一单能不能拒掉。这不是阴谋论,这是他们的标准流程。
所以今天这篇,咱们不聊"买多少保额",聊点更实在的:美国仓库保单里最常见的 5 类不赔情形。你现在花 10 分钟看明白,顶得上出险后 10 万美金的教训。
除外责任长什么样:5 张"不赔卡"先认认脸
先把结论摆出来。下面这 5 类,是我这些年见过出险最多、吵架最凶的不赔情形。每一类后面我都标了"怎么补",因为光知道不赔没用,得知道去哪儿把窟窿堵上。
| 不赔情形 | 保单里通常长这样 | 出险长什么样 | 怎么补这个窟窿 |
|---|---|---|---|
| 洪水 | Flood 除外 | 暴雨、低洼进水、河水倒灌 | 单独买洪水险(联邦 NFIP 或私营洪水险) |
| 地震/地表移动 | Earth movement 除外 | 地震、泥石流、地陷 | 买地震附加险,加州的尤其要单独谈 |
| 霉菌 | Mold 除外,或设很低的单独限额 | 高温高湿、空调故障后长霉 | 谈霉菌批单加保,或把温湿度管控做进 SOP |
| 渐进性损害/磨损 | Gradual damage、wear and tear 除外 | 屋顶慢渗、管道慢漏、设备老化损坏 | 突发事故才赔;靠巡检和维护记录自保 |
| 员工盗窃 | Employee dishonesty 除外 | 内盗、监守自盗 | 单独买忠诚险(fidelity)或商业犯罪险 |
另外还有战争、核事故这类,基本属于"写了你也买不到"的条款,认了就行,不用纠结。
看懂这张表,你就明白一个反常识的判断:保单里最贵的部分,不是保费,而是你以为有、其实没有的那部分保障。 保费年年交,交的是安心;真出事了才发现那几页免责条款把你最怕的几种情形全排除了——这才是最贵的。
最冤的两种死法:洪水,和"慢慢漏"
为什么单拎这两种说?因为这是我见过客户栽得最多的两类,而且栽的方式特别冤。
先说洪水。2023 年初加州那几场大气河,San Bernardino 有个客户的仓地势偏低,水进了几英寸。叉车电池泡了,底层纸箱全废。客户跟我说:"Susan,我们财产险保额买得挺足的,应该没问题吧?"我当时心里就咯噔一下。美国的标准商业财产险,洪水是默认除外的——洪水保障要单独买,联邦有个洪水保险项目(NFIP),也有私营的洪水险,但都不在你那份财产险里。客户签保单的时候,经纪人问"要加洪水险吗",客户觉得"我这儿又不是河边",就省了。结果那一年雨水偏多,低洼的仓先遭殃。最后这笔损失客户自己扛了。
这里有个乙方内幕,顺手抖出来:经纪人卖保单,靠的是保费提成。洪水险、地震险这些附加险,单拎出来谈,客户一听要加钱,十个有八个摇头。所以很多经纪人介绍保单时,免责条款那页翻得飞快,"这些都是标准条款"一句话带过。你不追问,他不细讲——不是他坏,是他的激励机制就不鼓励他讲细。
再说"慢慢漏",就是开头 Fontana 那个客户的死法。这种最气人,因为同样是水,哗一下灌进来的赔,慢慢渗的不赔。保险公司的逻辑是:突发事故你控制不了,我保;慢慢坏的东西,说明你维护没做到位,不该我兜底。听着有道理,但实操中这个界限非常模糊——漏了三天算突发还是渐进?理算员说是渐进,你很难反驳。
2022 年夏天,休斯顿还有个客户更憋屈。存了一批服装,屋顶空调机组坏了四天没人发现,仓里湿度爆表,开箱一股霉味。报案之后发现,保单里霉菌责任有个单独的低限额,杯水车薪。客户跟我说,早知道这样,当初还不如把那笔保费省下来多装两个温湿度报警器。话糙理不糙:有些风险,靠保险不如靠管理。 霉菌这种,保单里要么除外、要么限额很低,真正的解法是温湿度监控 + 巡检 SOP,而不是指望出险后有人赔。
买保单时,把除外责任页当合同逐条谈
说到这儿,给正在租仓、续保单、或者跟 3PL 谈合作的你几条谈判建议。记住,买保险和签仓储合同是一个逻辑:条款都是谈出来的,不是印出来就不能改的。
第一,拿到保单先别看保障范围,先看免责条款。从头到尾读一遍,拿支笔,把跟你仓库实际风险对得上的几条圈出来。你在加州,地震那条就圈出来;你在休斯顿,霉菌和洪水圈出来;你租的是 30 年的老楼,渐进性损害那条重点看。圈完去问经纪人:这一条,我们这个地址、这个楼龄,到底怎么算?
第二,洪水、地震、霉菌这三项,逐项问报价。不要问"要不要加",要问"加的话多少钱、保什么、不保什么"。很多客户是被"要不要"这个问法劝退的——听起来像推销。一换成"多少钱",就变成了正常的采购比价,心态完全不一样。具体费率每年都在变,以官网最新政策和你的实际报价为准,别信任何人口头报的"大概数"。
第三,货在你仓里,但货是货主的——出险到底走谁的保单?这是 3PL 合作里吵架最多的点。你的财产险保的是你的楼和你的设备,货主的货一般要走货主自己的货运险或仓储险。但很多中小货主根本没买,或者买了保额不够。出险之后两家保险公司互相踢皮球,最后倒霉的是夹在中间的你。所以仓储合同里一定要写清楚:货损走哪份保单、免赔额谁承担、理赔配合义务在谁。别等出险了再翻合同。
最后说句老实话。保险经纪人是你的乙方,3PL 是你货主的乙方,乙方天然倾向于把条款讲得越简单越好——简单才好签单。但你是甲方,甲方的本事就体现在签单之前。免责条款这页纸,你签单前多问三句,出险后少吵三个月。
下次谈合同、续保单,记得问这三句:除外责任里哪几条跟我们的实际风险对得上?洪水地震霉菌这三项,我们这个地址到底加不加,加多少钱?货主的货出险,到底走谁的保单?
问完这三句,你至少比 80% 的仓库管理者更懂自己手里那份保单。
作者:苏珊|3PL 销售总监






