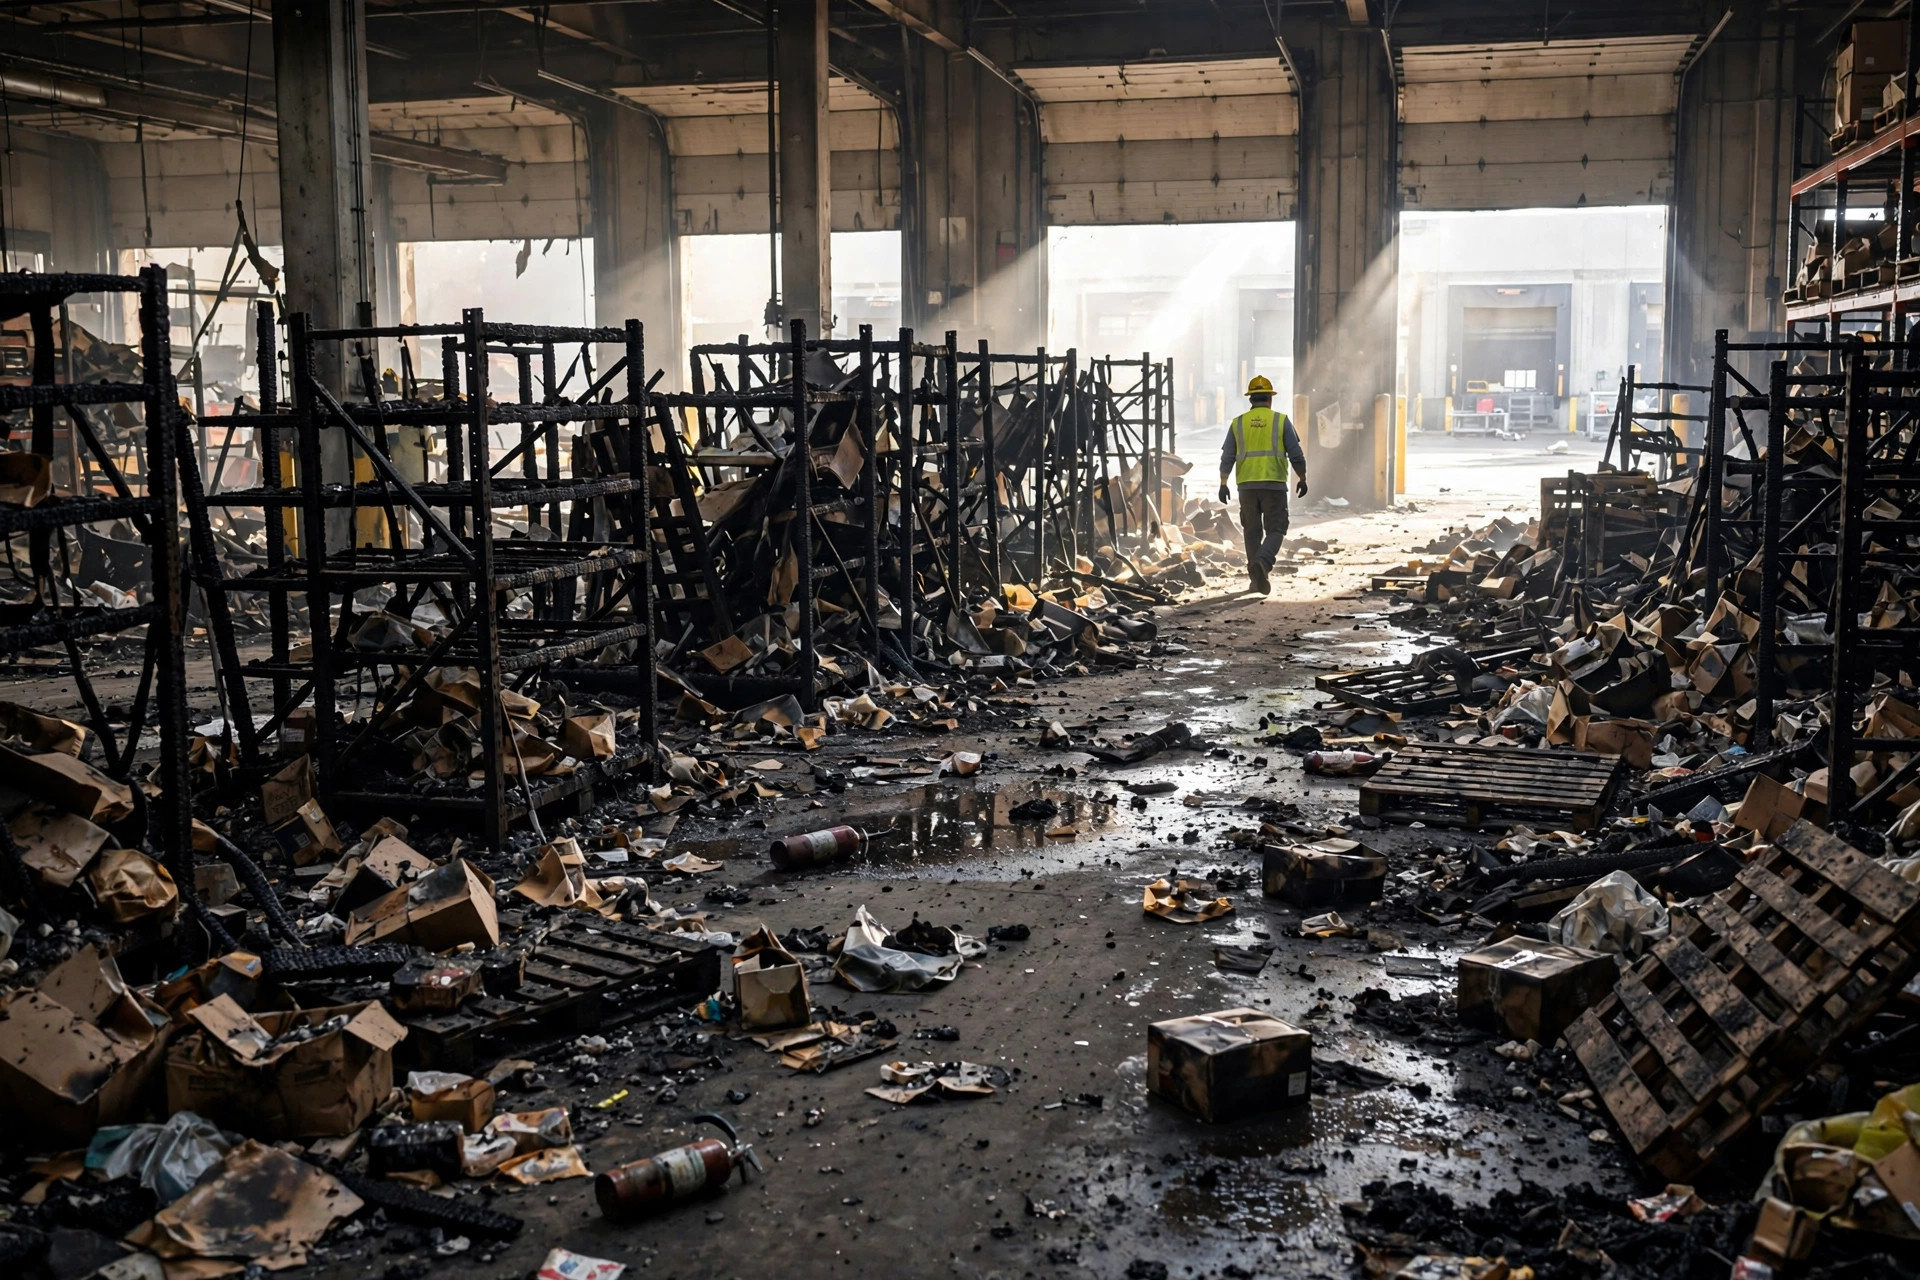
2023 年 8 月,Fontana 一家 12 万平方英尺的 3PL 仓,叉车充电区的电瓶过热起火,半个分拣区烧没了。火 6 个小时扑灭,但这个仓整整停了 11 周:消防封场调查、烟尘清理、喷淋系统重做、消防复检,一关接一关。老板后来跟我说,烧掉的货和设备,财产险赔了,真正让他疼的是停工这 11 周——租金一分不少照付,60 多个员工的工资照发,两个大客户等不及转走了。财产险对停工损失一分不赔。他这才知道,保单里还有个叫营业中断险的东西,他当年嫌贵没买。这一课的学费,是 11 周的现金流。
这份保险到底保什么:三笔钱
营业中断险,英文叫 Business Income,保的不是东西,是"时间"。一场火灾、一次水管爆裂、一次配电房事故,货和设备烧了有财产险,但从出事到恢复运营之间的收入断层,财产险是不管的,管这个的就是营业中断险。
它具体赔三笔钱。第一笔,停工期间你本来能赚到的净收入,理赔员会拿你过去 12 个月的利润表来推算,旺季出事和淡季出事,赔的数能差出一大截。第二笔,停工期间照样要付的固定费用:租金、设备贷款、保险、核心员工的工资,这些停一天烧一天。第三笔,为了尽快恢复多花的额外费用,比如租临时仓过渡、加班赶工、紧急采购替代设备,这叫 Extra Expense,有的保单单独列,有的含在营业中断险里。
有几个条款细节,出事前就得看懂,不然等于白买。大部分保单有个等待期,常见的是 72 小时,等待期内的损失一分不赔。赔偿期一般是 12 个月,可以加钱延长到 24 或 36 个月,具体以你保单条款为准。另外保额是按你的毛利润申报的,报少了会触发共保罚则,赔的时候按比例打折,这一条很多人栽过。举个例子:你实际毛利润 200 万,只报了 120 万,真出事,理赔员按 120/200 也就是六折赔你,血亏。
出事之后 72 小时,这份清单决定你能拿回多少
理赔员跟我说过一句话:营业中断险赔多赔少,七成看事故后第一周你留了多少证据。清单如下,每一条都是拿钱换来的教训。
第一,立刻通知保险经纪人和保险公司,别等。延迟通知是拒赔的常见理由,很多人觉得"先救火要紧",结果通知晚了三天,理赔员第一句话就是质疑你为什么不及时报案。第二,拍照录像留证,烧毁的货别急着扔,清点完了再处理,扔了就说不清数量,理赔员只认看得见、数得清的东西。第三,从第一天起记流水账:每一笔额外支出都要发票,临时仓租金、加班费、清理费、设备租赁费,一笔都不能少,没有发票的支出,理赔时基本不认。第四,主动减损:能租临时场地先恢复部分运营就去租,保险法里有减损义务,躺平不干活,赔款会被扣减,理赔员会问你"为减少损失做了什么"。第五,让财务准备好过去 12 个月的利润表和税表,理赔员算"本来能赚多少"全靠这些,账目乱的公司,这一步能拖两三个月。
第六,别乱签文件。火灾后会有各种清理公司、公估公司找上门,有的合同里藏着高额费用条款,签了之后这笔钱保险公司可能不认。所有对外合同,签之前先问经纪人。
三个最常见的拒赔坑
第一个坑是等待期。72 小时等待期意味着前三天白停,很多小事故停 4、5 天就恢复了,算下来根本不够起赔线,等于白买。买之前先评估:你的仓出一次事,平均要停多久?如果你的历史经验是小修小补三五天,那这份保险的等待期条款就要谈,看看能不能买更短的。
第二个坑是保额报少。有人按上一年毛利润报,结果今年业务涨了 40%,真出事按申报额打折赔。每年续保时把数字更新一遍,别偷懒。业务扩张期的公司,这一条每年都要重新算。
第三个坑是"政府行为"条款。比如火灾后消防部门把整条街封了,你的仓其实没烧,但进不去开不了工。这种情况有的保单赔,有的不赔,看 Civil Authority 条款怎么写,有距离和时间限制。疫情那几年,多少人是在这条上吃亏的。买的时候问清楚经纪人:封路、封区、政府强制停工,到底保不保。
保费一年多少钱:这笔账可以这样估
很多人不买,纯粹是不知道价格,觉得"保险都是贵的"。营业中断险的保费一般是按保额的一定费率算的,通常附加在财产险保单里一起出,单独买也行。费率跟你的行业、建筑结构、消防等级、历史出险记录都有关,差异很大,我不报具体数字,免得误导。
估算的方法是:先算你停工一个月会烧掉多少钱——租金加工资加贷款,这个数乘以你觉得"出一次大事要停几个月",得出的就是你大概需要的保额。拿着这个数去找经纪人报价,对比两三家。我的经验是,它的保费通常只是财产险保费的一个零头,但保的是你最脆弱的环节:现金流不断。
说到底,营业中断险买的是"出事之后不断粮"。仓库这个行当,火、水、电,哪个都可能让你停几周。明天就做一件事:把保单翻出来,看看有没有 Business Income 这一项。没有的话,让经纪人报个价。花小钱,保的是你停工那几个月还能不能发得出工资、付得起租金。真到用上的那一天,你会庆幸当年多问了经纪人这一句。