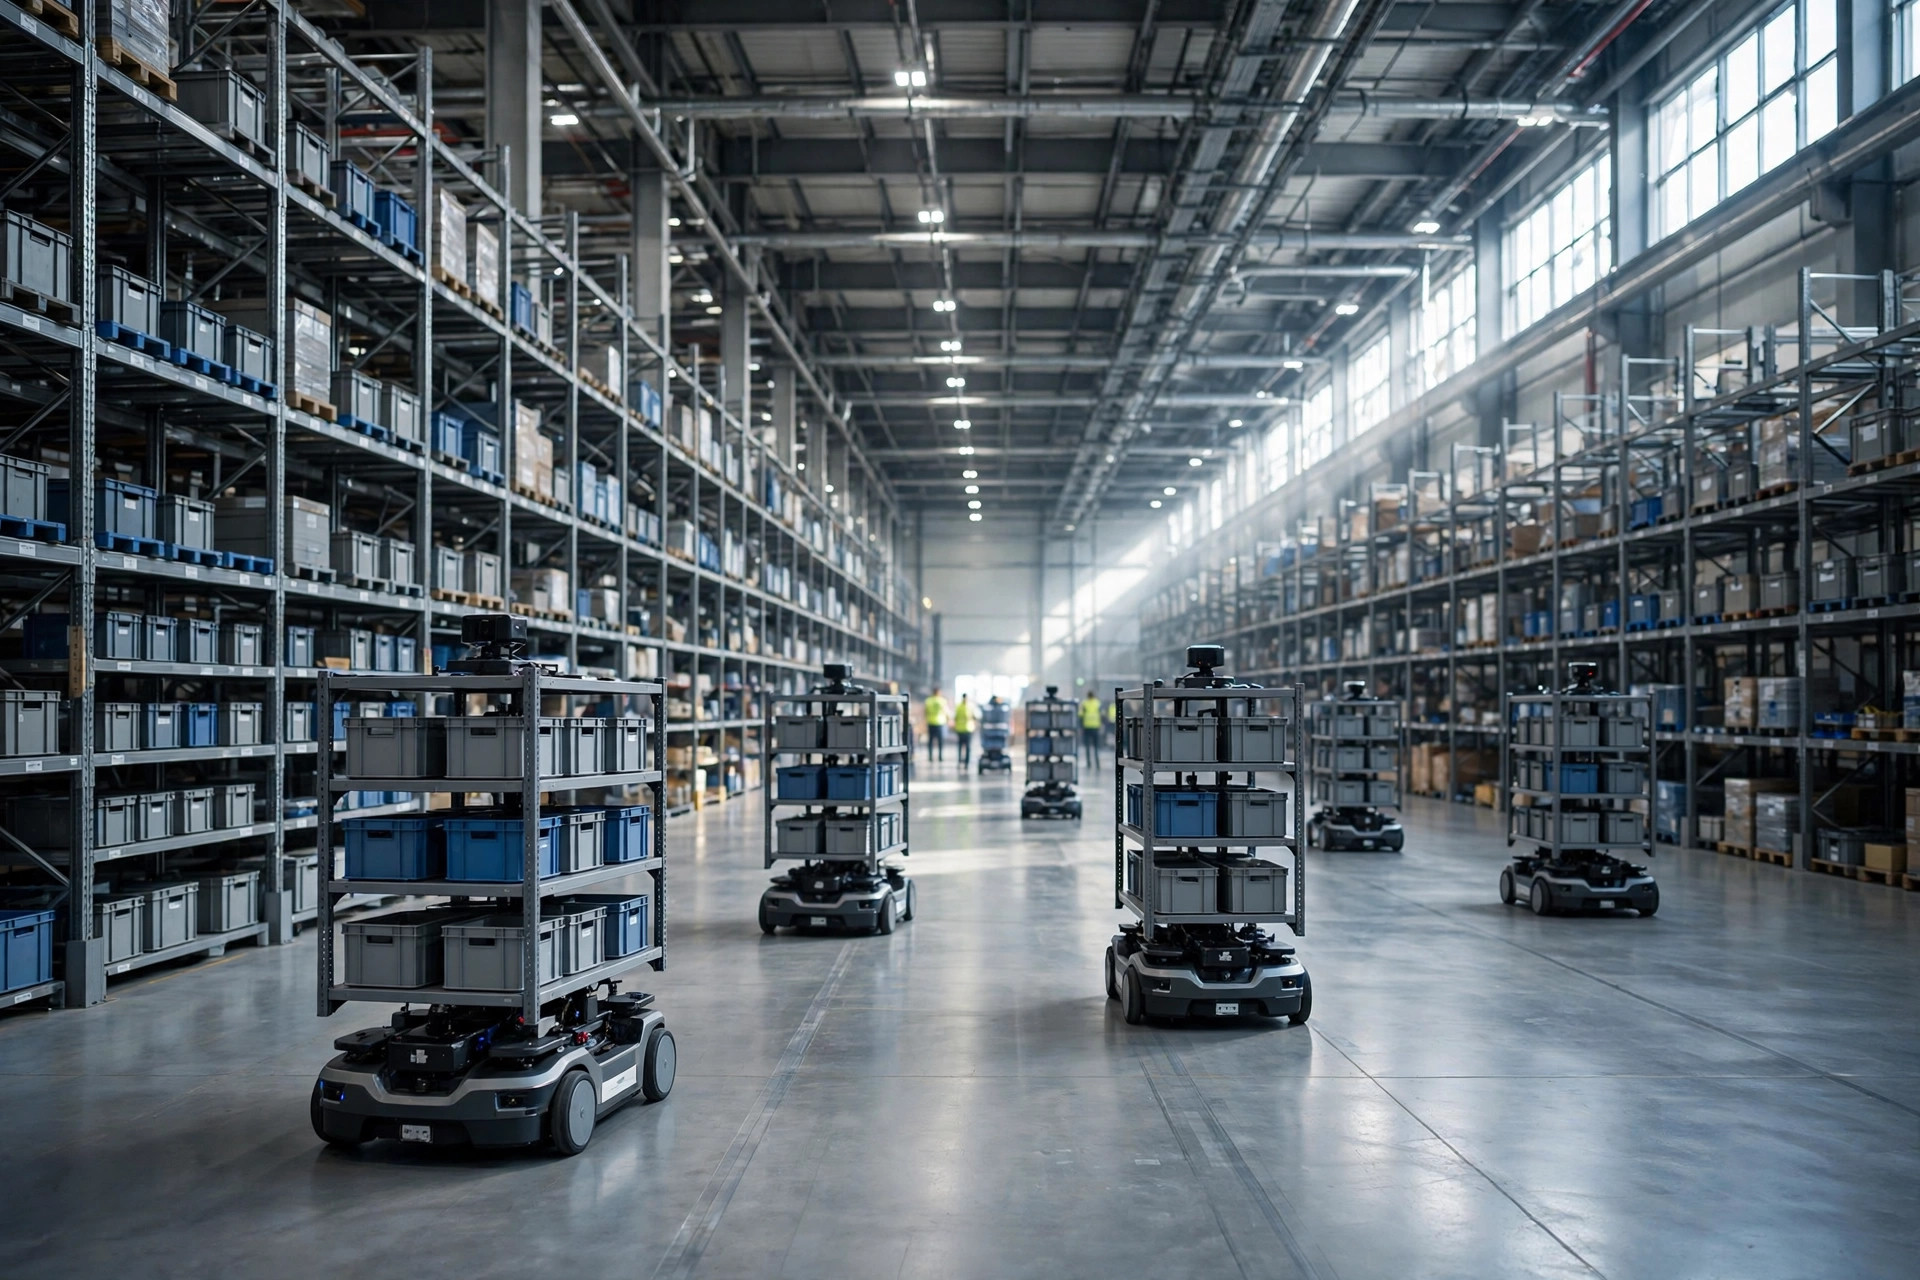
理解仓库 AI 技术成熟度曲线,最好的入口不是分析师报告,而是一组发生在 2024 年夏天的公开事件:6 月 27 日,GXO Logistics 与 Agility Robotics 签署多年期协议,在 SPANX 工厂部署人形机器人 Digit——根据双方公开声明,这是行业内第一份人形机器人正式商业部署协议,采用机器人即服务(RaaS)模式;几个月前 Figure AI 以 26 亿美元估值完成 6.75 亿美元 B 轮融资,投资方有微软、英伟达和贝索斯;而几乎没人注意到的是,同一时期 Locus Robotics 的 AMR 车队累计拣选量已达数十亿次量级。同样是"AI+仓库",一边在聚光灯下,一边已经把账算平——这种反差正是这条曲线要解释的。
现象:同一条曲线,七种位置
先把公开事件摆出来。2023 年 10 月,亚马逊开始在西雅图以南的机器人研发设施测试 Digit,第一个任务是 tote recycling——把被拣空的空周转箱搬走;两个月后,GXO 在佐治亚州 SPANX 工厂测试 Digit,把装满商品的周转箱从 AMR 上搬到输送线。2024 年 6 月的多年期协议把试点变成了"商业部署",但未披露部署数量。
根据 PitchBook 的公开数据,Figure AI 在 2024 年 2 月以 26 亿美元估值融到 6.75 亿美元,一年半后 C 轮估值达到 390 亿美元,翻了约 15 倍;整个机器人赛道 2025 年第二季度交易额 88 亿美元、共 221 笔,环比增长 170.5%。钱在投票,投的是"像人"这件事。
而 AMR 的世界安静得多。根据 Locus Robotics 在 2026 年 10 月披露的数据,其全球车队已超过 22,000 台机器人,累计完成超过 85 亿次拣选,服务 150 多家客户、360 多个站点;Interact Analysis 的报告连续第二年将其列为美洲 AMR 收入第一。没有发布会,没有百亿估值,只有工单。
视觉检测是第三条路:2022 年 11 月亚马逊发布 Sparrow 机械臂,根据公司公开说法,它能识别约 65% 的在售商品——这是视觉 AI 第一次真正进入"按件处理"的核心工单。
数字孪生则处在"人人都听说过、很少人买单"的状态。根据英伟达公开案例,Amazon Robotics 正用 Omniverse 和 Isaac Sim 构建仓库数字孪生、训练机器人,某类标记检测成功率从 88.6% 提升到 98%。技术是真的,但为"仓级全量孪生"付费的客户仍然很少。
语音拣选甚至已经淡出了"AI 话题"——而这恰恰是它最值得被讨论的地方。Vocollect 在 1987 年就开创了工业语音识别,如今的语音方案早已是 WMS 的标准外设。一个技术不再被谈论,有时候是因为它已经把问题解决了。
成熟度曲线上的七个坐标:阶段与依据
| 技术 | 曲线位置 | 阶段依据 | | 视觉检测(分拣/质检) | 启蒙爬坡期 | Sparrow 2022 年 11 月发布,可识别约 65% 在售商品;视觉从"识别"进入质检、异常件拦截等具体工单 | | 语音拣选 | 生产成熟期 | Vocollect 1987 年开创工业语音识别;方案已是 WMS 标准外设,讨论度低恰恰因为问题已解决 | | AMR(拣选协作) | 启蒙爬坡期 | Locus 2026 年 10 月披露:22,000+台、85 亿+次拣选、360+站点;Interact Analysis 美洲收入第一,连续第二年 | | AI 需求预测 | 启蒙爬坡期(分化中) | 缺的不是算法,是干净的历史销售与库存数据;数据质量决定同一技术在不同规模企业的阶段 | | 仓库数字孪生 | 期望膨胀期末端,正滑向幻灭低谷 | 头部企业确有落地,但仓级全量孪生的付费客户仍少,多停留在仿真验证 | | 人形机器人 | 期望膨胀期顶峰 | Figure 18 个月估值翻约 15 倍;GXO 2024 年 6 月签首个商业部署协议,但未披露部署规模 | | 生成式 AI(单证/知识库/客服) | 期望膨胀期 | 大模型 2023 年后能力快速可用;仓储场景可验证的 ROI 案例尚未形成共识 |
为什么曲线长成这样:三条归因逻辑
第一条逻辑是经济账是否算得平。AMR 能爬坡,一个被低估的原因是商业模式:RaaS 把一次性资本开支变成了按月、按拣选量支付的运营费用,Locus 那 85 亿次拣选背后是"用一次算一次钱"的收费逻辑,中小仓库也上得起。反观人形机器人,市场上目前只有"试点预算",还没有"运营预算"——GXO 的多年期协议恰恰也采用 RaaS 模式,说明连头部买家都不愿一次性买断。当一种技术的购买方式还停留在"试试看"时,它就不可能进入爬坡期。
第二条逻辑是问题是否封闭。语音拣选和视觉质检回答的都是封闭、重复、可度量的问题:指令集合有限,正确率可量化、ROI 可计算。而"通用操作"是个开放问题:人形机器人最大的成本不在硬件,而在"通用"二字——为覆盖 5% 的长尾任务支付接近 100% 的复杂度溢价,双足平衡、灵巧手、语义理解,每一项都是独立的工程深渊。这条曲线上爬得最快的,永远是那些把问题域收得足够小的技术。
第三条逻辑是部署密度决定数据飞轮。Locus 的 360 多个站点每天产生真实工单,算法在其中迭代;而人形机器人全球的真实工单数据,加起来可能还不到前者的零头。没有工单数据就没有模型迭代,也就没有爬坡。
这里有两个反常识的判断:处在"跌落"阶段的技术,对买家可能是最好的买入时机。泡沫期买的是叙事,低谷期买的是折扣和工程能力——供应商更愿意降价,响应更快、交付更稳。这条曲线对买方的真正用法,从来不是预测哪个技术会赢,而是在谈判桌上定价。第二个:仓库里看起来最"AI"的技术离回本最远,看起来最不"AI"的(语音拣选)反而 ROI 最确定——因为它解决的是有标准答案的问题。评判一项仓库 AI 技术,不该看模型有多新,而该看它回答的问题有多封闭。
从成熟度曲线看未来三年:带时间线的趋势判断
人形机器人:2024~2026 年处在期望膨胀期,2027~2028 年大概率进入幻灭低谷。依据是验证周期:从试点到规模化验证通常需要 2~3 个完整年度的真实工单数据,而目前公开的"商业部署"仍停留在协议层面,未披露任何规模化数字;2030 年前后进入爬坡期的前提,是出现 3~5 个可复制的规模化部署。
视觉检测与 AMR:已处启蒙爬坡期,未来 2~3 年是规模复制窗口,竞争焦点从"能不能做"转向"多少钱做";买方的关键动作是谈价格、谈服务 SLA、谈多站点复制能力。
数字孪生:正在滑向低谷,但低谷未必是坏事。若仿真成本继续下降,2027 年前后它可能借"仿真训练机器人"的新叙事重返爬坡——88.6% 到 98% 的提升已经说明,孪生的价值可能不在"可视化",而在"造数据"。
语音拣选:稳定在生产成熟期,增量来自存量替换;对它的正确态度是"用好"而非"追新"。
AI 需求预测:处在分化中。数据基础好的企业已用成常规操作,数据质量差的还停留在"买了软件没人用";同一技术在不同规模企业处在曲线的不同位置——位置不是技术的属性,而是技术与组织数据基础相乘的结果。
成熟度曲线从来不是水晶球,它真正的作用是给买方一个坐标系:在什么时候、以什么价格、为哪一类问题买单。人形机器人会不会在 2028 年跌入低谷,数字孪生会不会借机器人仿真训练重返爬坡,答案都不在曲线上,而在未来三年的工单数据里。更值得想的是下一个问题:当最火的技术跌入低谷、价格最便宜的时候,你的仓库手里应该留着哪几张牌?
作者:陈博士|供应链行业研究员