每年 10 月前后,美国小包裹卖家都要面对同一个问题:旺季账单总比预算高出一大截。进入 2026 年的第四季度,关于 UPS FedEx peak season surcharge 2026 的讨论又热了起来——这篇文章先把现象摆出来,再逐项对照两家承运商官网的公布数据(以下具体金额均以承运商官网最新公布为准),最后讲清这笔钱为什么年年涨,以及自有账号持有人可以在旺季到来之前做哪些准备。
数据:2026 峰值附加费的窗口与各档金额
根据 UPS 与 FedEx 官网公布的旺季安排(以官网最新公布为准),UPS 2026 年峰值附加费窗口为 2026 年 9 月 27 日至 2027 年 1 月 16 日,FedEx 为 2026 年 9 月 28 日至 2027 年 1 月 17 日。两个窗口几乎完全重合,这并非巧合——美国快递的峰值窗口本质上由"感恩节—圣诞节—退货季"这条消费曲线决定,承运商只是把它写进了费率表。
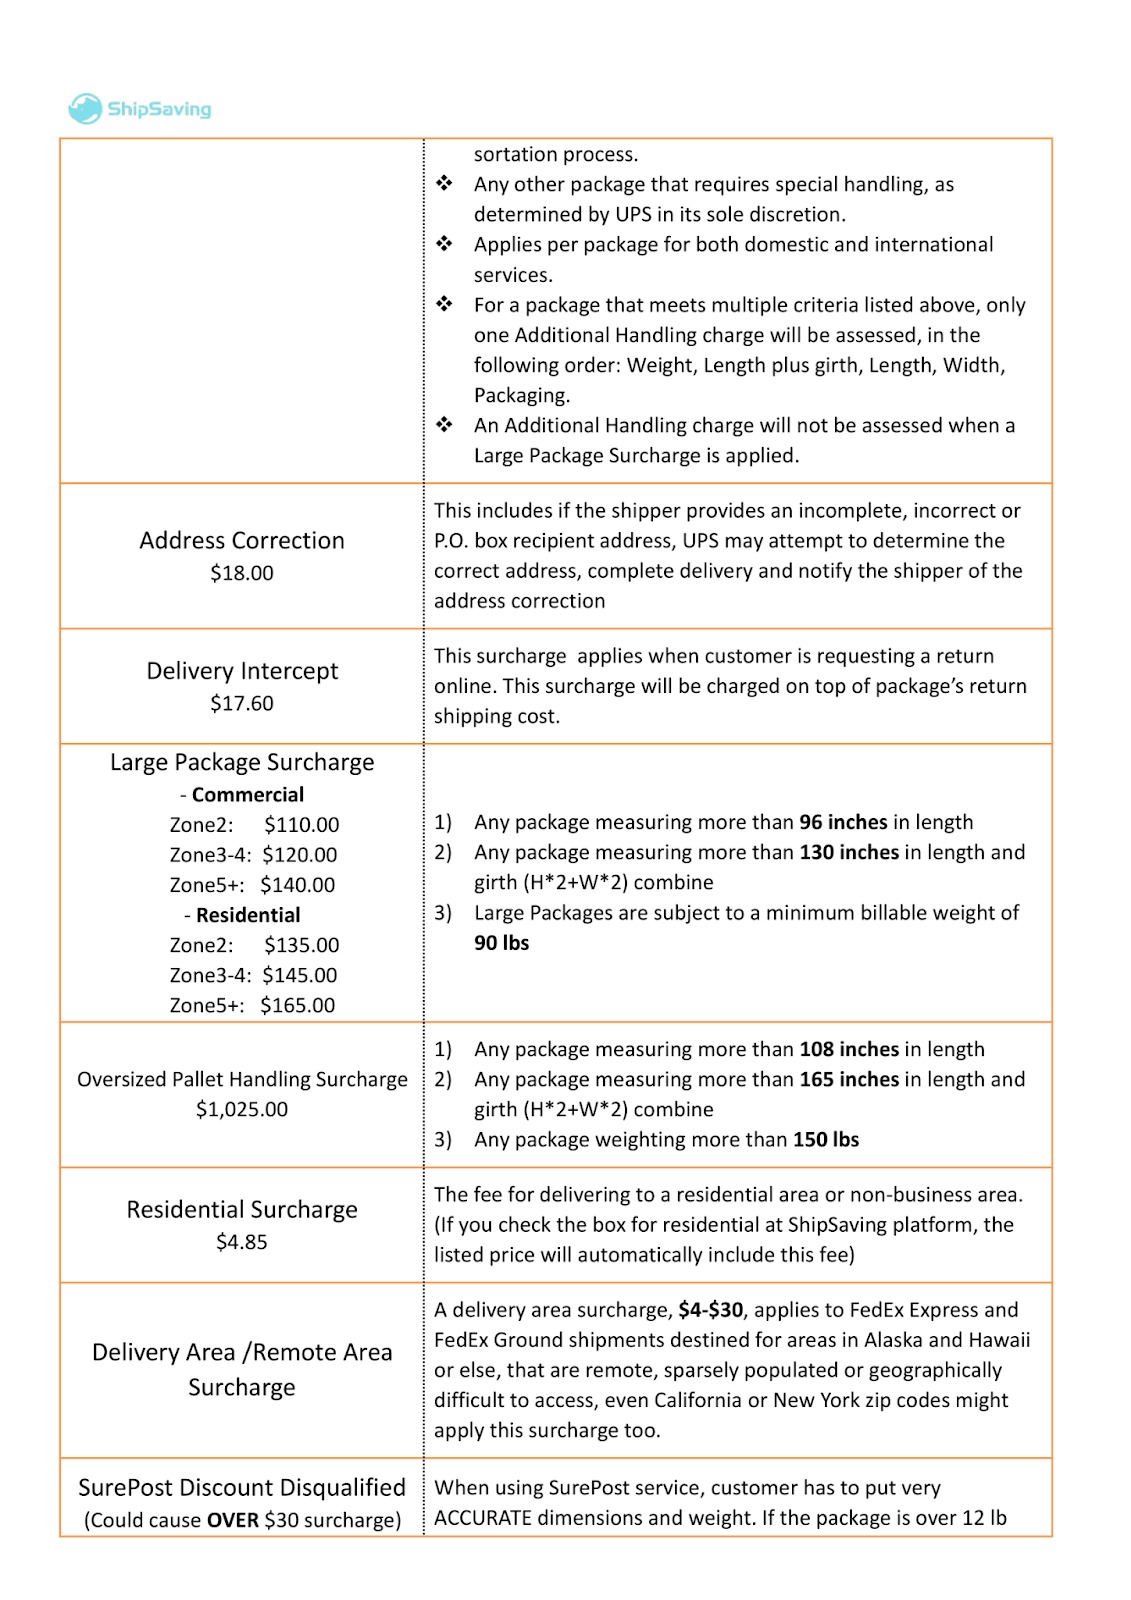
旺季期间的核心附加费档位(美元/件,以官网最新公布为准):
- Ground 住宅件需求附加费:UPS 约 0.75,FedEx 约 0.80
- Additional Handling(附加操作费):UPS 11.90,FedEx 11.85
- 大件/超大件附加费:UPS 117.50,FedEx 117.25
- 高峰周(UPS 为 11 月 22 日至 12 月 26 日,FedEx 为 11 月 23 日至 12 月 27 日)适用各档最高值
- 单周住宅件超过 20000 件的高货量档,附加费最高可达 9.35/件
作为参照,USPS 的 2026 年旺季调价窗口为 10 月 4 日至 2027 年 1 月 17 日,平均涨幅约 6%(以官网最新公布为准),但 USPS 并没有 UPS/FedEx 这样分层细密的峰值附加费结构——这是三者商业模式差异的直接体现,USPS 的旺季策略更接近"整体提价",而 UPS/FedEx 做的是"分层定价"。
算账:峰值附加费在总运费里到底占多少
附加费的绝对金额容易让人麻木,真正有意义的是把它放到总运费里看占比。下面按一个周出 3000 件、日均单件基础运费约 8 美元的中型卖家测算(费率以承运商官网最新公布为准):
| 包裹结构场景 | 测算逻辑 | 旺季单周附加费(美元) | 约占周运费比例 |
|---|---|---|---|
| A:全部标准 Ground 住宅件 | 3000 × 0.75(UPS 住宅档) | 约 2250 | 约 9% |
| B:A + 其中 8% 触发 Additional Handling | 2250 + 240 × 11.90 | 约 5106 | 约 19% |
| C:B + 日均 5 件大件 | 5106 + 5 × 7 × 117.50 | 约 9219 | 约 30% |
| D:高峰周 + 高货量档(单周超 20000 件住宅件) | 20000 × 9.35 | 约 187000 | 超过 40% |
这张表说明两个问题。第一,附加费不是"小钱":场景 B 到 C 的跳变表明,一旦包裹结构里混入一定比例的非标件和大件,旺季附加费可以轻松吃掉运费总额的近三成。第二,Additional Handling 的杠杆极大——它只按"件"触发,单件 11.90 美元(以官网最新公布为准),一件 Additional Handling 的附加费相当于 15 件标准件的住宅附加费总和。
两个账单复盘:钱到底花在了哪里
案例一来自加州 Ontario 的一家家居用品卖家。2025 年 11 月至 12 月,该卖家共发出约 6.5 万件小包裹,旺季附加费总额 4.9 万美元,占其两个月运费支出的 9.3%。复盘时发现,触发 Additional Handling 的包裹只占 6%,却贡献了全部附加费的 41%。归因很具体:为了"保护产品",他们长期使用比产品大一圈的纸箱,多出的空隙用填充物塞满——这种包装在承运商的自动分拣系统里会被判定为非标准尺寸,附加费按件自动加收,人工根本拦不住。
案例二是一家位于德州的美妆卖家,周均发货约 8000 件。2025 年旺季前两周,其单周附加费达到 6100 美元。团队在 11 月中旬做了两件事:重新测量所有在售 SKU 的实际尺寸,把 14 种纸箱规格压缩到 6 种;把超过 Additional Handling 阈值的产品全部换成更贴合的包装。调整后 Additional Handling 比例从 9% 降到 4.5%,单周附加费降至 4800 美元——两周的改造成本主要是重新打样和换箱的人工,约 9000 美元,一个旺季就收回了。
这两个案例指向同一个归因:卖家在旺季为附加费多付的钱,大部分不是"运费涨了",而是"自己的包裹结构在为承运商的自动化产线制造麻烦"。
反常识的判断:谈判降费率,不如先管住包裹尺寸
很多卖家的第一反应是找客户经理谈判——把基础费率折扣再往下压 2 到 3 个点。根据我对历年费率表的观察,这个方向的投入产出比是递减的:基础费率折扣谈下来的是"百分比",而附加费收的是"固定金额/件",两者不在同一个维度上。
算一笔简单的对比账:假设你的平均单件运费是 10 美元,谈判多争取到 3% 的折扣,相当于每件省 0.30 美元;而一件 Additional Handling 的附加费是 11.90 美元(以官网最新公布为准)。换句话说,你辛苦谈下来的折扣成果,一件非标包裹就能全部吞掉,还倒贴。逻辑链是完整的:附加费是按触发条件逐件征收的,不受你的折扣协议保护(除非协议里明确写了豁免条款,而大多数协议默认不豁免)。
所以优先级应该是反过来的:先做包裹结构的"降档"审计,把 Additional Handling 和大件的比例压下去,省下来的钱往往是谈判的数倍;谈判只是收尾动作。这不是说谈判不重要,而是说,在附加费的游戏规则里,尺寸是比费率更硬的杠杆。
自有账号提前锁定的路径
峰值附加费对"自有账号"(own account,直接与承运商签约的账号)和第三方平台账号的影响机制是一样的,但自有账号有一个平台账号没有的优势:你可以提前和承运商把规则谈清楚。根据往年卖家的实践,有四件事值得在旺季窗口开启前 60~90 天做完:
第一,找客户经理要一份书面的旺季费率表(peak rate sheet),逐项确认你的包裹结构会落在哪一档,尤其是 Additional Handling 和大件的判定阈值。口头承诺在旺季账单面前没有意义。
第二,把现有折扣协议翻出来,逐条检查"旺季附加费是否豁免或减免"。很多协议正文里写了漂亮的基础折扣,附则里却默认附加费全额征收——这部分是谈判空间,也是最容易被忽略的坑。
第三,做一次全 SKU 的包装审计,按承运商的尺寸与重量规则重新匹配纸箱规格。案例二的德州卖家已经证明,这件事的回报周期通常在一个旺季之内。
第四,准备溢出方案:USPS 的旺季平均涨幅约 6%(以官网最新公布为准),结构相对简单,适合作为标准小件的溢出通道;区域承运商(如美西的 OnTrac 一类)在特定线路上也有价格优势。多承运商分流的本质,是不把全部货量押在同一个峰值定价体系里。
趋势判断:附加费正在从"季节性收费"变成"结构性成本"
把时间线拉长看,2019 年以来 UPS 与 FedEx 的峰值附加费呈现出三个一致的趋势:分层越来越细(从"一刀切"到按周、按货量档、按包裹类型分层),高货量档的封顶越来越高(2026 年最高档已达 9.35 美元/件,以官网最新公布为准),窗口越来越长(从 6~8 周拉长到近 4 个月)。
这三个趋势共同指向一个归因:承运商正在把峰值产能成本"精准转嫁"。附加费的真实功能从来不只是"收钱",它是一个需求管理工具——用价格信号削峰、平滑产能,同时把低价值的峰值需求挤出去。当分层细到可以按单周货量定价时,附加费就不再是季节性的临时收费,而变成了全年成本模型里必须单列的一项结构性成本。
合理的趋势判断是:在未来 2~3 年里,出现按"峰值周投递密度"或"实时产能利用率"动态定价的附加费,并不令人意外。技术上承运商已经具备这个能力,缺的只是一个推出的时机。
留一个开放式的问题:当峰值附加费成为常态化的结构性成本,卖家真正要回答的可能不再是"今年涨了多少",而是——我的包裹结构里,有多少件本来就不该在旺季走,又有多少件是因为包装问题在替承运商的自动化产线买单?这个问题的答案,决定了下一份旺季账单的上限。
作者:陈博士|供应链行业研究员