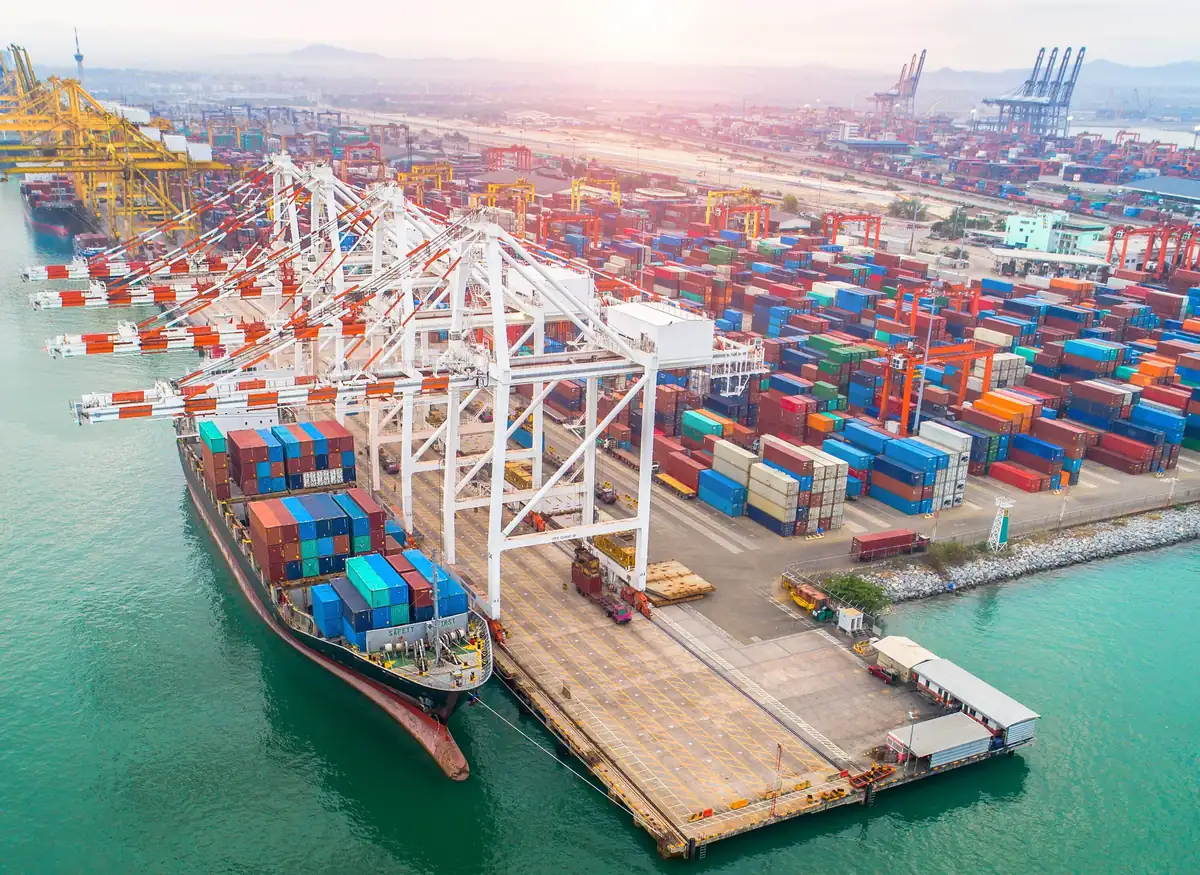
要理解丹吉尔港仓配,先得把位置想清楚。丹吉尔港坐在直布罗陀海峡南岸,对面就是西班牙,欧洲与非洲之间最窄的水道从它门口过。根据港务局公布的数据,2025 年丹吉尔港集装箱吞吐量 1110 万 TEU,比 2024 年的 1024 万 TEU 增长 8.4%,货物总量 1.61 亿吨,通达 180 多个港口、70 个国家,全球集装箱港口排名约第 16 位。一个非洲港口能排进全球前二十,靠的不是腹地纵深,而是它卡住了东西航线与南北航线的交叉点。
这个位置决定了丹吉尔港的仓配基本盘:它骨子里先是个转运港,再是个服务本国进出口的门户港。转运港的仓和普通港口的仓不是同一种生意。普通港口的仓服务于本地货主,货进来、存一阵、再分拨出去,节奏跟着本地市场走;转运港的仓服务的是船期,货从一条船上卸下来,在堆场或中转仓里停几天,等下一班船接走,整个流程的节拍由航线网络决定。丹吉尔港的增长逻辑也在这里:只要东西向的干线船和南北向的支线船继续在这里交汇,它的转运量就有基本盘。
直布罗陀海峡边上,丹吉尔港仓配靠什么吃饭
转运生意的第一层是航线密度。180 多个通达港口意味着一张网:欧洲的货可以在这里换船去西非,亚洲的货可以在这里换船去地中海东岸和北非内陆。对货主来说,中转港的价值不在于它本身有多大,而在于它能把多少条航线拼在一起。丹吉尔港的排名爬升,本质上是这张网越织越密的结果。
第二层是码头能力在持续加码。TC4 码头已经扩建投用,而 Tanger Med 3 码头由马士基 APM Terminals 运营,新增 450 万 TEU 年产能、1200 米岸线,计划 2031 年中投运。这组数字值得单独看一眼:一个码头新增的产能,差不多相当于不少中型港口的全部吞吐量。这说明运营方对丹吉尔港的判断不是"再等等看",而是提前十年把产能押上去。码头扩建对仓配的直接影响是堆场与中转仓的周转空间变大,船靠得更密,货在港内停留的时间窗口反而更紧——转运港的仓拼的是周转速度,不是囤货能力。
这里有一个反常识的判断:转运港的仓,越"空"越赚钱。很多人以为港口仓配的生意是把仓租出去、堆得满满当当,但对这个港这样的转运枢纽,堆场和中转仓的价值在于快速进出。货停留三天和停留十天,对港口是两种完全不同的生意——前者是高频中转,后者是低效占用。真正赚钱的环节是衔接:船期衔接、报关衔接、支线衔接。仓本身只是让衔接不出错的缓冲带。这个逻辑想不通的人,去该港投仓很容易按本地仓的算法算账,然后发现租金模型和周转模型对不上。
港区经济区的仓:汽车产业链先住进来
丹吉尔港仓配的另一半不在码头,在港区周边的经济区。港区经济区约 3000 公顷,入驻企业 1400 多家,提供约 13 万个就业岗位,覆盖汽车、航空、纺织、农食、再生能源等产业。其中汽车产业链是最值得看的样本:整车厂和零部件供应商把工厂设在港区经济区,零部件从欧洲海运过来,在港区附近的仓里做分拣、排序、配套,再按生产节拍送进工厂,成品车从港口直接装船出口。
(场景示意)可以设想这样一个流程:一家欧洲零部件供应商每周向丹吉尔发两批货,货到港后先进入港区保税仓,按车型做分拣和配套,配套好的零部件按工厂的生产计划分批出库,空余的仓位在下一班船到港前清出来。这个流程里仓的角色不是"存货",而是"排序"——把到港的批量货变成生产线能直接用的顺序货。仓的价值按配套准确率和准时率算,不按堆存天数算。
保税与自贸功能是这套玩法的地基。港区经济区的企业能在保税状态下做加工、组装、贴标和分拨,货物在区内流转不必先完税,出口时再按规则处理。对中国卖家和货主来说,这里的机会不在"把货存在摩洛哥",而在"把摩洛哥当成进入欧洲和非洲市场的加工与分拨节点":零部件或半成品先到港区,在保税状态下完成组装或分拣,再分流到欧洲或西非市场。具体关税与合规细节以官网最新政策为准,不同品类、不同原产地规则的待遇差别很大,事先核对是必须的功课。
丹吉尔港仓配和南欧港比,中转这笔账怎么算
货主真正纠结的问题往往不是"要不要用这个港",而是"这票货走该港中转,还是走南欧港中转"。两边的取舍可以用一个简单的框架来算,四个维度:航线衔接、周转速度、综合成本、腹地功能。
航线衔接上,丹吉尔的优势在南北向:去西非、去地中海沿岸的支线从这里出发更顺;南欧港的优势在欧洲内陆腹地,货一上岸就能进公路和铁路网。周转速度上,这个港的转运流程围绕船期设计,中转衔接紧凑;南欧港的流程围绕腹地分拨设计,仓的功能更偏向存储和配送。综合成本不能只比港口费率,要把中转停留时间、支线船期、陆运接驳、保税仓储的整体账算在一起——单项费率以官网最新政策为准,任何一张静态价目表都算不出真实总成本。腹地功能上,南欧港背后是成熟的欧洲消费市场,该港背后是正在成型的摩洛哥制造基地和西非市场。
所以结论不是"谁更好",而是"货往哪边走"。去西非、去北非内陆、需要在保税状态下做加工再分拨的货,丹吉尔的账更划算;进欧洲内陆分拨、需要大面积存储仓和成熟配送网络的货,南欧港仍是更稳的选择。两边不是零和竞争,而是同一张航线网上的两个节点,货主按目的地分流才是常态。2025 年 1110 万 TEU 这个数字如果继续按 8% 左右的速度增长,这个港与南欧港之间的分工只会越来越清晰,而不是越来越模糊。
中国卖家看丹吉尔港:先想清楚三件事
对中国卖家和货主,该港的意义要放在两条线里看。第一条线是出海制造:汽车、家电、纺织等行业的企业把产能放到摩洛哥港区经济区,零部件从国内发过来,在保税仓里配套后进厂,成品辐射欧洲和非洲。这条线拼的是供应链设计能力,不是单纯的物流成本。第二条线是转运分拨:把丹吉尔当作西非和地中海市场的区域分拨点,货先集中海运到港,再按订单分拨到各国。这条线拼的是订单密度和清关能力,货量不够大,分拨仓的账算不过来。
动手之前,三件事值得先想清楚。你的货是"过手"还是"落地"?过手的货看船期衔接,落地的货看经济区政策和本地配套,两套账不能混着算。保税与原产地规则到底怎么适用?同一票货,走保税加工再出口和直接转口,待遇可能完全不同,合规细节以官网最新政策为准,最好在发第一票货之前就拿到书面确认。你的货量能不能撑起一个分拨节点?区域仓的固定成本摆在那里,货量不足时,借用第三方仓的弹性仓位比自己租仓更合理。
这个港的故事到这里其实还没讲完。Tanger Med 3 码头要到 2031 年中才投运,新增的 450 万 TEU 产能会把港口的转运能力再推上一个台阶,而港区经济区的产业聚集还在继续。如果把时间线拉长到 2030 年代初,一个值得观察的问题是:当转运能力继续放大,该港的仓配会不会从"船期衔接"向"区域制造配套"进一步倾斜?到那时,港口的仓配生意或许不再只是为船服务,而是为整个西地中海—西非制造带服务。这个判断现在下还太早,依据还不够,但方向值得持续跟踪。
作者:陈博士|供应链行业研究员