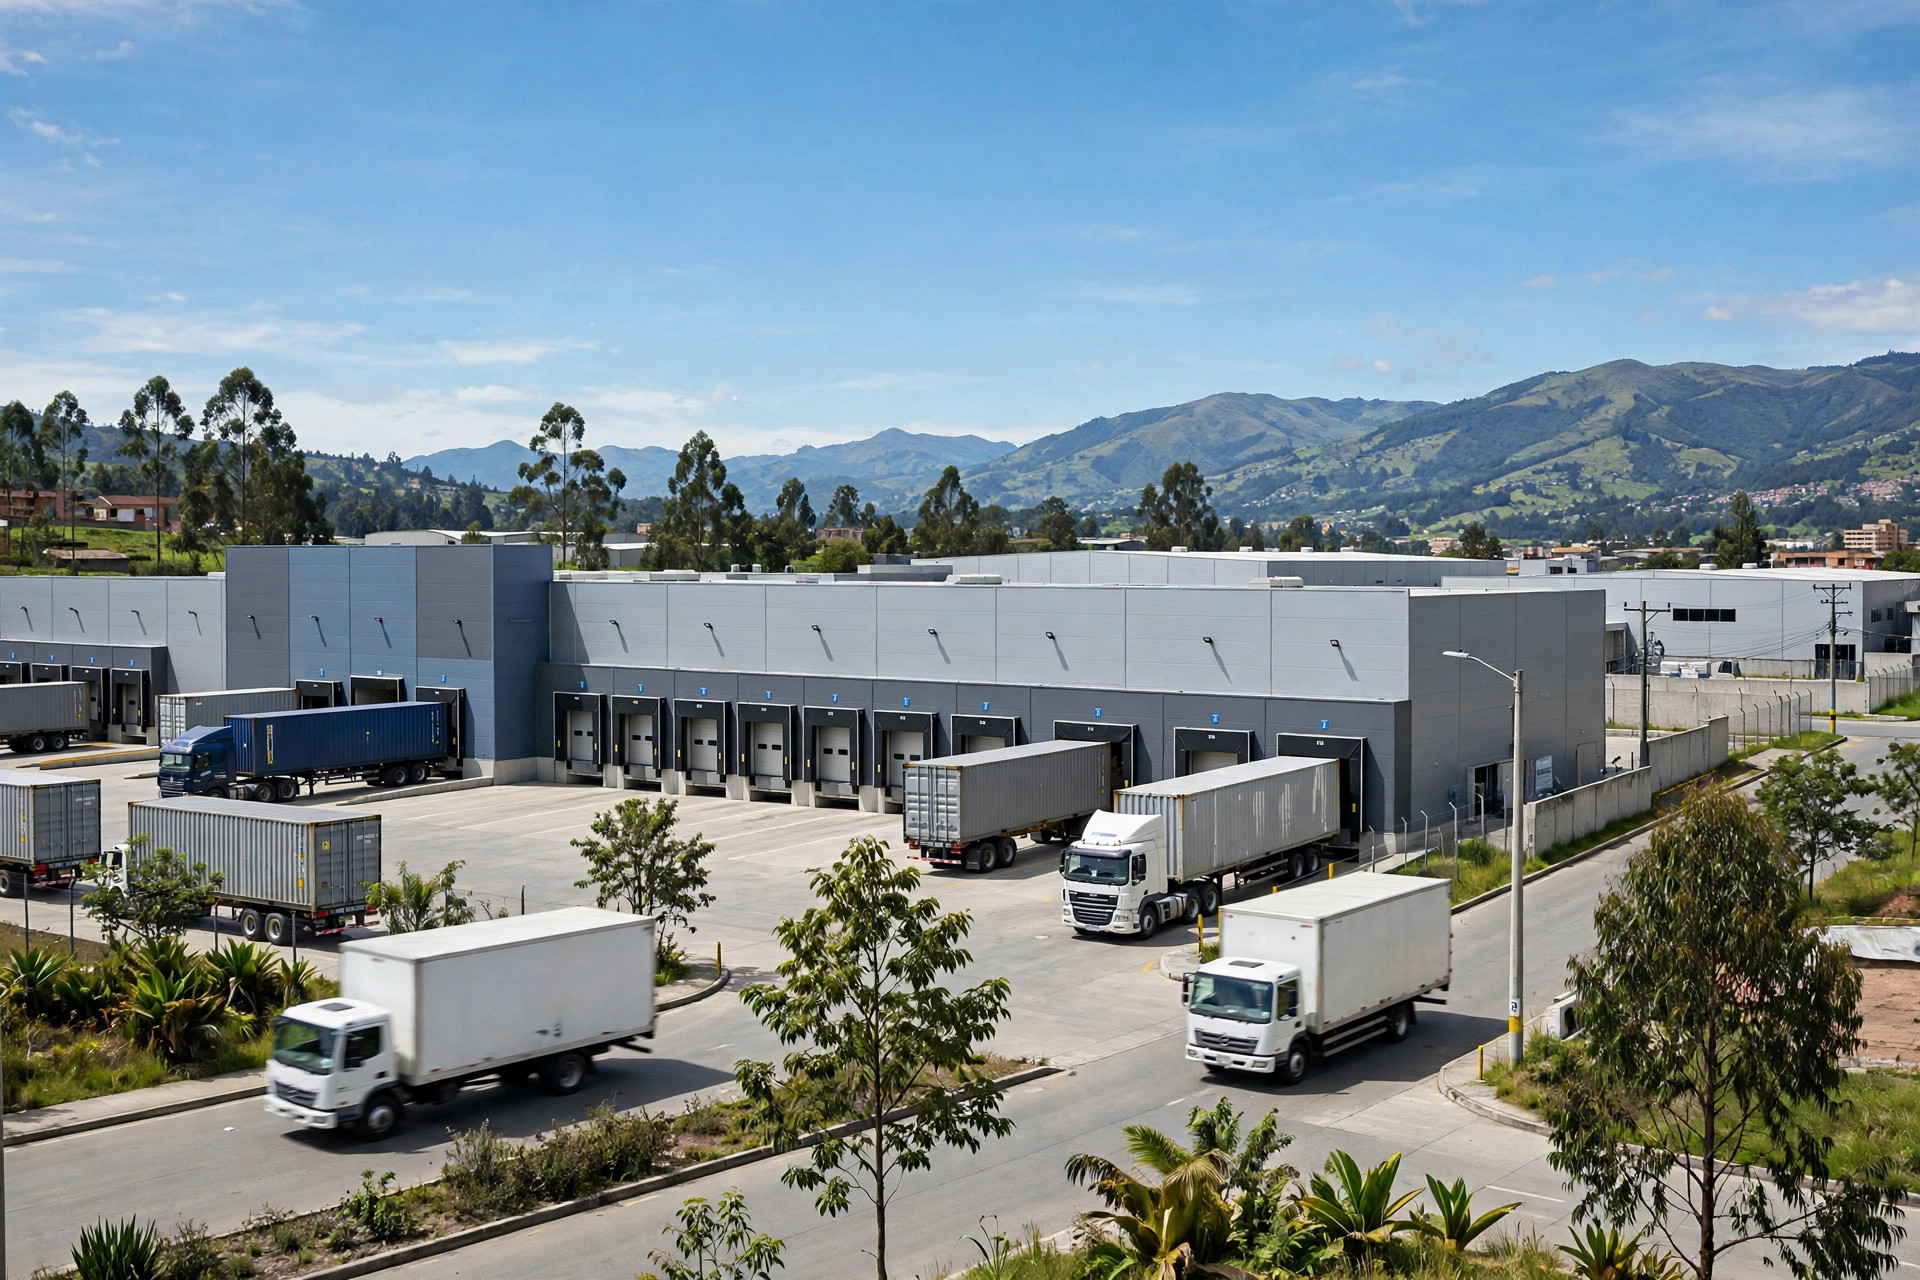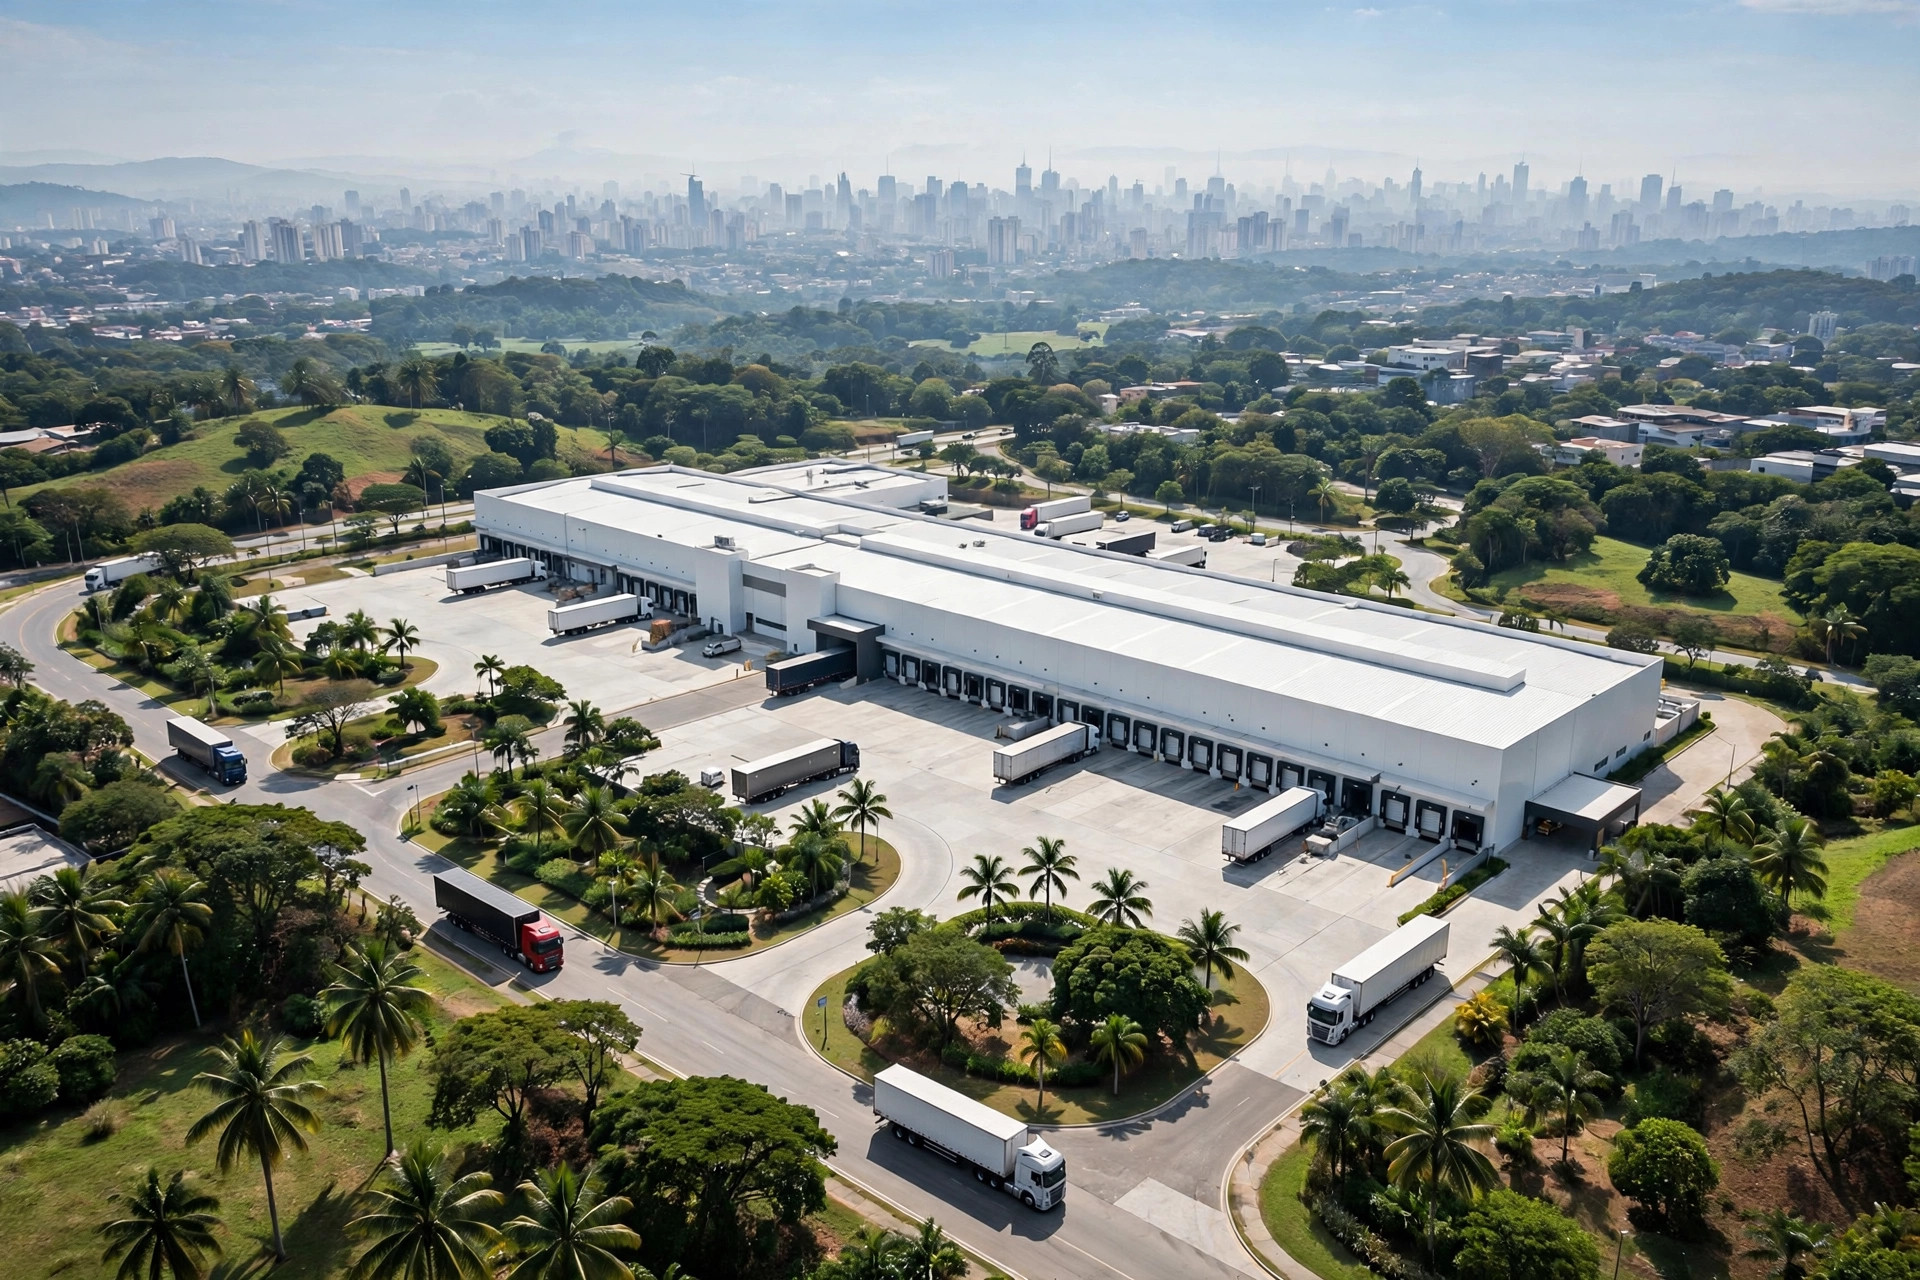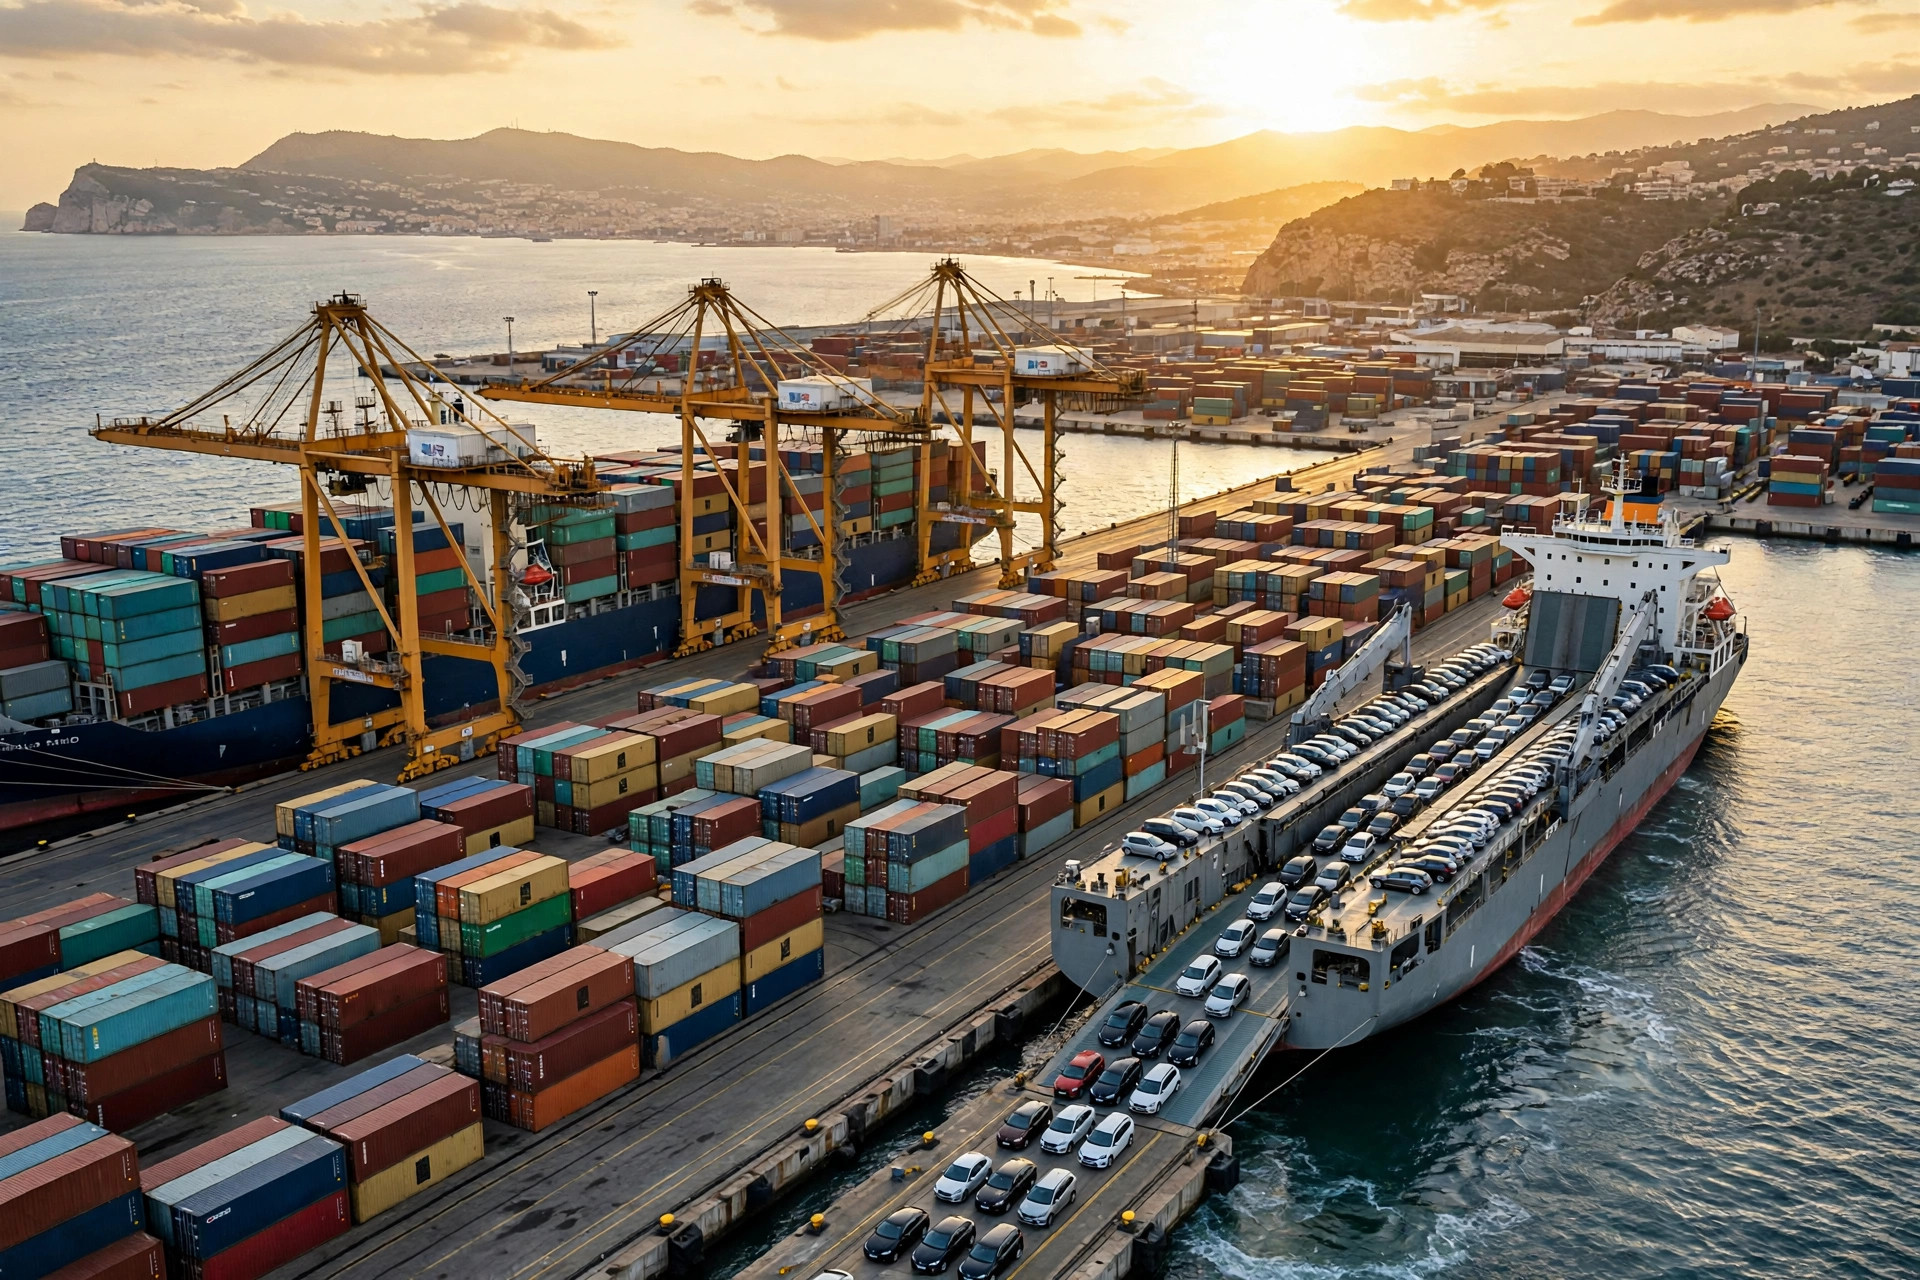
先说结论:想给欧洲整车厂做零部件 JIT 配套,非洲没有第二个地方能替代丹吉尔地中海港。不是因为它大——它确实大,2024 年 1024 万标箱、非洲第一、全球第 17——而是因为在整个非洲,它是唯一一个"早上发车、中午就进欧洲"的汽车供应链节点。滚装船从丹吉尔地中海港到西班牙阿尔赫西拉斯,只要 90 分钟。这意味着什么?你的零部件仓库设在港区边上,等于一只脚站在欧盟门口,另一只脚踩在自贸区里。
但这事分两面。过去三年,问我"要不要去丹吉尔设仓"的供应商越来越多,十个里有七个第一句话就问错了。他们问的是"租金多少",该问的是"你给谁供货"。
先算一笔账:丹吉尔港区仓、卡萨布兰卡仓、西班牙对岸,三选一
很多人在脑子里把丹吉尔和卡萨布兰卡当成"摩洛哥的两个选项",这是第一个误区。说白了,你真正要做的选择题是三选一:
| 方案 | 进欧洲的时效 | 政策与成本面 | 适合谁 |
|---|---|---|---|
| A. 丹吉尔港区自贸仓(Tangier Automotive City 一带) | 紧贴码头;滚装 90 分钟过海峡,下船直接上西班牙高速 | 自贸区内保税存储,货没卖出去不出关、不缴税;摩洛哥与欧盟有联系国协定,整车和零部件进欧盟享关税优惠 | Tier-1 给雷诺 Melloussa 做 JIT/VMI,货要两头走的 |
| B. 卡萨布兰卡/肯尼特拉一带仓 | 离 Stellantis 肯尼特拉工厂近,陆运几小时直达 | 内陆一般贸易仓;本地交付最快,但货去欧洲要多走一段陆运加海运 | 主供肯尼特拉工厂、不怎么出海的供应商 |
| C. 西班牙阿尔赫西拉斯仓 | 同样 90 分钟过海(方向反过来);欧盟境内仓,无跨境手续 | 没有摩洛哥的人工和地租成本优势;但成熟 3PL 扎堆,WMS 和序列配送能力强 | 纯分销进欧盟、在摩洛哥没有生产的贸易商 |
看明白了吗?A 和 B 不是竞争关系——雷诺 Melloussa 就在丹吉尔边上,Stellantis 在肯尼特拉,两个厂相隔几百公里,各有各的供应商圈。你真正的对手是 C:西班牙对岸的仓。2023 年,摩洛哥已经超过中国和日本,成为欧盟最大的汽车进口来源国,全年 151 亿欧元。这 151 亿的货,相当一部分是在丹吉尔这边完成仓储和分拨的。你在 A 和 C 之间选,本质上是在选:要摩洛哥的成本和自贸政策,还是要西班牙的运营成熟度。
我见过太多人把这道选择题做反了:先在地图上圈了个离港口最近的点,签了租约,才发现自己的主力客户在肯尼特拉。仓离码头近了 20 公里,离客户远了 300 公里。
JIT 的坑,我见过太多了
讲一个我印象最深的。几年前,一家做线束的 Tier-1,为了省事,把亚洲来的零部件存在了卡萨布兰卡的仓里,服务对象却是丹吉尔的雷诺 Melloussa 工厂。平时没事,卡车夜里走,白天到,JIT 窗口卡得刚刚好。结果那年旺季,路上出了一次大堵车——就一次,整车厂的线停了 40 分钟。
整车厂停线的罚款是怎么算的,我不展开,你只需要知道一个数:停一分钟的钱,够你在港区多租一个月的仓。那家供应商后来老老实实在 Tangier Automotive City 边上租了个仓做 VMI,专做排序和多频次配送。这件事给我的教训很简单:JIT 仓储买的不是面积,是"不出幺蛾子"的距离。 离客户 30 公里和 300 公里,差的不是油钱,是你晚上能不能睡着觉。
第二个坑更隐蔽:库存策略。有些供应商把丹吉尔港区自贸仓当成了"欧洲仓的平替",亚洲来的货整柜进来,拆都不拆就想直接转口。这就错了。丹吉尔港 2024 年处理了 51.6 万辆次的 TIR 卡车,同比涨 8.1%,这些卡车里相当一部分拉的是工业品——它们为什么不在亚洲直接发欧洲?因为港区仓的价值在于"拆零+排序+再配送":一个 40 尺柜的线束进来,拆成 200 个 JIT 料架,按雷诺当天的生产顺序排好,卡车 90 分钟过海峡,或者几十分钟送到 Melloussa。你要是只想找个便宜地方堆柜子,丹吉尔的优势你一个也吃不到,劣势(本地仓储运营水平参差不齐)你全吃到了。
这事分两面说:丹吉尔的仓储运营成熟度,确实不如西班牙对岸。WMS 落地、盘点准确率、序列配送的准时率,本地 3PL 和欧洲那边的老玩家有代差。你要来,就得接受"政策红利大、运营得自己盯"的现实。指望拎包入住的,趁早去阿尔赫西拉斯。
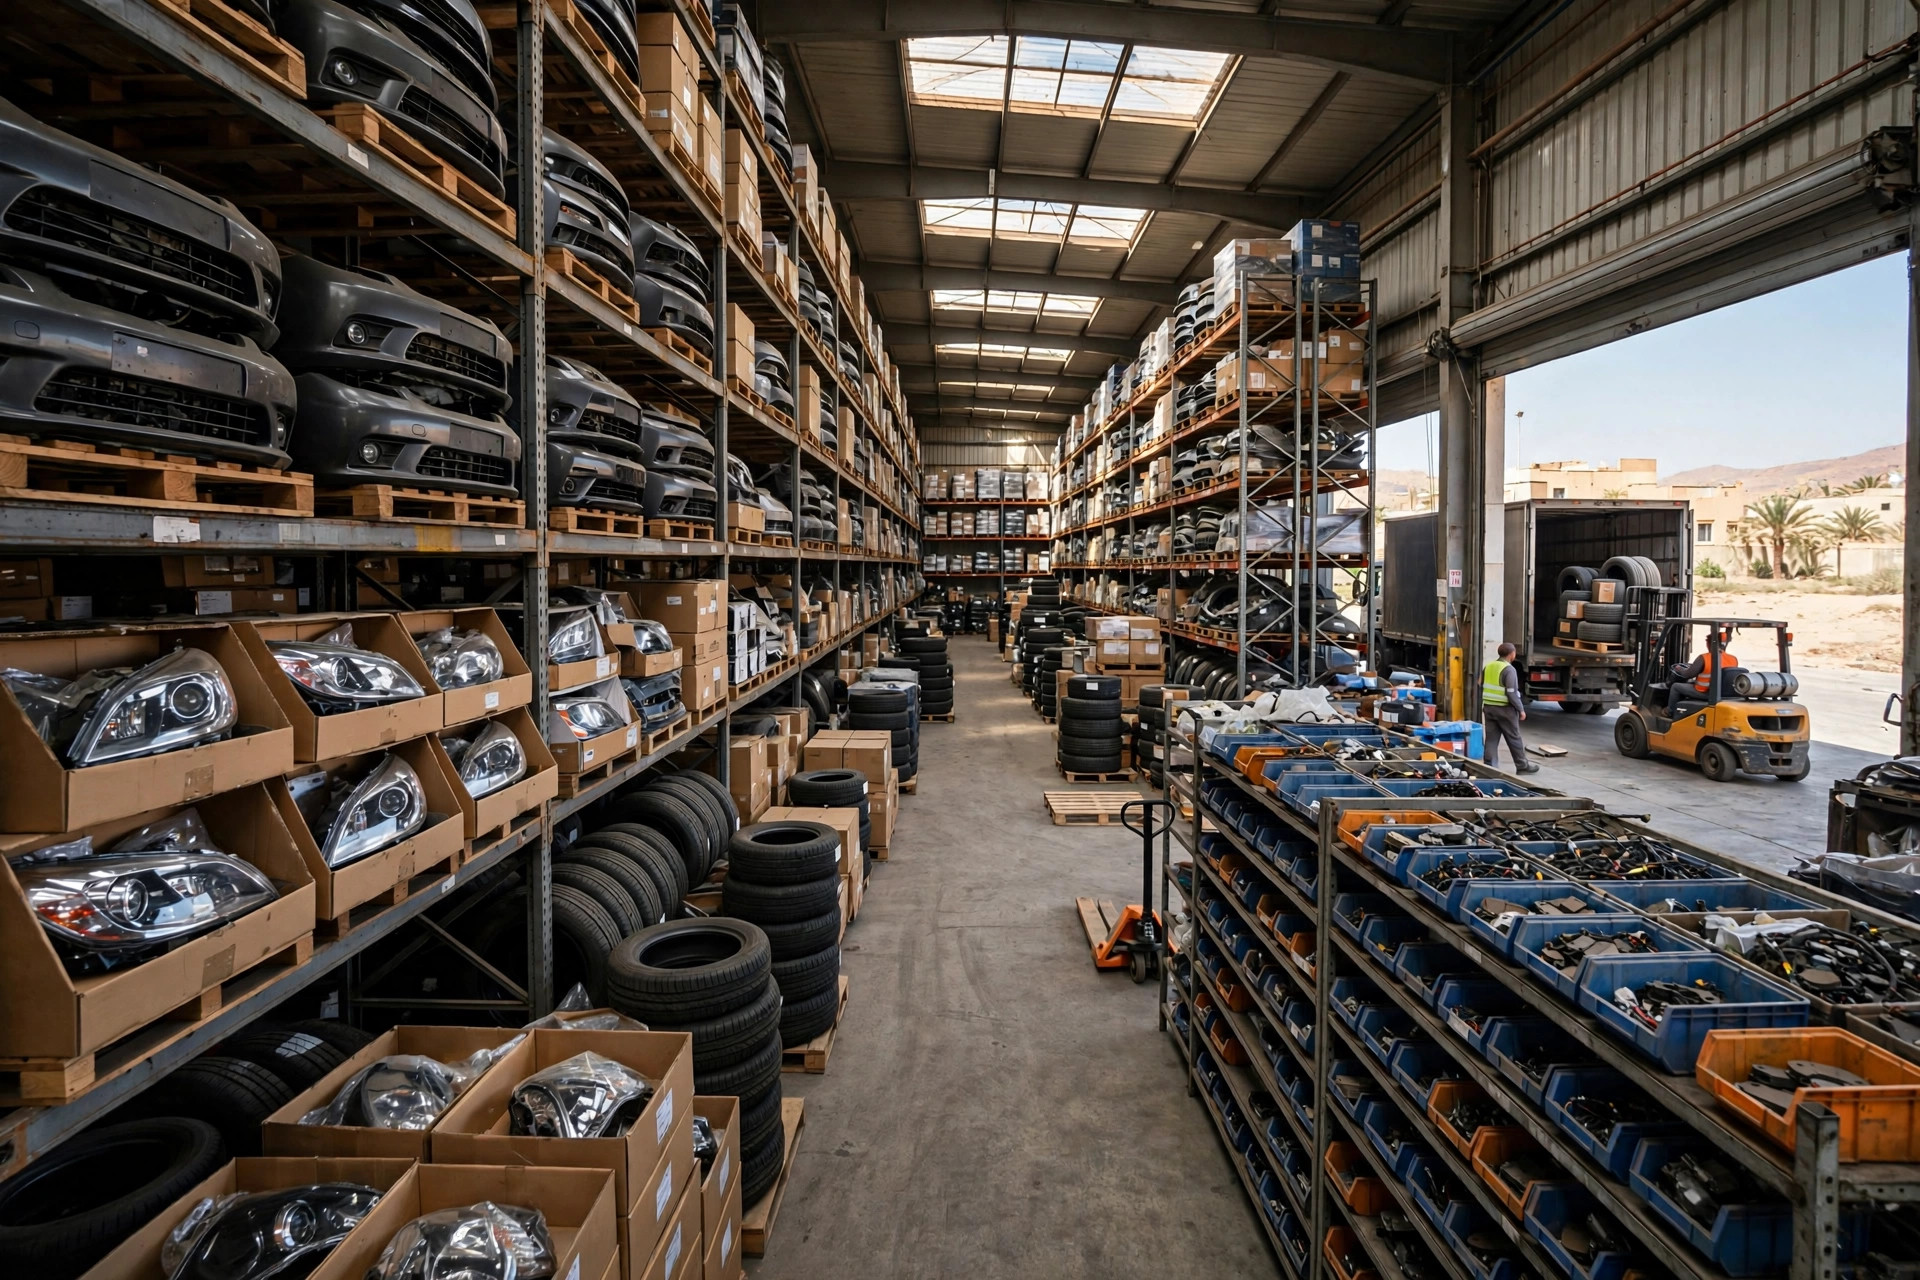
汽车零部件的两种入仓活法:Ro-Ro 和集装箱
在丹吉尔做汽车零部件仓储,你必须同时玩转两种入仓方式,它们是完全不同的两套逻辑:
Ro-Ro(滚装)是"时效件"。 卡车整车开上船,90 分钟过海峡,下船直接跑。这条通道 2024 年走了 51.6 万辆次卡车,工业品增长 6.8%。它的玩法是高频小批量:给 Melloussa 的 JIT 配送,一天多趟,料架空了就补。Ro-Ro 的仓,核心能力是"快进快出"——月台永远不能堵,排序区永远有空位,系统里永远看得见在途的每一辆车。
集装箱是"批量件"。 亚洲、美洲来的零部件走海运大柜到丹吉尔,在港区仓拆柜、质检、排序,再转成 JIT 配送。2024 年丹吉尔港走了 1024 万标箱,2025 年到了 1110 万标箱,全球排名升到第 16。这里面汽车产业链的货越来越多——整车出口 2024 年是 60 万台,其中雷诺 Melloussa 和 SOMACA 占 36.9 万台,Stellantis 肯尼特拉占 17.1 万台。整车后面跟着的,就是零部件的量。
反常识的判断来了:很多人觉得"港区仓离码头越近越好",错。港区仓真正的价值不是离码头近,而是"保税+一次清关"。 货在自贸区仓里,没卖出去就不算进口,不缴税;一旦确定去向——进摩洛哥工厂,走内销手续;上船去欧洲,走转口手续,一次清关。你买的不是那 5 公里的距离,你买的是"货权在手、方向未定"的灵活性。这才是自贸区仓储政策真正的含金量。具体税收优惠每个园区、每个时期不一样,签约前一定以园区官方最新政策为准,别听中介拍胸脯。
设仓之前,先想清楚三件事
第一,你的货到底给谁。 给雷诺 Melloussa,仓就设在丹吉尔港区;给 Stellantis 肯尼特拉,优先看肯尼特拉周边。Stellantis 正在肯尼特拉扩产,投了 12 亿欧元,目标 2030 年产能到 53.5 万台、本地化率 75%,这意味着未来几年肯尼特拉周边的零部件仓储需求会大涨。两个厂都供?那就两个仓,别想着一个仓覆盖 300 公里。
第二,你的入仓结构是 Ro-Ro 多还是集装箱多。 Ro-Ro 为主,仓要贴着滚装码头和高速口,拼的是月台周转;集装箱为主,仓要贴着拆柜能力强的园区,拼的是拆柜、排序和 VMI 管理。两种都要?那你的仓得有两套动线,别混在一起。
第三,运营谁来做。 本地 3PL 便宜,但汽车 JIT 的那套东西(排序、看板、EDI 对接)不一定玩得转;欧洲过来的 3PL 贵,但上手快。我的建议:前两年用成熟的 3PL 把流程跑顺,同时培养本地团队,别一上来就自建。丹吉尔这边靠谱的汽车物流人才,永远比你想象的难招。
最后说句忠告:丹吉尔地中海港的汽车零部件仓储,未来五年都是上坡路——港口一年 1110 万标箱还在涨,两大整车厂一个扩产、一个稳产,欧盟门口这个位置谁也搬不走。但上坡路不等于闭眼赚钱。在这里设仓,拼的不是谁离码头近 5 公里,而是谁把"保税灵活性+JIT 准时率"这两件事同时做对了。你觉得你行吗?
作者:老米|20年美国供应链老兵,仓储解决方案顾问