2024 年飓风季,我一个在 Tampa 做 3PL 的朋友,仓库进了 4 英尺的水,纸箱泡成纸浆,一批电子产品全废,损失 230 万美金。更惨的在后面:保险最后只赔了不到 90 万。不是他没买保险——是他压根没读懂条款,洪水除外责任、飓风百分比免赔,两个大坑全踩中了。
先说结论:自然灾害这事,仓库做不到百分之百防住,但预案做到位,损失至少能砍掉一半。没预案的仓,灾后第一件事是慌;有预案的仓,灾后第一件事是干活。
先看你家的仓在哪片"灾区"
美国仓库的灾害是有地域剧本的,每种灾害基本只找特定地区。
加州:地震加野火。地震是突然的,野火是季节性的,每年 9~11 月圣安娜季风一来,空气里都是烟味。仓在加州的,要同时准备两套预案。
佛罗里达和德州墨西哥湾沿岸:飓风,6~11 月是季节。飓风最可怕的不是风,是风暴潮和随之而来的洪水——我朋友 Tampa 那次就是这么淹的。
中西部:密西西比河流域的春夏洪水,加上 Oklahoma、Kansas 一带的龙卷风走廊。
这些年极端天气越来越频繁,所谓的"百年一遇",现在隔几年就来一次。我的建议:先把你家仓定位到灾害地图上。FEMA 官网有免费的风险查询工具(具体以官网最新政策为准),花半小时,把仓库地址输进去,看看哪几种灾害是高风险。说实话,很多老板连自己仓是不是在洪泛区都不知道,这就是第一课。
灾前 48 小时:这份清单直接抄
飓风、洪水、野火这几种灾害,气象部门一般提前 48 小时就能给出靠谱预警。这 48 小时是你唯一能主动做点什么的时间窗口,别浪费在开会讨论上,直接干:
人员:确认疏散路线和集合点,全员群发一遍;排好应急值班表,明确谁最后离场、谁最先回来;残疾员工、夜班员工单独确认,别漏人。
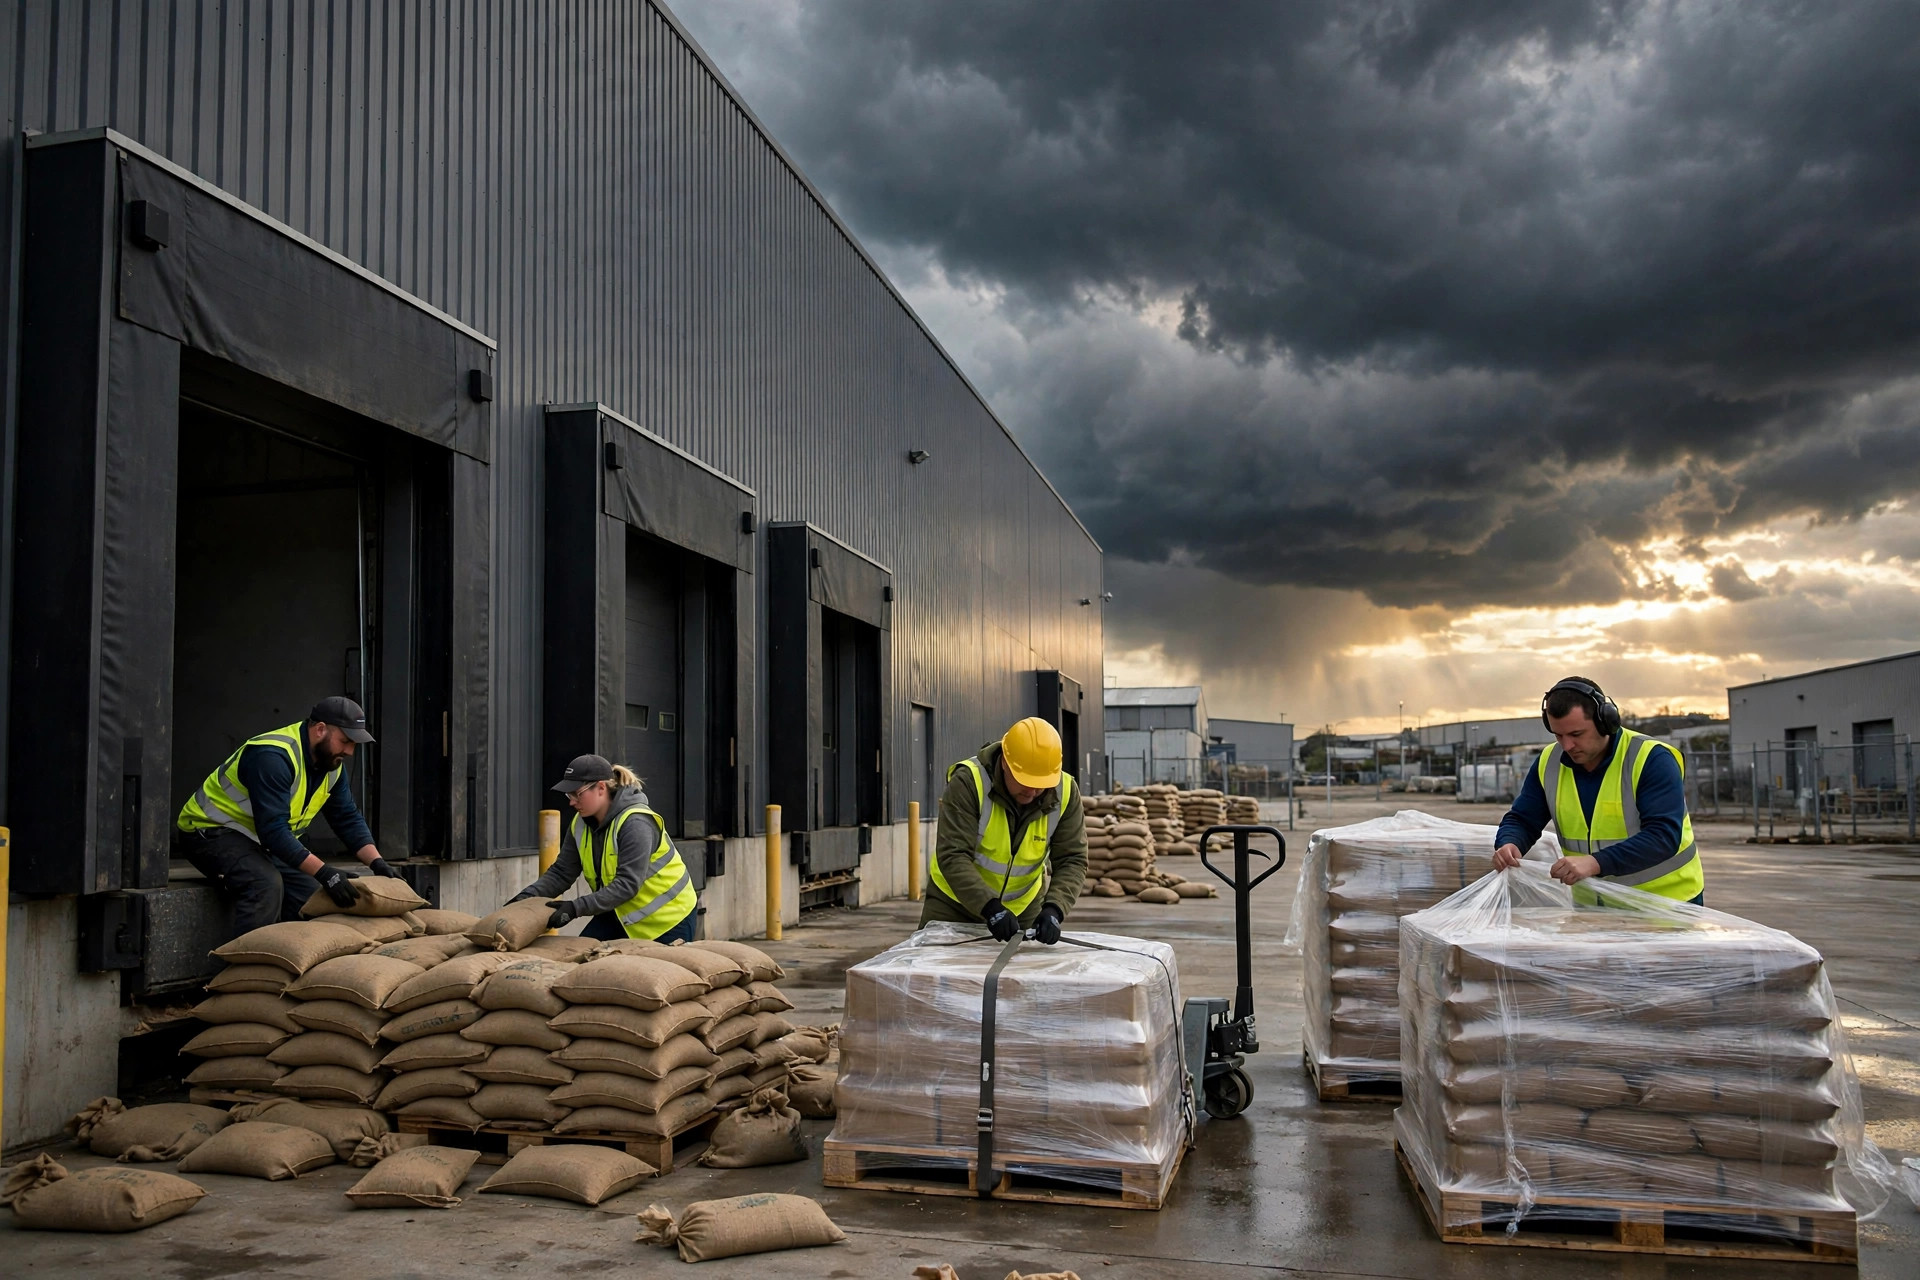
货物:低货位、高价值的货往高处搬——底两层先清空,这是叉车手都懂的道理;托盘全部加缠绕膜,多绕两圈;怕水的货(纸箱、纺织品、电子产品)能罩防水布就罩,别心疼那点钱。
建筑:装卸门、窗户封堵,门口堆沙袋;检查屋顶排水沟有没有堵,多少水淹是从屋顶开始的;提前和发电机租赁商打好招呼,冷链仓必须保证备用电源,断电 4 小时,冷冻品就开始升温。
数据:WMS 数据、库存盘点表、保险单、租约,全部备份到云端;纸质重要文件装防水箱带走。
最后一条,很多人想不到:灾前绕仓库拍一圈视频——货架、货物、设备、门窗,原样拍下来,带时间戳。这条视频在灾后理赔时值几十万美金,我后面细说。
补一句灾中的:灾害进行中,原则就一条——保人,不保货。龙卷风来了往哪躲、地震来了别往货架下钻、洪水来了别开车进积水,这些要写进预案里,平时演练过,灾中才不会乱。OSHA 要求雇主制定书面的应急行动计划(具体要求以官网最新政策为准),这不是摆设,真出事了,查的就是这个,罚的也是这个。
灾后恢复:顺序错了,钱就打水漂
灾后的顺序是:安全评估 → 拍照留证 → 报保险 → 清理 → 复工。顺序不能乱。
第一步,安全评估。结构工程师先看:货架倒没倒、屋顶塌没塌、电线泡没泡水。确认安全之前,谁也不许进。每年都有灾后进场触电、被砸的案例,急着进去清货是最蠢的。
第二步,拍照留证。进场前先拍:水位线、泡水的货、坏掉的设备,越多越细越好。拿这个对比灾前拍的那圈视频,理赔员挑不出毛病。
第三步,报保险。第一时间打电话报案,超过时限可能影响理赔。受损的货单独隔离、贴标签,千万别急着扔——保险公司要看现场,看不到就按"无法核实"打折。
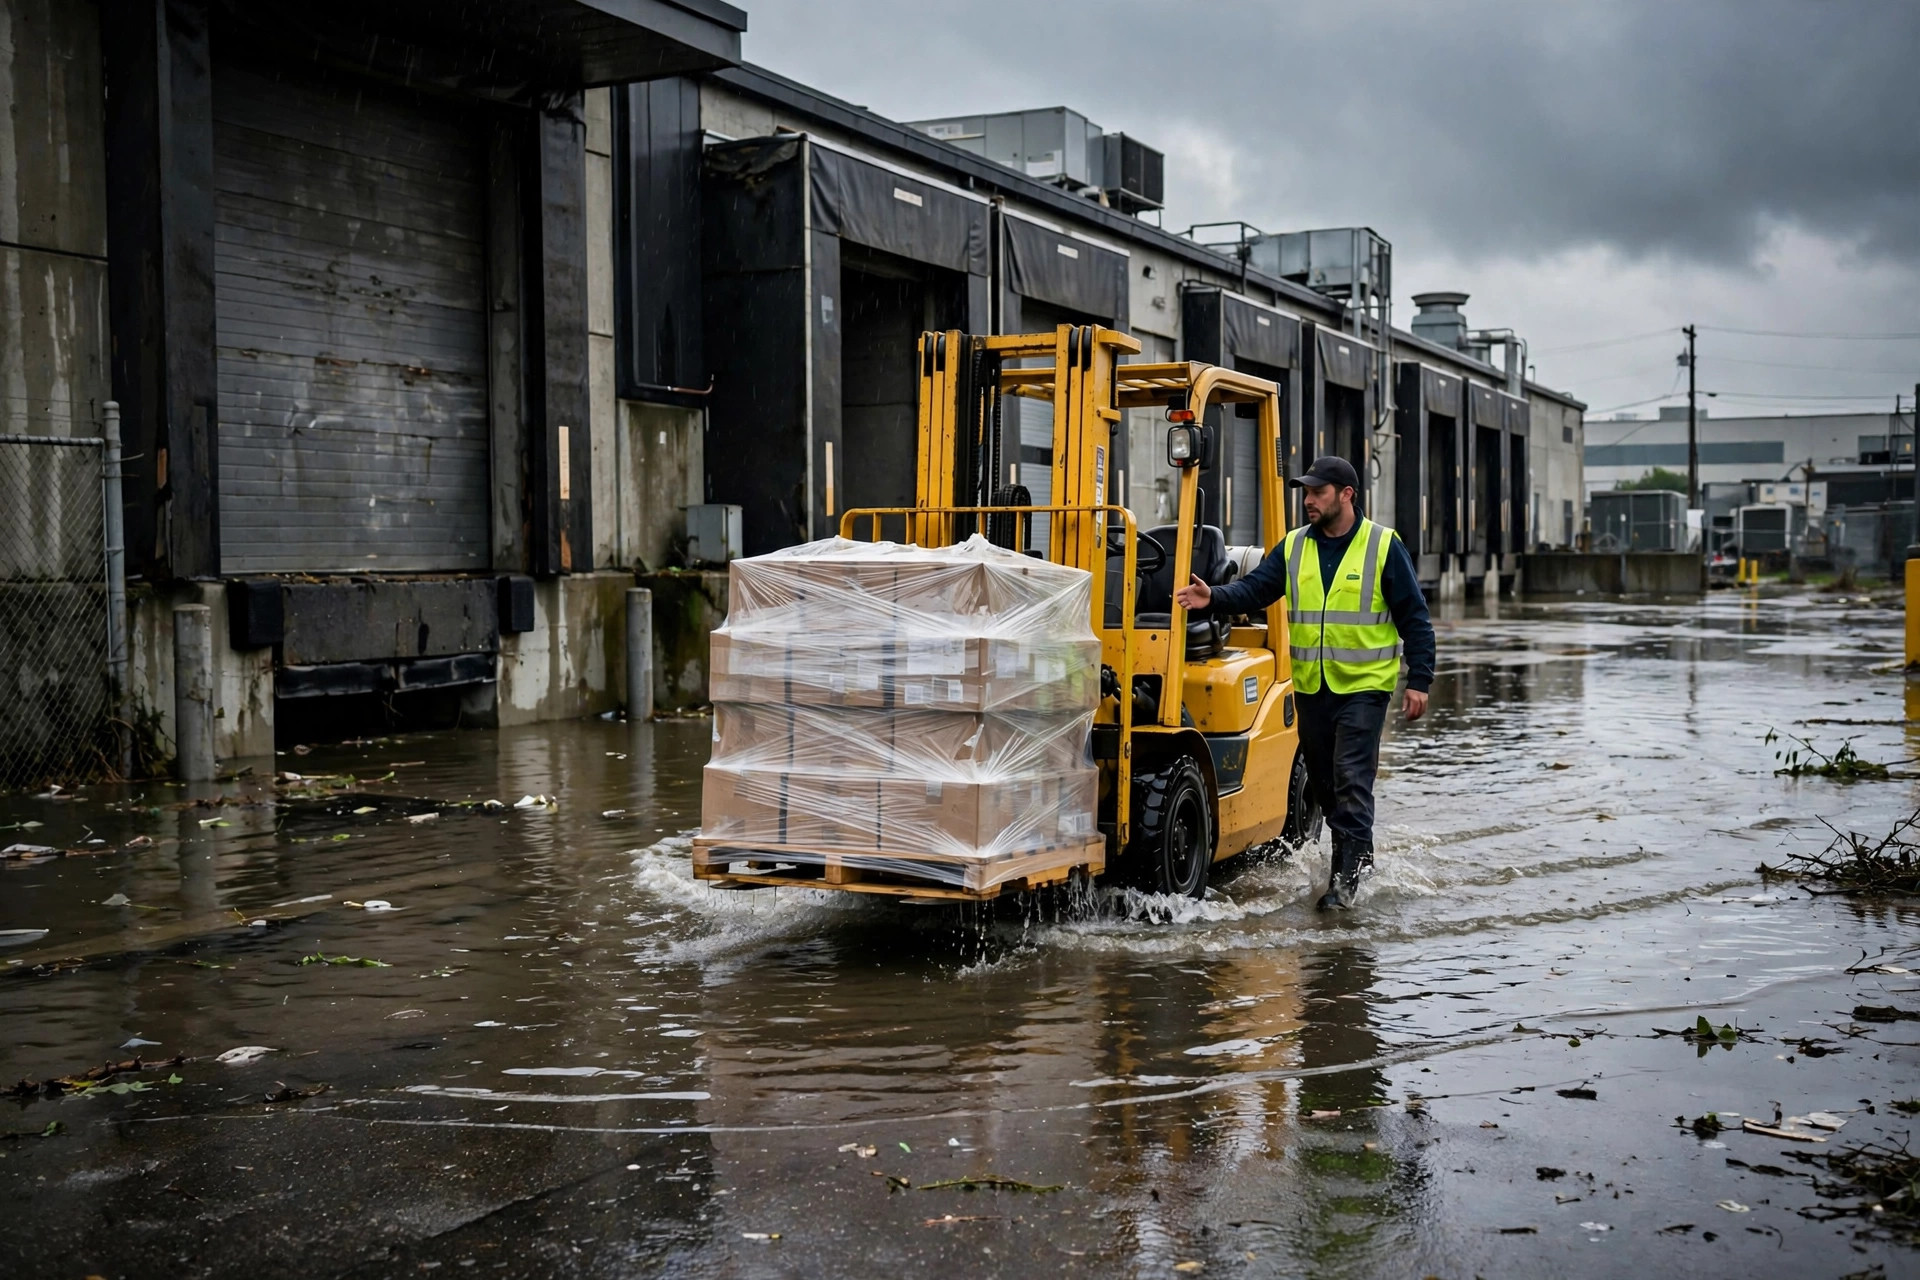
第四步,清理。先排险再清货,受潮的货按保险公司要求处理,该扔的扔,该卖残值的卖残值。
第五步,复工。分阶段恢复,先发最紧急的订单。这时候安抚客户比赶工重要:主动告诉客户你的恢复计划,客户最怕的不是延迟,是失联。
保险买了,不等于赔得到
这段是重点,先说三个坑。
坑一:洪水基本不在标准财产险里。美国标准商业财产险一般把洪水列为除外责任,想保洪水要单独买(比如联邦洪水保险计划,具体以官网最新政策为准)。我见过太多老板以为"财产险什么都保",水淹了才发现一分不赔。
坑二:飓风免赔额是百分比制。普通免赔额是固定金额,比如 1 万美金;飓风免赔额在很多州是按保额的百分比算,2%~5% 很常见。保额 500 万的仓,5% 就是 25 万美金——灾还没开始,你先自掏 25 万。这个数字很多人买保险时根本没算过。
坑三:营业中断险,很多人没买。仓库停摆两周,租金、工资照付,客户还可能流失。营业中断险赔的是这段时间的利润损失和固定费用,但条款里对"等待期"(一般 48~72 小时)有规定,细节决定赔多赔少。
算一笔账:我朋友 Tampa 那次,损失 230 万,保险实赔不到 90 万,自掏 140 万。而他如果灾前花 3~5 万美金做预案——加固、沙袋、防水布、发电机租赁押金、灾前视频留证——至少能把损失砍掉 60~80 万,还能让理赔顺利很多。预案成本和损失比起来,九牛一毛。
我的判断:保险是底线,预案才是主动权。买了保险不等于赔得到,条款细节决定一切。
最后,给你三件明天就能做的事:第一,查 FEMA 风险地图,确认你家仓到底是哪几种灾害高风险;第二,把保单翻出来,重点看三行——洪水保不保、飓风免赔额是固定金额还是百分比、有没有营业中断险;第三,拿手机绕仓库拍一圈视频,存云端。这可能是你今年做过性价比最高的一件事。