先说结论:马普托仓储,是南部非洲未来五年最值得看的仓储节点之一,但只属于算清三笔账的人。说白了,这里的机会是真的,坑也是真的,而且坑比机会贵。
maputo warehouse corridor 这串词,翻译成大白话就是:南非工业心脏的货,走哪条路出海。而马普托,就是离那颗心脏最近的出海口。
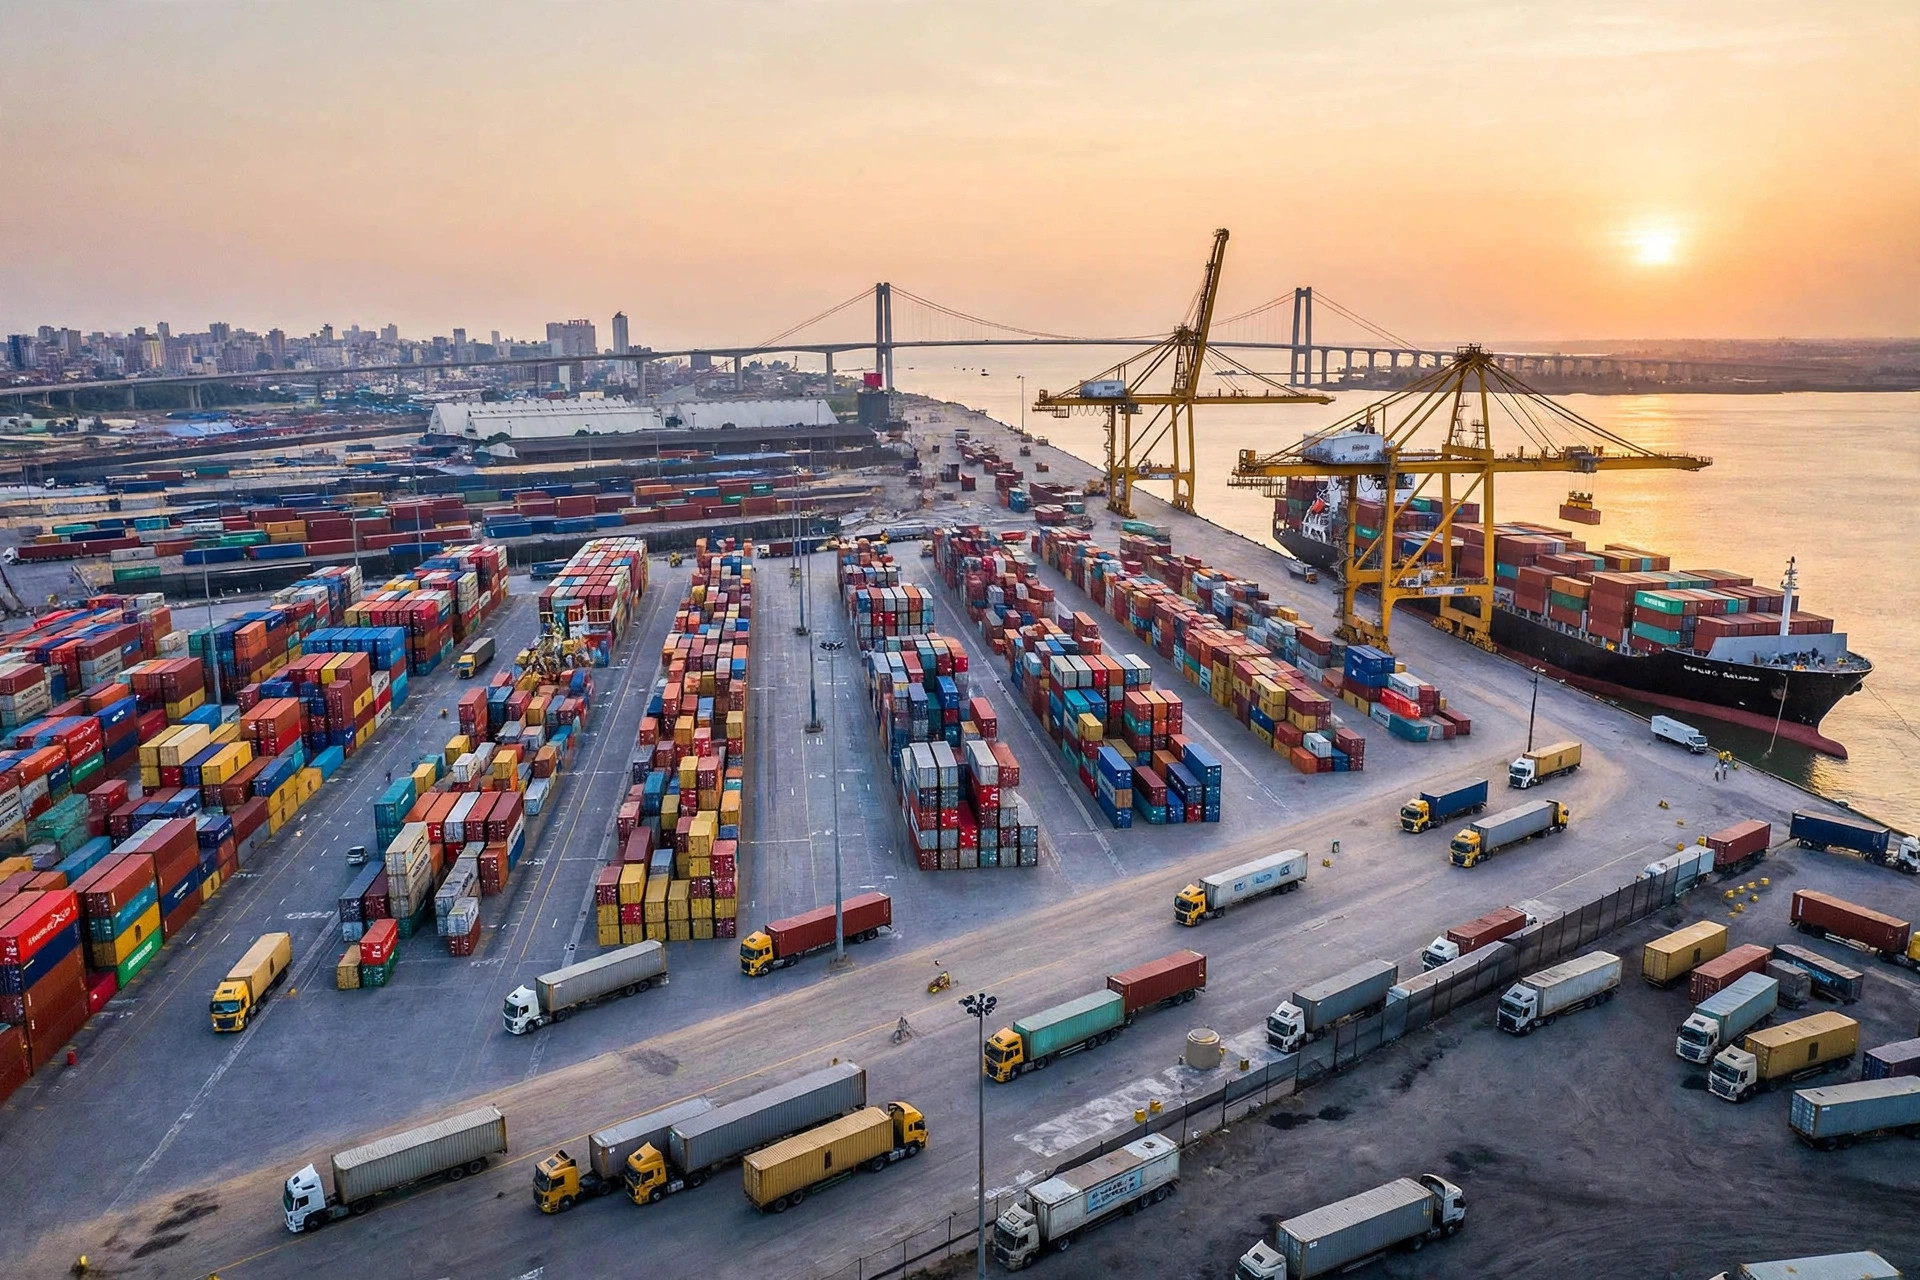
马普托仓储看港口:3200 万吨新高背后的信号
先看数字,个个都有出处。2025 年,马普托港吞吐 3200 万吨,创历史新高,同比增长 3.4%(2024 年是 3090 万吨);跟 2019 年比,涨了 52%。铁路进港货量 1170 万吨,同比涨 17%——公路转铁路,走廊战略的方向很明确。DP World 在 2025 年 5 月启动了 1.65 亿美元的集装箱码头扩建:年产能从 25.5 万 TEU 翻到 53 万 TEU,码头岸线从 308 米延长到 650 米,2027 年一季度完工。港口特许经营权,已经延到了 2058 年。
这事分两面。好的一面:资本在用真金白银投票,赌的是马普托"区域枢纽"的地位——南非德班港拥堵,分流出来的货(铬、铁矿、煤炭、农产品)正在找新出海口。特许权延到 2058 年,等于告诉所有人:这条赛道未来三十年都有效。
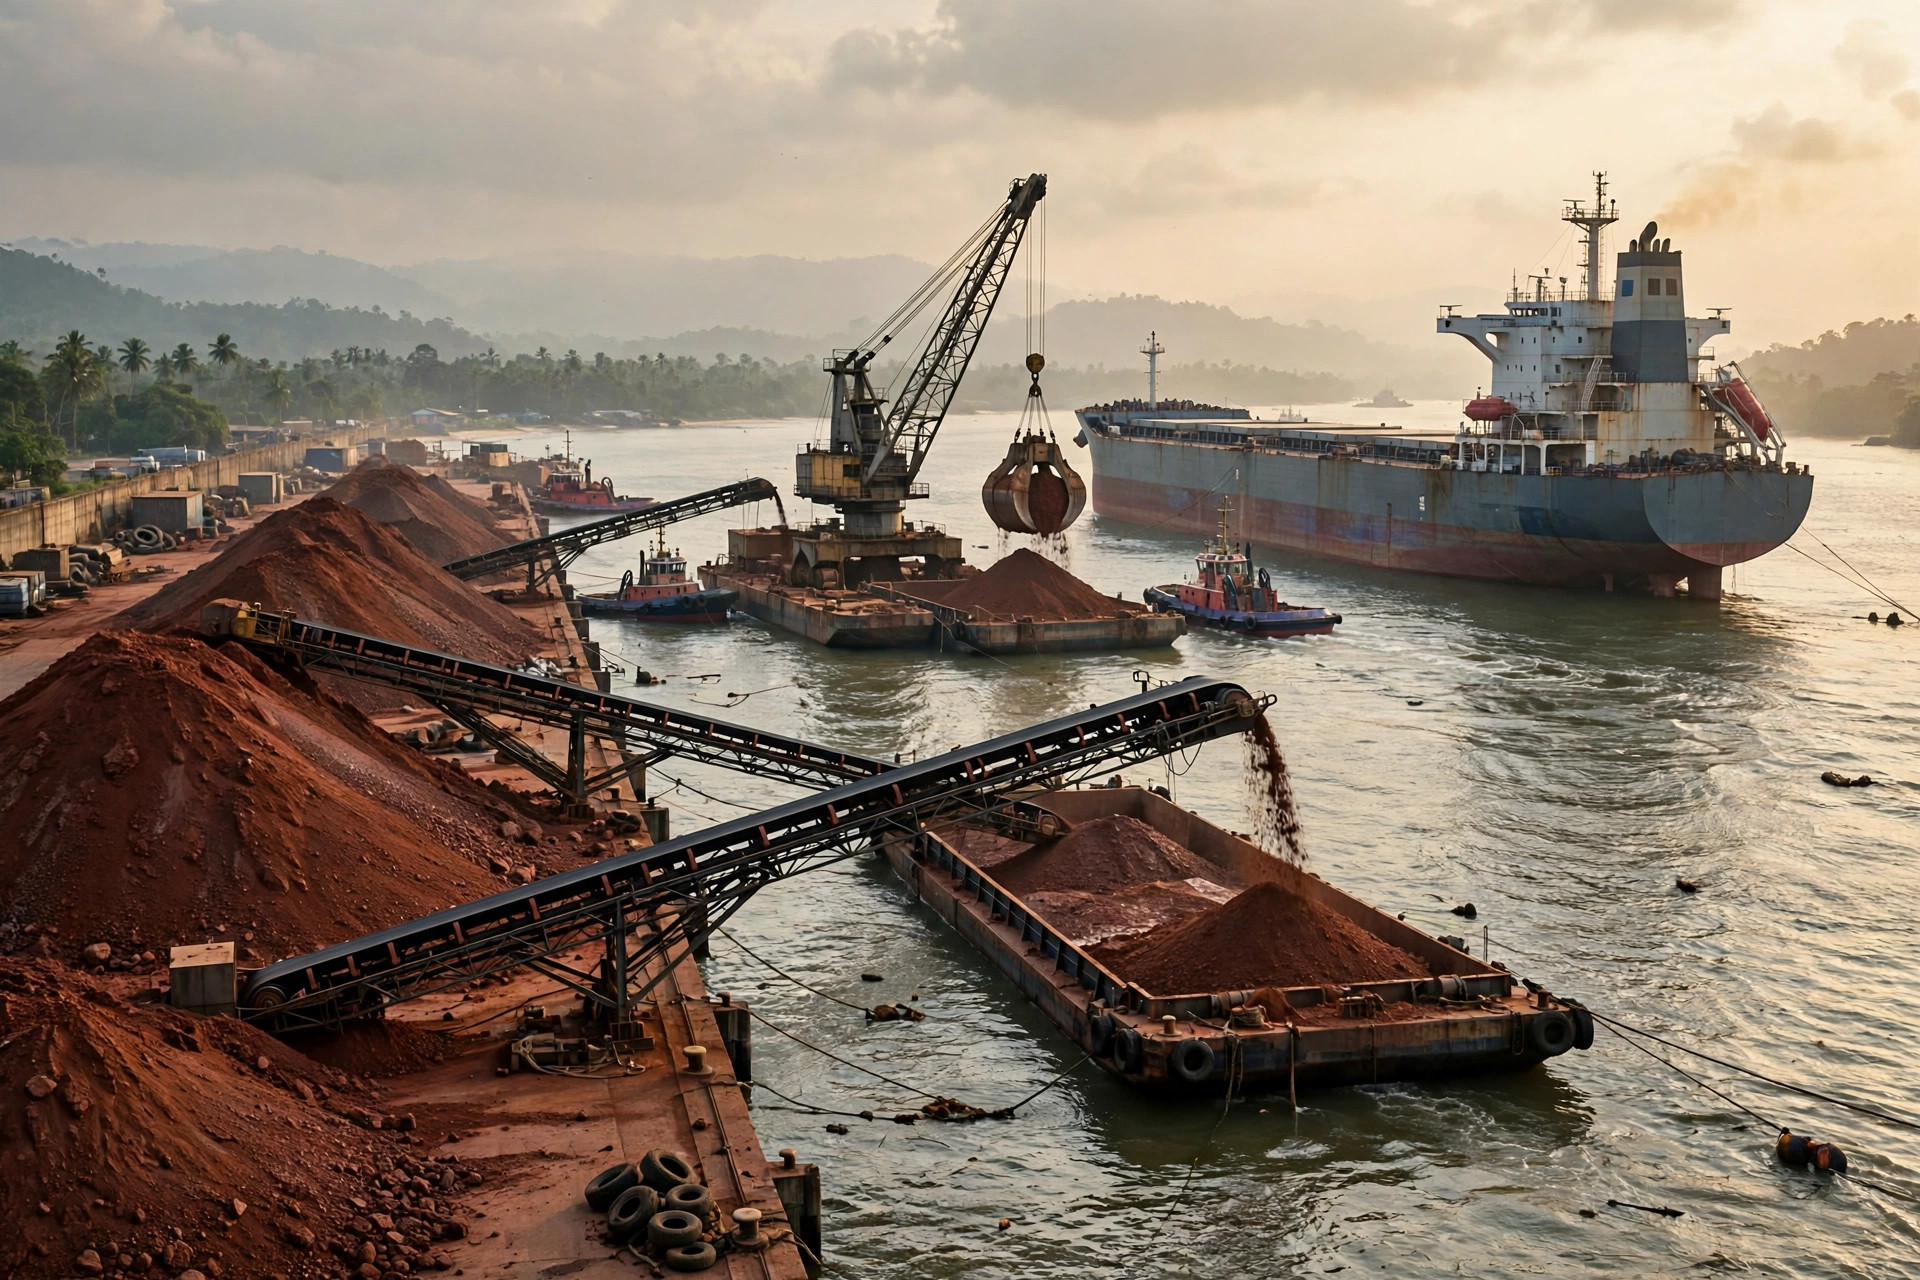
但另一面,很多人没看懂:马普托港的基本盘是大宗散货(Matola 那边是散货码头),集装箱是正在补的短板。这直接决定了你建什么仓——做大宗散货的集港中转,和做集装箱的分拨,是两门生意,选址、库型、设备完全不一样。拿着做分拨仓的逻辑去港区边上租个散货堆场,等于拿着菜刀去砍柴,工具不对。
还有个韧性故事值得品:2024 年底莫桑比克大选后动乱,港口作业一度受扰,N4 高速莫桑比克段的收费站被破坏、停收数周——但 2025 年港口照样 3200 万吨新高。韧性是真的,说明腹地需求硬;风险也是真的,动乱一来,先断的就是陆路。两面都要看见。
马普托仓储看走廊:570 公里收费高速的 trade-off
马普托走廊的核心资产,是 N4 收费高速:570 公里,从南非比勒陀利亚(Tshwane)直达马普托港,由 TRAC 公司拿 30 年特许经营,1997 年签的——2028 年到期,续约前景现在不明朗。
这事分两面。好的一面:这是南非 Gauteng 工业心脏到印度洋最近的出海口,区位无可替代。公路把陆运时间压下来,运输成本才有竞争力, Gauteng 的矿主和工厂主才愿意把货往东送,而不是往南送去德班。
坏的一面:这条命脉攥在特许经营和政局手里。2024 年底那几个月,莫桑比克段收费站被砸、卡车排长队,教训就摆在那。我见过太多人算运费时按"全程高速、畅通无阻"算,风险那一栏空着——账算得越漂亮,现实打脸越疼。
变量在铁路。进港铁路货量 1170 万吨、同比涨 17%,中长期看,铁路才是这条走廊的压舱石——运力大、不受收费站政治影响。但铁路的运力爬坡没那么快,未来两三年,公路依然是主力。所以 N4 的特许谈判,就是悬在所有马普托仓储玩家头上的变量:谈成了,走廊续命三十年;谈崩了,陆运成本和时效全得重算。
在马普托选址建仓:三个选项,一个逻辑
选址先看生意,三个选项各有利弊:
| 选址 | 适合的生意 | 核心优势 | 最大风险 |
|---|---|---|---|
| 港口边(Maputo/Matola 港区) | 大宗散货集港、转口 | 离泊位近,装卸快 | 港区地价租金高,集卡进出排队 |
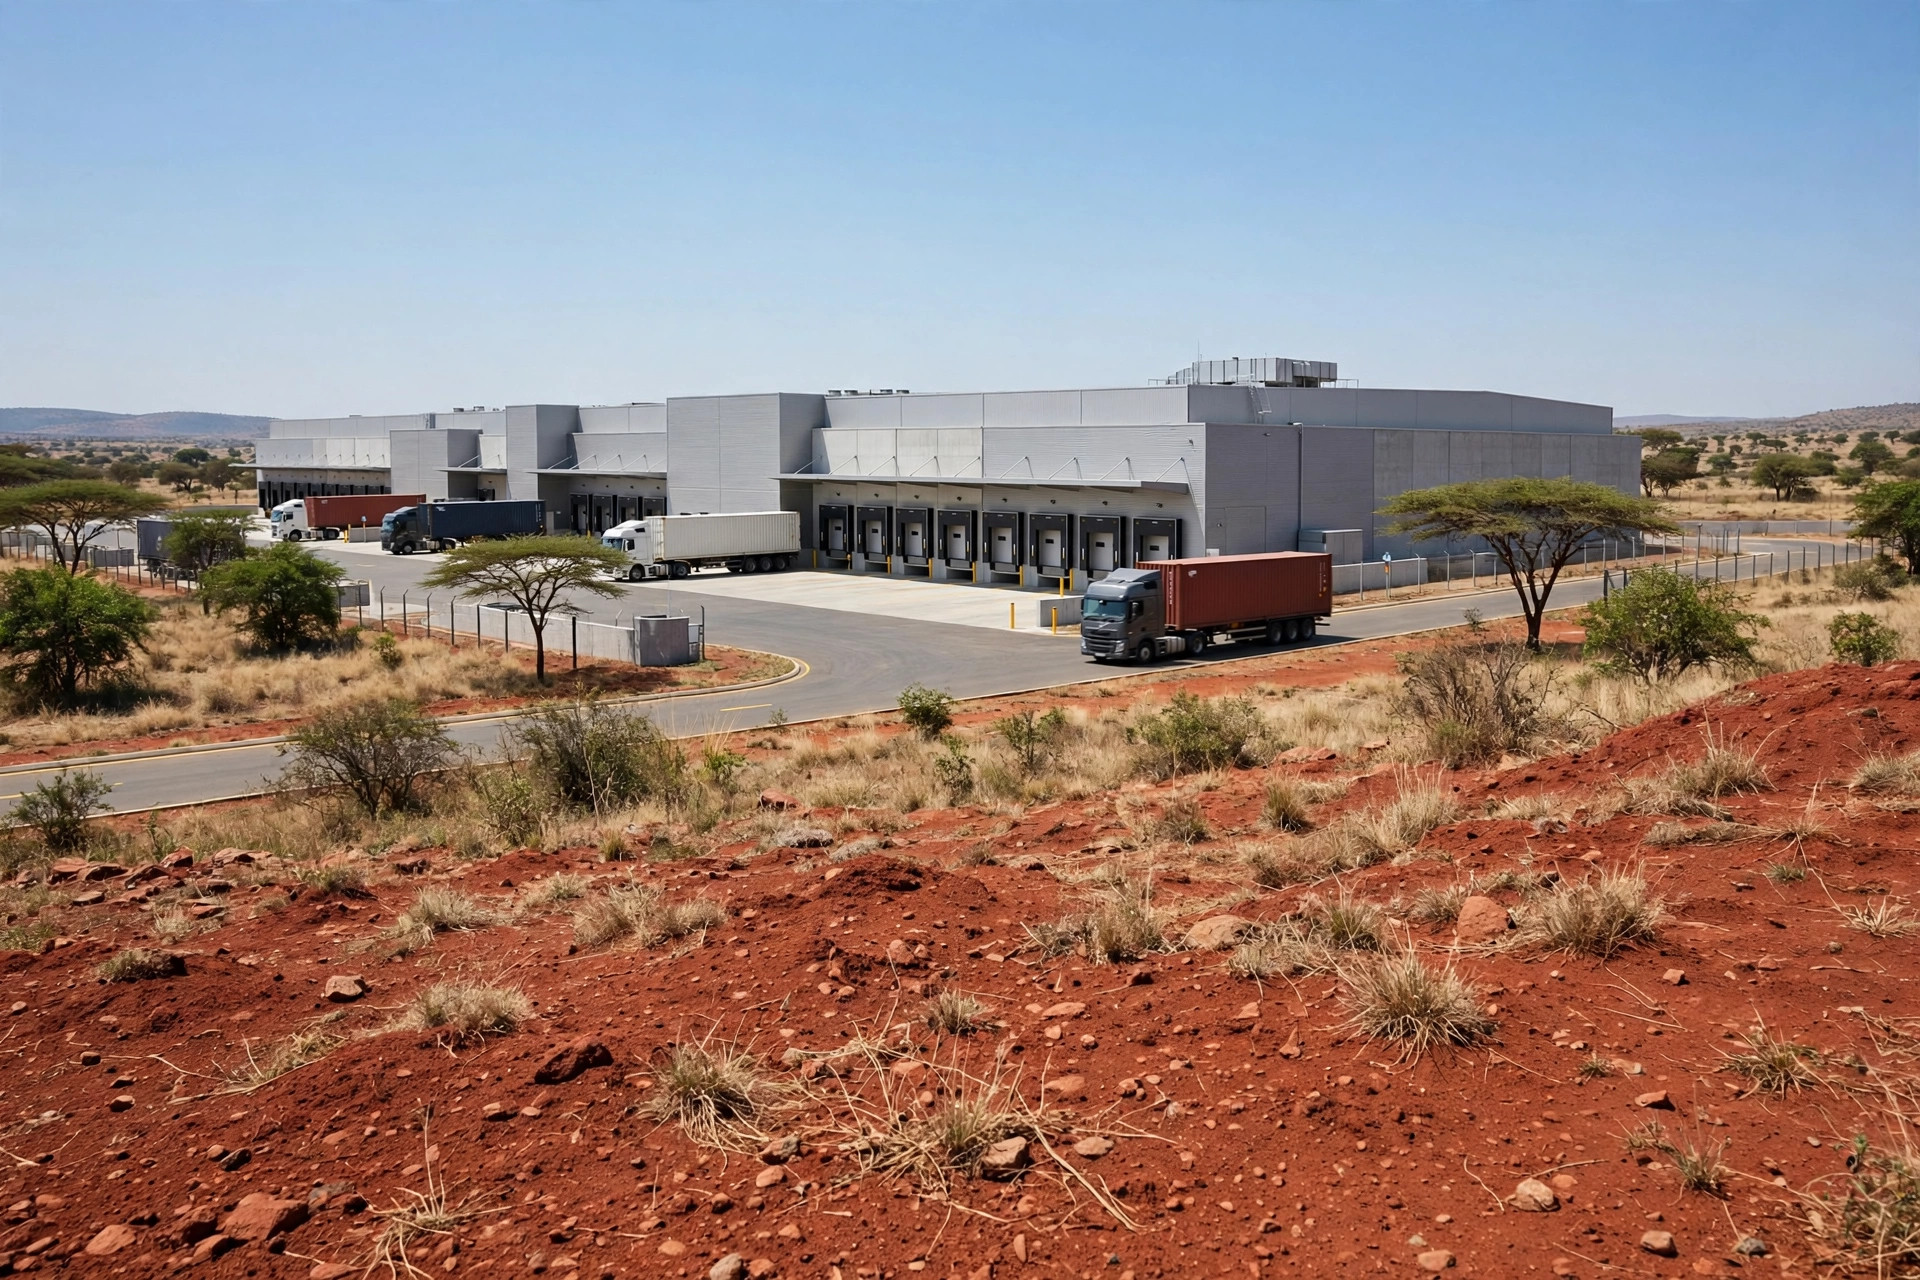
| 走廊沿线(Matola–Tchumene 工业带) | 南非 Gauteng 分拨前置仓 | 贴着 N4,进出南非快 | 依赖 N4 通行,动乱先断的就是路 |
| Beluluane 工业园 | 产业链配套仓(铝业/制造) | 产业聚集,配套成熟 | 大客户风险:MOZAL 铝厂 2026 年 3 月因电力协议谈崩停产,一个厂停摆能带走整条配套链 |
MOZAL 这事值得多说两句。这家铝厂就在马普托边上的 Beluluane 工业园,是非洲最大的电解铝厂之一。2026 年 3 月,因为和政府、电力公司谈不拢电价,South32 直接把它停了——约 5000 名直接雇员受影响,配套产业链跟着遭殃。我见过太多"傍大款"式选址:大厂在,我就在。大厂一走,配套仓的货源一夜归零。选址 Beluluane 可以,但先问一句:你的货源里,这个大客户占几成?超过三成,你就是在给它打工。
逻辑只有一条:**先定生意,再定选址。**做分拨去走廊沿线,做大宗去港口边,做配套先看大客户的电和政策。顺序反了,仓建得再漂亮也是错的。
算总账:中国卖家和货代的机会账
对中国卖家和货代来说,真正的 trade-off 是:马普托分拨仓 vs 直发南非德班。
德班体系成熟,清关、配套、船期都没问题,代价是拥堵——港堵、路堵,旺季时效全看运气。马普托是"南非堵的时候它不堵"的备选加增量:港口在扩建(53 万 TEU,2027 年投产),走廊在升级,成本结构有优势。
反常识的判断来了:**马普托仓储最大的 alpha 不是便宜,是韧性。**2025 年,大选动乱之后港口照样创 3200 万吨新高——这种"乱中照转"的节点,在南部非洲是稀缺品。便宜的地方多了去了,乱中还能转的没几个。
但别把韧性当常态。N4 特许 2028 年到期、MOZAL 停产,这两件事告诉你:这里的变量是政策和电力,不是地价。所以落地之前,五件事先谈好:
- 先谈清关代理,再谈仓库:莫桑比克的清关效率和南非不是一个体系,代理不靠谱,货到港了提不出来,仓租照付。
- 电力写进租约:专线加备用电源。MOZAL 的教训就摆在那——在南部非洲,电不是基础设施,是风险项。
- 人力:葡语系,成本低于南非是事实,但熟练工要自己养:别指望招来即用,培训预算留足。
- 汇率条款:梅蒂卡尔波动不小,租约里把汇率调整机制谈清楚,别让汇率吃掉你的利润。
- 别把鸡蛋放在一个篮子里:海运加铁路双通道。N4 断一次,你就知道什么叫"走廊依赖症"。
另外给个实操建议:马普托工业仓的租约,尽量谈"3+2"(三年加两年续约权),别一签十年。走廊的变量太多——N4 特许谈判、电力、大选周期,三年足够你看清方向,又不至于被长约锁死。押金和免租期往狠里谈,这里的业主对长租客户一向好说话。
实地看仓时,老米只看三样:消防过没过(非洲仓的消防是重灾区)、地坪承重够不够(做大宗散货,地坪不行等于白租)、雨季排涝行不行(马普托雨季的暴雨,低洼的仓能淹到脚脖子)。这三样有一项不过,租金再便宜也别签。
最后看大盘,决定仓的定位:莫桑比克 GDP 二百多亿美元(世界银行口径,2024 年约 228 亿美元),2024 年增长 2.2%——体量不大。翻译一下:这是个"走廊生意"(赚的是过路加分拨的钱),不是"本地消费市场生意"。你的仓,服务的是南非 Gauteng 和周边国家的货,不是马普托本地的消费者。定位错了,招商方向全错。
值不值:老米的答案
所以,马普托建仓,值不值?
老米的答案是:如果你做的是南部非洲的分拨生意,值——但前提是把港口、走廊、电力这三笔账算到"最坏情况"里去。算不清的人,趁早别来;算清了的人,现在正是时候——DP World 的 1.65 亿美元,已经替你投了票。
作者:老米|仓储解决方案顾问