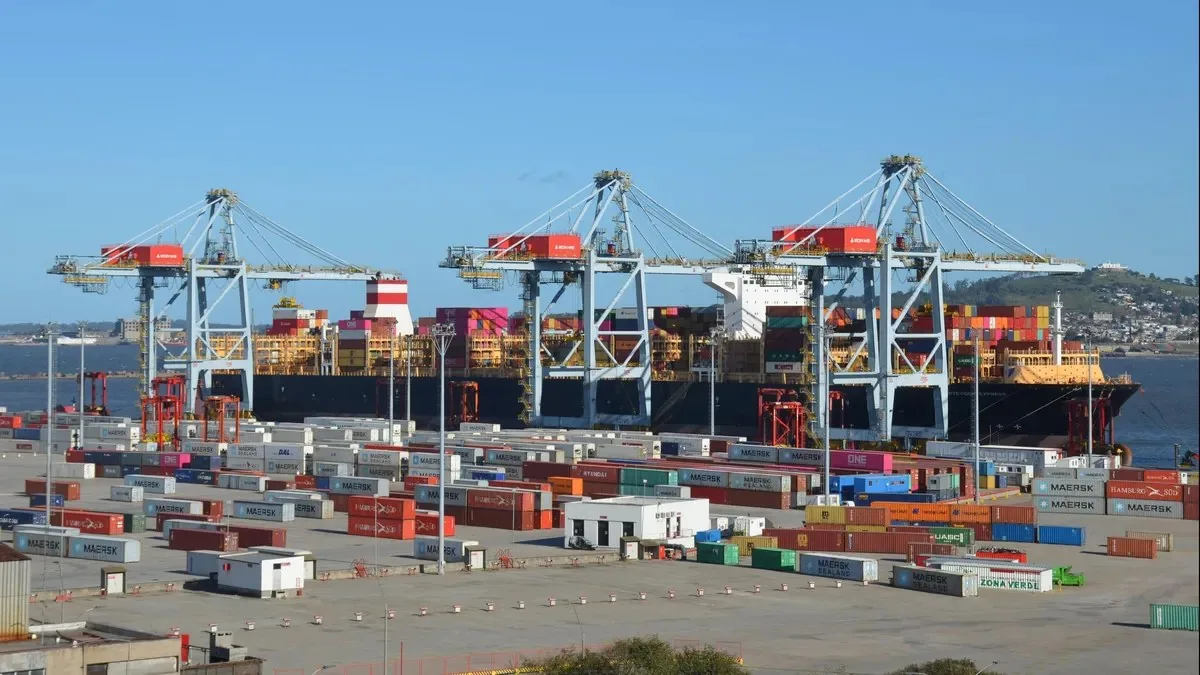
蒙得维的亚港在 2024 年交出了一组应当放在南锥体港口格局里细看的数字:其专业集装箱码头全年处理 156 万 TEU,同比增长 24%,创下历史纪录。世界货运新闻 2025 年 1 月的报道把增幅归因于新增航线服务与接纳大型集装箱船能力的提升。同一组数字放到 2025 年却出现另一面:全港箱量回落,蒙得维的亚在这一年跌出了全球百万 TEU 港口之列。同一座港口,纪录与回落只隔一年,这种反差恰恰是理解它的入口:蒙得维的亚港的生意,从来不是靠本国进出口货量撑起来的,它赌的是转口。
蒙得维的亚港的自由港账本:免税是小事,能改主意是大事
理解这座港口,先要理解乌拉圭自由港制度的三条规则。根据美洲开发银行集团 2023 年公布的该码头扩建项目环评摘要,自由港制度意味着:货物留在海关监管区内,免除一切进口环节税费;在港期间可以不受限制地调整最终目的地,无需许可或事先手续;存储量没有上限。三条规则读下来,一个判断应当先立住:自由港真正的价值不是免税,是可逆性。货到港之后再决定卖给谁、运往哪里,这种改主意的自由,在南锥体各港里是稀缺品。
免税不等于低成本,这一点经常被算错。自由港免掉的是进口环节税费,不是物流成本:码头操作费、堆存费、驳船段费用照收,冷藏箱接电与监控、拼箱拆箱、箱体维修清洗也都按项计费。算一笔假设账就能看清结构:假设一批 100 TEU 的转口货在港停留 21 天,免费堆存期 7 天,超期堆存费按假设费率每 TEU 每天 8 美元计算,超期部分的堆存费是 100 乘以 14 再乘以 8,等于 11,200 美元。同一批货如果走进口清关再出口的路径,假设货值 50 万美元、进口环节综合税率 20%,税费环节就是 10 万美元量级。即使税款最终可以申请退还,资金占用与手续时间已经产生。以上费率与货值均为假设,仅用于说明成本结构。结论很直接:自由港省下来的是资金与时间,不是操作费;操作费的账,要按天算。
这套制度的另一面,是码头经营权的长期绑定。2021 年,乌拉圭政府与该码头运营方达成协议:比利时运营商卡托恩·纳蒂投资约 4.55 亿美元扩建码头,特许经营期延长 50 年至 2081 年。卡托恩·纳蒂持股 80%,乌拉圭国家港务局持股 20%。一纸 50 年特许权,把自由港的政策红利与一家运营商的长期投入绑在了一起。这对分拨基地选址的人意味着:这座港口的规则稳定性,相当程度上取决于这一纸特许权的执行,而不是某一年政府的表态。
转口链条:仓、港、船怎么联动
这座港口的转口生意,有一条水路命脉:巴拉那—巴拉圭水道。巴拉圭与玻利维亚没有出海口,两国的出口货先由驳船沿水道南下,在蒙得维的亚换装远洋船;进口货则反向而行。2026 年 1 月至 7 月,乌拉圭国家港务局的数据显示,中转与转口箱量为 211,699 TEU,约占同期全港箱量的四成。也就是说,该港每处理 10 个箱子,就有 4 个是"路过"的。这个比例,是理解该港仓储逻辑的关键:仓库的首要功能不是服务本国市场,是给转口货提供一个可以停留、拆分、重新组合的节点。
该码头提供的服务清单,恰好围绕这个节点展开:集装箱装卸船、冷藏箱接电与监控、标准箱与特种箱堆存、箱体维修与清洗、两座仓库总面积 7000 平方米以上、拼箱与拆箱。仓的功能与港的功能在这里没有截然分开:货可以在保税状态下进仓、分拣、换包装、重新拼箱,再装船离港,全程不触发进口环节税费。设想一个场景:假设一批 200 TEU、产自巴拉圭的农产品分三批由驳船运抵蒙得维的亚,在港内保税仓完成按目的地分拣,48 小时内分别换装两班远洋船,一班去欧洲,一班去亚洲。以上时效与批量均为假设,仅作流程示意。流程本身没有技术奇迹,奇迹在于手续:全程没有一次进口申报。
三条南锥体出海路径放在一起比较,这座港口的位置会清晰起来。下表为基于公开信息的判断框架,不是费率报价。
| 路径 | 自由港政策 | 吃水条件 | 驳船衔接 | 适用货类 | 主要短板 | | 蒙得维的亚转口 | 监管区内免进口环节税费,可自由调整目的地 | 扩建后泊位水深 14 米 | 巴拉那—巴拉圭水道直连 | 转口货、内陆国进出口货 | 本国腹地货量小,依赖转口 | | 布宜诺斯艾利斯 | 无自由港制度 | 以港口官方最新数据为准 | 水道衔接存在,手续环节多 | 阿根廷本国进出口货 | 政策波动大,转口手续成本高 | | 桑托斯直挂 | 无自由港制度 | 深水大港 | 无内陆水道直连 | 巴西本国大宗出口货 | 距南锥体南部市场远 |
表格之外还有一个判断:这座港口的对手不是布宜诺斯艾利斯一座港,是整个南锥体航线挂靠逻辑。船公司在哪里挂靠,取决于哪里能一次装满一船货,而不是哪座港的政策文件写得漂亮。
蒙得维的亚港扩建之后,货从哪里来
扩建工程正在把这座港口的硬件推向另一个量级。根据美洲开发银行集团 2023 年的环评摘要,该码头扩建包括约 700 米新岸线、疏浚至 14 米水深,未来条件允许时可以扩至 16 米,目标能力为每年 250 万 TEU 以上。现有两个泊位总长 638 米,配 6 台岸桥,其中 4 台为超巴拿马型。设备商卡尔玛 2024 年 1 月确认,该码头订购 20 台混合动力跨运车,扩建工程预计 2026 年完工。硬件层面的叙事很完整:岸线翻倍、吃水加深、大船进得来。
同一时期,另一份方案把竞争推向了台前。2026 年 9 月,智利内尔图梅港口公司向乌拉圭政府提交方案,计划投资 9 亿美元新建一座集装箱码头:年能力 115 万 TEU,岸线约 940 米,占地约 38 公顷,设独立陆侧通道与专用驳船转运泊位。方案已经提交评估,特许结构、建设时间与投用日期均未公布。蒙特孔公司作为该港公共泊位的主要运营方,同样隶属内尔图梅旗下。一座港口、两套扩建方案、一场尚未开哨的能力竞赛。
反常识的判断在这里:能力翻倍,货量却在回落。2025 年蒙得维的亚跌出全球百万 TEU 港口之列,与 2024 年 156 万 TEU 的纪录形成对照。扩建解决的是"接得住大船",没有解决"货从哪里来"。南锥体的箱量增长,取决于阿根廷与巴西的进出口周期、巴拉圭与玻利维亚的转口需求、以及船公司是否愿意把挂靠点从布宜诺斯艾利斯或桑托斯挪过来。这三件事,没有一件掌握在码头运营商手里。能力先行于货量,是港口投资的常态,也是分拨基地选址的人必须算进账里的风险:新能力上线之初,最可能先出现的是价格竞争,而不是货量井喷。
分拨基地选址的三条判断
把这座港口作为南锥体分拨基地,三个问题应当在签约之前想清楚。第一,转口占比:你的货有多少是"路过"而非"留下"。转口占比越高,自由港的可逆性价值越大;如果货主要是进乌拉圭本国市场,自由港的红利与你关系不大。第二,驳船与支线网络:能不能把巴拉圭、阿根廷内陆、巴西南部的货接进来。接不进来,自由港只是一座本国小港的优惠政策。第三,堆存费结构与周转节奏:免费堆存期几天、超期费率多少,与你的分拨周期是否咬合。转口生意的利润,经常不是被运费吃掉的,是被超期堆存费一美元一美元磨掉的。
两个观察点留给 2026 年之后。该码头扩建工程预计 2026 年完工,完工后的实际利用率会说明能力与货量之间的缺口有多大;内尔图梅的新码头方案能否拿到特许,会决定这座港口未来十年是一家码头唱主角,还是两家码头同台竞争。当两座码头的能力同时上线,南锥体的转口费率会不会先打一轮价格战?那时这座港口的自由港招牌,还值多少钱?这个问题没有现成答案,答案在 2026 年之后的挂靠表与费率单里。
作者:陈博士|供应链行业研究员