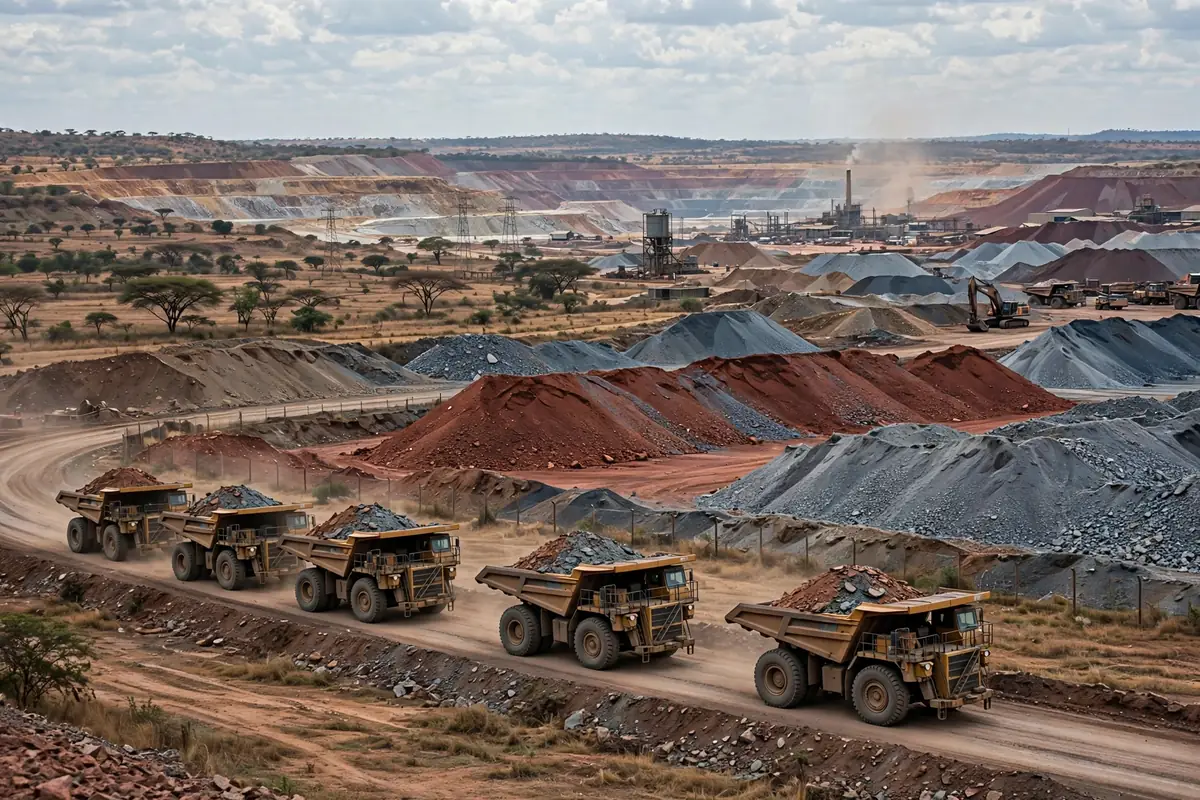
卢本巴希这座城,命脉系在一车车矿石上。作为上加丹加省首府和铜带中心,它既是刚果(金)铜钴矿的集散地,也是这条货路最先卡住的地方。矿能挖出来,不等于货能运出去,中间隔着仓储、配额和出海口三道关。把这笔账算清楚,再谈这里的铜钴生意,才有意义。
根据美国地质调查局《矿产商品概要 2026》,2025 年刚果(金)钴矿产量约 23 万吨,约占全球总量的 73%。这个数字背后是一个结构性现实:全球钴供应高度集中在一个国家,而这个国家的出口政策可以在几个月内改写市场。2025 年 2 月,刚果(金)暂停钴出口 4 个月,同年 10 月起改为配额制,配额远低于产能。政策一变,矿区堆场的货就开始积压,仓储从后台支持变成了前线问题。研究供应链的人常说,瓶颈不在产量最大的地方,而在弹性最小的地方,2025 年的铜带恰好印证了这句话。
卢本巴希的货从哪里来
卢本巴希的铜钴货源并不神秘。鲁阿希矿就在城边,矿石从矿坑出来,短途运到选厂和堆场,整个链条短得几乎看不到中间商。洛阳钼业 2025 财年钴产量 11.75 万吨、铜 74.11 万吨,均为公司纪录,产量来自滕凯-丰古鲁梅矿与基桑富矿,其中滕凯-丰古鲁梅矿铜年产能 45 万吨,基桑富矿是全球资源量最大的钴矿。单看这组数字就能明白,这片矿区的货量规模不是小打小闹,任何一个环节的停滞都会迅速放大成堆场爆仓。
值得注意的是,货源集中本身就是一把双刃剑。一方面,大矿的产量稳定,货路规划可以围绕几个大矿展开,仓储节点不用遍地开花;另一方面,一旦某家大矿的出货节奏被政策打乱,整个区域的堆场会在同一时间承压,没有地方可以分流。这种集中度决定了这里的仓储规划必须按最坏情况留余量,而不是按平均出货量去设计。按平均数设计堆场的人,遇到政策波动的那个月就会发现自己算错了账。矿企自建堆场还是租第三方堆场,也是一道选择题:自建可控但重资产,租赁灵活但旺季可能租不到位置,两种模式各有利弊,关键看自家货量的波动幅度有多大。
卢本巴希的三条出海路怎么选
从卢本巴希出海,定性上看有三条主流方向:南下德班、东走达累斯萨拉姆、西行洛比托走廊。三条路没有一条是完美的,选哪条本质上是在三种风险之间做取舍,没有标准答案,只有当下的权衡。
| 方向 | 优势 | 风险 |
|---|---|---|
| 南下德班 | 港口设施成熟,航线多 | 路途长,沿途节点多 |
| 东走达累斯萨拉姆 | 距离相对短 | 通关与拥堵波动大 |
| 西行洛比托走廊 | 直通大西洋,政治意愿强 | 基础设施仍在完善中 |
这张表真正想说的是,通道选择不是物流部门一家的事,而是要和销售节奏、配额窗口、目的港接货能力一起算。南下德班的港口成熟,但路途长意味着在途库存高;东走达累斯萨拉姆距离短,但通关波动会让到港时间忽长忽短;西行洛比托走廊有明确的政治支持,但基础设施仍在完善,短期内不能把全部货量押上去。明智的做法是主通道加备份通道,主通道走量,备份通道保持热备,平时分一点货过去养着这条线,关键时刻才调得动。
一个值得注意的格局是,这里的货最终大多要经过中国精炼。中国精炼全球约 75%~80% 的钴,刚果(金)钴储量约占全球一半,美国地质调查局的数据是约 600 万吨,对应全球约 1200 万吨。资源在一端,精炼能力在另一端,铜带夹在中间,仓储和物流环节的任何波动都会传导到两端。这种结构决定了卢本巴希的仓储规划不能只看本地堆场够不够大,还要看配额节奏和目的港的接货能力是否对得上。
等的成本:仓储账里最难算的一笔
这里有一个反常识的判断:矿区仓储最难的不是“存”,而是“等”。矿石本身不怕放,怕的是不知道要等多久。配额制下,出口额度按批释放,上一批货还没走,下一批矿石又进了堆场。堆场面积是死的,货是活的,时间一拉长,翻堆、倒垛、重新取样的成本就悄悄爬上来。很多矿企算总账时才发现,真正烧钱的不是租金,而是货等政策的那段不确定时间。
比如,假设一家矿企每月按计划出货,配额窗口突然收紧一个月,堆场多压一个月货,表面上只是多付一个月租金,实际上还要加上翻堆的人工、取样复检的费用,以及为保住船期临时改走另一条通道的差价。这几笔钱单看都不大,加在一起往往超过租金本身。更麻烦的是,压货期间矿石的品位数据会过期,出货前要重新取样化验,化验排队又拖几天,几天又变成几周。等的成本就是这样滚起来的,账面上看不见,现金流上全是它。
所以仓储合同的签法也得跟着变。按固定租金签长期堆场合同,遇到政策收紧就是纯亏损;按实际占用天数和翻堆次数计费的弹性条款,反而能在波动中活下来。合同条款看起来是法务的事,在卢本巴希,它是仓储成本的一部分,签错一条,等于把等的成本全背在自己身上。
堆场内部的管理同样要为等待而设计。不同品位、不同批次的矿石要分区堆放,先进先出不能只停留在制度上,翻堆顺序要和配额释放的顺序对齐,否则取货时翻一遍堆,成本又多一笔。取样点也要跟着货走,货压得越久,取样复检的频次越高,这笔人工要提前算进仓储预算,而不是事后追加。说到底,等待不可怕,可怕的是没有为等待做准备的堆场。
给后来者的三点判断
第一,把配额当成常态来排产。2025 年的暂停与配额不是一次性事件,而是政策工具箱里会反复拿出来的工具。排产计划里要给政策波动留出缓冲仓容,而不是按满负荷出货去设计堆场。
第二,出海通道不要押单一路。德班、达累斯萨拉姆、洛比托走廊各有短板,多通道备份的成本看起来高,但一次断路造成的滞期损失往往更高。通道多元化不是奢侈,是这条货路上的必需品。
第三,仓储规划要和销售节奏同频。堆场扩得多大、缓冲仓容留多少,不该由仓储部门单独定,而该由配额窗口、船期和目的港接货能力倒推回来。三个节奏对不上,堆场建得再大也只是更大的停车场。
卢本巴希的铜钴故事还会继续写下去,变量不在矿坑里,而在配额、通道和堆场这三者的配合上。谁先把这三者的节奏对齐,谁就能在这条货路上少交学费。至于这个格局能维持多久,取决于刚果(金)的政策走向与全球精炼产能的分布变化,这两个变量都值得持续跟踪。
作者:陈博士|供应链行业研究员