2024 年 9 月,加州安大略一家做小家电的 3PL 客户让我帮他算一笔库存账龄的账。账面库存 420 万美元,盘下来账龄超过 180 天的货值 160 万美元,占了 38%。我给他算完,他半天没说话:这 160 万美元的货躺在仓库里,一年仓租 11.5 万美元,资金成本按年化 8% 算是 12.8 万美元,合计 24.3 万美元。货一分钱没赚,一年先烧掉 24 万美元。这钱花得冤。
先算一笔账:库存账龄每多 30 天,你在付三笔钱
第一笔,资金成本。公式:货值 × 年化资金成本率 ÷ 365 × 账龄天数。160 万美元 × 8% ÷ 365 × 180 = 6.3 万美元——这只是半年的,躺满一年就是 12.8 万美元。钱压在货上,就等于你按 8% 的利率借钱给自己囤货。
第二笔,仓租。慢货占的托盘位是按月交租的。这 160 万美元的货占了约 900 个托盘位,当地单托盘月租约 10.6 美元,900 × 10.6 × 12 = 11.5 万美元。快货一年周转 12 次,仓租摊到每件货上可以忽略不计;慢货一年只周转 1 次,仓租全额砸在自己头上,这就是"占着库位不赚钱"。
第三笔,贬值和呆滞风险。小家电一年换两代,180 天以上的货,包装老化、配件停产,最后只能打折出,减值 10%-30% 是常事。这笔不进财务费用,但直接吃你的毛利。
三笔加总:160 万美元的慢货,一年真实持有成本 24.3 万美元打底,贬值另算,年化持有成本率超过 15%。银行理财才给你 4%-5%,你倒好,拿 8% 的资金成本养着一堆贬值的货。
拆开看:一张库存账龄分段表,五个区间五种打法
| 账龄区间 | 钱的状态 | 成本怎么涨 | 处置动作 |
|---|---|---|---|
| 0-30 天 | 正常周转,资金成本可忽略 | 基准仓租 | 按先进先出正常出库 |
| 31-60 天 | 资金成本开始计提 | 资金成本再加约 2% | 亮黄灯:查动销原因,定促销预案 |
| 61-90 天 | 贬值风险出现 | 减值风险开始计提 | 打折、捆绑、换渠道卖 |
| 91-180 天 | 议价权丧失,只能求人接盘 | 年化持有成本率破 15% | 清仓价出,同步谈供应商退货 |
| 180 天以上 | 沉没风险,库位机会成本最高 | 每多躺一天都是净亏 | 止损三选一:清仓、捐赠抵税、销毁,释放库位 |
注:成本率按"资金成本年化 8%、仓储费折货值年化约 12%"示例测算,各家费率不同,套自己的数进去算。
2025 年 3 月,德州达拉斯一家汽配分销商,SKU 4800 个。我让他拉了张账龄表:90 天以上的 SKU 占库位数的 27%,却只贡献 4% 的销售额。27% 的库位、4% 的产出,这就是仓库里的僵尸。处理方案:90-180 天的打 7 折清给修理厂渠道,180 天以上的能退供应商的退了 60%,尾货打包卖给清仓商。两个月释放 1900 个托盘位,月仓租省 2.3 万美元,一年 27.6 万美元。这笔钱以前是他"看不见"的成本,账龄表让它现了形。
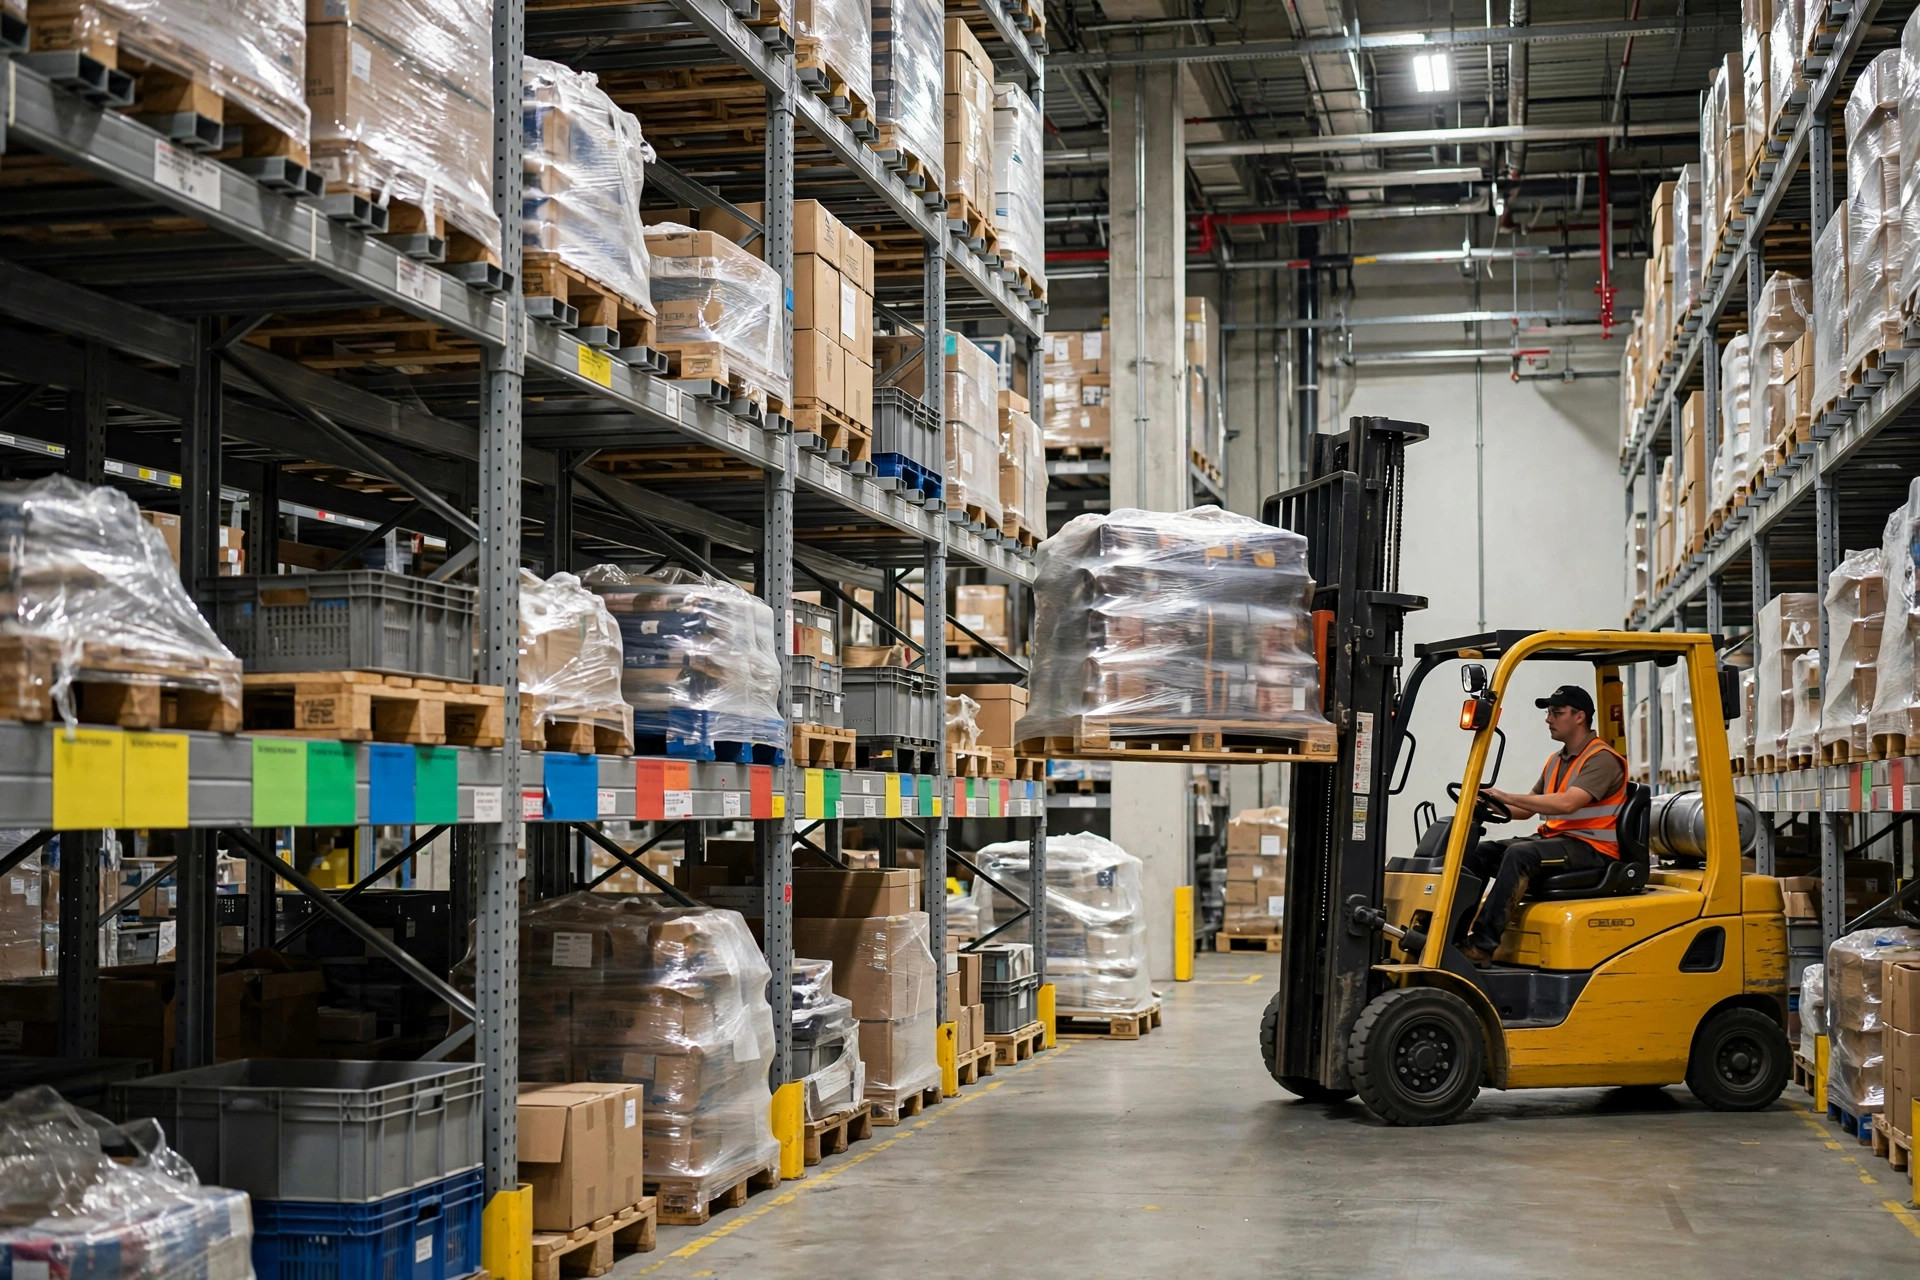
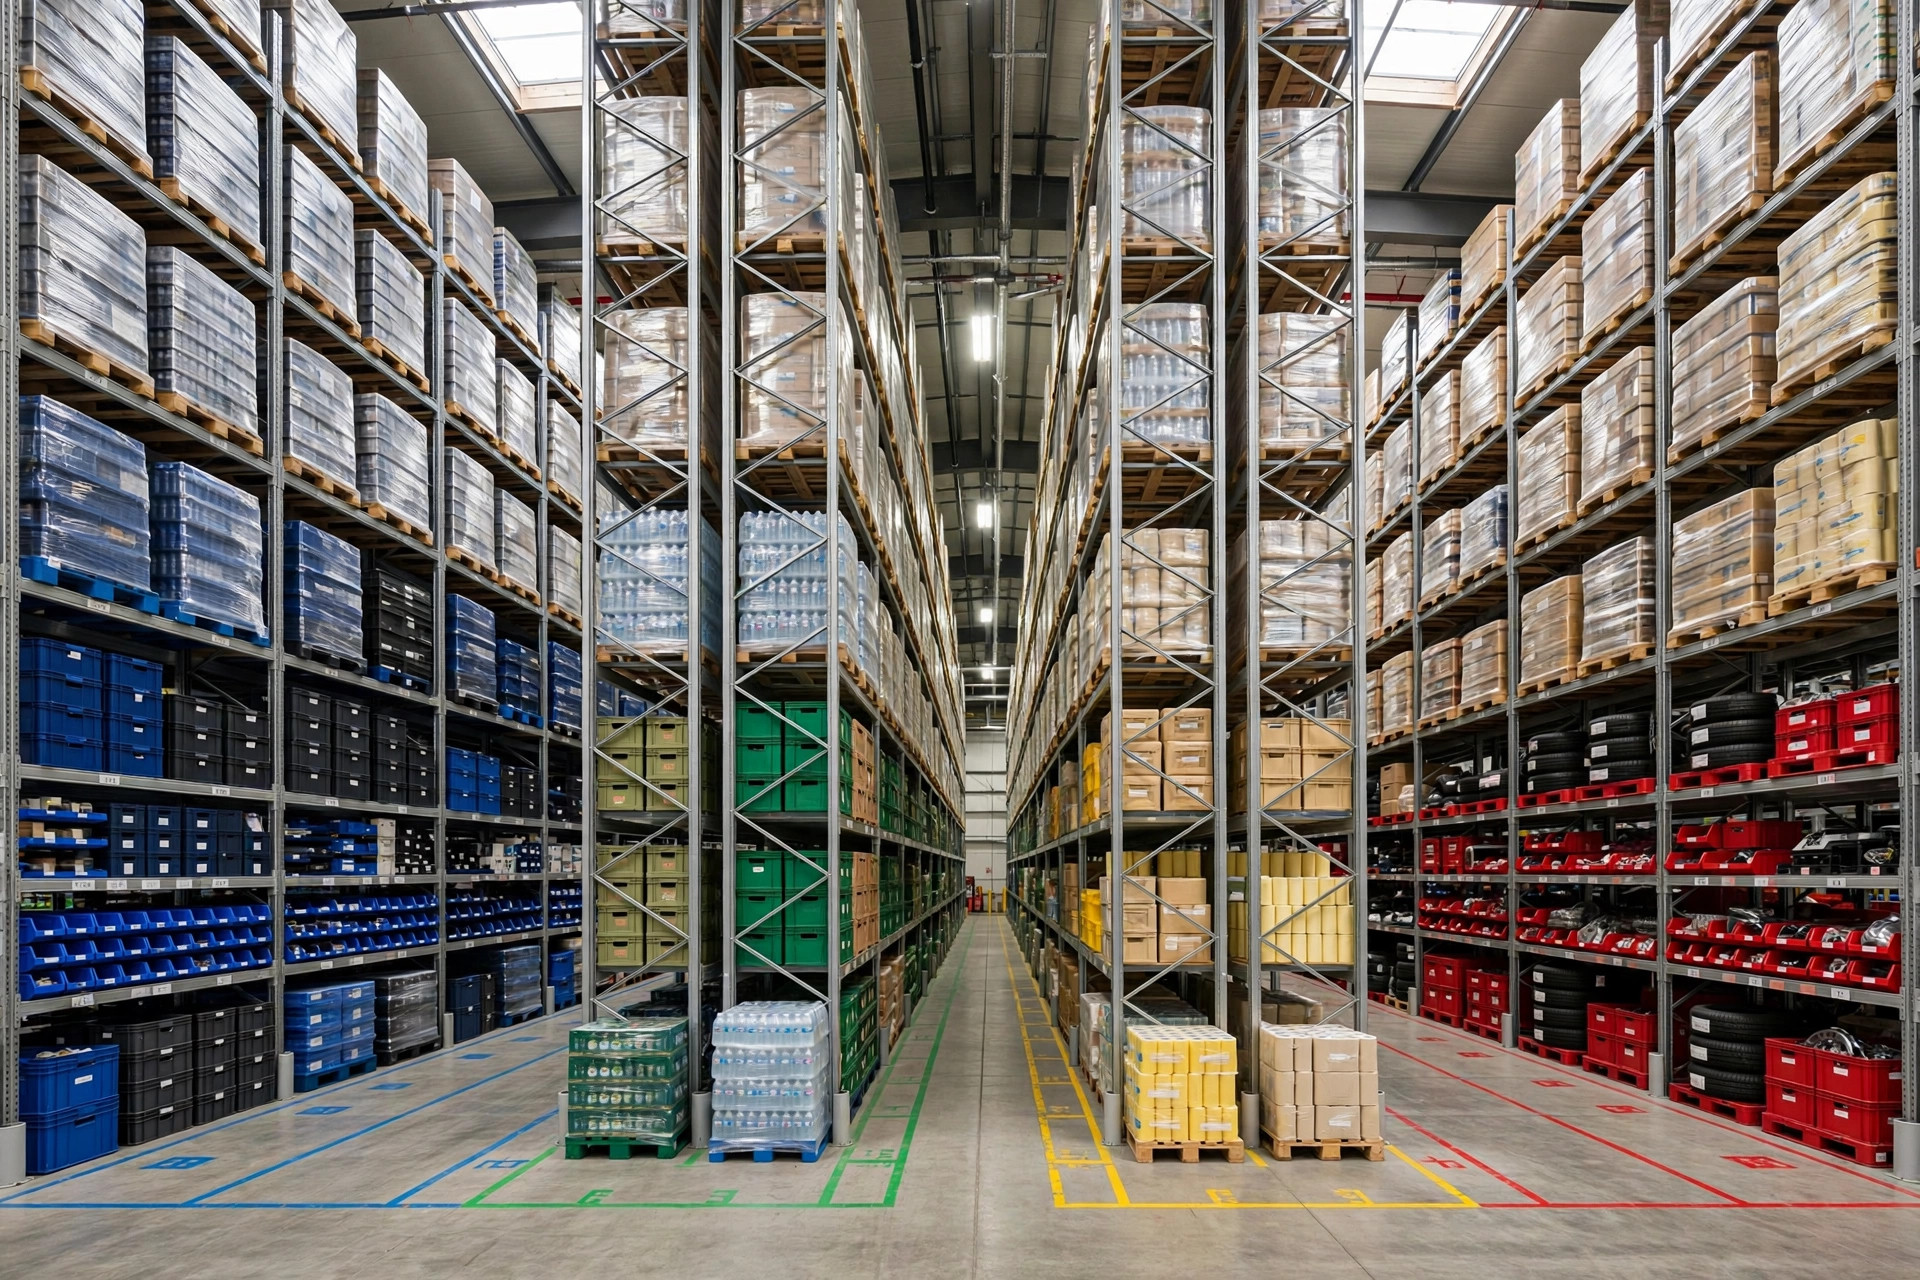
执行细节:盘点时给 90 天以上的库位贴彩色周转标签,红 180 天以上、黄 90-180 天,叉车司机一眼就知道哪批货是"烧钱"的货。标签成本几分钱,效果是把账龄从系统里搬到现场。
反常识:账龄最长的货,不该第一个清
很多人拿到账龄表,第一反应是 180 天以上的全清掉。错。清货的决策不看账龄,看三个数:毛利率、补货周期、库位机会成本。
高毛利(40% 以上)加补货周期 90 天的货,180 天账龄可能是合理的安全库存,清了反而断货丢单。低毛利(15% 以下)加随时能补的货,60 天账龄就该清,它占的每一个托盘位都是在替快货交租。
算法:库位机会成本 = 该库位若放快货的月均毛利贡献 - 慢货实际月均毛利贡献。差值为正,清货就是赚钱。我见过最极端的例子:一个 SKU 账龄 220 天,毛利 55%,补货要 120 天,留;另一个 SKU 账龄 75 天,毛利 12%,本地三天到货,清。
再算一个库位机会成本的实例:某个库位放慢货,月均毛利贡献 800 美元;换成快货,同库位月均毛利贡献 2600 美元。差值 1800 美元/月,就是这个慢货每月欠你的钱,一年 2.16 万美元,够付这个库位三年的仓租。账龄表告诉你货有多老,机会成本告诉你它有多贵。账龄表是体检报告,不是判决书,动刀之前先看这三个数。
杠杆点:每月 1 号跑一次库存账龄表
做法不复杂,WMS 里拉四个字段就行:SKU、入库日期、当前库存货值、近 90 天动销。账龄 = 今天 - 入库日期,同一 SKU 多批次按加权平均算。每月 1 号早上,财务和仓储一起看这张表,只盯三个数:
- 90 天以上货值占比:超过 25%,当月必须出清货计划;
- 180 天以上货值:每一美元都是止损对象,不许"再等等看";
- 慢货占用的托盘位数 × 单托盘月租 = 你这个月替慢货交的租。
这张表每月 1 号早上 9 点前必须摆在管理层例会上,财务负责算钱,仓储负责认领处置动作,缺一个,这张表就是废纸。
结尾:一个可计算的结论
每月 1 号算这笔账:90 天以上账龄货值 ×(年化资金成本率 8% + 年化仓储费率)÷ 12 = 你这个月为慢货付的真金白银。举例:90 天以上货值 120 万美元,仓储费率折年化 15%,月成本 = 120 × 23% ÷ 12 = 2.3 万美元。
目标:6 个月内把 90 天以上货值占比压到 15% 以下。以 120 万美元货值基数算,压到 60 万美元,一年少付 60 × 23% = 13.8 万美元——一台新电动叉车的钱。账龄表不会替你省钱,但它让你看清每一分钱烧在哪。看不清的成本,永远降不下来。
作者:老周|财务出身,专做物流成本分析